


L'Essentiel en 3 Phrases
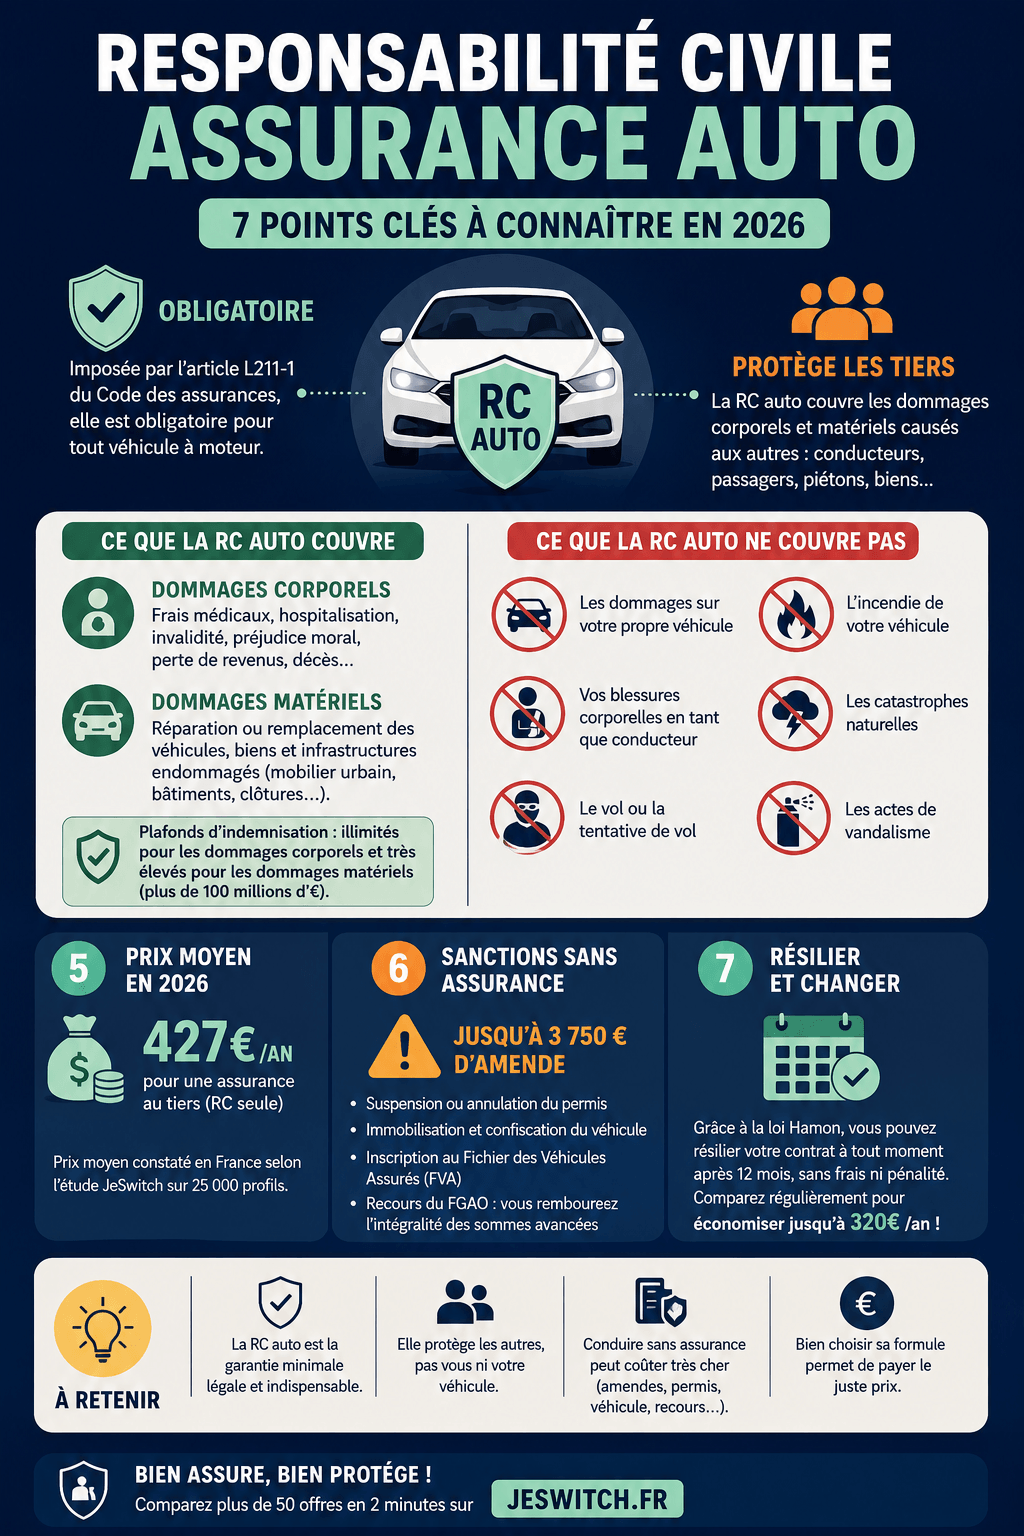
La responsabilité civile assurance auto est la garantie minimale obligatoire en France, imposée par l'article L211-1 du Code des assurances. Elle couvre uniquement les dommages corporels et matériels causés aux tiers, jamais le conducteur ni son propre véhicule. Souscrite seule via la formule au tiers, elle coûte en moyenne 427€/an en 2026 selon l'étude JeSwitch sur 25 000 profils français.
Vous venez d'acheter un véhicule et vous vous demandez quelle assurance choisir ? Vous payez peut-être pour des garanties dont vous n'avez pas besoin. Selon l'étude JeSwitch menée sur 9 000 profils français, 73% des conducteurs payent leur assurance auto 30% trop cher. La raison est simple : ils confondent souvent les formules et négligent la pièce centrale du dispositif, la responsabilité civile.
Cette garantie n'est pas une option. Elle est imposée par la loi française à tout détenteur d'un véhicule terrestre à moteur. Comprendre son fonctionnement permet d'éviter les mauvaises surprises et de choisir la bonne formule. Dans ce guide, nous décortiquons les 7 points clés à connaître sur la responsabilité civile en assurance auto en 2026 : définition, obligations, prix, sanctions et conseils pour économiser.
Qu'est-ce que la responsabilité civile auto ? Définition
La responsabilité civile auto, aussi appelée « garantie au tiers » ou « assurance au tiers », est la couverture minimale obligatoire en France. Elle protège les tiers (autres conducteurs, passagers, piétons, propriétaires de biens endommagés) en cas d'accident dont vous êtes responsable.
Concrètement, si vous causez un dommage à autrui avec votre véhicule, c'est votre assureur qui indemnise la victime à votre place. Sans cette garantie, vous seriez personnellement redevable de sommes pouvant atteindre plusieurs millions d'euros, notamment en cas de blessures graves.
Le cadre juridique : article L211-1
L'article L211-1 du Code des assurances rend cette garantie obligatoire pour « toute personne physique ou toute personne morale, dont la responsabilité civile peut être engagée en raison de dommages causés par un véhicule terrestre à moteur ».
Cette obligation découle aussi de la directive européenne 2009/103/CE, qui harmonise l'assurance automobile dans l'Union européenne et garantit la protection des victimes d'accidents transfrontaliers.
Que couvre la responsabilité civile auto ?
La RC auto prend en charge deux types de dommages causés aux tiers :
Dommages corporels : frais médicaux, hospitalisation, invalidité, préjudice moral, perte de revenus, et même indemnisation des ayants droit en cas de décès.
Dommages matériels : réparation ou remplacement des véhicules, biens et infrastructures (mobilier urbain, clôtures, bâtiments) endommagés.
Les plafonds d'indemnisation sont en principe illimités pour les dommages corporels en France. Les dommages matériels sont eux plafonnés à un montant élevé (généralement plus de 100 millions d'euros), suffisant pour couvrir la quasi-totalité des sinistres.
Ce que la RC ne couvre PAS
C'est ici que beaucoup d'automobilistes se trompent. La responsabilité civile n'indemnise jamais :
Les dommages subis par votre propre véhicule
Vos blessures corporelles en tant que conducteur responsable
Le vol ou la tentative de vol
L'incendie de votre véhicule
Les catastrophes naturelles
Les actes de vandalisme
Conseil d'expert JeSwitch : Si vous causez un accident responsable, votre assurance au tiers indemnisera l'autre conducteur, mais vous devrez payer la réparation de votre propre voiture. Pour être protégé en toutes circonstances, il faut ajouter des garanties dommages ou opter pour une formule tous risques.
Sanctions : que risque-t-on sans responsabilité civile ?
Conduire sans assurance est un délit pénal en France, sanctionné depuis 2018 par une procédure renforcée. Les peines encourues sont sévères et cumulatives.
Sanction | Montant / Peine |
|---|---|
Amende forfaitaire | 500€ (minorée à 400€, majorée à 1 000€) |
Amende maximale au tribunal | 3 750€ |
Suspension du permis | Jusqu'à 3 ans |
Annulation du permis | Possible selon récidive |
Immobilisation du véhicule | Immédiate |
Confiscation du véhicule | Possible en cas de récidive |
Travail d'intérêt général | Jusqu'à 120 heures |
De plus, le Fichier des Véhicules Assurés (FVA) permet aux forces de l'ordre de vérifier instantanément si un véhicule est assuré, sans contrôle routier classique. Depuis janvier 2026, le QR code obligatoire sur le pare-brise simplifie encore davantage ce contrôle.
Prix de la responsabilité civile auto en 2026
Souscrite seule, la responsabilité civile correspond à la formule au tiers. C'est l'option la moins chère du marché. D'après l'analyse JeSwitch sur plus de 300 offres comparées, voici les prix moyens observés en 2026 :
Formule | Garanties incluses | Prix moyen/an 2026 | Économies possibles |
|---|---|---|---|
Au tiers (RC seule) | RC + défense pénale | 427€ | -30% en comparant |
Tiers Plus | RC + vol + incendie + bris de glace | 555€ | -25% en comparant |
Tous risques | Couverture complète | 784€ | -20% en comparant |
Ce qui influence le prix de votre RC
Le tarif d'une assurance au tiers varie en fonction de plusieurs critères analysés par les assureurs :
Profil du conducteur : âge, ancienneté du permis, bonus-malus
Type de véhicule : puissance, valeur, usage (personnel ou professionnel)
Lieu de résidence : zone urbaine vs rurale, statistiques de vol
Kilométrage annuel : un petit rouleur paie moins
Historique de sinistres : nombre et nature des sinistres antérieurs
Selon nos données, un jeune conducteur paie en moyenne 1 200 à 2 500€/an, tandis qu'un conducteur expérimenté avec bonus 0.50 trouve une RC seule à partir de 216€/an.
Faut-il choisir la RC seule ou une formule complète ?
La formule au tiers (responsabilité civile seule) est suffisante dans certaines situations, mais inadaptée dans d'autres. Voici les profils types pour vous repérer.
Profils adaptés à la RC seule
Véhicule ancien (plus de 8-10 ans)
Valeur du véhicule inférieure à 5 000€
Petit rouleur (moins de 8 000 km/an)
Conducteur avec un bon bonus souhaitant minimiser ses cotisations
Véhicule stationné en garage fermé dans une zone peu sinistrée
Profils nécessitant plus de garanties
Véhicule neuf ou récent (moins de 5 ans)
Véhicule à valeur résiduelle élevée (plus de 15 000€)
Achat à crédit (l'organisme prêteur exige souvent la tous risques)
Conducteur effectuant des trajets quotidiens longue distance
Stationnement en zone urbaine à risque
Bon à savoir : Le calcul est simple. Si le coût de réparation moyen de votre véhicule dépasse l'écart de prix entre une RC seule et une formule supérieure (environ 350€/an), la tous risques devient rentable. Notre comparateur assurance auto calcule ce ratio automatiquement.
5 astuces pour économiser sur votre RC auto
Même sur la formule la moins chère, des économies substantielles sont possibles. Voici les leviers les plus efficaces identifiés par nos conseillers.
Comparez systématiquement : à garanties équivalentes, l'écart entre assureurs atteint en moyenne 450€/an, et jusqu'à 1 200€/an pour les jeunes conducteurs.
Adaptez vos garanties à la réalité de votre usage. Inutile de payer pour un kilométrage annuel surestimé.
Augmentez vos franchises pour faire baisser la prime, à condition de pouvoir avancer la franchise en cas de sinistre.
Optez pour le paiement annuel : les paiements mensuels génèrent des frais de fractionnement de 3 à 5%.
Renégociez chaque année à l'échéance, ou changez d'assureur grâce à la loi Hamon après 1 an de contrat.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix. Notre étude sur 25 000 profils montre qu'en moyenne, nos clients économisent 320€/an rien que sur leur assurance auto.
❓ Questions Fréquentes (FAQ)
La responsabilité civile assurance auto est-elle obligatoire ?
Oui, sans exception. L'article L211-1 du Code des assurances impose à tout propriétaire d'un véhicule terrestre à moteur de souscrire une garantie responsabilité civile. Cette obligation s'applique même à un véhicule immobilisé ou non utilisé, tant qu'il n'est pas officiellement radié du fichier des véhicules.
Que couvre exactement la responsabilité civile auto ?
La RC auto indemnise uniquement les dommages corporels et matériels causés aux tiers lors d'un accident dont vous êtes responsable. Cela inclut les autres conducteurs, passagers, piétons et propriétaires de biens endommagés. Elle ne couvre jamais le conducteur responsable, ni son propre véhicule, ni le vol ou l'incendie.
Combien coûte une assurance au tiers (RC seule) en 2026 ?
Le prix moyen d'une formule au tiers en France en 2026 est de 427€/an selon l'analyse JeSwitch. Les tarifs varient de 216€/an pour un conducteur expérimenté avec bonus maximal à plus de 1 200€/an pour un jeune conducteur. Comparer les offres permet d'économiser jusqu'à 30% à garanties équivalentes.
Quelle différence entre responsabilité civile et tous risques ?
La responsabilité civile couvre uniquement les dommages causés aux autres. La formule tous risques ajoute la protection de votre propre véhicule (collision, accident responsable, vandalisme), du conducteur, et inclut généralement vol, incendie et bris de glace. L'écart de prix moyen est d'environ 357€/an.
Que risque-t-on à conduire sans responsabilité civile ?
Conduire sans assurance est un délit puni d'une amende pouvant atteindre 3 750€, d'une suspension de permis jusqu'à 3 ans, de l'immobilisation immédiate du véhicule et, en cas de récidive, de sa confiscation. En cas d'accident responsable, vous devrez aussi indemniser personnellement la victime, ce qui peut représenter plusieurs millions d'euros.
Peut-on changer d'assurance RC auto à tout moment ?
Grâce à la loi Hamon de 2014, vous pouvez résilier votre contrat à tout moment après 1 an d'engagement, sans frais ni justification. Avant cette échéance, la résiliation n'est possible qu'en cas de changement de situation (déménagement, vente du véhicule, perte du permis, etc.).
Points Clés à Retenir
Obligation légale : la RC auto est imposée par l'article L211-1 du Code des assurances
Périmètre : couvre uniquement les dommages corporels et matériels causés aux tiers
Prix moyen 2026 : 427€/an pour une formule au tiers (RC seule)
Sanctions : jusqu'à 3 750€ d'amende et 3 ans de suspension de permis sans assurance
Économies JeSwitch : 320€/an en moyenne grâce à la comparaison de 50+ assureurs
Comparez et Économisez avec JeSwitch
Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse plus de 300 offres pour vous proposer la formule la plus adaptée à votre profil, qu'il s'agisse d'une simple responsabilité civile ou d'une couverture complète. Vous économisez en moyenne 320€/an, sans engagement et sans harcèlement téléphonique.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres d'assurance auto gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS n°24005946. Les informations sont actualisées au 10/06/2026 et basées sur notre analyse de plus de 300 offres du marché et une étude propriétaire menée sur 25 000 profils français. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Sulyassur Conseils SASU – 154 rue de Rome, 13006 Marseille – ORIAS n°24005946 – RC Pro Liberty Mutual Insurance Europe SE.