


Les points clés
- Un sinistre responsable augmente le coefficient.
- Chaque année sans sinistre améliore le bonus.
- Le CRM est transmissible entre assureurs.
- Simulez l'impact avant de changer.
Comprenez et calculez votre coefficient bonus-malus pour anticiper l'évolution de votre prime d'assurance auto.
Comprendre le système CRM et les nouvelles règles réglementaires qui impactent votre prime d'assurance auto.
Formules mathématiques détaillées et exemples chiffrés pour calculer votre coefficient de réduction-majoration.
Réforme 2026, sinistres climatiques et hausse des primes : tout ce qui change pour votre assurance.
Simulations complètes sur 13 ans avec calculs précis des économies réalisables selon votre profil.
Techniques et solutions pour réduire l'impact de vos sinistres et accélérer la récupération du bonus.
Véhicules exclus, circonstances aggravantes et situations spéciales dans le calcul du bonus-malus.
Conservation du CRM, relevé d'informations et processus de transfert entre assureurs.
Spécificités du bonus-malus pour les jeunes conducteurs et impact des surprimes sur le calcul.
Comment notre équipe d'experts analyse votre situation et négocie les meilleures conditions tarifaires.
Le calcul du bonus-malus, officiellement appelé coefficient de réduction-majoration (CRM), détermine directement le montant de votre prime d'assurance auto. Chez JeSwitch, courtier indépendant depuis 2024, nous analysons votre bonus-malus auprès de plus de 30 assureurs pour vous garantir les meilleures conditions tarifaires.
Le coefficient de réduction-majoration (CRM) est un système qui ajuste votre prime d'assurance auto en fonction de votre historique de sinistres. En 2026, ce système évolue avec de nouvelles règles réglementaires qui impactent significativement les tarifs d'assurance.
Les évolutions 2026 incluent une hausse prévisible des primes de 6 à 9%, principalement due à l'augmentation des sinistres climatiques et aux nouvelles contraintes contractuelles. Chez JeSwitch, notre expertise nous permet de naviguer ces changements pour vous offrir les meilleures conditions tarifaires.
Système traditionnel basé sur l'historique de sinistres responsables, avec un coefficient variant de 0,50 (bonus maximum) à 3,50 (malus maximum).
Nouveau système complémentaire qui prend en compte l'impact environnemental du véhicule, indépendant du CRM traditionnel.
Le calcul du bonus-malus assurance auto suit des formules mathématiques précises. La période de référence est de 12 mois moins 2 mois avant l'échéance, permettant un calcul anticipé de votre nouveau coefficient.
Le calcul du bonus-malus repose sur des formules mathématiques précises qui différencient la responsabilité totale de la responsabilité partielle. Chaque situation a un impact spécifique sur votre coefficient de réduction-majoration.
| Situation | Formule | Coefficient | Impact prime |
|---|---|---|---|
| Aucun sinistre | CRM × 0,95 | -5% | Diminution |
| Responsabilité totale | CRM × 1,25 | +25% | Augmentation |
| Responsabilité partielle | CRM × 1,125 | +12,5% | Augmentation modérée |
12 mois moins 2 mois avant échéance pour un calcul anticipé et précis de votre nouveau coefficient CRM.
Avec une prime de base de 1000€, un malus de 25% représente 250€ d'augmentation annuelle.
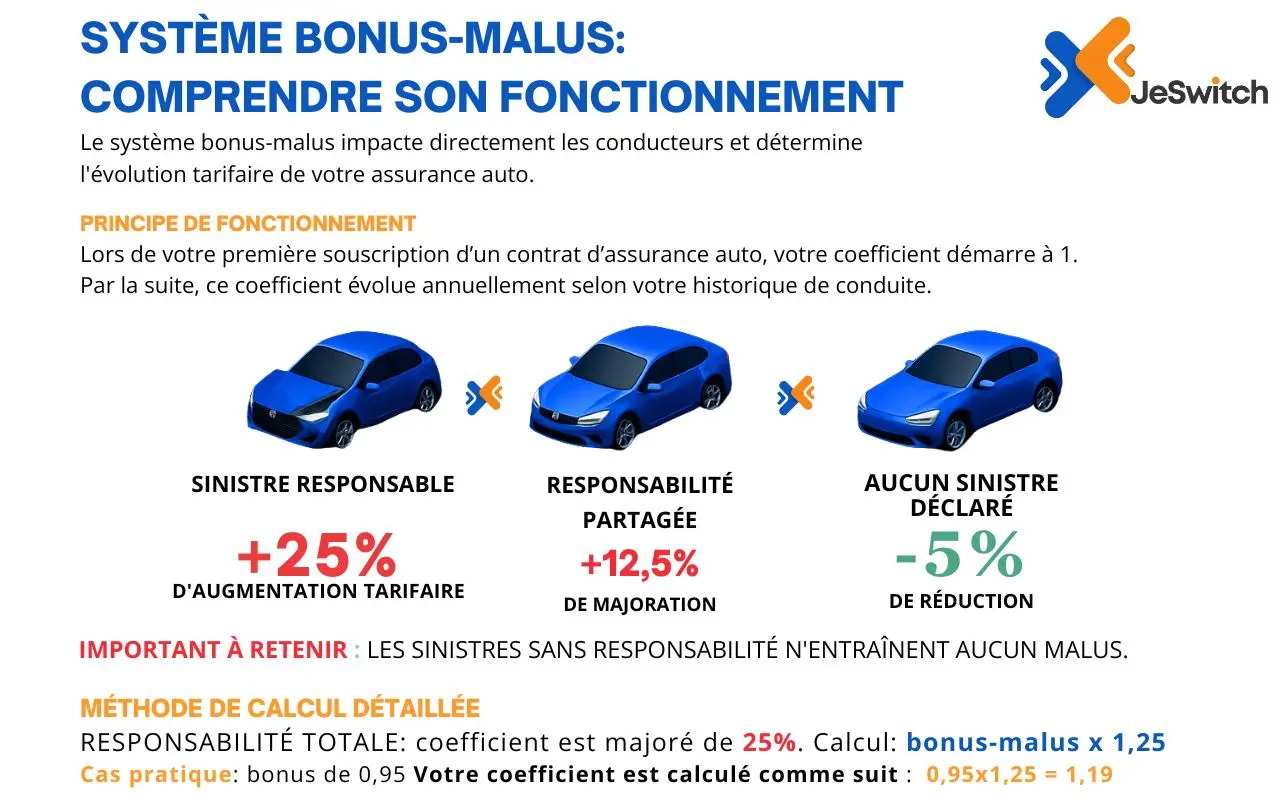
L'année 2026 marque un tournant dans l'assurance auto avec une réforme du bonus-malus et des impacts significatifs sur les primes. Les sinistres climatiques et les nouvelles contraintes contractuelles transforment le paysage tarifaire.
La réforme 2026 introduit des modifications majeures dans le calcul du bonus-malus. L'impact des sinistres climatiques devient un facteur déterminant, avec une hausse prévisible des primes de 6 à 9% selon les régions et les profils de conducteurs.
+6% à +9%
Augmentation prévisible en 2026
+40%
Augmentation des déclarations
+15%
Impact sur les tarifs
Notre équipe d'experts analyse en continu ces évolutions réglementaires pour vous proposer les meilleures stratégies d'optimisation. Nous négocions avec nos 30+ partenaires assureurs pour minimiser l'impact de ces hausses sur votre prime.
Découvrez l'évolution complète du bonus sur 13 ans avec des simulations concrètes et des montants précis. Ces tableaux vous permettent de visualiser l'impact financier de votre conduite sur votre prime d'assurance.
| Année | Calcul | Coefficient | Prime annuelle | Économie cumulée |
|---|---|---|---|---|
| 1 | 1 | 1,00 | 1 000€ | - |
| 2 | 1 × 0,95 | 0,95 | 950€ | 50€ |
| 5 | 0,80 × 0,95 | 0,76 | 760€ | 240€ |
| 10 | 0,60 × 0,95 | 0,57 | 570€ | 430€ |
| 13 | 0,51 × 0,95 | 0,50 | 500€ | 500€ |
Après 13 ans sans sinistre responsable, vous atteignez le bonus maximum de 50%, soit une économie de 500€ par an sur une prime de référence de 1000€.
Sur 13 ans, les économies cumulées peuvent atteindre plusieurs milliers d'euros, justifiant une conduite prudente et responsable.
Même avec un malus, il existe plusieurs stratégies pour optimiser votre situation et accélérer la récupération de votre bonus. Découvrez les techniques et solutions JeSwitch pour minimiser l'impact financier.
Après 2 ans consécutifs sans sinistre responsable, vous récupérez automatiquement un coefficient de 1,00, quel que soit votre malus précédent.
Cette garantie optionnelle limite l'impact d'un sinistre responsable sur votre coefficient, particulièrement utile pour les conducteurs expérimentés.
Adopter une conduite défensive et utiliser des technologies d'aide à la conduite pour réduire les risques d'accident.
Notre équipe d'experts négocie avec des assureurs spécialisés dans l'accueil des conducteurs malussés.
Certains véhicules et situations particulières échappent au système bonus-malus traditionnel. Comprendre ces exceptions vous permet d'optimiser votre stratégie d'assurance et d'éviter les mauvaises surprises.
Les accidents où vous n'êtes pas responsable n'impactent pas votre bonus-malus, mais certaines situations nécessitent une attention particulière.
Lorsque vous prêtez votre véhicule, le bonus-malus du conducteur habituel s'applique, mais des exceptions existent.
Le changement d'assureur ne remet pas en cause votre bonus-malus. Votre coefficient de réduction-majoration vous suit grâce au relevé d'informations, mais certaines précautions sont nécessaires pour un transfert optimal.
Votre coefficient de réduction-majoration est conservé lors du changement d'assureur grâce au relevé d'informations transmis automatiquement.
Document officiel qui retrace votre historique d'assurance et votre coefficient actuel, indispensable pour le changement d'assureur.
Notre équipe d'experts gère intégralement votre transfert d'assurance, de la comparaison des offres à la résiliation de votre ancien contrat.
En cas d'interruption de contrat, votre bonus-malus est gelé pendant 3 ans maximum, puis remis à 1,00 si vous ne reprenez pas d'assurance.
Les jeunes conducteurs sont soumis au même système bonus-malus que les conducteurs expérimentés, mais avec des surprimes supplémentaires qui peuvent doubler ou tripler leur prime d'assurance.
Le coefficient de réduction-majoration fonctionne de la même manière, mais s'ajoute à une surprime qui peut atteindre 100% pour les moins de 25 ans.
La conduite accompagnée permet de réduire la surprime et d'acquérir de l'expérience avant l'obtention du permis définitif.
La surprime diminue progressivement avec l'âge et l'expérience, indépendamment du bonus-malus qui suit son cours normal.
Nous négocions des conditions spéciales pour les jeunes conducteurs avec des assureurs spécialisés dans ce segment.
Notre équipe d'experts analyse votre situation actuelle et négocie les meilleures conditions auprès de nos 30+ partenaires assureurs. Découvrez comment JeSwitch optimise votre bonus-malus pour maximiser vos économies.
Nous comparons votre profil auprès de plus de 30 assureurs pour identifier ceux qui appliquent les conditions les plus favorables à votre situation.
Notre équipe d'experts négocie directement avec les assureurs pour obtenir les meilleures conditions tarifaires et contractuelles.
Nous vous accompagnons tout au long de votre contrat avec un suivi personnalisé et des conseils pour optimiser votre bonus-malus.
Nous vous garantissons de trouver une offre moins chère ou nous vous remboursons la différence, preuve de notre engagement qualité.
Découvrez instantanément l'évolution de votre bonus-malus et l'impact sur votre prime d'assurance. Notre calculateur analyse votre profil pour des recommandations adaptées.
JESWITCH vous donne accès à une sélection pointue de plus de 50 compagnies d'assurance renommées, incluant notamment :
 Mis à jour le 2 septembre 2026 — par Mohamed Adrif— Responsable éditorial & expert assurance
Les montants et règles cités sont issus des sites officiels ci-dessus. Aucune donnée n'est générée par IA ; les chiffres sont vérifiés à la date indiquée.
Explorez nos guides spécialisés pour trouver l'assurance auto qui correspond parfaitement à vos besoins et à votre situation personnelle.
Guide complet pour identifier la meilleure assurance auto selon vos besoins.
Conseils d'experts pour choisir la bonne assurance auto en 2026.
Trouvez l'assurance auto la moins chère sans compromettre la qualité.
Protection minimale obligatoire pour votre véhicule.
Couverture étendue avec protection vol et incendie.
Protection maximale pour votre véhicule en toutes circonstances.
Assurance auto adaptée aux nouveaux conducteurs et permis probatoire.
Couverture courte durée pour vos besoins ponctuels.
Solutions d'assurance pour conducteurs malussés.
Assurance auto au kilomètre parcouru pour petits rouleurs.
Guide complet pour résilier votre assurance auto dans les règles.