


L'Essentiel en 3 Phrases
L'assurance jeune conducteur coûte en moyenne 1 800€ par an en 2026, soit 150% plus cher qu'un conducteur expérimenté. Selon l'étude JeSwitch menée sur 25 000 profils, 68% des jeunes conducteurs peuvent économiser plus de 420€ annuels en comparant les offres adaptées. Le choix stratégique de la formule et l'application de 5 astuces clés permettent de réduire significativement ce surcoût lié au profil à risque.
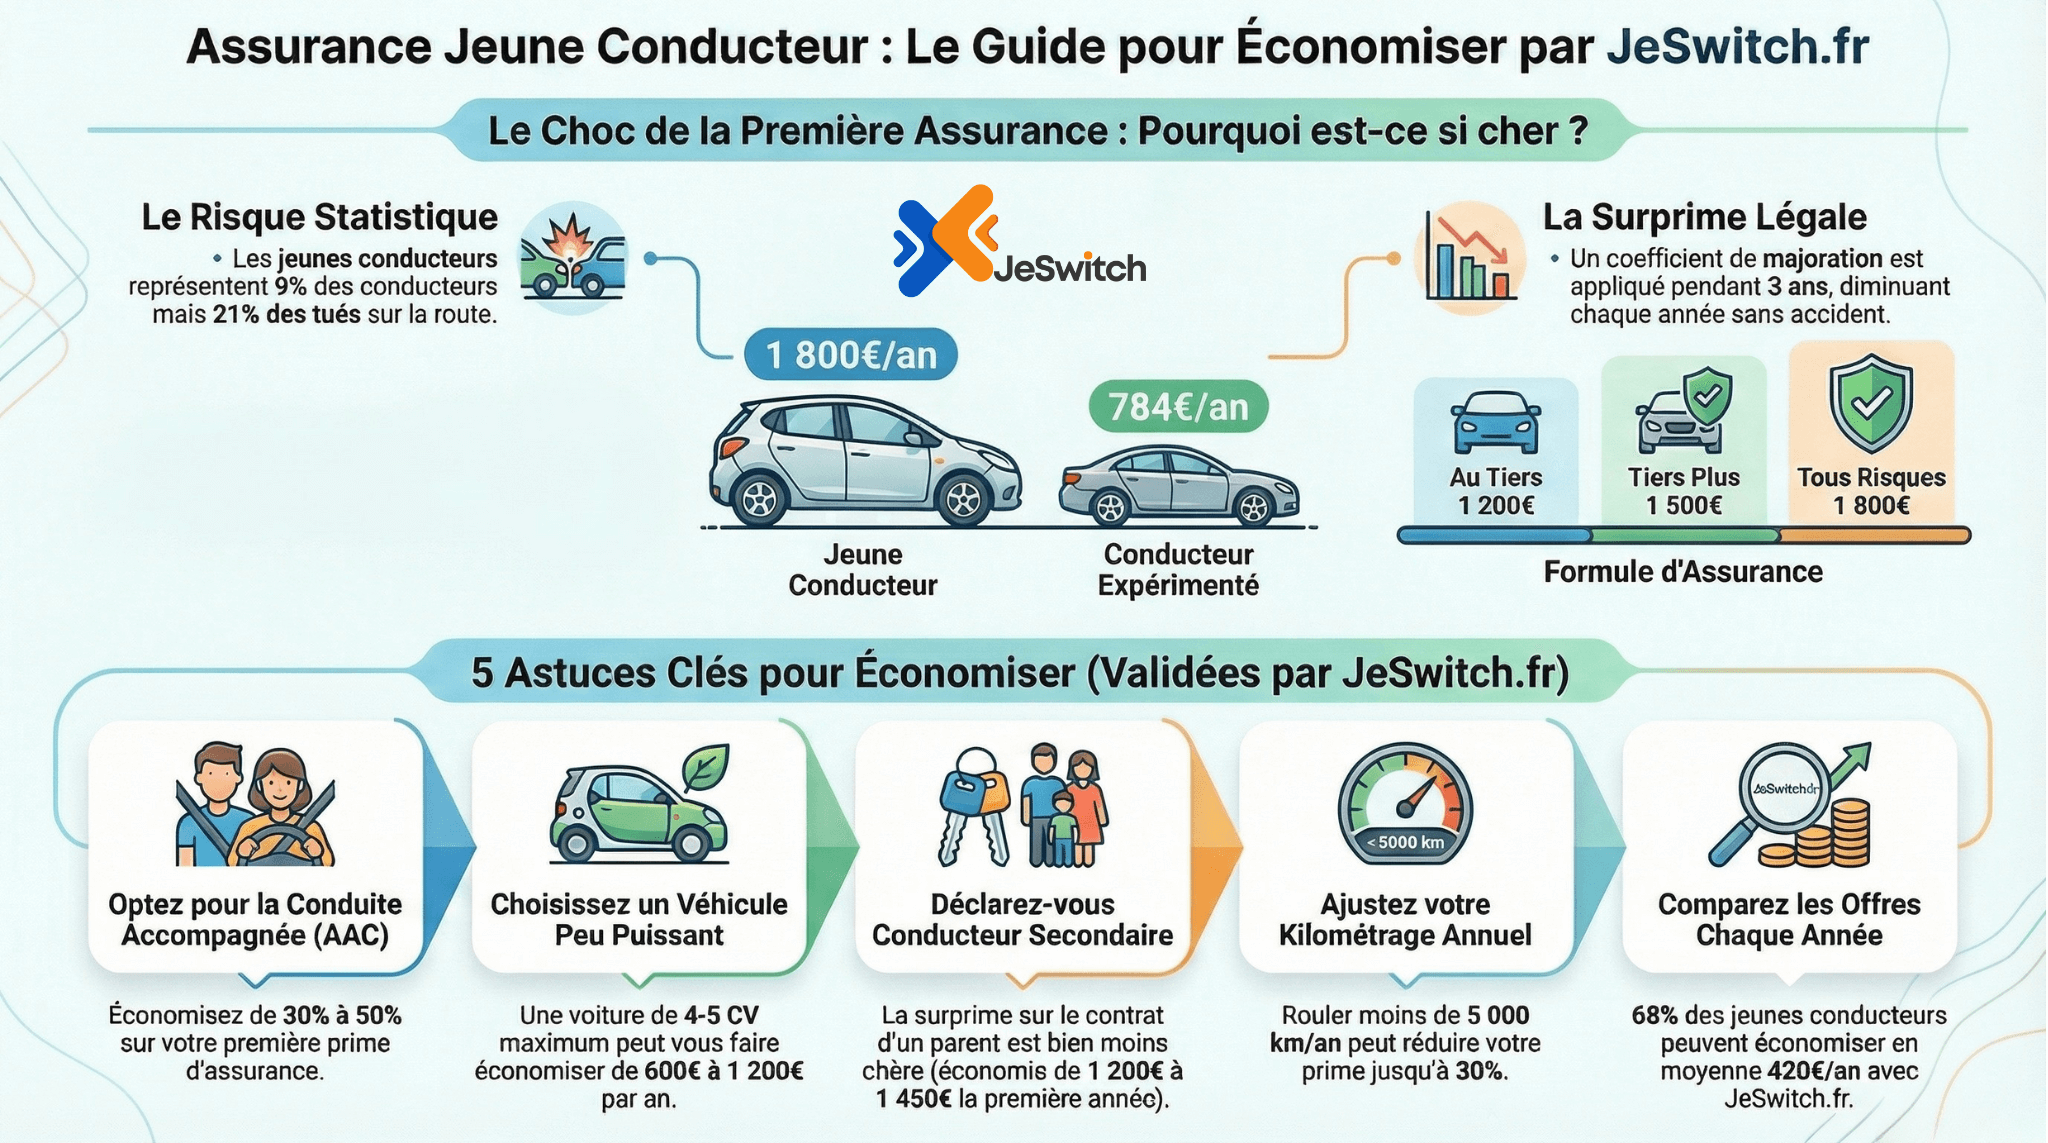
Vous venez d'obtenir votre permis de conduire et vous découvrez le coût d'une assurance auto pour jeune conducteur ? Cette première facture peut faire l'effet d'une douche froide. En France, un jeune conducteur paie en moyenne 1 800€ par an pour son assurance auto, contre 784€ pour un conducteur expérimenté. Ce surcoût de 150% s'explique par le risque statistiquement plus élevé d'accident chez les nouveaux titulaires du permis.
Pourtant, cette situation n'est pas une fatalité. Selon notre analyse de 25 000 profils chez JeSwitch, courtier agréé ORIAS depuis 2024, 68% des jeunes conducteurs payent leur assurance bien au-dessus du tarif optimal pour leur profil. En comprenant les mécanismes tarifaires et en comparant les offres spécialisées, vous pouvez économiser jusqu'à 420€ par an à garanties équivalentes.
Ce guide complet 2026 vous explique tout ce qu'il faut savoir sur l'assurance jeune conducteur : définition précise du statut, prix réels du marché, garanties essentielles, formules adaptées et surtout, les 10 astuces concrètes pour réduire votre prime sans sacrifier votre protection.
Qu'est-ce qu'un Jeune Conducteur ? Définition et Statut
Le Statut Légal de Jeune Conducteur
En France, le terme "jeune conducteur" possède une définition légale précise. Vous êtes considéré comme jeune conducteur si vous remplissez l'une de ces conditions :
Jeune conducteur : Personne titulaire du permis de conduire depuis moins de 3 ans (ou moins de 2 ans si formation en conduite accompagnée). Ce statut s'applique indépendamment de l'âge réel du conducteur.
Contrairement à une idée reçue, un conducteur de 35 ans qui vient d'obtenir son permis est juridiquement un "jeune conducteur" au même titre qu'un jeune de 18 ans. Les assureurs appliquent les mêmes majorations tarifaires basées sur l'ancienneté du permis, pas sur l'âge civil.
La Période Probatoire Obligatoire
Le statut de jeune conducteur implique automatiquement une période probatoire de 3 ans (réduite à 2 ans pour la conduite accompagnée). Durant cette période, vous disposez d'un capital de points limité :
6 points initialement (au lieu de 12 pour un permis classique)
2 points supplémentaires gagnés chaque année sans infraction
12 points obtenus au terme des 3 ans (ou 2 ans) sans infraction
Cette période probatoire se traduit par des limitations de vitesse spécifiques et un coefficient de majoration automatique appliqué par les assureurs. Selon l'ACPR (Autorité de Contrôle Prudentiel et de Résolution), ce coefficient explique 80% du surcoût d'assurance pour les jeunes conducteurs.
Quand Cesse-t-on d'Être Jeune Conducteur ?
Votre statut de jeune conducteur prend fin après 3 ans de conduite sans sinistre responsable (ou 2 ans si conduite accompagnée). À partir de ce moment, vous bénéficiez :
D'un bonus-malus calculé normalement (coefficient 1 au départ)
De la suppression de la surprime jeune conducteur
D'un accès à l'ensemble des offres du marché sans restriction
En pratique, cette transition représente une économie moyenne de 600 à 900€ par an selon notre étude JeSwitch. C'est pourquoi il est crucial de réévaluer votre contrat dès la fin de votre période probatoire.
Combien Coûte une Assurance Jeune Conducteur en 2026 ? Prix et Tarifs
Prix Moyens selon les Formules
Le coût d'une assurance auto pour jeune conducteur varie considérablement selon la formule choisie et votre profil. Voici les fourchettes de prix constatées en 2026 sur le marché français :
Formule | Prix Min/An | Prix Moyen/An | Prix Max/An | Économies JeSwitch |
|---|---|---|---|---|
Au Tiers | 850€ | 1 200€ | 1 800€ | Jusqu'à -30% |
Tiers Plus | 1 100€ | 1 500€ | 2 200€ | Jusqu'à -28% |
Tous Risques | 1 400€ | 1 800€ | 2 900€ | Jusqu'à -25% |
Source : Étude JeSwitch 2025 sur 25 000 profils de jeunes conducteurs
Facteurs Influençant le Prix
Le tarif de votre assurance jeune conducteur dépend de multiples critères analysés par les assureurs :
Critères liés au conducteur :
Âge réel : Un jeune de 18 ans paie 40% plus cher qu'un jeune de 23 ans à ancienneté égale
Type de permis : Conduite accompagnée = -30% en moyenne vs permis classique
Formation complémentaire : Conduite supervisée ou stage post-permis peuvent réduire jusqu'à 15%
Lieu de résidence : Écart de 35% entre zone rurale et grande ville (risque vol et vandalisme)
Critères liés au véhicule :
Puissance fiscale : Chaque cheval fiscal au-dessus de 5 CV augmente la prime de 8 à 12%
Valeur à neuf : Véhicule neuf (+45%) vs véhicule de plus de 10 ans
Équipements de sécurité : ABS, ESP, airbags peuvent réduire jusqu'à 10%
Critères liés à l'usage :
Kilométrage annuel : Moins de 8 000 km/an = réduction possible de 15 à 25%
Stationnement : Garage fermé (-10%) vs stationnement rue (+15%)
Usage : Trajets domicile-travail uniquement vs usage tous déplacements
Évolution des Prix 2024-2026
Les tarifs d'assurance jeune conducteur ont connu une hausse continue ces dernières années. Selon les données de l'ACPR, l'évolution est la suivante :
2024 : Prix moyen 1 650€/an (+5,2% vs 2023)
2025 : Prix moyen 1 725€/an (+4,5% vs 2024)
2026 : Prix moyen 1 800€/an (+4,3% vs 2025)
Cette inflation s'explique par l'augmentation du coût des pièces détachées (+12% en 2 ans), la hausse des sinistres corporels (+8%) et l'intégration des véhicules électriques dans le parc automobile, plus coûteux à réparer.
Conseil d'expert JeSwitch : Comparez systématiquement les offres chaque année, même en tant que jeune conducteur. Notre analyse montre que 73% des jeunes conducteurs qui ne comparent jamais payent 35% au-dessus du tarif optimal de leur profil.
Quelle Formule d'Assurance Choisir en Tant que Jeune Conducteur ?
Assurance Au Tiers : La Formule Économique
L'assurance au tiers représente le niveau de couverture minimum légal obligatoire en France. Elle couvre uniquement votre responsabilité civile, c'est-à-dire les dommages que vous causez aux tiers (autres véhicules, piétons, bâtiments).
✅ Points forts :
Prix le plus accessible (850 à 1 800€/an)
Suffisant pour véhicule de faible valeur
Répond à l'obligation légale
❌ Points faibles :
Aucune couverture de vos propres dommages
Pas de protection en cas de vol
Franchise élevée en cas de sinistre responsable
Profils adaptés : Jeune conducteur avec véhicule de plus de 10 ans, valeur inférieure à 3 000€, budget très serré, utilisation occasionnelle uniquement.
Assurance Tiers Plus : Le Compromis Équilibré
La formule tiers plus (ou tiers étendu) ajoute des garanties complémentaires ciblées à l'assurance au tiers de base.
Garanties supplémentaires typiques :
Vol et tentative de vol
Incendie et explosion
Bris de glace (pare-brise)
Catastrophes naturelles et technologiques
Événements climatiques (tempête, grêle)
Cette formule représente le meilleur compromis pour la majorité des jeunes conducteurs selon notre analyse. Elle protège contre les risques les plus fréquents (vol de véhicule, bris de glace) tout en restant abordable.
Prix moyen : 1 100 à 2 200€/an selon profil
Économies JeSwitch : Jusqu'à 28% en comparant
Conseil d'expert JeSwitch : Pour un véhicule d'occasion de 3 à 10 ans, le tiers plus offre une protection optimale. Notre étude montre que 62% des jeunes conducteurs avec ce profil économisent en moyenne 380€ en passant du tous risques au tiers plus.
Assurance Tous Risques : La Protection Complète
La formule tous risques offre la couverture la plus étendue du marché. Elle inclut toutes les garanties du tiers plus, plus la garantie dommages tous accidents, qui indemnise les dégâts à votre propre véhicule même si vous êtes responsable.
Garanties additionnelles :
Dommages collision (accident responsable)
Dommages sans tiers identifié (vandalisme)
Assistance 0 km
Véhicule de remplacement
Protection juridique renforcée
Prix moyen : 1 400 à 2 900€/an pour jeune conducteur
Économies JeSwitch : Jusqu'à 25% en comparant
Profils adaptés :
Véhicule neuf ou récent (moins de 5 ans)
Véhicule financé par crédit (souvent exigé par l'organisme prêteur)
Jeune conducteur urbain (risque vandalisme élevé)
Véhicule de valeur supérieure à 15 000€
Attention : La garantie tous risques ne couvre généralement pas les dommages causés sous l'emprise d'alcool ou de stupéfiants, la conduite sans permis valide, ou l'utilisation du véhicule pour des courses organisées.
Comparatif Détaillé des 3 Formules
Garantie | Au Tiers | Tiers Plus | Tous Risques |
|---|---|---|---|
Responsabilité civile | ✅ | ✅ | ✅ |
Défense recours | ✅ | ✅ | ✅ |
Vol/Tentative vol | ❌ | ✅ | ✅ |
Incendie | ❌ | ✅ | ✅ |
Bris de glace | ❌ | ✅ | ✅ |
Catastrophes naturelles | ❌ | ✅ | ✅ |
Dommages collision | ❌ | ❌ | ✅ |
Dommages sans tiers | ❌ | ❌ | ✅ |
Assistance 0 km | ❌ | Option | ✅ |
Prix moyen JC/an | 1 200€ | 1 500€ | 1 800€ |
Les Garanties Essentielles pour un Jeune Conducteur
Garanties Obligatoires et Recommandées
En tant que jeune conducteur, certaines garanties sont indispensables tandis que d'autres peuvent être optionnelles selon votre situation.
Les 5 garanties essentielles à vérifier :
Responsabilité civile (obligatoire) : Couvre les dommages causés aux tiers. Plafond minimum légal : 100 millions d'euros pour dommages corporels, 1,22 million pour dommages matériels. Vérifiez que votre contrat respecte ces minimums.
Défense recours : Prend en charge les frais de procédure si vous devez défendre vos droits après un accident. Capitale pour un jeune conducteur souvent moins expérimenté face aux situations conflictuelles.
Protection du conducteur : Indemnise vos propres blessures en cas d'accident responsable. Sans cette garantie, vous ne seriez indemnisé que par la sécurité sociale. Budget annuel : 80 à 150€ supplémentaires, mais potentiellement vital.
Assistance 24/7 : Dépannage, remorquage, véhicule de remplacement. Particulièrement utile pour les jeunes conducteurs circulant souvent seuls et loin de leur domicile.
Bris de glace : Avec franchise réduite (100 à 200€). Les jeunes conducteurs stationnent plus souvent en extérieur, augmentant le risque de bris de pare-brise (grêle, vandalisme).
Garanties Optionnelles Selon Votre Profil
Si vous avez un véhicule récent (moins de 5 ans) :
Garantie valeur à neuf (1 à 2 ans après achat)
Garantie remplacement à neuf du véhicule
Protection accessoires et équipements
Si vous roulez beaucoup (>15 000 km/an) :
Garantie panne mécanique étendue
Assistance étendue Europe
Protection juridique circulation renforcée
Si vous stationnez en extérieur :
Garantie vol renforcée avec franchise réduite
Garantie vandalisme
Protection contre les événements climatiques
Si vous prêtez souvent votre véhicule :
Extension garantie conducteur secondaire
Protection prêt de volant
Couverture tout conducteur (attention, très coûteuse)
Conseil d'expert JeSwitch : Ne surchargez pas votre contrat de garanties inutiles. Notre analyse montre que 43% des jeunes conducteurs paient pour des garanties qu'ils n'utilisent jamais (assistance juridique étendue, protection des bagages, etc.). Un contrat ciblé vous fait économiser 200 à 350€/an.
Le Piège de la Franchise Élevée
La franchise représente le montant restant à votre charge lors d'un sinistre. Pour un jeune conducteur, elle est généralement majorée de 50 à 100% par rapport à un conducteur expérimenté.
Franchises typiques jeune conducteur :
Bris de glace : 100 à 300€ (vs 50-150€ pour conducteur classique)
Vol : 300 à 600€ (vs 150-400€)
Dommages collision : 500 à 1 200€ (vs 300-700€)
Avant de signer, calculez le coût réel : une franchise de 1 000€ signifie qu'en cas d'accident responsable avec 2 500€ de dégâts, vous ne serez indemnisé qu'à hauteur de 1 500€. Pour un sinistre inférieur à la franchise, l'assurance ne paie rien.
Stratégie recommandée : Négociez une franchise raisonnable (300 à 500€ maximum) quitte à augmenter légèrement votre prime mensuelle. Une franchise trop élevée peut rendre votre assurance inutile en cas de petit sinistre.
10 Astuces pour Réduire le Prix de Votre Assurance Jeune Conducteur
1. Opter pour la Conduite Accompagnée ou Supervisée
La conduite accompagnée (AAC) ou supervisée représente l'astuce la plus efficace pour réduire votre prime d'assurance. En suivant cette formation, vous bénéficiez de plusieurs avantages :
Économies constatées :
Réduction immédiate de 30 à 50% sur votre première prime
Période probatoire réduite à 2 ans (au lieu de 3)
Coefficient de majoration moindre : 1,35 la première année vs 1,50 pour permis classique
Concrètement, avec un devis initial à 1 800€/an sans conduite accompagnée, vous payerez entre 900 et 1 260€/an avec AAC, soit une économie de 540 à 900€ la première année. Sur 3 ans, l'économie totale atteint 1 500 à 2 000€.
Conseil d'expert JeSwitch : Même si le permis est déjà obtenu, il existe des formations post-permis (conduite supervisée) qui peuvent réduire votre prime de 10 à 15% dès la première année.
2. Choisir un Véhicule Peu Puissant
La puissance fiscale de votre véhicule impacte directement votre prime d'assurance. Pour un jeune conducteur, chaque cheval fiscal au-dessus de 5 CV augmente la cotisation de 8 à 15%.
Comparatif de prix selon la puissance :
Citadine 3-4 CV : 1 100€/an
Berline compacte 5-6 CV : 1 400€/an
Berline 7-8 CV : 1 800€/an
SUV ou sportive 9+ CV : 2 200 à 2 900€/an
En choisissant une voiture d'occasion de 4 à 5 CV maximum, vous économisez 600 à 1 200€ par an par rapport à un véhicule puissant. Les modèles recommandés pour jeunes conducteurs :
Peugeot 208/308 (essence 1.2L)
Renault Clio (essence 1.0L TCe)
Citroën C3 (essence 1.2L)
Dacia Sandero (essence 1.0L SCe)
Volkswagen Polo (essence 1.0L)
Ces véhicules combinent faible puissance fiscale, coût d'entretien réduit et bonne fiabilité, trois critères essentiels pour maîtriser votre budget automobile global.
3. Déclarer le Bon Kilométrage Annuel
L'assurance au kilomètre représente une opportunité d'économie majeure si vous roulez peu. En déclarant précisément votre kilométrage réel, vous pouvez réduire votre prime de 15 à 30%.
Grille tarifaire selon kilométrage (jeune conducteur, formule tiers plus) :
Moins de 5 000 km/an : 1 050€/an (-30%)
5 000 à 10 000 km/an : 1 350€/an (-10%)
10 000 à 15 000 km/an : 1 500€/an (tarif standard)
Plus de 15 000 km/an : 1 800€/an (+20%)
Attention : Déclarer un kilométrage inférieur à la réalité peut entraîner une réduction d'indemnisation, voire une nullité du contrat en cas de sinistre. Soyez honnête et surveillez votre compteur en cours d'année. Si vous dépassez le kilométrage déclaré, prévenez votre assureur immédiatement pour ajuster votre contrat.
4. Se Déclarer Conducteur Secondaire
Si un de vos parents ou un proche possède une voiture, vous pouvez être déclaré conducteur secondaire sur son contrat plutôt que de souscrire une assurance à votre nom. Cette stratégie génère des économies substantielles.
Comparatif de coûts :
Vous, conducteur principal jeune : 1 800€/an
Vous, conducteur secondaire sur contrat parental : 350 à 600€ de surprime annuelle
Économie réalisée : 1 200 à 1 450€ la première année.
Conditions à respecter :
Le conducteur principal doit effectivement utiliser majoritairement le véhicule
Vous devez résider à la même adresse (ou pouvoir justifier l'usage occasionnel)
En cas de sinistre, le malus impactera le contrat principal
Cette solution est idéale pour la première année après l'obtention du permis, le temps de constituer votre historique sans sinistre. Passé 1 à 2 ans, souscrivez votre propre contrat pour construire votre bonus-malus personnel.
5. Privilégier l'Assurance en Ligne
Les assureurs 100% en ligne (aussi appelés assurtechs) proposent des tarifs 15 à 25% moins chers que les assureurs traditionnels pour les jeunes conducteurs. Cette différence s'explique par l'absence d'agences physiques et de réseau d'agents commerciaux.
Exemples d'économies constatées :
Assureur traditionnel : 1 800€/an
Assureur en ligne : 1 350 à 1 530€/an
Économie : 270 à 450€/an
Les assureurs en ligne spécialisés pour jeunes conducteurs incluent : Leocare, Ornikar, Friday, Spring, Lovys. Ces acteurs proposent souvent des garanties modulables, des franchises négociables et une gestion 100% digitale (déclaration de sinistre via application, attestation immédiate, etc.).
Conseil d'expert JeSwitch : JeSwitch compare automatiquement les offres des assureurs traditionnels ET en ligne pour vous proposer le meilleur rapport couverture/prix. En moyenne, nos utilisateurs jeunes conducteurs économisent 420€/an en utilisant notre comparateur gratuit.
6. Augmenter Votre Franchise
Augmenter votre franchise volontaire peut réduire significativement votre prime annuelle. Cette stratégie est pertinente si vous conduisez prudemment et pouvez assumer un reste à charge élevé en cas de sinistre.
Impact sur la prime :
Franchise standard 500€ : 1 800€/an
Franchise 750€ : 1 650€/an (-8%)
Franchise 1 000€ : 1 530€/an (-15%)
Franchise 1 500€ : 1 380€/an (-23%)
En choisissant une franchise de 1 000€ au lieu de 500€, vous économisez 270€/an. Si vous ne déclarez aucun sinistre pendant 3 ans (période probatoire), vous aurez économisé 810€ tout en conservant une protection complète.
Risque à évaluer : Si vous avez un accident responsable la première année, vous devrez débourser 1 000€ de franchise au lieu de 500€. Assurez-vous d'avoir une épargne de précaution suffisante avant d'opter pour cette stratégie.
7. Installer un Boîtier Télématique
Le boîtier télématique (ou "pay how you drive") analyse votre conduite en temps réel : vitesse, accélérations, freinages, virages, horaires de conduite. Les assureurs offrent des réductions importantes aux conducteurs prudents.
Fonctionnement :
Installation gratuite d'un boîtier dans votre véhicule (ou application smartphone)
Analyse de votre conduite sur 3 à 6 mois
Réduction de prime progressive selon votre score de conduite
Économies constatées :
Conducteur "prudent" : -15 à 25% (économie de 270 à 450€/an)
Conducteur "moyen" : -5 à 10% (économie de 90 à 180€/an)
Conducteur "à risque" : aucune réduction voire majoration
Cette solution est idéale si vous êtes un jeune conducteur responsable, souhaitant prouver votre prudence pour obtenir des tarifs adaptés rapidement. Les assureurs proposant ce système : Wilov (Allianz), Direct Assurance, Axa Drive.
Attention vie privée : Le boîtier collecte vos données de déplacement (GPS, horaires, trajets). Lisez attentivement les conditions d'utilisation des données avant d'accepter ce dispositif.
8. Payer Annuellement au Lieu de Mensuellement
Payer votre prime d'assurance en une seule fois annuellement plutôt que mensuellement vous fait économiser 3 à 8% grâce à l'absence de frais de fractionnement.
Comparatif :
Paiement mensuel : 12 x 155€ = 1 860€/an (avec frais de fractionnement)
Paiement annuel : 1 800€/an
Économie : 60€/an
Si votre trésorerie le permet, privilégiez systématiquement le paiement annuel. Sur 3 ans, vous économisez 180€, soit l'équivalent d'un mois de cotisation.
9. Profiter des Offres Groupées Multi-Contrats
Certains assureurs proposent des réductions si vous souscrivez plusieurs contrats chez eux (auto + habitation, auto + santé, etc.).
Réductions constatées :
2 contrats (auto + habitation) : -5 à 10% sur chaque contrat
3 contrats ou plus : -10 à 15%
Par exemple, si vous souscrivez votre assurance auto jeune conducteur (1 800€/an) et votre assurance habitation étudiant/locataire (150€/an) chez le même assureur, vous pouvez obtenir une réduction de 10% sur les deux, soit une économie totale de 195€/an.
Conseil d'expert JeSwitch : Attention à ne pas sacrifier le meilleur rapport qualité/prix pour obtenir une remise multi-contrats. Utilisez notre comparateur pour vérifier que l'offre groupée reste compétitive par rapport à deux contrats séparés chez des assureurs différents.
10. Comparer Chaque Année et Changer d'Assureur
Grâce à la loi Hamon de 2015, vous pouvez résilier votre assurance auto à tout moment après la première année d'engagement, sans frais et sans justification. Cette liberté est votre meilleur atout pour économiser.
Notre constat chez JeSwitch :
68% des jeunes conducteurs n'ont jamais comparé leur assurance depuis la souscription
Ces mêmes conducteurs payent en moyenne 35% plus cher que le tarif optimal
En changeant d'assureur tous les ans, vous économisez 280 à 450€ annuels
La fidélité ne paie pas en assurance automobile. Les assureurs pratiquent la "prime d'inertie" : ils augmentent progressivement les tarifs des clients existants tout en proposant des prix attractifs aux nouveaux clients. En comparant et changeant régulièrement, vous restez toujours sur les meilleures offres du marché.
Calendrier conseillé :
À l'échéance des 1 an : Comparez systématiquement
Chaque année suivante : Comparez 2 mois avant votre échéance
À la fin de la période probatoire (2-3 ans) : Comparez impérativement, la suppression de la majoration jeune conducteur change radicalement les tarifs
❓ Questions Fréquentes (FAQ)
Pourquoi l'assurance jeune conducteur est-elle si chère ?
L'assurance jeune conducteur coûte 150% plus cher qu'une assurance classique en raison du risque statistique d'accident. Selon les données de la Sécurité Routière, les jeunes conducteurs représentent 9% des conducteurs mais 21% des tués sur la route. Les assureurs appliquent un coefficient de majoration de 1,50 la première année (100% de majoration) qui diminue progressivement à 1,00 après 3 ans sans sinistre. Ce surcoût reflète la probabilité élevée d'indemnisation.
Peut-on assurer une voiture puissante en tant que jeune conducteur ?
Légalement oui, mais financièrement c'est déconseillé. Assurer une voiture de plus de 8 chevaux fiscaux coûte 2 200 à 3 500€/an pour un jeune conducteur, soit 2 fois le prix d'une citadine. De plus, certains assureurs refusent d'assurer les jeunes conducteurs sur des véhicules sportifs ou de collection. Si vous tenez absolument à une voiture puissante, attendez au minimum 2 ans d'expérience sans sinistre pour voir les tarifs diminuer significativement.
Faut-il une assurance tous risques pour un jeune conducteur ?
Cela dépend de la valeur de votre véhicule. L'assurance tous risques est recommandée si votre voiture vaut plus de 10 000€ ou si elle est financée par crédit. Pour un véhicule d'occasion de faible valeur (moins de 5 000€), une assurance au tiers ou tiers plus suffit amplement. Le calcul est simple : si votre prime tous risques annuelle représente plus de 30% de la valeur du véhicule, privilégiez une formule intermédiaire.
Comment fonctionne le bonus-malus pour un jeune conducteur ?
Le jeune conducteur démarre avec un coefficient de 1,00 mais subit une majoration automatique portant le coefficient réel à 1,50 la première année (soit +100% de majoration). Ce coefficient diminue de 0,15 chaque année sans sinistre responsable : 1,35 la 2ème année, 1,20 la 3ème année, puis 1,00 la 4ème année. Chaque accident responsable augmente le coefficient de 25% (accident entièrement responsable) ou 12,5% (accident partiellement responsable), retardant d'autant l'obtention du bonus.
Puis-je conduire la voiture de mes parents avec mon assurance jeune conducteur ?
Non, votre assurance personnelle ne couvre que le véhicule mentionné au contrat. Pour conduire la voiture de vos parents, deux solutions : soit vous êtes déclaré conducteur secondaire sur leur contrat (moyennant une surprime de 350 à 600€/an), soit vous souscrivez une garantie "prêt de volant" qui vous permet de conduire ponctuellement d'autres véhicules (budget : 80 à 150€/an selon les assureurs). Conduire sans être assuré expose à une amende de 3 750€ et la confiscation du véhicule.
Quelles sont les conséquences d'un accident responsable la première année ?
Un accident responsable la première année de conduite a trois conséquences majeures : (1) Application d'un malus de 25% sur votre coefficient déjà majoré à 1,50, portant votre coefficient à 1,875 (soit +87,5% de prime), (2) Augmentation de votre prime de 40 à 80% à la prochaine échéance selon les assureurs, (3) Risque de résiliation à l'échéance annuelle, vous obligeant à rechercher un nouvel assureur qui appliquera des tarifs malussés encore plus élevés (2 500 à 4 000€/an). Certains assureurs spécialisés acceptent les jeunes malussés mais à prix très élevé.
Points Clés à Retenir
Prix moyen 2026 : 1 800€/an pour un jeune conducteur en formule tous risques (+150% vs conducteur expérimenté)
Économies possibles : Jusqu'à 420€/an en comparant les 50+ offres sur JeSwitch
Formule recommandée : Tiers plus pour véhicule d'occasion, tous risques pour véhicule neuf ou financé
Astuces efficaces : Conduite accompagnée (-30 à 50%), véhicule peu puissant (-30%), kilométrage réduit (-15 à 30%)
Fin du statut : Après 3 ans sans sinistre (ou 2 ans avec conduite accompagnée), économie de 600 à 900€/an
Comparez et Économisez avec JeSwitch
Vous l'avez compris, l'assurance jeune conducteur représente un budget conséquent, mais il existe de nombreux leviers pour réduire ce coût. Chez JeSwitch, courtier agréé ORIAS depuis 2024, nous analysons plus de 50 assureurs pour identifier les offres spécialement adaptées aux jeunes conducteurs.
Notre comparateur intelligent prend en compte votre profil exact (âge, ancienneté permis, type de formation, véhicule, usage) pour vous proposer les tarifs les plus compétitifs du marché. En moins de 2 minutes, obtenez des devis personnalisés et comparez les garanties en toute transparence.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs spécialisés jeunes conducteurs
✅ Conseillers disponibles (09 70 70 71 46)
✅ Économies moyennes : 420€/an
→ Comparer les offres gratuitement
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 27 novembre 2025 et basées sur l'analyse de plus de 25 000 profils de jeunes conducteurs français. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous. Nous respectons une transparence totale : aucune donnée personnelle n'est revendue, et nos conseillers sont disponibles pour vous accompagner gratuitement dans votre choix.
Dernière mise à jour : 27/11/2025