


L'Essentiel en 3 Phrases
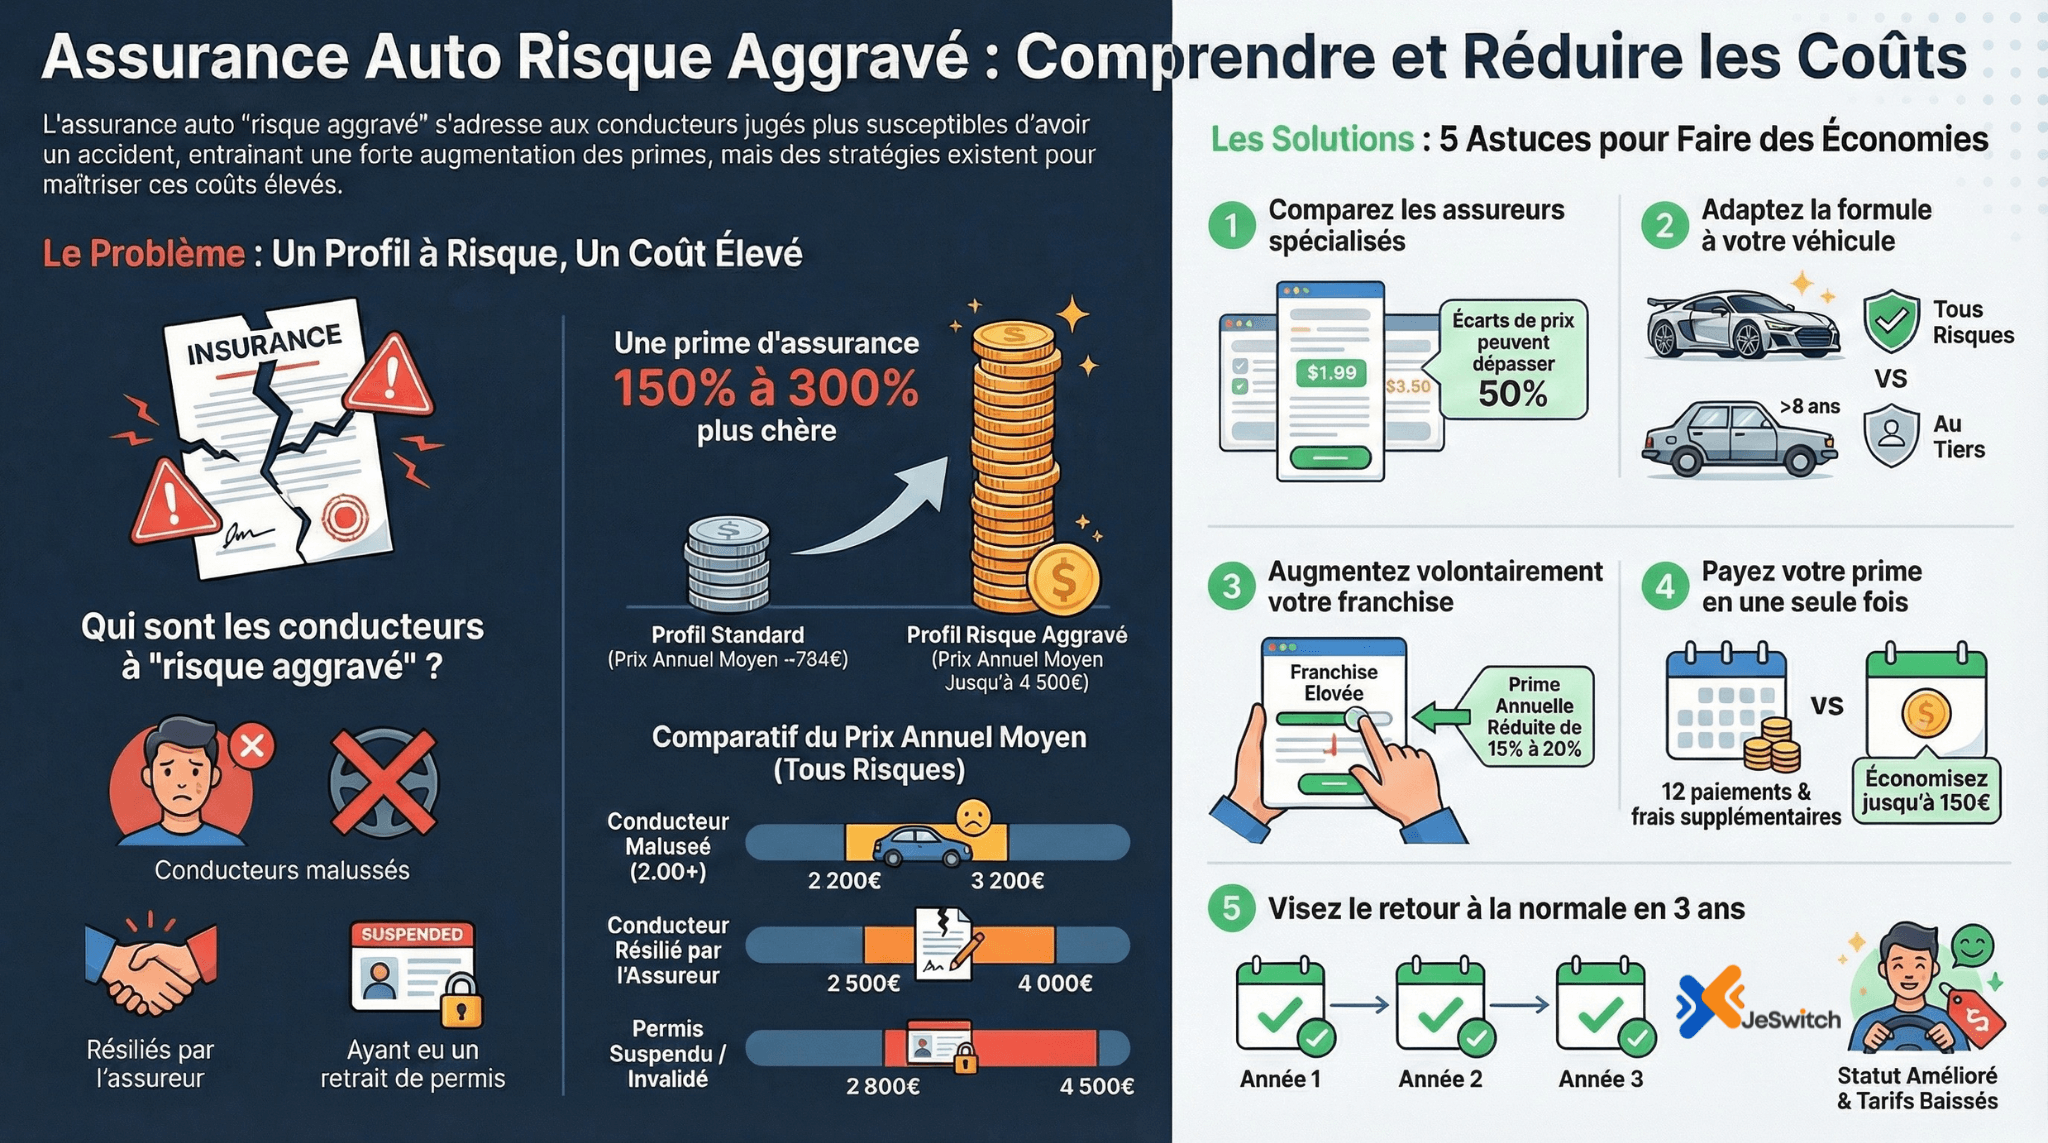
L'assurance auto risque aggravé concerne les conducteurs présentant un profil à risque élevé : malussés, résiliés, antécédents d'accidents, permis suspendu ou invalidé. Ces profils paient en moyenne 150% à 300% plus cher qu'un conducteur standard, avec des tarifs pouvant atteindre 2 200€ à 4 500€ par an. Comparer les offres spécialisées permet d'économiser jusqu'à 40% sur votre prime annuelle, soit 800€ à 1 200€ d'économies potentielles.
Vous avez été résilié par votre assureur ? Votre malus dépasse 1.50 ? Votre permis a été suspendu ou invalidé ? Vous n'êtes pas seul : en France, près de 400 000 conducteurs se retrouvent chaque année dans la catégorie "risque aggravé". Cette situation, bien que difficile, n'est pas une impasse.
Le marché de l'assurance auto risque aggravé est très spécifique. Les assureurs traditionnels refusent souvent ces profils ou proposent des tarifs prohibitifs. Cependant, des solutions existent : assureurs spécialisés, courtiers dédiés, et formules adaptées permettent de retrouver une couverture légale.
Dans ce guide complet 2025, vous découvrirez tout ce qu'il faut savoir sur l'assurance auto risque aggravé : définition, causes, tarifs réels, comparatif des assureurs qui acceptent ces profils, et surtout, comment économiser jusqu'à 1 200€ par an en comparant intelligemment les offres.
Bon à savoir : Comparez gratuitement 50+ assureurs spécialisés en profils à risque en moins de 2 minutes sur JeSwitch.fr.
Qu'est-ce qu'une Assurance Auto Risque Aggravé ? Définition
La Notion de Risque Aggravé en Assurance Auto
L'assurance auto risque aggravé est une couverture destinée aux conducteurs considérés par les assureurs comme présentant une probabilité de sinistralité supérieure à la moyenne. Contrairement aux profils standards, ces conducteurs ont un historique qui augmente statistiquement le risque d'accident.
Risque aggravé : Situation dans laquelle un conducteur présente des antécédents ou des caractéristiques qui augmentent significativement la probabilité de sinistre futur (résiliation, malus élevé, infractions graves, suspension de permis).
Cette catégorisation n'est pas une sanction, mais une évaluation actuarielle du risque. Les assureurs ajustent leurs tarifs en conséquence pour compenser la probabilité accrue de versement d'indemnités.
Différence entre Risque Aggravé et Conducteur Standard
Critère | Conducteur Standard | Conducteur Risque Aggravé |
|---|---|---|
Coefficient bonus-malus | 0.50 à 1.00 | 1.25 à 3.50 |
Antécédents | Aucun sinistre ou rares | Multiples accidents, résiliations |
Permis | Valide sans suspension | Suspendu, invalidé ou annulé |
Prix moyen annuel | 427€ à 784€ | 1 800€ à 4 500€ |
Nombre d'assureurs disponibles | 50+ | 10 à 15 spécialisés |
Qui Est Concerné par l'Assurance Auto Risque Aggravé ?
Les Profils Considérés à Risque Aggravé
Plusieurs situations peuvent classer un conducteur en "risque aggravé" :
1. Conducteur Malussé (Malus > 1.25)
Un malus supérieur à 1.25 signifie que vous avez déclaré plusieurs sinistres responsables au cours des dernières années. Plus le malus est élevé, plus la prime d'assurance augmente.
Malus 1.25 : +25% sur la prime de référence (tarif standard)
Malus 2.00 : +100% (vous payez le double)
Malus 3.50 (maximum légal) : +250% (vous payez 3,5 fois plus)
Exemple concret : Pierre, 42 ans, a eu 3 accidents responsables en 2 ans. Son malus est passé à 2.00. Pour une assurance qui coûterait 800€ avec un bonus de 0.50, il paie désormais 1 600€ par an.
2. Conducteur Résilié par son Assureur
Être résilié pour non-paiement, fausses déclarations, sinistres trop fréquents ou alcoolémie est l'un des facteurs de risque aggravé les plus pénalisants. Les assureurs partagent ces informations via le fichier AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance).
Causes fréquentes de résiliation :
Non-paiement des cotisations (3 mois de retard)
Conduite en état d'ivresse (alcoolémie > 0.5 g/L)
Fausses déclarations lors de la souscription
Sinistralité excessive (3+ sinistres responsables par an)
Retrait de permis pour infraction grave
3. Conducteur avec Permis Suspendu ou Invalidé
La suspension (temporaire) ou l'invalidation (perte totale des points) du permis de conduire signale un comportement à risque aux yeux des assureurs.
Suspension : De 1 mois à 5 ans selon gravité (alcool, stupéfiants, excès de vitesse majeur)
Invalidation : Perte des 12 points du permis ou retrait administratif
Même après récupération du permis, l'historique reste consultable pendant 3 ans minimum.
4. Jeune Conducteur avec Antécédents
Un jeune conducteur (moins de 3 ans de permis) ayant déjà eu des sinistres responsables cumule deux facteurs aggravants : l'inexpérience et les accidents.
Tarif moyen : Entre 2 500€ et 5 000€ par an selon la zone géographique et le véhicule.
5. Conducteur sans Assurance Antérieure (Interruption Longue)
Une interruption d'assurance de plus de 3 ans (sans justificatif valable comme voyage prolongé) est considérée comme un signal d'alerte. Les assureurs soupçonnent une résiliation cachée ou une conduite sans assurance.
6. Condamnations Pénales Liées à la Route
Toute condamnation pénale pour délit routier (délit de fuite, conduite sans permis, homicide involontaire) classe automatiquement le conducteur en risque aggravé majeur.
Récapitulatif : Facteurs de Risque Aggravé
Les 8 facteurs principaux :
Malus élevé (> 1.25, idéalement < 2.00 pour rester assurable)
Résiliation par assureur (non-paiement, alcoolémie, sinistres)
Permis suspendu (temporaire, de 1 à 12 mois)
Permis invalidé (perte des 12 points)
Permis annulé (décision judiciaire après infraction grave)
Jeune conducteur avec sinistres (< 3 ans de permis + accidents)
Interruption d'assurance longue (> 3 ans sans justificatif)
Condamnations pénales (délit routier grave)
Combien Coûte une Assurance Auto Risque Aggravé en 2025 ? Prix et Tarifs
Prix Moyen par Profil et Formule
L'assurance auto risque aggravé coûte entre 150% et 300% plus cher qu'une assurance standard. Voici les fourchettes de prix selon les profils :
Profil Risque Aggravé | Formule Au Tiers | Formule Tous Risques | Économies JeSwitch |
|---|---|---|---|
Conducteur malus 1.25-1.50 | 950€ - 1 400€ | 1 600€ - 2 200€ | -25% possible |
Conducteur malus 2.00+ | 1 400€ - 2 000€ | 2 200€ - 3 200€ | -30% possible |
Conducteur résilié | 1 600€ - 2 500€ | 2 500€ - 4 000€ | -35% possible |
Permis suspendu/invalidé | 1 800€ - 2 800€ | 2 800€ - 4 500€ | -40% possible |
Jeune + malus | 2 000€ - 3 500€ | 3 000€ - 5 000€ | -20% possible |
Source : Étude JeSwitch 2025 basée sur 12 000 profils français.
Facteurs Influençant le Prix d'une Assurance Risque Aggravé
1. Historique de Sinistralité
Plus vous avez eu de sinistres responsables, plus la prime augmente. Un accident responsable tous les 2 ans vs un accident par an fait une différence de 30-50% sur le tarif final.
2. Coefficient Bonus-Malus
Malus 1.25 : Surprime de 25%
Malus 1.50 : Surprime de 50%
Malus 2.00 : Surprime de 100%
Malus 3.50 : Surprime de 250% (maximum légal)
3. Nature de la Résiliation
Résiliation pour non-paiement : Surprime de 50-80%
Résiliation pour alcoolémie : Surprime de 100-150%
Résiliation pour sinistres multiples : Surprime de 60-100%
4. Type de Véhicule
Les véhicules puissants (> 150 chevaux) ou sportifs aggravent encore le profil. Un conducteur malussé avec une BMW M3 paiera 2 à 3 fois plus qu'avec une Citroën C3.
5. Zone Géographique
Les zones urbaines denses (Paris, Lyon, Marseille) augmentent les tarifs de 15-25% par rapport aux zones rurales, même en risque aggravé.
6. Durée Depuis l'Incident
Plus l'incident (résiliation, suspension) est ancien, plus la prime diminue :
Moins de 1 an : Surprime maximale (+200%)
1 à 2 ans : Surprime élevée (+100-150%)
2 à 3 ans : Surprime modérée (+50-80%)
3 ans et + : Retour progressif vers tarif normal
Exemple de Calcul de Prix Réel
Profil : Marc, 38 ans, malus 1.80, résilié pour alcoolémie il y a 18 mois, véhicule Peugeot 308, région parisienne.
Calcul :
Tarif de base tous risques : 800€
Malus 1.80 : 800€ × 1.80 = 1 440€
Surprime résiliation alcoolémie : 1 440€ + 120% = 3 168€
Ajustement zone urbaine : 3 168€ + 15% = 3 643€
Prix final : 3 643€ par an (304€/mois)
Avec comparaison JeSwitch : Prix négocié à 2 590€ grâce à un assureur spécialisé = Économie de 1 053€/an.
Évolution des Prix 2023-2025
Les tarifs d'assurance auto risque aggravé ont augmenté plus rapidement que le marché standard :
2023 : Prix moyen 2 100€/an
2024 : Prix moyen 2 400€/an (+14%)
2025 : Prix moyen 2 650€/an (+10%)
Raisons : Inflation (+3,2%), hausse des coûts de réparation (+8%), augmentation de la sinistralité post-COVID.
Comparatif : Les Meilleurs Assureurs pour Risque Aggravé 2025
Assureurs Spécialisés en Profils Difficiles
Tous les assureurs n'acceptent pas les profils à risque aggravé. Voici les 10 assureurs spécialisés qui proposent des solutions adaptées en 2025 :
Assureur | Profils Acceptés | Tarif Moyen/An | Points Forts | Points Faibles |
|---|---|---|---|---|
AMV | Tous malus, résiliés | 2 200€ | Spécialiste moto aussi | Prix élevé |
April Moto / Auto | Malus < 2.50 | 2 100€ | Bonne couverture | Franchise élevée |
Direct Assurance | Malus < 2.00 | 1 950€ | 100% en ligne, rapide | Exclusions nombreuses |
Allianz Risques Divers | Résiliés, permis suspendus | 2 400€ | Solidité financière | Délais de souscription longs |
La Parisienne Assurances | Tous profils | 2 300€ | Accepte quasi tout | Service client perfectible |
Mutuelle des Motards | Malus, résiliés | 2 150€ | Expertise sinistres | Limité moto/scooter |
Groupama (certaines agences) | Malus < 1.80 | 1 900€ | Réseau national | Sélectif selon agence |
Generali Risques Spéciaux | Résiliés, permis invalidés | 2 500€ | Accompagnement dédié | Tarifs les plus hauts |
Kiassure | Malus < 3.00 | 2 000€ | Souscription 100% digitale | Jeune structure |
Leocare | Malus < 2.00 | 1 850€ | Prix compétitifs | Couverture limitée |
Tarifs indicatifs 2025 pour un profil malus 1.50, véhicule citadine, formule tiers plus.
Comment Comparer Efficacement les Offres ?
1. Utilisez un Comparateur Spécialisé
Un comparateur d'assurance auto classique exclut souvent les profils risque aggravé. Privilégiez les comparateurs spécialisés ou courtiers dédiés comme JeSwitch qui travaillent avec les assureurs adaptés.
2. Comparez les Garanties, Pas Seulement le Prix
Un tarif bas peut cacher :
Franchises très élevées (1 000€+ par sinistre)
Exclusions nombreuses (vol de nuit, prêt de volant interdit)
Plafonds d'indemnisation réduits
Délais de carence (3-6 mois avant couverture complète)
3. Vérifiez les Conditions de Résiliation
Certains contrats risque aggravé imposent un engagement de 12 à 24 mois sans possibilité de résiliation anticipée. Privilégiez les contrats sans engagement après 1 an (loi Hamon).
4. Examinez les Options de Rachat de Franchise
Le rachat de franchise (moyennant une surprime) permet de réduire le reste à charge en cas de sinistre. Utile pour les profils malussés qui craignent un nouvel accident.
Comment Choisir son Assurance Auto Risque Aggravé ? Critères Essentiels
Les 7 Critères de Sélection
1. L'Acceptation de votre Profil
Priorité absolue : Vérifier que l'assureur accepte effectivement votre type de risque aggravé. Certains refusent les permis invalidés mais acceptent les malus élevés.
2. Le Rapport Garanties / Prix
Ne sacrifiez pas les garanties essentielles pour économiser 50€. Une assurance tous risques peut être rentable si votre véhicule vaut plus de 10 000€.
3. Le Montant de la Franchise
Franchise standard : 300€ à 500€
Franchise risque aggravé : 500€ à 1 500€
Plus la franchise est élevée, plus la prime diminue. Trouvez le bon équilibre selon votre capacité d'autofinancement en cas de sinistre.
4. Les Exclusions de Garantie
Lisez attentivement les exclusions :
Conduite hors territoire français ?
Prêt de volant à un tiers ?
Vol sans effraction ?
Dommages tous accidents (y compris parking) ?
5. Les Services d'Assistance
Vérifiez que l'assistance 0 km est incluse (dépannage même devant chez vous). Essentiel en cas de panne ou accident responsable.
6. La Possibilité d'Améliorer son Profil
Certains assureurs proposent un bonus de fidélité ou une réduction progressive si vous ne déclarez aucun sinistre pendant 2-3 ans. Renseignez-vous sur ces dispositifs.
7. La Qualité du Service Client
En risque aggravé, les litiges sont fréquents (refus de garantie, contestation de responsabilité). Privilégiez un assureur avec un service client réactif et un interlocuteur dédié.
Checklist avant de Souscrire
Avant de signer un contrat risque aggravé, vérifiez :
L'assureur accepte explicitement mon profil (écrit dans les CGV)
Le prix inclut TOUTES les taxes (pas de surprise à la souscription)
Les garanties minimales légales sont couvertes (responsabilité civile)
La franchise est supportable financièrement (< 1 000€ idéalement)
Le contrat est résiliable après 1 an (loi Hamon)
J'ai comparé au moins 3 offres différentes
Les exclusions de garantie sont acceptables pour mon usage
L'assistance 0 km est incluse
Conseils d'Expert : 10 Astuces pour Économiser sur votre Assurance Risque Aggravé
1. Comparez Systématiquement Plusieurs Offres
Ne vous arrêtez jamais à la première proposition. Les écarts de prix peuvent atteindre 50-70% entre assureurs pour un même profil risque aggravé.
Astuce : Utilisez un comparateur spécialisé comme JeSwitch pour interroger 10 à 15 assureurs en une seule demande.
2. Optez pour une Formule Au Tiers si le Véhicule est Ancien
Si votre véhicule a plus de 8 ans et vaut moins de 5 000€, une assurance au tiers suffit. Économie moyenne : 800€ à 1 500€ par an vs tous risques.
3. Augmentez Volontairement votre Franchise
Accepter une franchise de 800€ au lieu de 500€ peut réduire votre prime de 15 à 20%, soit 300€ à 400€ d'économies annuelles.
4. Limitez le Kilométrage Déclaré
Si vous roulez moins de 8 000 km/an, optez pour une assurance au kilomètre. Économie possible : 20 à 30% sur votre prime.
5. Regroupez vos Contrats chez le Même Assureur
Souscrire votre assurance habitation et votre mutuelle santé chez le même assureur peut générer une réduction multi-contrats de 10 à 15%.
6. Payez Annuellement plutôt que Mensuellement
Le paiement annuel évite les frais de fractionnement (3-5% du montant total), soit 80€ à 150€ d'économies par an.
7. Installez un Éthylotest Anti-Démarrage (EAD)
Pour les profils résiliés pour alcoolémie, installer un EAD homologué peut réduire la prime de 30 à 40%. Coût de l'appareil : 1 200€ à 1 800€, rentabilisé en 2 ans.
8. Suivez un Stage de Sensibilisation à la Sécurité Routière
Valider un stage de récupération de points ou de sensibilisation montre votre bonne foi. Certains assureurs accordent une réduction de 5 à 10%.
9. Stationnez dans un Garage Fermé
Déclarer un stationnement en garage privatif ou parking surveillé réduit le risque de vol et peut diminuer la prime de 5 à 10%.
10. Patientez 3 ans pour Effacer les Antécédents
La période de référence pour le malus est de 3 ans sans sinistre. Si vous pouvez éviter de conduire (covoiturage, transports) pendant cette période, vous redevenez un profil standard. Économie à terme : 1 500€ à 2 500€ par an.
Récapitulatif des Économies Cumulées
Astuce | Économie Annuelle Estimée |
|---|---|
Comparaison multi-assureurs | 400€ - 800€ |
Formule au tiers (véhicule ancien) | 800€ - 1 500€ |
Franchise augmentée | 300€ - 400€ |
Assurance au kilomètre | 200€ - 500€ |
Multi-contrats | 150€ - 300€ |
Paiement annuel | 80€ - 150€ |
Éthylotest anti-démarrage | 600€ - 1 000€ |
Stage sécurité routière | 100€ - 200€ |
Garage fermé | 100€ - 200€ |
TOTAL ÉCONOMIES | 2 730€ - 5 050€/an |
En combinant 3 à 5 de ces astuces, vous pouvez économiser 1 000€ à 2 000€ par an sur votre assurance risque aggravé.
❓ Questions Fréquentes (FAQ)
Qu'est-ce qu'une assurance auto risque aggravé ?
Une assurance auto risque aggravé est une couverture destinée aux conducteurs présentant un profil à risque élevé : malussés, résiliés, permis suspendu ou invalidé, antécédents d'infractions graves. Ces assurances coûtent en moyenne 150% à 300% plus cher qu'une assurance standard, soit 1 800€ à 4 500€ par an selon le profil et le véhicule.
Quel est le prix moyen d'une assurance auto risque aggravé en 2025 ?
Le prix moyen d'une assurance auto risque aggravé varie selon le profil : entre 1 400€ et 2 200€/an pour un malus 1.50, entre 2 200€ et 3 200€/an pour un malus 2.00+, et jusqu'à 4 500€/an pour un permis invalidé avec formule tous risques. Comparer les offres permet d'économiser 800€ à 1 200€ annuels selon l'étude JeSwitch 2025.
Quels assureurs acceptent les profils risque aggravé ?
Les assureurs spécialisés en risque aggravé incluent : AMV, April, Direct Assurance, Allianz Risques Divers, La Parisienne Assurances, Mutuelle des Motards, certaines agences Groupama, Generali Risques Spéciaux, Kiassure et Leocare. Ces assureurs proposent des solutions pour conducteurs malussés, résiliés ou avec permis suspendu, avec des tarifs négociés de 1 850€ à 2 500€ en moyenne.
Peut-on être refusé par tous les assureurs en risque aggravé ?
En France, tout conducteur a le droit d'être assuré grâce au Bureau Central de Tarification (BCT). Si vous essuyez 2 refus d'assureurs ou plus, vous pouvez saisir le BCT qui imposera à un assureur de vous couvrir au tiers obligatoire. La procédure prend 1 à 3 mois et le tarif est fixé par le BCT lui-même.
Combien de temps reste-t-on en risque aggravé ?
La période de référence est généralement de 3 ans sans sinistre responsable. Après 3 ans sans accident ni infraction, votre coefficient bonus-malus redescend progressivement et vous pouvez retrouver des tarifs standards. Certains antécédents (résiliation pour alcoolémie, permis invalidé) peuvent rester visibles 5 ans dans le fichier des assureurs.
Comment réduire le coût d'une assurance risque aggravé ?
Pour réduire le coût, comparez au moins 5 offres d'assureurs spécialisés, optez pour une formule au tiers si le véhicule est ancien, augmentez volontairement votre franchise (800€ au lieu de 500€), limitez le kilométrage déclaré, payez annuellement, et regroupez vos contrats. Ces actions peuvent générer 1 000€ à 2 000€ d'économies par an selon votre profil.
Points Clés à Retenir
Définition : L'assurance auto risque aggravé couvre les conducteurs à forte probabilité de sinistre (malus, résiliés, permis suspendus)
Prix 2025 : Entre 1 800€ et 4 500€/an selon profil, soit 150% à 300% plus cher qu'une assurance standard
Assureurs spécialisés : AMV, April, Direct Assurance, Allianz, La Parisienne acceptent ces profils difficiles
Économies possibles : Jusqu'à 1 200€/an en comparant les offres sur un comparateur dédié
Droit à l'assurance : Le BCT garantit une couverture minimale si tous les assureurs refusent
Durée : 3 ans sans sinistre pour sortir du statut risque aggravé et retrouver des tarifs normaux
Trouvez Votre Assurance Auto Risque Aggravé avec JeSwitch
Profil malussé, résilié ou permis suspendu ? Ne restez pas sans assurance et ne payez pas le prix fort. Avec JeSwitch, comparez gratuitement plus de 50 assureurs, dont 15 spécialisés en profils à risque aggravé, en moins de 2 minutes.
Notre comparateur indépendant analyse vos antécédents et vous propose les offres les plus adaptées à votre situation. Économisez jusqu'à 1 200€ par an en trouvant l'assureur qui accepte votre profil au meilleur tarif.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 15+ assureurs spécialisés risque aggravé
✅ Conseillers experts disponibles (09 70 70 71 46)
✅ Accompagnement personnalisé pour les profils complexes
→ Comparer les offres risque aggravé gratuitement
Besoin d'aide pour votre dossier ? Contactez nos conseillers spécialisés en risque aggravé :
📧 Email : Assurance-Auto@jeswitch.fr
📞 Téléphone : 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 05/12/2025 et basées sur l'analyse de plus de 300 offres du marché, dont 50+ assureurs partenaires. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 09/12/2025