


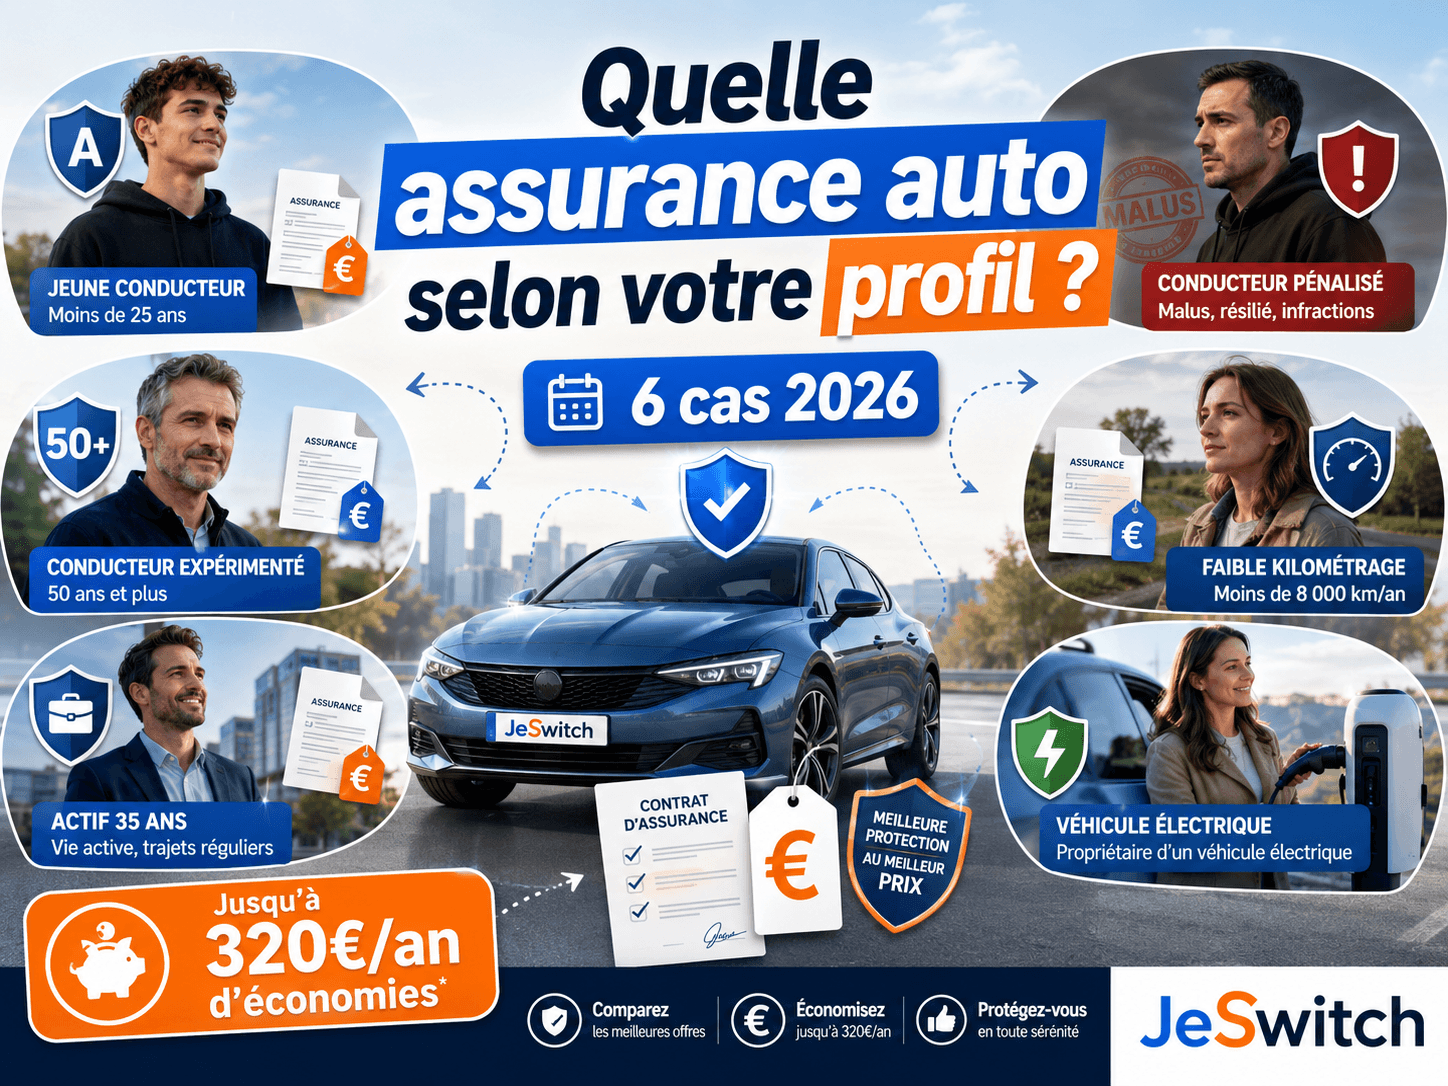
L'Essentiel en 3 Phrases
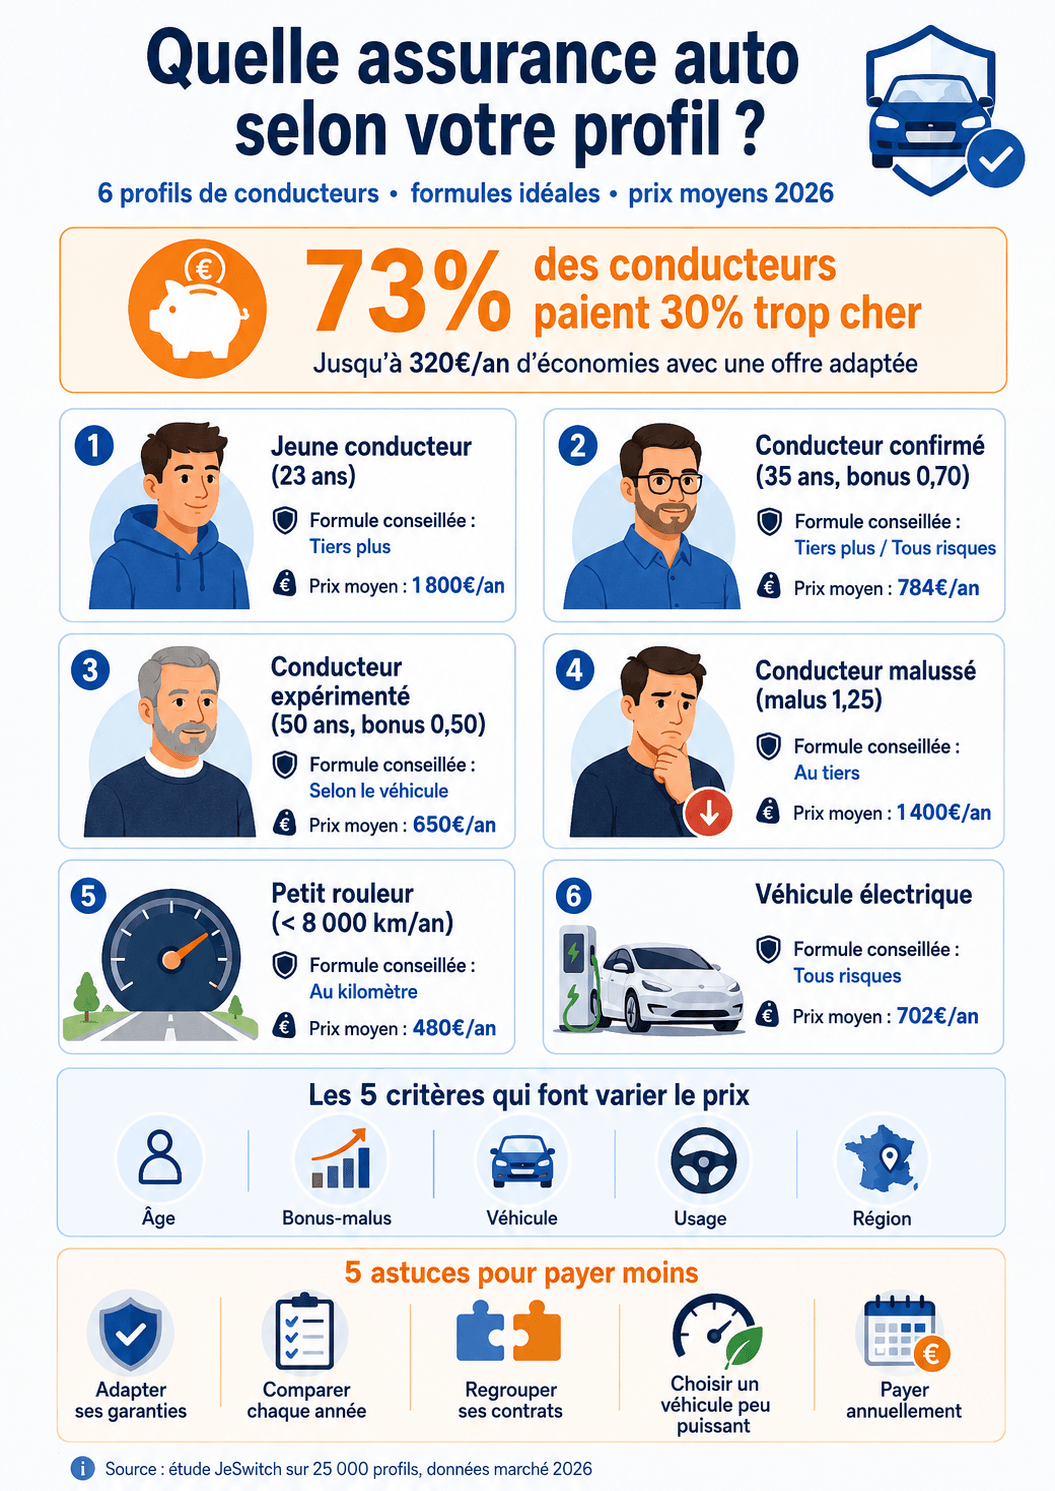
Il n'existe pas une seule bonne assurance auto, mais une formule adaptée à chaque profil de conducteur. Selon l'étude JeSwitch menée sur 25 000 profils, 73% des conducteurs payent 30% trop cher faute d'offre adaptée. Choisir la bonne couverture selon votre âge, votre bonus et votre usage permet d'économiser jusqu'à 320€ par an.
Votre assurance auto vous semble-t-elle trop chère ? Vous n'êtes pas seul. D'après notre étude sur 25 000 profils français, 73% des conducteurs payent 30% au-dessus du tarif optimal.
La raison est simple. La plupart des automobilistes gardent une formule qui ne correspond plus à leur situation. Or, un jeune conducteur, un retraité avec un bon bonus ou un petit rouleur n'ont pas du tout les mêmes besoins.
La bonne question n'est donc pas « quelle est la meilleure assurance auto ? ». C'est plutôt : quelle assurance auto correspond à mon profil de conducteur ?
Dans ce guide, vous découvrez 6 profils types et la formule idéale pour chacun. Vous verrez aussi les prix moyens 2026 et des astuces concrètes pour payer moins.
Pourquoi Votre Profil Détermine le Prix
Le prix d'une assurance auto ne dépend pas du hasard. Il repose sur votre profil de risque, calculé par l'assureur à partir de plusieurs critères.
Concrètement, votre tarif varie selon :
Votre âge et l'ancienneté de votre permis
Votre bonus-malus (coefficient CRM)
Votre véhicule (puissance, valeur, énergie)
Votre usage (kilométrage annuel, trajets)
Votre lieu de résidence (ville ou campagne)
Deux conducteurs avec la même voiture peuvent ainsi payer du simple au double. Par exemple, un jeune de 23 ans paie en moyenne 1 800€/an, contre 650€ pour un conducteur expérimenté de 50 ans.
Comprendre votre profil reste donc la première étape pour bien choisir. C'est aussi le meilleur moyen d'éviter de payer pour des garanties inutiles.
Les 6 Profils de Conducteurs et Leur Formule Idéale
Chaque conducteur appartient à un profil dominant. Voici les six cas les plus fréquents et la couverture la mieux adaptée à chacun.
1. Le Jeune Conducteur (permis de moins de 3 ans)
Vous venez d'obtenir votre permis ? Vous subissez une surprime importante : +100% la première année, puis 50% et 25% les deux années suivantes.
La formule conseillée est le tiers étendu (tiers plus). Elle protège contre le vol et l'incendie sans le surcoût du tous risques. Pour aller plus loin, consultez notre guide dédié à l'assurance auto jeune conducteur.
Conseil d'expert JeSwitch : la conduite accompagnée réduit votre prime de 25% dès la première année. Un boîtier connecté peut aussi faire baisser le tarif jusqu'à 50%.
2. Le Conducteur Expérimenté avec Bonus (50 ans, bonus 0,50)
Vous conduisez depuis des années sans accident ? Vous bénéficiez du bonus maximal de 0,50. C'est le profil le plus avantageux du marché.
La formule idéale dépend ici de la valeur de votre véhicule. Pour une voiture récente, le tous risques reste pertinent. Pour un modèle plus ancien, le tiers plus suffit largement.
3. Le Conducteur Confirmé (35 ans, bonus 0,70)
Vous êtes un automobiliste actif avec un bon historique. Votre prime moyenne tourne autour de 784€/an en tous risques.
Le bon choix consiste souvent à équilibrer protection et budget. La formule tiers plus offre ce compromis, surtout pour un véhicule de 3 à 8 ans.
4. Le Conducteur Malussé
Un ou plusieurs sinistres responsables ont fait grimper votre coefficient. Le malus est plafonné à 3,50, et les tarifs atteignent en moyenne 1 193€/an.
Dans ce cas, privilégiez une formule au tiers si votre véhicule a peu de valeur. Des assureurs spécialisés acceptent ces profils : découvrez les solutions d'assurance auto pour conducteur malussé.
5. Le Petit Rouleur (moins de 8 000 km/an)
Vous utilisez peu votre voiture ? L'assurance au kilomètre est faite pour vous. Vous payez selon votre usage réel, pas un forfait fixe.
Un petit rouleur paie en moyenne 40€/mois, contre 49€ en formule classique. L'assurance auto au km permet ainsi d'économiser 200 à 300€ par an.
6. Le Propriétaire d'un Véhicule Électrique ou Récent
Vous roulez en électrique ou en voiture neuve ? Ces véhicules coûtent 35% à 69% plus cher à assurer, à cause des réparations spécifiques.
Le tous risques est ici recommandé. Il couvre la batterie, les bornes de recharge et les dommages tous accidents. Notre guide sur l'assurance tous risques détaille ces garanties.
Tableau Comparatif : Prix par Profil en 2026
Ce tableau résume les tarifs moyens observés selon le profil et la formule conseillée. Les chiffres servent de repère et varient selon votre situation.
Profil de conducteur | Prix moyen/an 2026 | Formule conseillée | Économies JeSwitch |
|---|---|---|---|
Jeune conducteur (23 ans) | 1 800€ | Tiers plus | -30% possible |
Confirmé (35 ans, bonus 0,70) | 784€ | Tiers plus / Tous risques | -25% possible |
Expérimenté (50 ans, bonus 0,50) | 650€ | Selon véhicule | -20% possible |
Malussé (malus 1,25) | 1 400€ | Au tiers | -35% possible |
Petit rouleur (<8 000 km) | 480€ | Au kilomètre | -40% possible |
Véhicule électrique | 702€ | Tous risques | -20% possible |
Sources : étude JeSwitch sur 25 000 profils, données marché 2026.
Bon à savoir : Vous pouvez comparer gratuitement plus de 50 assureurs en 2 minutes sur JeSwitch. Notre comparateur indépendant adapte les résultats à votre profil.
Comment Choisir l'Assurance Adaptée à Votre Profil
Choisir la bonne formule devient simple si vous suivez une méthode claire. Voici les 4 étapes à respecter.
1. Identifiez votre profil dominant. Êtes-vous jeune, expérimenté, petit rouleur ? Ce point de départ oriente tout le reste.
2. Évaluez la valeur de votre véhicule. Une voiture neuve mérite le tous risques. Un modèle de plus de 8 ans se contente souvent du tiers.
3. Estimez votre kilométrage réel. En dessous de 8 000 km/an, la formule au kilomètre devient très intéressante.
4. Vérifiez votre bonus-malus. Votre coefficient influence fortement le tarif. Pour le comprendre, consultez notre guide sur le calcul du bonus-malus.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons chaque jour plus de 300 offres. Notre objectif reste simple : trouver la formule juste pour votre profil, sans surcoût.
5 Astuces pour Payer Moins selon Votre Profil
Quelle que soit votre situation, des leviers concrets existent pour réduire la facture. Voici cinq astuces efficaces.
Adaptez vos garanties. Évitez de payer le tous risques pour une vieille voiture. Le tiers plus suffit souvent.
Comparez chaque année. La loi Hamon permet de résilier à tout moment après 12 mois, sans frais.
Regroupez vos contrats. Auto + habitation chez le même assureur ouvre droit à une remise.
Choisissez un véhicule peu puissant. Un modèle de 3 à 5 CV fiscaux coûte beaucoup moins cher à assurer.
Optez pour le paiement annuel. Vous évitez les frais de fractionnement mensuels.
Une assurance auto pas chère reste accessible pour presque tous les profils. Pour aller plus loin, découvrez nos conseils sur l'assurance auto pas chère.
❓ Questions Fréquentes (FAQ)
Quelle assurance auto choisir selon son profil de conducteur ?
Le choix dépend de votre âge, votre bonus-malus, votre véhicule et votre usage. Un jeune conducteur privilégie le tiers plus, un petit rouleur l'assurance au kilomètre, et un propriétaire de voiture neuve le tous risques. Comparer les offres reste le meilleur moyen de trouver la formule adaptée à votre situation.
Pourquoi le prix de l'assurance auto change selon le profil ?
Le tarif reflète votre niveau de risque pour l'assureur. L'âge, l'ancienneté du permis, le bonus-malus, la puissance du véhicule et le lieu de résidence font varier la prime. Deux conducteurs avec la même voiture peuvent payer du simple au double selon leur profil.
Quel est le profil de conducteur qui paie le moins cher ?
Le conducteur expérimenté avec un bonus de 0,50 paie le moins cher, autour de 650€/an. Ce profil cumule de l'ancienneté, aucun sinistre responsable et un bonus maximal. À l'inverse, le jeune conducteur et le conducteur malussé subissent les tarifs les plus élevés.
Comment un jeune conducteur peut-il réduire son assurance ?
Un jeune conducteur peut choisir la formule tiers plus plutôt que tous risques. La conduite accompagnée réduit la prime de 25% dès la première année. Un boîtier télématique connecté permet aussi d'obtenir jusqu'à 50% de réduction pour une conduite prudente.
L'assurance au kilomètre convient-elle à tous les profils ?
Non, elle cible surtout les petits rouleurs qui parcourent moins de 8 000 km par an. Pour ces conducteurs, l'économie atteint 200 à 300€ par an. Les gros rouleurs ne bénéficient pas de cet avantage et restent gagnants avec une formule classique.
Points Clés à Retenir
Pas d'assurance universelle : la bonne formule dépend de votre profil de conducteur.
73% des conducteurs payent leur assurance auto 30% trop cher.
Jeune conducteur : tiers plus + conduite accompagnée (-25%).
Petit rouleur : assurance au kilomètre (-200 à 300€/an).
Économies possibles : jusqu'à 320€/an en comparant les offres adaptées.
Comparez et Économisez avec JeSwitch
Vous voulez savoir quelle formule correspond vraiment à votre profil ? Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse plus de 300 offres et adapte chaque résultat à votre situation. Vous gardez le contrôle, sans engagement et sans harcèlement téléphonique.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 24/06/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.