


L'Essentiel en 3 Phrases
En 2026, le prix moyen d'une assurance auto en France est de 549€ par an, toutes formules confondues. Selon l'étude JeSwitch menée sur 25 000 profils, 73% des conducteurs paient 30% de trop par rapport au tarif optimal. Comparer les offres permet d'économiser jusqu'à 320€ par an à garanties équivalentes, en moins de 2 minutes.
Votre assurance auto vous coûte-t-elle vraiment le juste prix ?
Beaucoup de conducteurs renouvellent leur contrat chaque année… sans jamais comparer. Résultat : ils paient en moyenne 30% de trop. C'est ce que révèle l'étude JeSwitch réalisée sur 25 000 profils français représentatifs.
En 2026, plusieurs changements importants impactent le marché : l'obligation du QR code sur le pare-brise, la suppression définitive de la carte verte, et les hausses tarifaires liées à l'inflation. Ces évolutions rendent la comparaison encore plus indispensable.
Ce guide complet vous explique tout : les formules disponibles, les prix par profil, les critères pour bien choisir, et les astuces concrètes pour réduire votre prime. À la fin, vous saurez exactement comment payer le juste prix pour votre assurance auto.
Qu'est-ce que l'Assurance Auto ? Définition et Obligation Légale
L'assurance auto est un contrat qui vous protège financièrement en cas d'accident, de vol ou de dommages causés à votre véhicule ou à d'autres personnes.
En France, souscrire une assurance automobile est obligatoire. L'article L211-1 du Code des assurances impose à tout propriétaire de véhicule à moteur de couvrir sa responsabilité civile. Sans assurance, vous risquez des amendes pouvant aller jusqu'à 3 750€, la suspension de votre permis et la mise en fourrière de votre véhicule.
Ce que l'assurance auto couvre obligatoirement
La garantie responsabilité civile est le minimum légal. Elle couvre les dommages que vous causez à d'autres personnes lors d'un accident dont vous êtes responsable. En revanche, elle ne protège pas votre propre véhicule.
C'est pourquoi il existe différentes formules, avec des niveaux de protection progressifs.
Les 3 Formules d'Assurance Auto en 2026
Chaque conducteur a un profil différent. Il existe donc trois niveaux de couverture principaux.
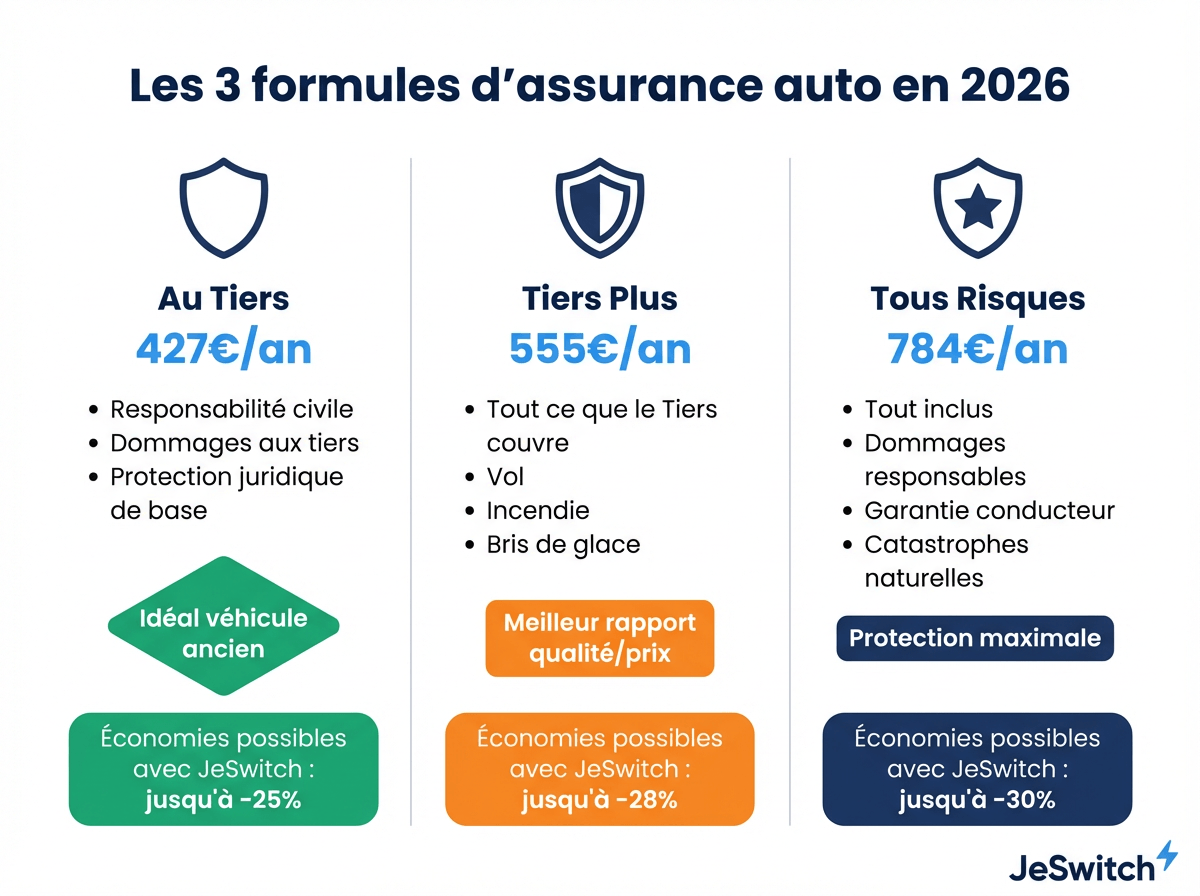
1. L'assurance au Tiers (formule minimale)
Au tiers : couverture de base, obligatoire par la loi.
Elle inclut uniquement la responsabilité civile. Votre véhicule n'est pas protégé si vous êtes responsable de l'accident. C'est la formule la moins chère, idéale pour les véhicules anciens ou de faible valeur.
2. L'assurance Tiers Plus (formule intermédiaire)
Le tiers étendu ajoute des garanties importantes :
Vol et tentative de vol
Incendie (y compris d'origine criminelle)
Bris de glace
Catastrophes naturelles et technologiques
C'est un bon compromis entre prix et protection pour les véhicules de valeur moyenne.
3. L'assurance Tous Risques (formule complète)
L'assurance tous risques est la couverture la plus complète. Elle protège votre véhicule contre tous les dommages, même si vous êtes responsable de l'accident. Elle inclut aussi la garantie conducteur, qui prend en charge vos blessures corporelles.
Conseil d'expert JeSwitch : Le tous risques est recommandé pour les véhicules neufs ou de grande valeur. Pour un véhicule de plus de 8 ans valant moins de 5 000€, le tiers ou le tiers plus suffit généralement.
Combien Coûte une Assurance Auto en 2026 ? Prix et Tarifs
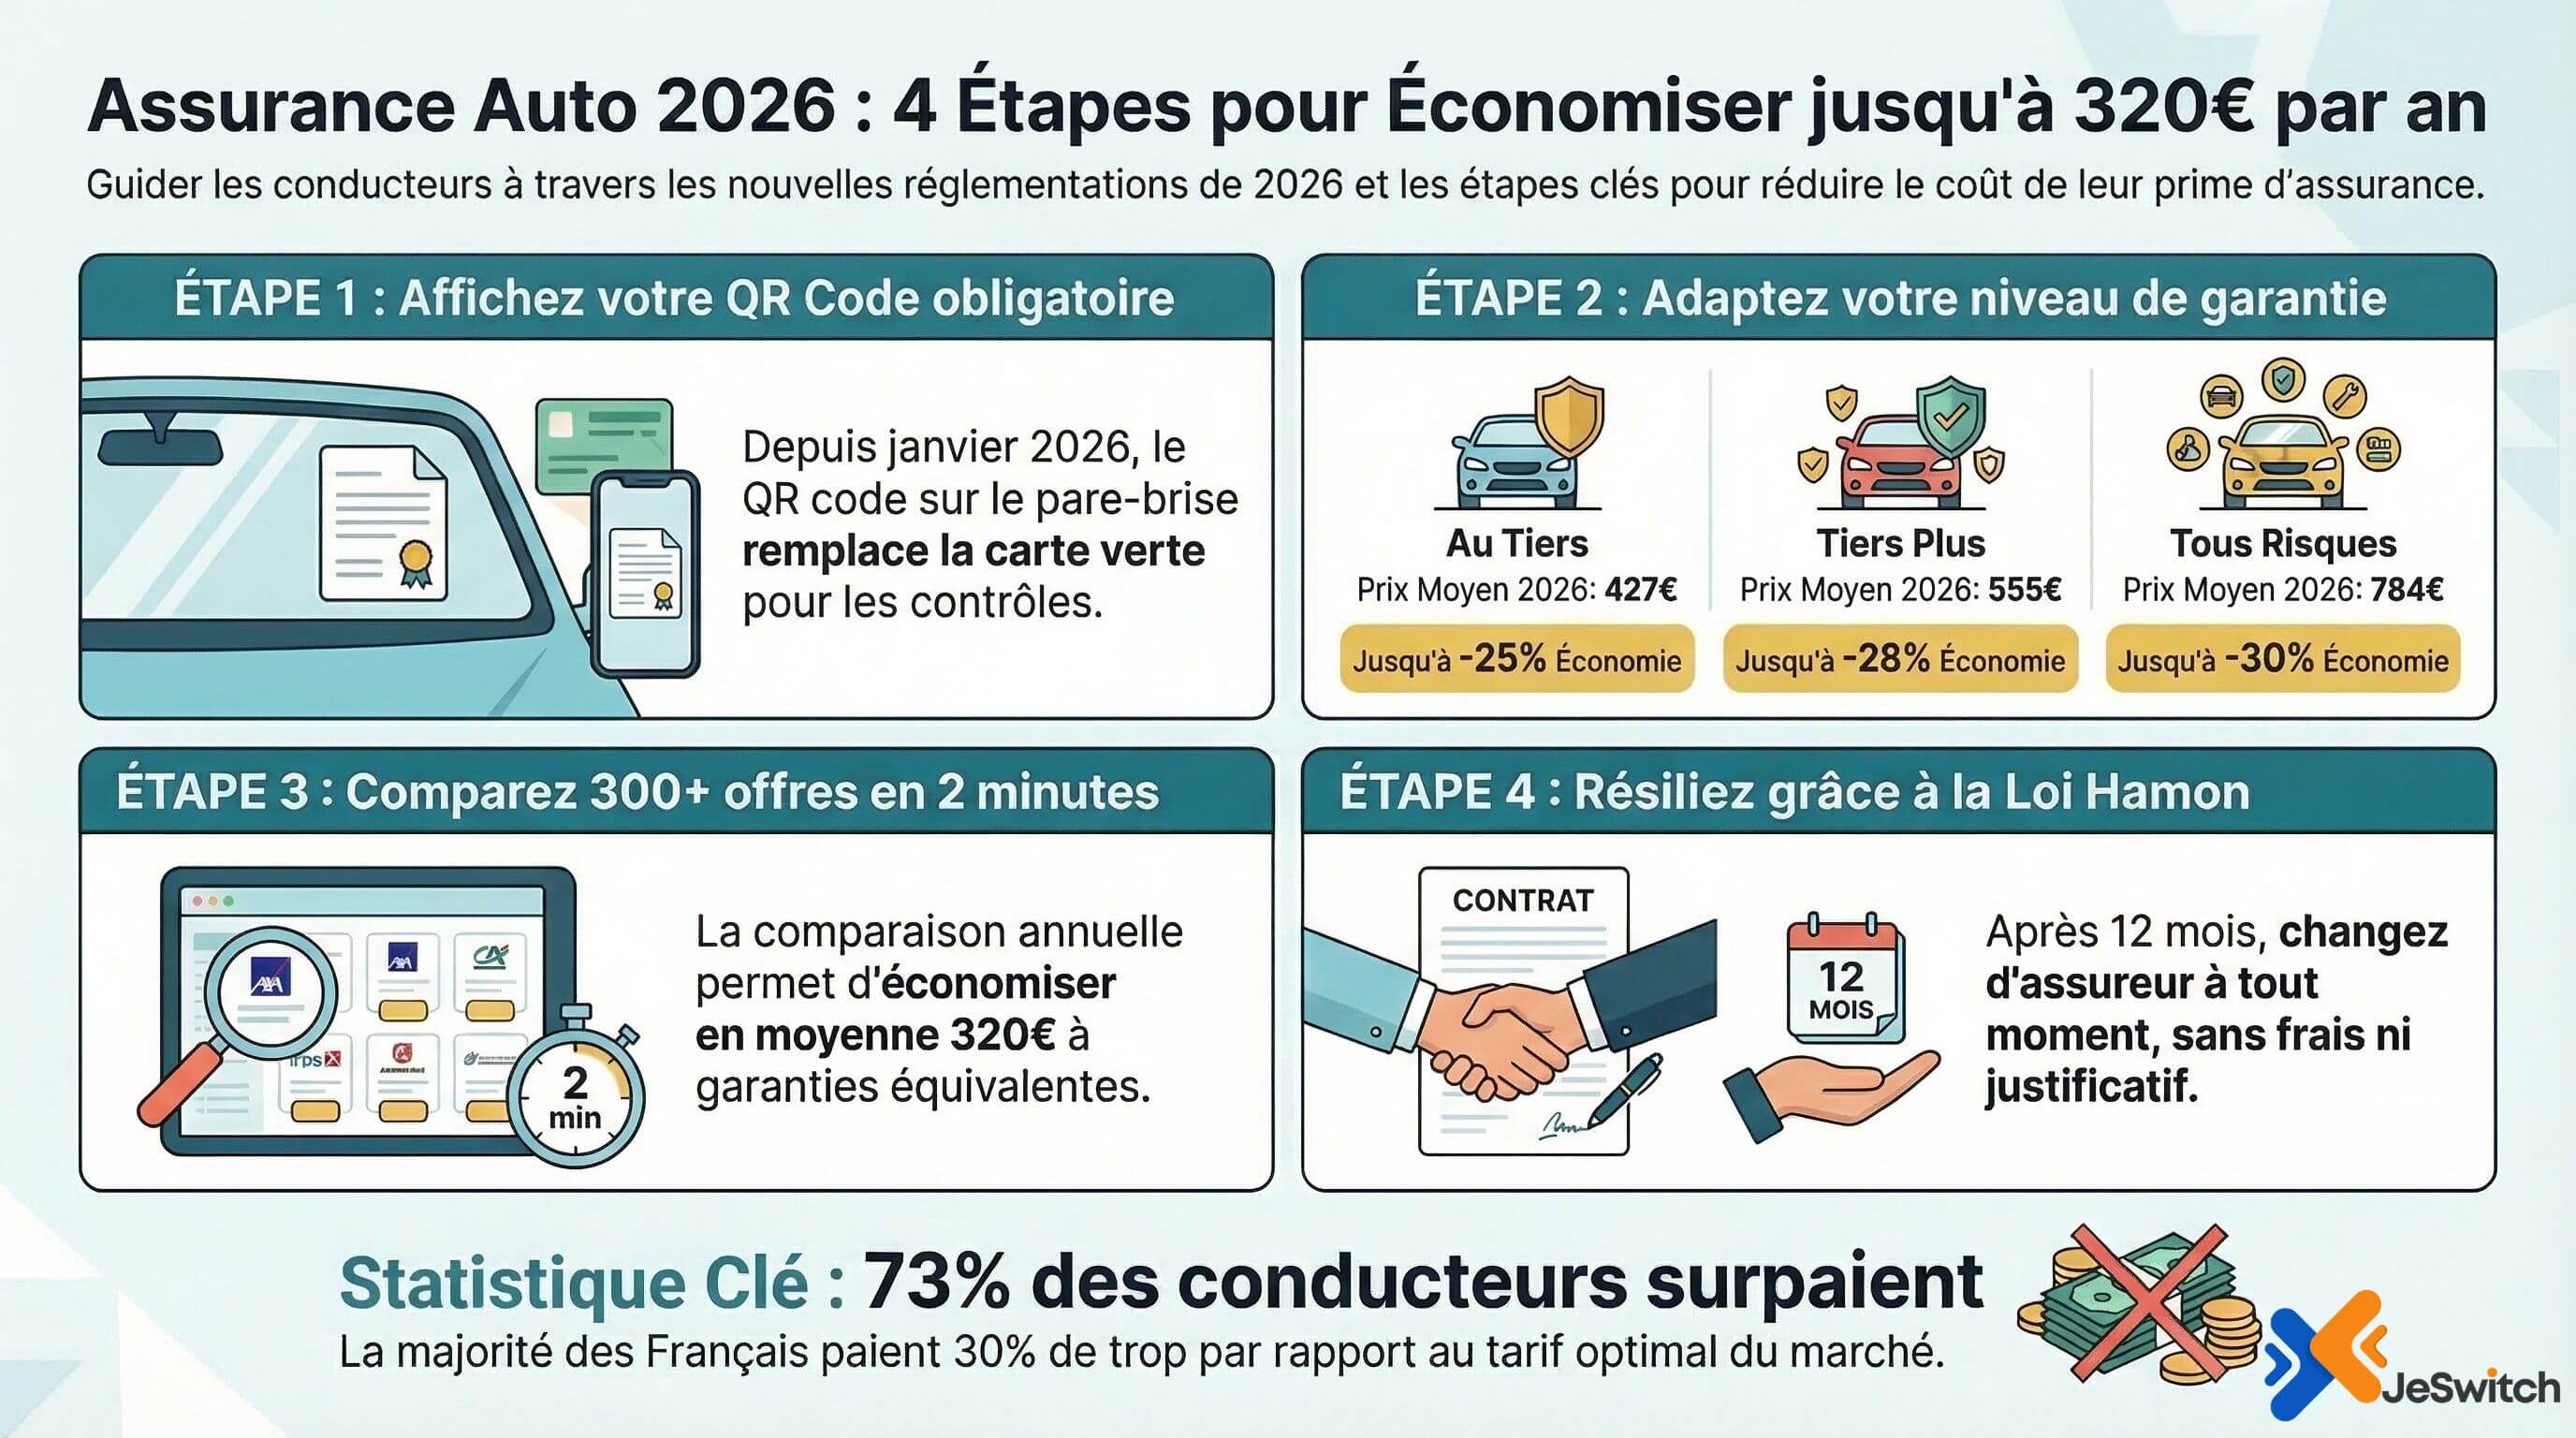
En 2026, le prix moyen d'une assurance auto est de 549€ par an, toutes formules et profils confondus. Mais les écarts sont importants selon votre situation.
Tarifs moyens par formule
Formule | Prix moyen annuel | Économies possibles avec JeSwitch |
|---|---|---|
Au Tiers | 427€ | Jusqu'à -25% |
Tiers Plus | 555€ | Jusqu'à -28% |
Tous Risques | 784€ | Jusqu'à -30% |
Tarifs selon votre profil conducteur
Profil | Prix minimum | Prix moyen | Prix maximum |
|---|---|---|---|
Conducteur expérimenté (50 ans, bonus 0,50) | 430€ | 650€ | 950€ |
Conducteur confirmé (35 ans, bonus 0,70) | 580€ | 784€ | 1 100€ |
Jeune conducteur (23 ans) | 1 200€ | 1 800€ | 2 500€ |
Conducteur malussé (coefficient 1,25) | 980€ | 1 400€ | 2 200€ |
Bon à savoir : L'écart de prix entre deux assureurs pour un même profil peut atteindre 450€ par an. Pour les jeunes conducteurs en zone urbaine, cet écart dépasse même 1 200€. Comparer est donc indispensable.
Les Facteurs qui Influencent le Prix de Votre Assurance Auto
Le calcul de votre prime repose sur plusieurs critères essentiels.
Votre profil conducteur
L'âge : Les jeunes conducteurs (moins de 25 ans) paient des surprimes importantes.
L'ancienneté du permis : Plus vous avez d'expérience, moins vous êtes considéré comme risqué.
Le bonus-malus : Ce coefficient (officiellement appelé CRM, Coefficient de Réduction-Majoration) varie de 0,50 (bonus maximum) à 3,50 (malus maximum). Chaque année sans sinistre responsable vous fait gagner 5% de réduction. Consultez notre guide complet sur le calcul du bonus-malus pour comprendre précisément votre situation.
Votre véhicule
La puissance fiscale : Plus le moteur est puissant, plus la prime est élevée.
La valeur du véhicule : Un véhicule récent ou haut de gamme nécessite une couverture plus importante.
Le type de carburant : Les voitures électriques coûtent en moyenne 35% à 69% plus cher à assurer que les thermiques, à cause du coût de réparation des batteries.
Votre lieu de résidence
Les conducteurs en zone urbaine paient en moyenne 20% à 30% de plus que ceux en zone rurale. La densité du trafic et le taux de sinistralité local influencent directement votre prime.
Vos habitudes de conduite
Le kilométrage annuel : les petits rouleurs peuvent opter pour une assurance au kilomètre.
L'usage du véhicule : usage personnel, professionnel ou mixte.
Les Nouveautés Réglementaires 2026 à Connaître
QR code obligatoire sur le pare-brise
Depuis janvier 2026, tous les véhicules doivent afficher un QR code sur leur pare-brise. Ce code permet aux forces de l'ordre de vérifier instantanément votre assurance via le Fichier des Véhicules Assurés (FVA).
Votre assureur génère ce QR code automatiquement. Vous devez l'imprimer et le coller côté conducteur. Sans ce code visible, vous pouvez être verbalisé même si votre véhicule est bien assuré.
La carte verte définitivement supprimée
La carte verte a disparu depuis avril 2024. Tout le système est désormais entièrement numérique. Vous recevez votre attestation d'assurance par email, téléchargeable à tout moment depuis votre espace client.
Résiliation simplifiée grâce à la loi Hamon
Depuis 2015, la loi Hamon vous autorise à résilier votre assurance auto à tout moment après 12 mois d'engagement, sans frais ni justificatif. Mieux encore : votre nouvel assureur s'occupe de toutes les démarches de résiliation à votre place.
Source : Service-public.fr – Résiliation d'assurance auto
Garanties Optionnelles : Lesquelles Choisir ?
En plus des garanties de base, vous pouvez personnaliser votre contrat avec des options.
Les garanties optionnelles les plus utiles :
Garantie conducteur : Indispensable. Elle vous protège corporellement si vous êtes blessé dans un accident responsable. Elle n'est pas incluse dans tous les contrats de base.
Assistance 0 km : Prise en charge même si votre véhicule tombe en panne devant chez vous.
Prêt de véhicule : Un véhicule de remplacement mis à disposition pendant les réparations.
Protection du permis : Stage de récupération de points pris en charge par l'assureur.
Garantie valeur à neuf : Remboursement au prix d'achat en cas de vol ou destruction totale (pour les véhicules récents).
Les garanties à éviter si votre véhicule est ancien :
Bris de glace avec franchise élevée
Vol si le véhicule vaut moins que la prime annuelle
Dommages tous accidents si la valeur du véhicule ne justifie pas le surcoût
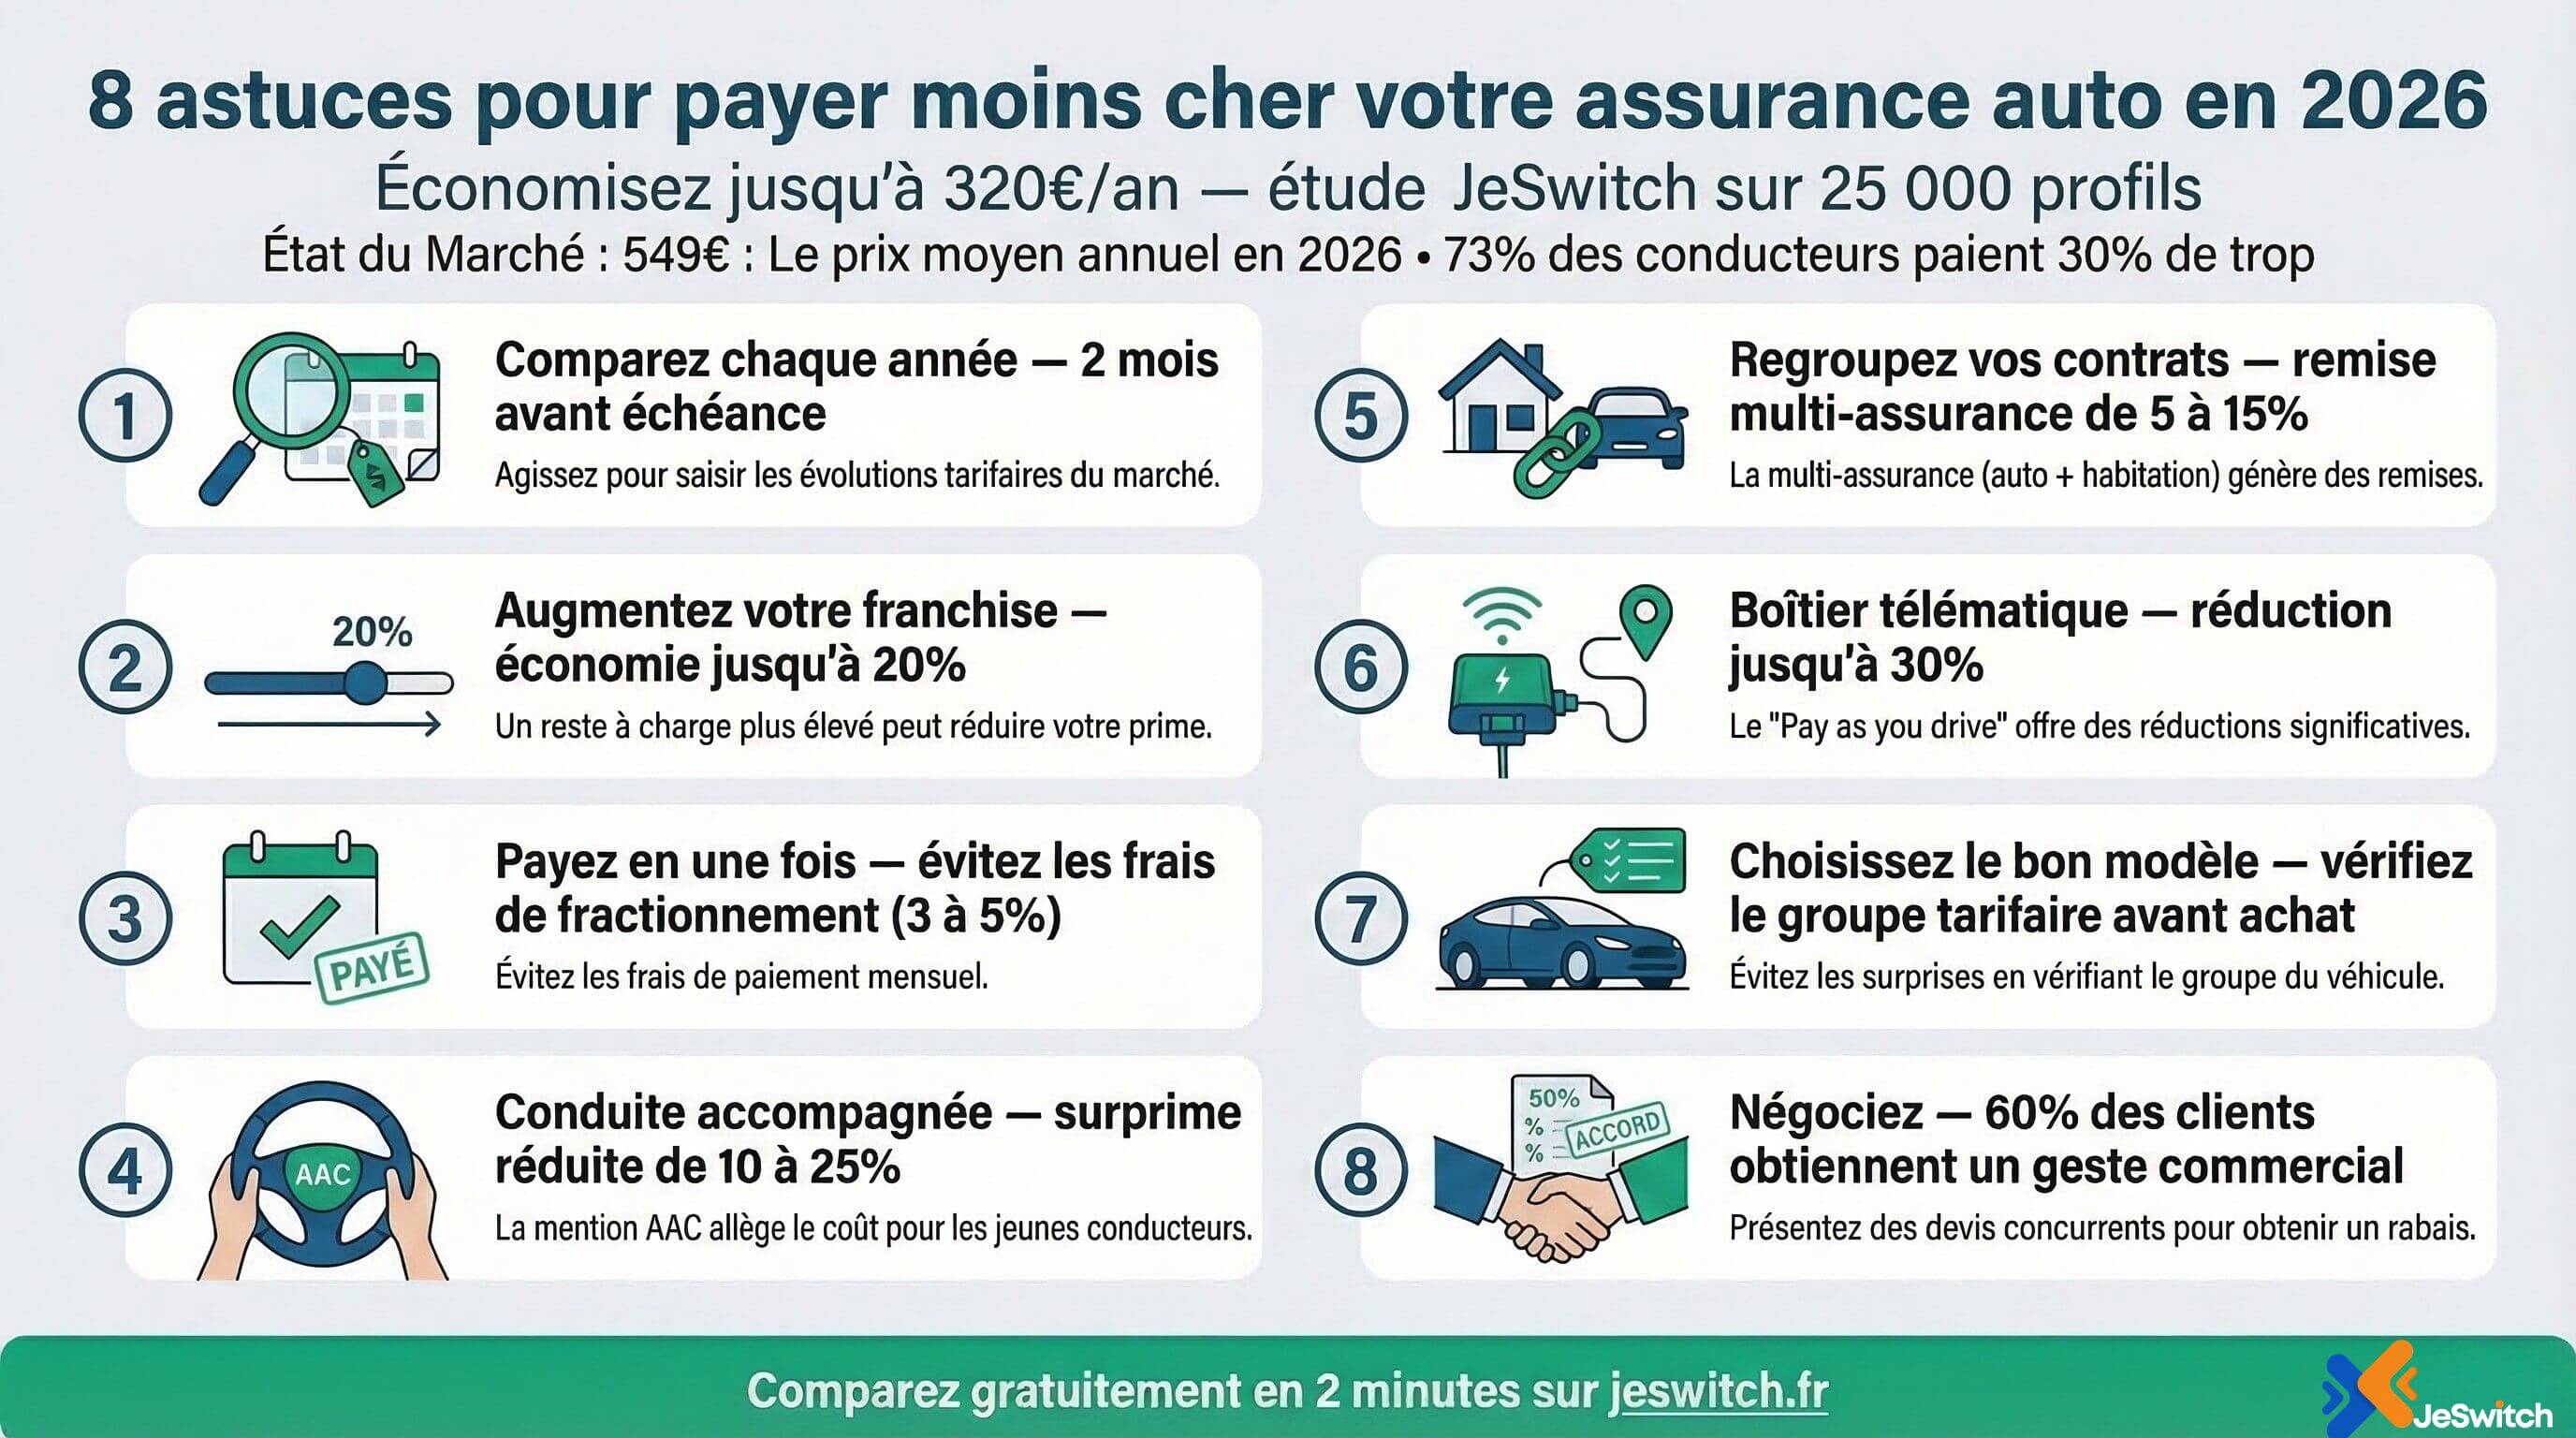
8 Astuces Concrètes pour Réduire Votre Prime en 2026
1. Comparez chaque année
Les tarifs évoluent constamment. Un assureur compétitif l'an dernier ne l'est pas forcément aujourd'hui. Comparer une fois par an, idéalement 2 mois avant votre date d'échéance, vous permet de toujours bénéficier du meilleur prix.
2. Augmentez votre franchise
Une franchise plus élevée réduit votre prime. Si vous conduisez prudemment et avez rarement des sinistres, ce choix peut vous faire économiser 10% à 20% sur votre cotisation annuelle.
3. Optez pour le paiement annuel
Le paiement mensuel est pratique, mais il coûte plus cher. En réglant votre prime en une seule fois, vous évitez les frais de fractionnement, qui représentent souvent 3% à 5% de la prime totale.
4. Signalez votre conduite accompagnée
Si vous avez passé le permis en conduite accompagnée (AAC), signalez-le à votre assureur. Cette mention réduit généralement la surprime jeune conducteur de 10% à 25% selon les assureurs.
5. Regroupez vos assurances
Souscrire votre assurance auto et votre assurance habitation chez le même assureur peut vous faire bénéficier d'une remise multi-contrats, souvent entre 5% et 15%.
6. Installez un boîtier télématique
Certains assureurs proposent des réductions allant jusqu'à 30% si vous acceptez un boîtier qui analyse votre comportement au volant (vitesse, freinages, horaires de conduite). C'est ce qu'on appelle l'assurance "pay as you drive".
7. Choisissez un véhicule avec un faible coefficient de risque
Avant d'acheter un véhicule, vérifiez son groupe tarifaire. Un même budget peut conduire à des primes très différentes selon le modèle choisi. Les assureurs classent chaque modèle selon son risque intrinsèque.
8. Négociez avec votre assureur actuel
60% des clients obtiennent un geste commercial simplement en négociant. Armez-vous des devis de la concurrence et demandez un alignement tarifaire à votre assureur actuel avant de partir.
Profils Spécifiques : Solutions Adaptées
Jeune conducteur : comment réduire la surprime ?
En tant que jeune conducteur, votre prime peut être 2 à 3 fois plus élevée que la moyenne. Quelques solutions existent :
La conduite accompagnée (AAC) réduit la surprime dès le premier renouvellement.
L'assurance au tiers suffit généralement si vous conduisez un véhicule d'occasion de faible valeur.
Certains assureurs spécialisés proposent des formules avec suivi télématique pour récompenser les bons comportements.
Consultez notre guide complet pour choisir votre assurance auto selon votre profil.
Conducteur malussé : trouver une assurance malgré tout
Un malus élevé complique la recherche d'assurance, mais des solutions existent. Certains assureurs acceptent les profils malussés avec des tarifs adaptés. En comparant, vous pouvez économiser jusqu'à 35% par rapport au premier devis obtenu.
Notre guide sur l'assurance avec malus vous détaille toutes les options.
Véhicule électrique : attention aux spécificités
L'assurance d'un véhicule électrique coûte en moyenne 35% à 69% plus cher qu'un thermique équivalent. Les raisons : le coût élevé du remplacement de la batterie, la rareté des techniciens spécialisés et les délais de réparation plus longs.
Vérifiez que votre contrat inclut des garanties spécifiques : protection de la batterie, assistance en cas de panne de charge, et prise en charge de la borne de recharge.
Comment Comparer les Assurances Auto avec JeSwitch ?
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres pour accompagner les Français dans leur choix. Nos résultats sont neutres : aucun assureur n'est mis en avant par rapport à un autre.
Le processus est simple et gratuit :
Remplissez le formulaire en moins de 2 minutes (profil, véhicule, garanties souhaitées)
Comparez les offres : notre IA analyse 150+ critères pour proposer les meilleures options
Choisissez votre contrat et souscrivez directement en ligne
Nous gérons la résiliation de votre ancienne assurance à votre place
"J'ai économisé 280€ sur mon assurance auto grâce à JeSwitch. Le processus est simple et rapide." — Nicolas B., client JeSwitch, mars 2026
Vos données personnelles ne sont jamais revendues à des tiers. Et contrairement à d'autres plateformes, vous ne recevrez pas de harcèlement téléphonique après votre demande.
❓ Questions Fréquentes (FAQ)
Combien coûte une assurance auto en 2026 ?
En 2026, le prix moyen d'une assurance auto est de 549€ par an toutes formules confondues. L'assurance au tiers coûte en moyenne 427€/an, le tiers plus 555€/an, et le tous risques 784€/an. Ces tarifs varient selon votre âge, votre véhicule, votre bonus-malus et votre lieu de résidence.
Quelle est l'assurance auto obligatoire en 2026 ?
La loi française exige a minima une assurance au tiers (responsabilité civile), conformément à l'article L211-1 du Code des assurances. Cette garantie couvre uniquement les dommages causés à autrui. Rouler sans assurance est un délit passible d'une amende pouvant atteindre 3 750€.
Peut-on changer d'assurance auto en cours d'année ?
Oui, depuis la loi Hamon de 2015. Après 12 mois de contrat, vous pouvez résilier à tout moment, sans frais et sans justificatif. Votre nouvel assureur gère toute la résiliation à votre place. Il n'y a aucune interruption de couverture pendant la transition.
Le QR code est-il obligatoire sur le pare-brise en 2026 ?
Oui, depuis janvier 2026. Tous les véhicules doivent afficher un QR code sur le côté conducteur du pare-brise. Ce code permet la vérification instantanée de votre assurance via le Fichier des Véhicules Assurés (FVA). Votre assureur vous le fournit automatiquement lors de la souscription.
Comment fonctionne le bonus-malus en 2026 ?
Le bonus-malus (CRM) évolue chaque année selon votre historique. Sans accident responsable, votre coefficient diminue de 5% (bonus). En cas de sinistre responsable, il augmente de 25% (malus). Le coefficient varie de 0,50 (bonus maximum) à 3,50 (malus maximum).
Comment JeSwitch compare-t-il les assurances auto ?
JeSwitch analyse plus de 300 offres de 50+ assureurs partenaires en moins de 2 minutes. Le comparateur est 100% gratuit, sans engagement, et sans revente de vos données. JeSwitch est rémunéré uniquement par commission en cas de souscription, ce qui garantit une totale indépendance vis-à-vis des assureurs.
Points Clés à Retenir
Prix moyen 2026 : 549€/an toutes formules ; 784€/an en tous risques
73% des conducteurs paient 30% de trop par rapport au tarif optimal
3 formules disponibles : au tiers (427€), tiers plus (555€), tous risques (784€)
QR code obligatoire sur pare-brise depuis janvier 2026 (carte verte supprimée depuis 2024)
Loi Hamon : résiliation possible à tout moment après 12 mois, sans frais
Économies possibles : jusqu'à 320€/an en comparant 50+ assureurs via JeSwitch
Jeunes conducteurs : surprime de 50% à 100%, mais solutions pour la réduire
Véhicules électriques : prime 35% à 69% plus élevée que pour un thermique
Comparez et Économisez avec JeSwitch
73% des conducteurs français paient trop cher leur assurance auto. Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse 300+ offres pour vous proposer les tarifs les plus adaptés à votre profil.
Nos clients économisent en moyenne 320€ par an à garanties équivalentes.
✅ 100% gratuit et sans engagement ✅ Devis personnalisés en 2 minutes ✅ Gestion complète de votre résiliation ✅ Zéro harcèlement téléphonique ✅ Données personnelles protégées, jamais revendues
→ Comparer les offres gratuitement
Besoin d'un conseil ? Nos conseillers sont disponibles au 09 70 70 71 46, du lundi au vendredi de 9h à 19h, et le samedi de 9h à 17h. Vous pouvez aussi écrire à contact@jeswitch.fr.
Articles Connexes
Assurance Tous Risques 2026 : Prix, Garanties et Guide Complet
Assurance Auto pour Conducteur Malussé : Toutes les Solutions
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 10/03/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance (Sulyassur Conseils - SASU), pas un assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cet article a une vocation informative et ne remplace pas un conseil personnalisé.
Dernière mise à jour : 10/03/2026