


L'Essentiel en 3 Phrases
Le tiers payant vous évite d'avancer la part remboursée par l'Assurance Maladie chez le médecin, le pharmacien, l'infirmier ou en hospitalisation. Il s'applique automatiquement dans 8 situations protégées (ALD, maternité, CSS, AME, accident du travail, IVG, prévention, contraception des moins de 26 ans). Pour profiter d'un tiers payant 100% (part Sécu + part complémentaire), il faut une mutuelle qui pratique le tiers payant intégral : JeSwitch compare 3200+ contrats pour vous garantir cette dispense totale d'avance de frais.
Introduction : pourquoi le tiers payant change votre quotidien santé
Vous avez déjà sorti votre carte bancaire chez le médecin en vous demandant quand vous seriez remboursé ? Vous n'êtes pas seul·e : en moyenne, un foyer français avance plus de 600€ par an en frais de santé avant remboursement. Selon notre étude JeSwitch menée sur 25 000 profils, 71% des assurés paient leur mutuelle au-dessus du tarif médian sans toujours profiter d'un tiers payant intégral.
Le tiers payant est pourtant un mécanisme simple : vous ne payez pas, l'Assurance Maladie (et idéalement votre mutuelle) règle directement le professionnel de santé. Encore faut-il connaître les 8 situations dans lesquelles il devient un droit automatique, et savoir comment activer le tiers payant complémentaire avec votre mutuelle.
Ce guide complet 2026 vous explique précisément qui en bénéficie, comment l'obtenir et comment optimiser votre couverture pour ne plus jamais avancer un euro chez le médecin.
Le tiers payant, qu'est-ce que c'est exactement ?
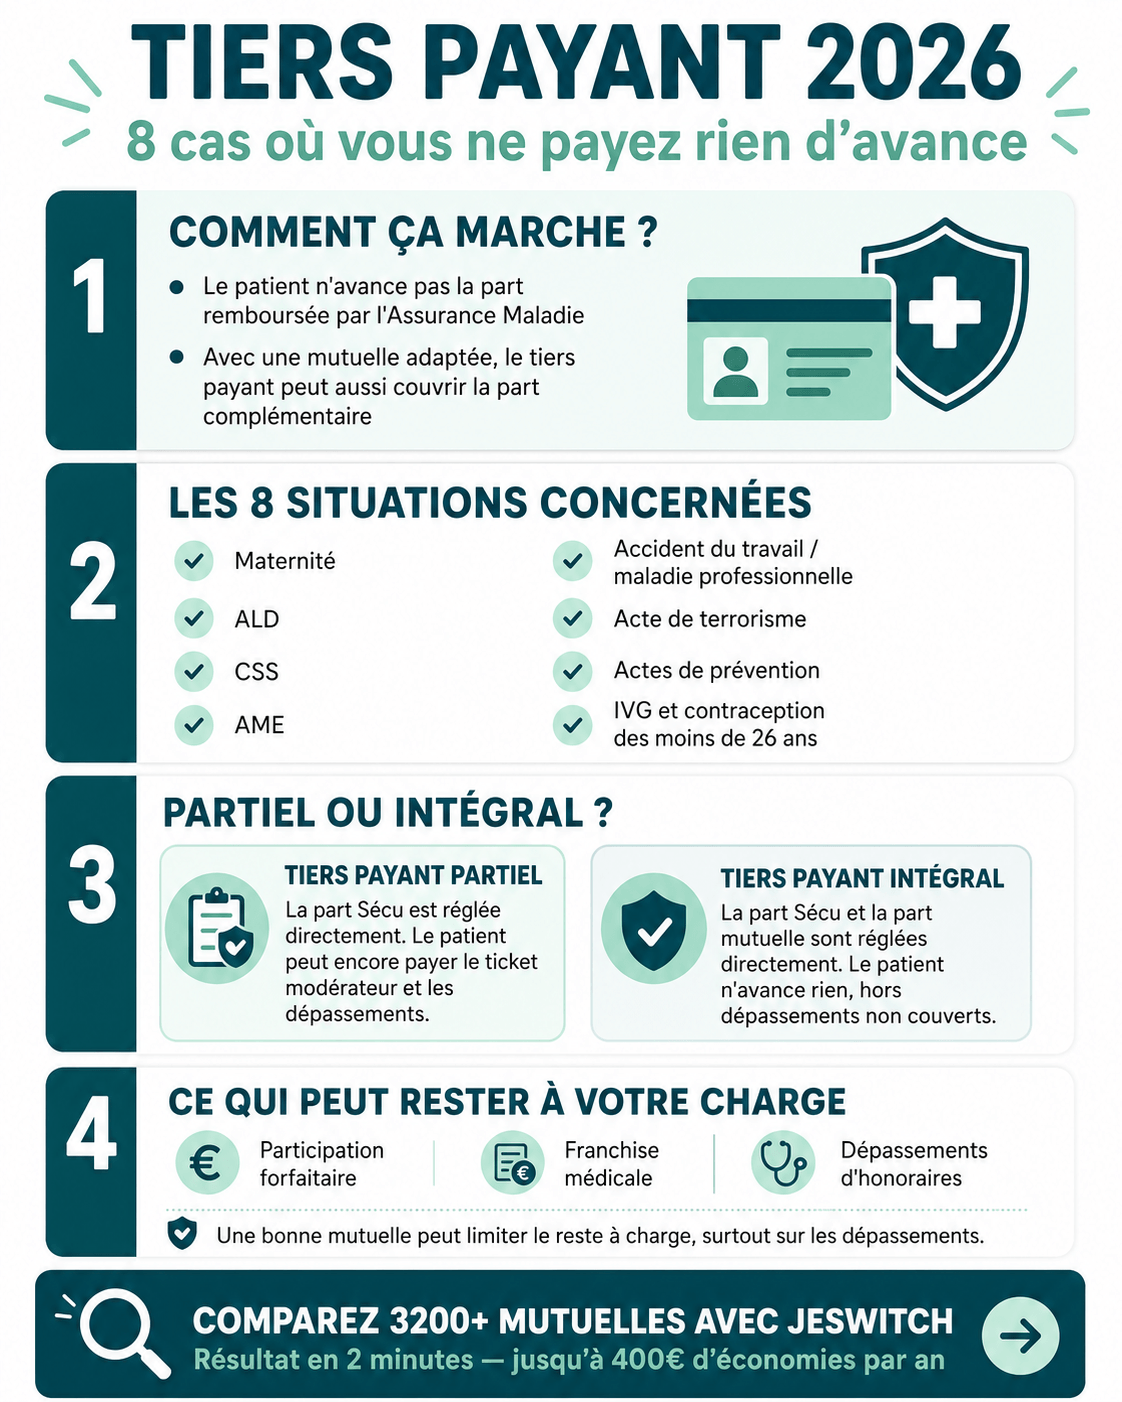
Le tiers payant, c'est zéro avance de frais sur la part des soins remboursés par l'Assurance Maladie. Concrètement, si vous êtes dans une situation ouvrant droit à ce dispositif, vous n'avez plus à régler les professionnels de santé exerçant en ville. Vous n'avez pas non plus à faire l'avance des frais pour les soins réalisés lors d'une hospitalisation dans un établissement conventionné.
L'Assurance Maladie verse alors directement le prix de la consultation ou de l'acte médical au professionnel de santé. Vous présentez votre carte Vitale, et tout se passe sans portefeuille.
Tiers payant partiel vs tiers payant intégral
Il faut distinguer deux niveaux de dispense d'avance :
Tiers payant partiel (sur la part obligatoire) : seule la part Assurance Maladie est dispensée. Vous réglez le ticket modérateur et l'éventuel dépassement.
Tiers payant intégral (Sécu + mutuelle) : aucune avance, ni sur la part Sécu, ni sur la part complémentaire. C'est le confort maximal.
Pour passer du partiel à l'intégral, votre mutuelle doit pratiquer le tiers payant complémentaire via les réseaux Almerys, Viamedis ou SP Santé. Toutes les mutuelles ne le proposent pas, et c'est précisément ce que JeSwitch identifie pour vous lors de la comparaison.
Une définition juridique encadrée
Le tiers payant est encadré par l'article L. 871-1 du Code de la sécurité sociale et les conventions signées entre l'Assurance Maladie et les syndicats professionnels (médecins, pharmaciens, infirmiers, kinésithérapeutes). Depuis le 1er janvier 2017, les professionnels de santé exerçant en ville peuvent proposer le tiers payant sur la part obligatoire à tous les assurés, quelle que soit leur situation — mais ce n'est pas une obligation légale pour eux.
Le tiers payant, dans quelles situations ? Les 8 cas qui ouvrent droit
Le tiers payant est un droit automatique dans plusieurs situations bien définies par l'Assurance Maladie.
1. Soins liés à la maternité (prise en charge à 100%)
Tous les soins en lien avec la naissance sont couverts à 100% par l'assurance maternité à partir du 1er jour du 6ᵉ mois de grossesse et jusqu'au 12ᵉ jour après l'accouchement. Le tiers payant s'applique automatiquement sur cette période.
2. Affection de longue durée (ALD)
Si vous êtes pris·e en charge dans le cadre d'une ALD (cancer, diabète, sclérose en plaques, maladie cardiovasculaire grave, etc.), vous bénéficiez du tiers payant sur tous les soins en lien avec votre pathologie. Selon les données officielles, près de 13 millions de patients en France bénéficient de ce dispositif. Pour aller plus loin, consultez notre dossier sur les avantages et inconvénients de l'ALD.
3. Complémentaire santé solidaire (CSS)
Les bénéficiaires de la Complémentaire santé solidaire profitent du tiers payant intégral sur l'ensemble de leurs soins, sans aucune avance de frais.
4. Aide médicale d'État (AME)
Les personnes prises en charge par l'AME bénéficient également du tiers payant intégral, dans les mêmes conditions que la CSS.
5. Accident du travail ou maladie professionnelle
Tous les soins liés à un accident du travail ou à une maladie professionnelle ouvrent droit au tiers payant automatique, sur présentation de la feuille d'accident du travail.
6. Soins liés à un acte de terrorisme
Les soins en lien avec un acte de terrorisme sont intégralement pris en charge en tiers payant, sans participation forfaitaire ni franchise.
7. Actes de prévention proposés par l'Assurance Maladie
Le tiers payant s'applique sur les examens de prévention organisés par l'Assurance Maladie :
Dépistage organisé du cancer du sein
Dépistage du cancer du col de l'utérus
Examen M'T Dents (tous les ans)
Dans ce cas, le tiers payant est partagé entre l'Assurance Maladie et la complémentaire santé.
8. IVG et contraception des jeunes
Interruption volontaire de grossesse (IVG) : 100% pris en charge, tiers payant automatique
Moins de 26 ans en consultation pour contraception : tiers payant intégral, y compris pour les mineures sans consentement parental
Conseil d'expert JeSwitch : même si vous ne relevez d'aucune de ces 8 situations, demandez systématiquement le tiers payant à votre praticien depuis 2017. Près de 6 médecins sur 10 acceptent de le pratiquer pour la part Sécu, et 100% des pharmaciens l'appliquent par défaut.
Comment bénéficier du tiers payant ? La procédure complète
Présenter sa carte Vitale : le geste essentiel
Pour bénéficier du tiers payant, il vous suffit de présenter votre carte Vitale au professionnel de santé. C'est elle qui contient toutes les informations nécessaires :
Votre identité et numéro de sécurité sociale
Vos droits ouverts (ALD, maternité, CSS, AME)
Votre médecin traitant déclaré
La mise à jour annuelle : indispensable
Votre carte Vitale doit être mise à jour à chaque changement de situation, et au minimum une fois par an. C'est notamment crucial :
Pour les femmes enceintes : une fois que la caisse d'assurance maladie a pris en compte la déclaration de grossesse
Pour les patients en ALD : après réception du courrier d'accord pour la prise en charge en ALD
Après tout déménagement, changement de mutuelle, ou changement de situation familiale
Où mettre à jour sa carte Vitale ?
Vous pouvez mettre à jour votre carte Vitale dans trois lieux principaux :
Lieu | Disponibilité | Durée |
|---|---|---|
Pharmacies | La plupart | 30 secondes |
Bornes Assurance Maladie | Extérieur des points d'accueil CPAM | 1 minute |
Application carte Vitale | Smartphone (depuis 2025) | Instantané |
C'est très simple à réaliser et ne prend qu'une minute. Aucun rendez-vous n'est nécessaire.
Cas particulier : l'examen M'T Dents
Pour l'examen M'T Dents réalisé tous les ans (avec tiers payant partagé), la carte de la complémentaire santé (mutuelle) du jeune ou de ses parents est à présenter avec la carte Vitale. Sans cette carte mutuelle, le tiers payant ne portera que sur la part Sécu (60%).
Tiers payant et reste à charge : ce qui peut quand même vous être facturé
Attention, le tiers payant ne signifie pas gratuité totale. Certains montants peuvent rester à votre charge :
La participation forfaitaire de 2€
Depuis 2026, la participation forfaitaire reste due sur chaque consultation médicale, examen radiologique ou analyse de biologie. Elle est plafonnée à 50€ par an et par personne. En cas de tiers payant, l'Assurance Maladie la récupère ultérieurement sur d'autres remboursements.
La franchise médicale
Elle s'applique sur :
Les médicaments (0,50€ par boîte)
Les actes paramédicaux (0,50€ par acte)
Les transports sanitaires (4€ par trajet)
Plafonnée à 50€ par an et par personne, elle est aussi récupérée a posteriori par l'Assurance Maladie.
Les dépassements d'honoraires
Les dépassements d'honoraires ne sont jamais pris en charge par l'Assurance Maladie. Ils peuvent éventuellement être pris en charge par votre complémentaire santé, si votre contrat le prévoit.
C'est précisément sur ce point que se joue la qualité de votre mutuelle : un bon contrat couvre jusqu'à 200% voire 400% du tarif de base sur les dépassements. Une mutuelle d'entrée de gamme à 25€/mois peut au contraire vous laisser un reste à charge de plusieurs centaines d'euros par an. Notre comparateur mutuelle santé identifie en 2 minutes les contrats qui couvrent réellement vos dépassements.
Qui est exonéré de la participation forfaitaire et des franchises ?
Certaines personnes sont exonérées de la participation forfaitaire et des franchises médicales, même après application du tiers payant :
Les enfants et jeunes de moins de 18 ans
Les bénéficiaires de l'assurance maternité
Les bénéficiaires de la Complémentaire santé solidaire (CSS)
Les bénéficiaires de l'aide médicale de l'État (AME)
Les mineures pour la contraception et la contraception d'urgence sans consentement parental
Les soins liés à un acte de terrorisme
Si vous appartenez à l'une de ces catégories, aucun montant ne vous sera réclamé a posteriori, même indirectement.
Tiers payant et parcours de soins coordonnés : la règle à respecter
Attention : vous devez respecter le parcours de soins coordonnés. Si vous n'avez pas déclaré de médecin traitant, ou si vous consultez un autre médecin que votre médecin traitant sans être orienté par celui-ci, vous êtes hors du parcours de soins coordonnés.
Dans cette situation, vos consultations sont moins bien remboursées (taux ramené de 70% à 30%). En cas de tiers payant, les sommes correspondant à la différence seront récupérées ultérieurement par l'Assurance Maladie.
Les 3 règles à retenir pour rester dans le parcours
Déclarez votre médecin traitant auprès de votre CPAM (formulaire S3704)
Consultez d'abord votre médecin traitant avant tout spécialiste (sauf accès direct : gynécologue, ophtalmologue, psychiatre pour les 16-25 ans, stomatologue)
Gardez la lettre d'orientation lors d'une consultation spécialisée
Exceptions automatiques au parcours de soins
Vous restez dans le parcours sans orientation du médecin traitant dans les cas suivants :
Consultation d'urgence (week-end, jour férié, nuit)
Consultation hors de votre lieu de résidence habituel
Consultation chez un gynécologue, ophtalmologue, stomatologue ou psychiatre (pour les 16-25 ans)
Cas pratique : Sophie, en ALD diabète, économise sans avancer un euro
Sophie, 47 ans, vit à Marseille et a été reconnue en ALD diabète de type 2 en 2024. Voici à quoi ressemble son parcours mensuel grâce au tiers payant :
Soin / Acte | Coût total | Avance Sophie | Pris en charge par |
|---|---|---|---|
Consultation endocrinologue | 60€ | 0€ | Sécu (tiers payant ALD) + mutuelle |
Boîtes de médicaments (5/mois) | 75€ | 0€ | Sécu (tiers payant pharmacie) |
Analyses biologiques | 45€ | 0€ | Sécu (tiers payant ALD) |
Consultation podologue (hors ALD) | 30€ | 30€ ❌ | Avance puis remboursement |
Total avancé sans bonne mutuelle : ~30-50€/mois Total avancé avec mutuelle JeSwitch pratiquant le tiers payant intégral : 0€
Sophie a comparé son ancien contrat (74€/mois, tiers payant Sécu uniquement) avec les offres trouvées via JeSwitch. Elle a souscrit un contrat à 58€/mois qui pratique le tiers payant intégral chez tous les professionnels conventionnés. Économie annuelle : 192€, et zéro avance chaque mois.
Conseil JeSwitch : votre mutuelle pratique-t-elle le tiers payant chez le pharmacien, le kinésithérapeute, l'infirmier ? Vérifiez les réseaux conventionnés (Almerys, Viamedis, SP Santé) avant de souscrire. JeSwitch filtre automatiquement les contrats avec tiers payant intégral lors de votre comparaison.
📊 Tableau récapitulatif : tiers payant selon votre situation
Votre situation | Tiers payant | Part Sécu | Part Mutuelle |
|---|---|---|---|
ALD (soins liés) | Automatique intégral | 100% | Selon contrat |
Maternité (6ᵉ mois → 12 jours après) | Automatique intégral | 100% | Selon contrat |
CSS | Automatique intégral | 100% | 100% |
AME | Automatique intégral | 100% | 100% |
Accident du travail | Automatique | 100% | Si nécessaire |
Pharmacie (médicaments remboursés) | Automatique | 15% à 100% | Selon mutuelle |
Hospitalisation conventionnée | Automatique | 80% à 100% | Forfait journalier |
Consultation ville (cas général) | Si médecin l'accepte | 70% | Si mutuelle l'accepte |
❓ Questions Fréquentes (FAQ)
Le tiers payant est-il obligatoire chez le médecin en 2026 ?
Non. Depuis 2017, les médecins de ville peuvent pratiquer le tiers payant sur la part obligatoire pour tous leurs patients, mais ce n'est pas une obligation légale. En revanche, le tiers payant est automatique et obligatoire pour les 8 situations protégées (ALD, maternité, CSS, AME, accident du travail, terrorisme, prévention, IVG/contraception jeunes).
Quelle différence entre tiers payant Sécu et tiers payant intégral ?
Le tiers payant Sécu dispense uniquement de l'avance de la part Assurance Maladie (70% en général). Vous payez encore le ticket modérateur. Le tiers payant intégral dispense de l'avance des deux parts (Sécu + mutuelle). Pour en bénéficier, votre mutuelle doit avoir signé une convention avec l'un des réseaux de tiers payant (Almerys, Viamedis, SP Santé).
Comment savoir si ma mutuelle pratique le tiers payant intégral ?
Vérifiez votre carte de tiers payant : un logo Almerys, Viamedis ou SP Santé indique que votre mutuelle pratique le tiers payant complémentaire. Vous pouvez aussi consulter votre espace adhérent ou contacter directement votre mutuelle. JeSwitch identifie automatiquement cette information sur les 3200+ contrats comparés.
Le tiers payant fonctionne-t-il en téléconsultation ?
Oui. Depuis 2021, le tiers payant s'applique aux téléconsultations remboursées par l'Assurance Maladie, dans les mêmes conditions qu'une consultation en cabinet. Vous présentez votre carte Vitale virtuellement (numéro de sécurité sociale) et la plateforme applique la dispense d'avance. Pour aller plus loin, consultez notre guide de la téléconsultation 2026.
Que faire si on me refuse le tiers payant alors que j'y ai droit ?
Si vous êtes dans l'une des 8 situations ouvrant droit au tiers payant automatique et qu'un professionnel refuse de l'appliquer, vous pouvez :
Présenter votre attestation de droits CSS, AME ou ALD
Mettre à jour votre carte Vitale en pharmacie
Contacter votre CPAM (3646) qui peut intervenir auprès du praticien Le refus n'est pas légal dans ces situations.
Le tiers payant existe-t-il chez le dentiste et chez l'opticien ?
Oui, et c'est même là qu'il est le plus précieux compte tenu des montants. Avec une bonne mutuelle dentaire ou mutuelle optique, vous pouvez bénéficier du tiers payant intégral, notamment sur le panier 100% Santé (zéro reste à charge). Cela évite d'avancer plusieurs centaines voire milliers d'euros pour des prothèses, lunettes ou appareils auditifs.
Points Clés à Retenir
8 situations ouvrent droit au tiers payant automatique : ALD, maternité, CSS, AME, accident du travail, terrorisme, prévention, IVG/contraception des moins de 26 ans
Carte Vitale à jour = condition impérative pour bénéficier du tiers payant
Tiers payant intégral (Sécu + mutuelle) = aucune avance, mais seules les mutuelles conventionnées (Almerys, Viamedis, SP Santé) le proposent
Participation forfaitaire 2€ et franchises médicales restent dues même en tiers payant (sauf personnes exonérées)
Parcours de soins coordonnés à respecter : sinon récupération a posteriori par l'Assurance Maladie
Économies moyennes JeSwitch : 364€/an en passant à une mutuelle avec tiers payant intégral
Comparez et Économisez avec JeSwitch
Vous souhaitez ne plus jamais avancer un euro chez le médecin, le pharmacien ou le kiné ? Encore faut-il choisir une mutuelle qui pratique le tiers payant intégral auprès des bons réseaux de professionnels. Avec JeSwitch, comparez gratuitement 3200+ contrats de mutuelles santé en moins de 2 minutes et identifiez celles qui pratiquent réellement la dispense totale d'avance de frais.
✅ Gratuit et sans engagement ✅ 50+ assureurs comparés (Apicil, CEGEMA, April, SwissLife, Malakoff Humanis...) ✅ Filtre automatique « tiers payant intégral » ✅ Conseillers experts disponibles au 09 70 70 71 46 ✅ Email dédié : Mutuelle-Sante@jeswitch.fr
→ Comparer les mutuelles santé avec tiers payant intégral
JeSwitch est un courtier en assurance agréé ORIAS (n°24005946), garantissant indépendance, neutralité et confidentialité totale de vos données.
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils SASU, 154 rue de Rome, 13006 Marseille. Les informations présentées sont actualisées au 12/06/2026 et basées sur les sources officielles de l'Assurance Maladie (ameli.fr), du Code de la sécurité sociale et notre analyse de plus de 3200 contrats de mutuelles du marché.
JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans aucun surcoût pour vous. Vos données ne sont jamais revendues à des tiers commerciaux.
Sources officielles : ameli.fr (Assurance Maladie), Code de la sécurité sociale (articles L. 162-5 et suivants), Service-public.fr. Dernière mise à jour : 12/06/2026