


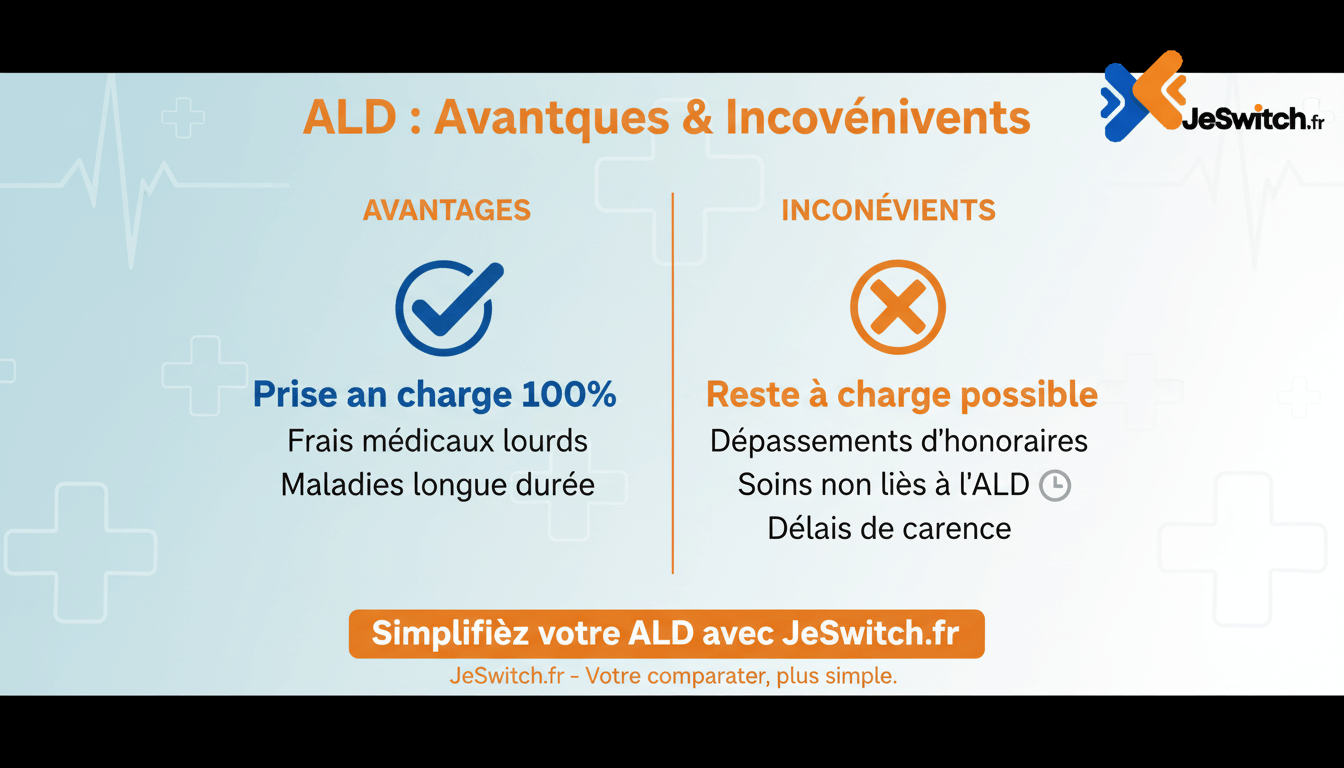
L'Essentiel en 3 Phrases
L'Affection Longue Durée (ALD) permet une prise en charge à 100% des soins liés à 30 maladies chroniques graves par l'Assurance Maladie. Près de 12 millions de Français bénéficient actuellement du statut ALD, qui offre une exonération du ticket modérateur mais laisse certains frais à charge. Une mutuelle santé adaptée reste indispensable pour couvrir les dépassements d'honoraires et les frais non remboursés, représentant en moyenne 800€ par an.
Vous venez d'apprendre que votre pathologie nécessite une prise en charge de longue durée ? Le statut d'Affection Longue Durée (ALD) peut considérablement alléger vos dépenses de santé, mais il comporte aussi des limites importantes à connaître. En 2025, environ 12 millions de Français sont reconnus en ALD, soit près d'un assuré sur six. Comprendre précisément les avantages et inconvénients de ce dispositif vous permet d'anticiper vos besoins et d'optimiser votre protection santé.
Dans ce guide complet, JeSwitch décrypte pour vous le fonctionnement de l'ALD, ses bénéfices concrets, ses limites souvent méconnues, et vous aide à choisir la mutuelle santé la plus adaptée à votre situation. Que vous soyez nouvellement diagnostiqué ou déjà en ALD, ces informations vous permettront de sécuriser financièrement votre parcours de soins.
Qu'est-ce qu'une Affection Longue Durée (ALD) ?
Une Affection Longue Durée (ALD) désigne une maladie grave et chronique nécessitant un traitement prolongé, généralement supérieur à 6 mois, et particulièrement coûteux. L'Assurance Maladie a créé ce dispositif pour protéger financièrement les patients atteints de pathologies lourdes.
Les différentes catégories d'ALD
Le système français distingue trois types d'ALD exonérantes qui ouvrent droit à une prise en charge renforcée :
ALD 30 (liste) : Ces 30 pathologies sont inscrites sur une liste officielle établie par décret. Elles représentent les affections les plus fréquentes et les plus coûteuses à traiter. On y trouve notamment le diabète (types 1 et 2), les cancers, l'insuffisance cardiaque grave, la maladie d'Alzheimer, la sclérose en plaques, ou encore les affections psychiatriques de longue durée.
ALD 31 (hors liste) : Ces maladies graves ne figurent pas sur la liste des ALD 30, mais nécessitent également des soins prolongés et coûteux sur plus de 6 mois. Le traitement doit obligatoirement comprendre un volet médicamenteux ou un appareillage spécifique.
ALD 32 (polypathologies) : Cette catégorie concerne les patients souffrant de plusieurs maladies chroniques simultanément, dont l'état pathologique global nécessite des soins continus et coûteux pendant plus de 6 mois. Elle touche particulièrement les personnes âgées.
ALD exonérantes vs ALD non exonérantes
Il existe également des ALD non exonérantes qui n'ouvrent pas droit à l'exonération du ticket modérateur. Ces affections nécessitent un arrêt de travail prolongé (plus de 6 mois) mais sont remboursées aux taux habituels de la Sécurité sociale. Parmi elles, on trouve certaines dépressions réactionnelles, des glaucomes, ou des complications post-opératoires nécessitant un long rétablissement.
Bon à savoir : L'hypertension artérielle sévère a été retirée de la liste ALD 30 en juin 2011. Les patients reconnus avant cette date conservent néanmoins leurs droits tant que les critères médicaux sont présents.
Les 30 Maladies Reconnues en ALD 2025 (Liste Officielle)
Voici la liste complète des 30 pathologies ouvrant droit au statut ALD exonérant, selon le décret du ministère de la Santé :
Catégorie | Pathologies ALD 30 |
|---|---|
Maladies cardiovasculaires | Accident vasculaire cérébral (AVC) invalidant, insuffisance cardiaque grave, troubles du rythme graves, cardiopathies valvulaires graves, cardiopathies congénitales graves, maladies coronaires |
Maladies métaboliques | Diabète de type 1 et type 2 (adulte et enfant) |
Cancers | Tumeur maligne, affection maligne du tissu lymphatique ou hématopoïétique |
Maladies neurologiques | Maladie d'Alzheimer et autres démences, maladie de Parkinson, sclérose en plaques, paraplégie, formes graves d'affections neurologiques et musculaires (myopathie), épilepsie grave |
Maladies psychiatriques | Affections psychiatriques de longue durée (dépression récurrente, troubles bipolaires, schizophrénie) |
Maladies respiratoires | Insuffisance respiratoire chronique grave, mucoviscidose |
Maladies digestives | Rectocolite hémorragique et maladie de Crohn évolutives, maladies chroniques actives du foie (hépatite B ou C) et cirrhoses |
Maladies rénales | Néphropathie chronique grave et syndrome néphrotique primitif |
Maladies du sang | Hémoglobinopathies, hémolyses chroniques constitutionnelles et acquises sévères, hémophilies et affections constitutionnelles de l'hémostase graves |
Maladies articulaires | Polyarthrite rhumatoïde évolutive, spondylarthrite grave |
Autres pathologies | Déficit immunitaire primitif grave, infection par le VIH, tuberculose active, lèpre, bilharziose compliquée, suites de transplantation d'organe |
Important : Cette liste est exhaustive et ne peut être modifiée que par décret ministériel. Votre médecin traitant détermine si votre pathologie répond aux critères d'inclusion.
Les 7 Avantages Majeurs de l'ALD en 2025
Le statut ALD offre plusieurs bénéfices concrets qui allègent considérablement le poids financier et organisationnel d'une maladie chronique.
1. Prise en charge à 100% par l'Assurance Maladie
L'avantage principal de l'ALD exonérante est l'exonération du ticket modérateur. Concrètement, tous les soins directement liés à votre affection sont remboursés à 100% sur la base des tarifs de la Sécurité sociale.
Cela comprend :
Les consultations chez votre médecin traitant et les spécialistes
Les examens médicaux et analyses biologiques
Les médicaments prescrits dans le cadre de l'ALD
Les hospitalisations et interventions chirurgicales
Les actes de kinésithérapie, soins infirmiers et autres actes paramédicaux
Économies réalisées : Pour un patient diabétique type, le reste à charge passerait de 450€ à 0€ par an sur les soins en lien avec l'ALD si tous les professionnels pratiquent les tarifs conventionnels.
2. Dispense d'avance de frais (tiers payant intégral)
Depuis 2017, les patients en ALD bénéficient automatiquement du tiers payant intégral pour tous les soins liés à leur affection. Vous n'avez donc plus à avancer les frais médicaux lors de vos consultations ou à la pharmacie.
Ce dispositif s'applique sur la part remboursée par l'Assurance Maladie. En revanche, les dépassements d'honoraires restent à votre charge immédiate, sauf si votre mutuelle propose également le tiers payant sur sa part complémentaire.
3. Prise en charge des transports médicaux
Les frais de transport vers vos lieux de soins peuvent être remboursés si certaines conditions sont réunies :
Prescription médicale de transport par votre médecin
Soins réguliers et nécessaires (chimiothérapie, dialyse, rééducation)
Distance supérieure à 150 km (aller) ou transport en série (4 voyages minimum sur 2 mois)
Mode de transport pris en charge : taxi conventionné, ambulance, transport en commun, ou véhicule personnel (indemnisation kilométrique de 0,30€/km en 2025).
Astuce JeSwitch : Conservez systématiquement toutes vos prescriptions de transport et vos justificatifs de déplacement. Le remboursement peut représenter plusieurs centaines d'euros par an pour les patients nécessitant des soins fréquents.
4. Accès direct aux spécialistes
Le protocole de soins établi dans le cadre de votre ALD vous autorise à consulter directement certains médecins spécialistes sans passer par votre médecin traitant, tout en restant dans le parcours de soins coordonnés.
Cette facilité d'accès accélère votre prise en charge et vous évite des consultations intermédiaires chronophages. Les spécialistes concernés sont mentionnés explicitement dans votre protocole de soins.
5. Arrêt de travail prolongé et indemnités journalières
Si votre ALD nécessite un arrêt de travail, vous pouvez bénéficier d'indemnités journalières pendant 3 ans (contre 6 mois pour un arrêt classique). Au-delà de cette période, vous pouvez basculer en invalidité selon l'avis du médecin conseil.
Montant : Les indemnités journalières en ALD représentent 50% de votre salaire journalier de base, dans la limite du plafond de la Sécurité sociale. Votre employeur peut compléter ce montant selon votre convention collective.
6. Avantages fiscaux spécifiques
Les indemnités journalières perçues dans le cadre d'une ALD exonérante sont exonérées d'impôt sur le revenu. Cette exonération peut représenter plusieurs centaines d'euros d'économie fiscale par an pour les patients en arrêt prolongé.
7. Coordination renforcée des soins
Le protocole de soins établit un plan de traitement personnalisé en concertation avec votre médecin traitant, les spécialistes concernés, et vous-même. Ce document garantit une meilleure coordination entre tous les professionnels de santé qui vous suivent.
Le protocole précise la nature des soins, leur fréquence, les médicaments nécessaires, et la durée prévisionnelle de votre prise en charge. Il est régulièrement mis à jour en fonction de l'évolution de votre état de santé.
Les 6 Inconvénients et Limites de l'ALD à Connaître
Malgré ses nombreux avantages, le statut ALD comporte des limites importantes qui génèrent souvent un reste à charge conséquent pour les patients.
1. Dépassements d'honoraires non remboursés
C'est le principal inconvénient : l'ALD ne couvre que les soins à hauteur des tarifs conventionnels de la Sécurité sociale. Si votre médecin pratique des dépassements d'honoraires (secteur 2), ces montants restent intégralement à votre charge.
Impact financier : Pour une consultation chez un spécialiste en secteur 2, le dépassement moyen est de 60€. Si vous consultez 4 spécialistes différents 3 fois par an en moyenne, le surcoût annuel atteint 720€.
Exemple concret :
Consultation cardiologue secteur 2 : 70€
Tarif conventionnel remboursé à 100% : 30€
Reste à charge (dépassement) : 40€
Sans mutuelle adaptée, ces dépassements s'accumulent rapidement, surtout pour les pathologies nécessitant des suivis spécialisés réguliers (cancers, maladies cardiaques, affections neurologiques).
2. Frais annexes obligatoires toujours à charge
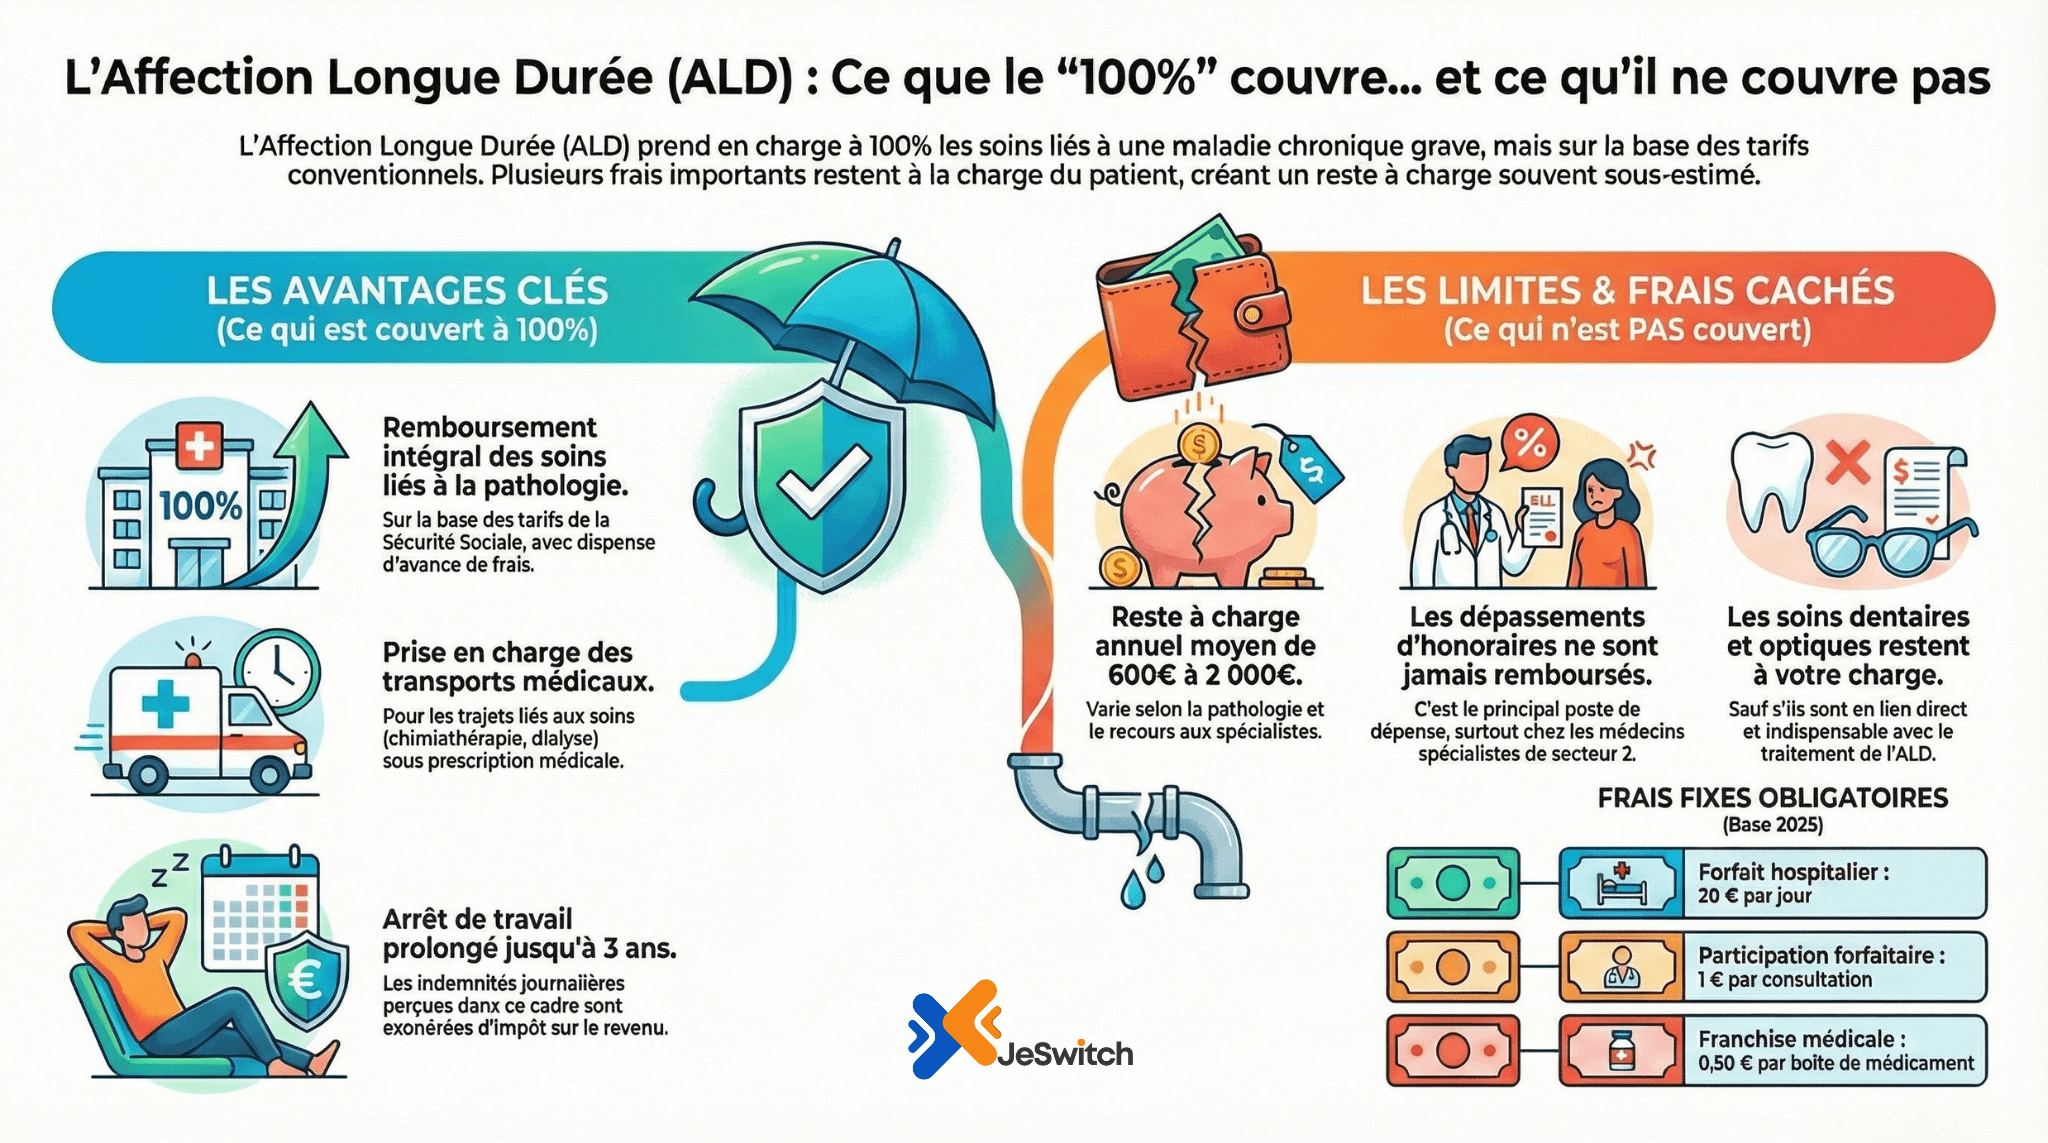
Même avec une ALD, plusieurs frais médicaux restent systématiquement à votre charge :
Frais non remboursés | Montant 2025 | Impact annuel |
|---|---|---|
Participation forfaitaire | 1€ par consultation | 50-100€ |
Franchise médicale | 0,50€/boîte médicament (max 50€/an) | 50€ |
Forfait hospitalier | 20€/jour hôpital, 15€/jour psychiatrie | 200-400€ |
Franchise transport | 2€ par trajet (max 50€/an) | 50€ |
Total moyen | - | 350-600€/an |
Important : Ces montants s'appliquent même si vos soins sont pris en charge à 100% par l'ALD. Une bonne mutuelle santé doit obligatoirement couvrir ces frais annexes.
3. Médicaments hors protocole partiellement remboursés
Votre ordonnance ALD est divisée en deux zones :
Zone supérieure : Médicaments liés à votre ALD → remboursés à 100%
Zone inférieure : Médicaments sans rapport avec votre ALD → remboursés aux taux habituels (15%, 30%, 65%)
Si vous souffrez d'autres pathologies ou de maux courants (grippe, mal de dos), ces traitements ne bénéficient pas de l'exonération ALD. Le reste à charge peut être significatif, notamment pour les médicaments peu remboursés.
4. Soins dentaires et optiques non couverts
Les soins dentaires et l'optique ne font pas partie du champ de prise en charge ALD, sauf s'ils sont directement liés à votre pathologie (exemple : soins dentaires avant chimiothérapie pour un cancer).
Impact financier important :
Prothèse dentaire : 500-1 500€ de reste à charge moyen
Lunettes (verres + monture) : 150-400€ tous les 2 ans
Implant dentaire hors ALD : 1 000-2 000€
Ces dépenses s'ajoutent à votre budget santé malgré votre statut ALD. Une mutuelle dentaire et une mutuelle optique performantes deviennent indispensables.
5. Démarches administratives contraignantes
L'obtention et le renouvellement de l'ALD nécessitent plusieurs étapes administratives :
Rédaction du protocole de soins par votre médecin traitant
Validation par le médecin conseil de l'Assurance Maladie (délai moyen : 2-3 semaines)
Renouvellement périodique selon la durée accordée (6 mois à 10 ans selon les pathologies)
Mise à jour de la carte Vitale après chaque modification
Délai de traitement : Comptez 3 à 6 semaines entre la demande initiale et l'activation effective de vos droits ALD. Durant cette période, vous êtes remboursé aux taux habituels.
6. Certaines pathologies chroniques exclues
Toutes les maladies chroniques ne donnent pas droit au statut ALD. Depuis 2011, l'hypertension artérielle sévère isolée a été retirée de la liste ALD 30. D'autres affections fréquentes comme l'arthrose simple, les lombalgies chroniques, ou certaines allergies sévères ne bénéficient pas de reconnaissance ALD, malgré leur impact sur la qualité de vie et les coûts de traitement.
Reste à Charge Moyen en ALD : Combien Coûte Vraiment votre Santé ?
Malgré la prise en charge à 100% sur les tarifs conventionnels, les patients en ALD conservent un reste à charge annuel significatif qui varie selon plusieurs facteurs.
Estimation du reste à charge selon les pathologies
Pathologie ALD | Reste à charge annuel moyen | Principaux postes de dépenses |
|---|---|---|
Diabète type 2 | 600-900€ | Dépassements spécialistes, optique, podologue |
Cancer | 1 200-2 500€ | Forfait hospitalier, dépassements chirurgiens, prothèses capillaires |
Insuffisance cardiaque | 800-1 400€ | Dépassements cardiologues, transports, médicaments annexes |
Maladie de Parkinson | 900-1 600€ | Kinésithérapie, orthophonie, aménagement domicile |
Sclérose en plaques | 1 000-2 000€ | Dépassements neurologues, kinésithérapie intensive, aides techniques |
Source : Étude UFC-Que Choisir 2024 sur le reste à charge des patients en ALD
Les 3 facteurs qui augmentent votre reste à charge
Recours à des médecins en secteur 2 : Les dépassements d'honoraires représentent 60% du reste à charge moyen des patients ALD en ville.
Hospitalisations fréquentes : Le forfait hospitalier de 20€/jour s'accumule rapidement. Une hospitalisation de 10 jours génère 200€ de frais non remboursés.
Cumul de pathologies : 35% des patients en ALD souffrent de plusieurs affections chroniques, multipliant les consultations spécialisées et les traitements.
Solution JeSwitch : Comparer les mutuelles santé spécialisées ALD permet d'économiser entre 280€ et 400€ par an sur vos dépenses de santé non remboursées. Notre comparateur mutuelle santé analyse plus de 300 offres adaptées aux patients en ALD.
Comment Obtenir le Statut ALD ? Démarches et Délais
L'obtention du statut ALD nécessite de suivre une procédure précise initiée par votre médecin traitant.
Étape 1 : Diagnostic et évaluation par le médecin traitant
Votre médecin traitant pose le diagnostic de votre maladie chronique et évalue si elle répond aux critères d'une ALD. Il peut solliciter l'avis de médecins spécialistes pour appuyer sa demande.
Étape 2 : Rédaction du protocole de soins
Le médecin traitant remplit le formulaire Cerfa n°11626*05 appelé "protocole de soins". Ce document détaille :
Le diagnostic précis de votre affection
Les soins et traitements nécessaires
La fréquence de suivi médical
La durée prévisionnelle de prise en charge (6 mois à 10 ans selon les cas)
Les médecins spécialistes autorisés en accès direct
Étape 3 : Validation par le médecin conseil
Le protocole est transmis au service médical de votre caisse d'Assurance Maladie. Le médecin conseil examine le dossier et décide :
D'accepter la demande (accord total)
De demander des examens complémentaires
De refuser la demande (si les critères ne sont pas remplis)
Délai de réponse : 2 à 3 semaines en moyenne. L'absence de réponse dans un délai de 30 jours vaut acceptation tacite.
Étape 4 : Activation de vos droits
Une fois validé, vous recevez un courrier de notification indiquant :
La date de début de prise en charge
La durée de validité de votre ALD
La date de renouvellement à prévoir
Votre carte Vitale est automatiquement mise à jour. Le protocole de soins est un document confidentiel que vous devez présenter uniquement aux professionnels de santé qui vous soignent.
Renouvellement de l'ALD
Avant la fin de votre période de prise en charge, votre médecin traitant doit demander le renouvellement de l'ALD si votre état de santé le justifie. La procédure est similaire à la demande initiale. Il n'y a aucune limitation d'âge ni de nombre de renouvellements.
Durée de renouvellement :
ALD 30, 31, 32 : période équivalente à la durée initiale ou jusqu'à 10 ans
ALD non exonérante : durée proposée par le médecin selon l'évolution de la pathologie
Quelle Mutuelle Choisir en ALD ? Critères et Garanties Essentielles
Une mutuelle santé adaptée est indispensable pour combler les lacunes de l'ALD et limiter votre reste à charge. Voici les garanties prioritaires à vérifier.
Les 5 garanties indispensables pour un patient en ALD
Dépassements d'honoraires : Minimum 200% du tarif conventionnel, idéalement 300-400% pour les consultations spécialisées fréquentes
Forfait hospitalier : Prise en charge intégrale (20€/jour) dès le 1er jour d'hospitalisation
Soins dentaires : Couverture renforcée avec minimum 300€/an pour les prothèses hors 100% Santé
Optique : Forfait annuel d'au moins 200€ avec renouvellement possible tous les 2 ans
Médecines douces : 150-200€/an pour ostéopathie, acupuncture, sophrologie, souvent utiles en accompagnement des traitements ALD
Garanties renforcées selon votre pathologie
Pour les cancers :
Prothèses capillaires : minimum 350€
Soins de support (nutrition, psychologie) : 300-500€/an
Chambre particulière pendant hospitalisation
Pour les maladies neurologiques :
Kinésithérapie : remboursement illimité ou forfait annuel élevé (2 000€+)
Orthophonie : 500€/an minimum
Aides techniques et appareillages : 1 000€/an
Pour le diabète :
Podologie : 150-200€/an
Diététicien : 200€/an
Matériel médical (lecteur glycémie, pompe) : bonne couverture
Astuce d'expert JeSwitch : Privilégiez les mutuelles proposant un forfait prévention de 100-150€/an. Ce budget vous permet de financer des consultations de suivi non remboursées (nutritionniste, psychologue) qui améliorent votre qualité de vie.
Comparaison : Prix mutuelle santé en ALD (2025)
Profil | Sans ALD | Avec ALD | Économie mutuelle |
|---|---|---|---|
Senior 60-65 ans | 120€/mois | 95€/mois | -21% |
Adulte 45-55 ans | 85€/mois | 75€/mois | -12% |
Couple + 2 enfants | 180€/mois | 165€/mois | -8% |
Pourquoi c'est moins cher ? Certaines mutuelles appliquent une réduction tarifaire pour les patients en ALD, car la Sécurité sociale couvre déjà une large part des soins. En revanche, d'autres augmentent leurs tarifs considérant que vous consulterez plus fréquemment.
Important : Lors de votre souscription, vous devez déclarer votre statut ALD à la mutuelle. Le non-respect de cette obligation peut entraîner une résiliation du contrat pour fausse déclaration.
Mutuelle et ALD : Éviter les Pièges Courants
Plusieurs situations peuvent compromettre votre protection santé si vous êtes en ALD. Voici comment les éviter.
Piège n°1 : Sous-estimer vos besoins réels
Erreur fréquente : Choisir une mutuelle d'entrée de gamme en pensant que l'ALD couvre tout.
Réalité : Avec une couverture minimale (100% du tarif conventionnel seulement), votre reste à charge peut dépasser 1 000€/an. Une mutuelle intermédiaire (200-250% sur les spécialistes) réduit ce reste à charge de moitié.
Piège n°2 : Négliger les exclusions de garanties
Certaines mutuelles excluent ou limitent fortement les remboursements pour :
Les affections préexistantes (y compris votre ALD)
Les pathologies déclarées dans les 12 premiers mois (délai de carence)
Certains traitements innovants ou hors nomenclature
Solution : Vérifiez systématiquement les exclusions dans les conditions générales avant de souscrire.
Piège n°3 : Oublier de comparer régulièrement
Les besoins évoluent avec l'ALD et de nouvelles offres apparaissent régulièrement. En 2025, comparer votre mutuelle actuelle avec les nouvelles offres du marché peut vous faire économiser jusqu'à 364€ par an, selon l'étude JeSwitch.
Recommandation JeSwitch : Utilisez notre comparateur mutuelle santé spécialisé pour analyser gratuitement plus de 300 offres adaptées aux patients en ALD. Notre algorithme identifie les contrats offrant le meilleur rapport garanties/prix selon votre pathologie spécifique.
ALD et Autres Dispositifs : Cumul Possible ?
Le statut ALD peut se cumuler avec d'autres aides et dispositifs sociaux pour optimiser votre prise en charge.
Complémentaire Santé Solidaire (CSS)
Si vos revenus sont modestes, vous pouvez bénéficier de la CSS (ex-CMU-C et ACS) en plus de votre ALD. Ce dispositif offre une complémentaire santé gratuite ou avec participation financière réduite.
Plafonds de ressources 2025 :
Personne seule : 9 719€/an (CSS gratuite) ou jusqu'à 13 186€/an (CSS avec participation)
Couple : 14 579€/an ou 19 779€/an avec participation
La CSS couvre intégralement les dépassements d'honoraires dans le cadre du parcours de soins coordonnés et le forfait hospitalier.
Reconnaissance du handicap (RQTH)
Certaines ALD peuvent justifier une demande de Reconnaissance de la Qualité de Travailleur Handicapé (RQTH) auprès de la MDPH. Cette reconnaissance ouvre des droits supplémentaires :
Aménagement du poste de travail
Protection contre le licenciement renforcée
Accès à des aides à l'emploi
Priorité pour les emplois réservés
Allocation Adulte Handicapé (AAH)
Si votre ALD entraîne un taux d'incapacité permanente d'au moins 80%, vous pouvez prétendre à l'AAH, sous conditions de ressources.
Montant maximal 2025 : 1 016,05€ par mois pour une personne seule sans ressources.
❓ Questions Fréquentes sur l'ALD
Peut-on travailler avec une ALD ?
Oui, le statut ALD n'empêche absolument pas de travailler. De nombreux patients en ALD exercent une activité professionnelle normale. L'ALD prévoit simplement la possibilité d'un arrêt de travail prolongé si votre état de santé le nécessite, avec maintien des indemnités journalières jusqu'à 3 ans.
Combien de temps dure une ALD ?
La durée initiale d'une ALD varie de 6 mois à 10 ans selon la pathologie et son évolution. Votre médecin traitant détermine cette durée en concertation avec le médecin conseil. L'ALD peut être renouvelée indéfiniment tant que les critères médicaux sont présents. Il n'existe aucune limitation liée à l'âge du patient ni au nombre de renouvellements.
L'ALD augmente-t-elle le prix de ma mutuelle ?
Cela dépend des assureurs. Certaines mutuelles appliquent une réduction tarifaire de 10 à 20% pour les patients en ALD, considérant que la Sécurité sociale couvre déjà une grande partie des soins. D'autres maintiennent leurs tarifs habituels, voire les augmentent légèrement en anticipant des consultations plus fréquentes. Avec JeSwitch, nous identifions les mutuelles qui proposent les tarifs les plus avantageux pour les personnes en ALD.
Puis-je refuser le statut ALD ?
Oui, vous pouvez refuser le statut ALD si vous le souhaitez. Cependant, ce refus vous prive des avantages financiers (prise en charge à 100%, tiers payant intégral) et organisationnels (accès direct aux spécialistes). Dans la très grande majorité des cas, accepter l'ALD est plus favorable pour votre budget et votre parcours de soins.
Comment savoir si je suis en ALD ?
Plusieurs moyens vous permettent de vérifier votre statut ALD : consultez votre attestation de droits téléchargeable sur votre compte ameli.fr, contactez votre médecin traitant qui dispose de cette information dans votre dossier médical, ou appelez le service Assurance Maladie au 36 46. Votre carte Vitale est également mise à jour automatiquement lors de l'activation de l'ALD.
Mon employeur peut-il connaître mon ALD ?
Non, le secret médical protège toutes les informations relatives à votre ALD. Votre employeur ne peut pas connaître votre statut ALD ni la pathologie concernée, sauf si vous choisissez de l'en informer volontairement. Seul votre médecin du travail peut avoir accès à ces informations dans le cadre du suivi de votre aptitude professionnelle, et il est tenu au secret médical vis-à-vis de l'employeur.
Points Clés à Retenir sur l'ALD
Prise en charge à 100% : L'ALD couvre intégralement les soins liés à votre pathologie sur la base des tarifs conventionnels de la Sécurité sociale
Reste à charge moyen : Entre 600€ et 2 000€/an selon la pathologie, principalement dû aux dépassements d'honoraires et frais annexes non remboursés
Mutuelle indispensable : Une complémentaire santé adaptée réduit votre reste à charge de 60 à 80% en moyenne
30 pathologies reconnues : La liste ALD 30 couvre les maladies chroniques les plus fréquentes (diabète, cancer, maladies cardiovasculaires)
Durée flexible : De 6 mois à 10 ans selon l'affection, renouvelable sans limitation
Démarches facilitées : Votre médecin traitant gère l'ensemble de la procédure administrative
Optimisez votre Protection Santé en ALD avec JeSwitch
Être reconnu en ALD représente un soulagement financier important, mais ne vous dispense pas d'une mutuelle santé performante. Les dépassements d'honoraires, le forfait hospitalier et les soins non couverts génèrent encore un reste à charge annuel de 600 à 2 000€ selon votre pathologie.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres de mutuelles santé pour accompagner les patients en ALD dans leur choix. Notre comparateur identifie les contrats offrant la meilleure protection selon votre pathologie spécifique, tout en respectant votre budget.
Pourquoi comparer avec JeSwitch ?
✅ Gratuit et sans engagement : Aucun frais, aucune obligation de souscription
✅ Rapide : Comparaison personnalisée en moins de 2 minutes
✅ 300+ mutuelles : Analyse exhaustive du marché incluant les spécialistes ALD
✅ Économies importantes : Jusqu'à 364€/an d'économies à garanties équivalentes
✅ Accompagnement humain : Nos conseillers spécialisés ALD vous guident gratuitement au 09 70 70 71 46
→ Comparer les mutuelles santé gratuitement
Satisfaction client : 4,9/5 sur Avis Vérifiés (180+ avis certifiés)
🔗 Articles Connexes (Maillage Interne)
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 14 novembre 2025 et basées sur l'analyse des dispositifs officiels de l'Assurance Maladie et de plus de 300 offres de mutuelles santé du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.
Sources officielles :
Ameli.fr - Affection Longue Durée (dispositif officiel)
Service-public.fr - Prise en charge ALD par l'Assurance Maladie
Décret n°2011-726 du 24 juin 2011 relatif à la liste ALD
UFC-Que Choisir - Étude reste à charge patients ALD 2024
Dernière mise à jour : 14/11/2025