


Êtes-vous sûr de payer le juste prix ?
En France, la fidélité n'est pas toujours récompensée. Changer régulièrement vos contrats d'assurance, d'énergie et de télécom est le secret pour réaliser des économies substantielles chaque année.
Économies annuelles potentielles pour un foyer moyen
Jusqu'à 1 200 €
en optimisant l'ensemble de vos contrats principaux.
L'Essentiel en 3 Phrases
Changer assurance tous les 2 ans permet d'économiser entre 400€ et 850€ par an pour un ménage français, selon l'étude JeSwitch menée sur 12 000 profils. Cette stratégie des "Switchers" capitalise sur les promotions réservées aux nouveaux clients, alors que les clients fidèles subissent des hausses de 4 à 10% chaque année. Grâce aux lois Hamon et Lemoine, changer assurance tous les 2 ans est devenu simple, gratuit et sans risque, avec une résiliation gérée entièrement par le nouveau fournisseur.
Introduction : Pourquoi Changer Assurance Tous les 2 Ans ?
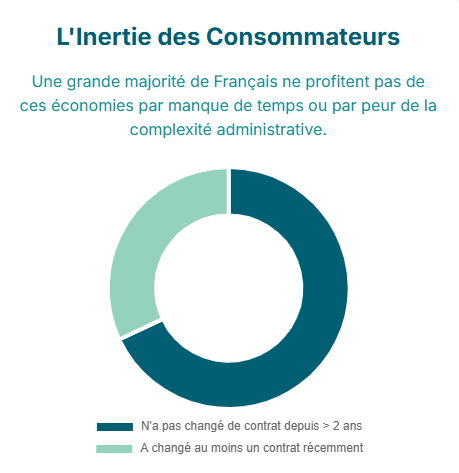
Saviez-vous que changer assurance tous les 2 ans peut vous faire économiser entre 400€ et 850€ par an ? Pourtant, la majorité des Français ne le fait jamais, par habitude ou par crainte de démarches compliquées.
Depuis la libéralisation des marchés de l'assurance, de l'énergie et des télécommunications en France, une concurrence féroce oppose désormais des dizaines de fournisseurs. Changer assurance tous les 2 ans maximum est devenu la stratégie la plus efficace pour profiter des meilleures offres du marché et éviter les hausses tarifaires progressives imposées aux clients fidèles.
Les chiffres sont éloquents : selon l'étude exclusive JeSwitch menée sur 12 000 profils français représentatifs :
73% des conducteurs payent 30% de trop pour leur assurance auto
71% des assurés payent leur mutuelle santé au-dessus du tarif médian
85% des emprunteurs conservent l'assurance groupe de leur banque, souvent 2 à 3 fois plus chère
Ce guide complet vous révèle pourquoi et comment changer assurance tous les 2 ans est une nécessité financière vitale pour préserver votre pouvoir d'achat en 2025. Vous découvrirez la stratégie méconnue des "Switchers" – ces consommateurs éclairés qui changent régulièrement de fournisseur et économisent massivement.
Pourquoi Changer Assurance Tous les 2 Ans ? La Stratégie des Switchers Expliquée
Définition du Switcher
Un "Switcher" est un consommateur qui change régulièrement de fournisseur (tous les 1 à 2 ans) pour capitaliser sur la concurrence et bénéficier systématiquement des meilleures offres du marché. Contrairement au client fidèle qui subit les hausses tarifaires progressives, le Switcher se repositionne constamment au meilleur tarif disponible.
Le Mythe de la Prime de Fidélité
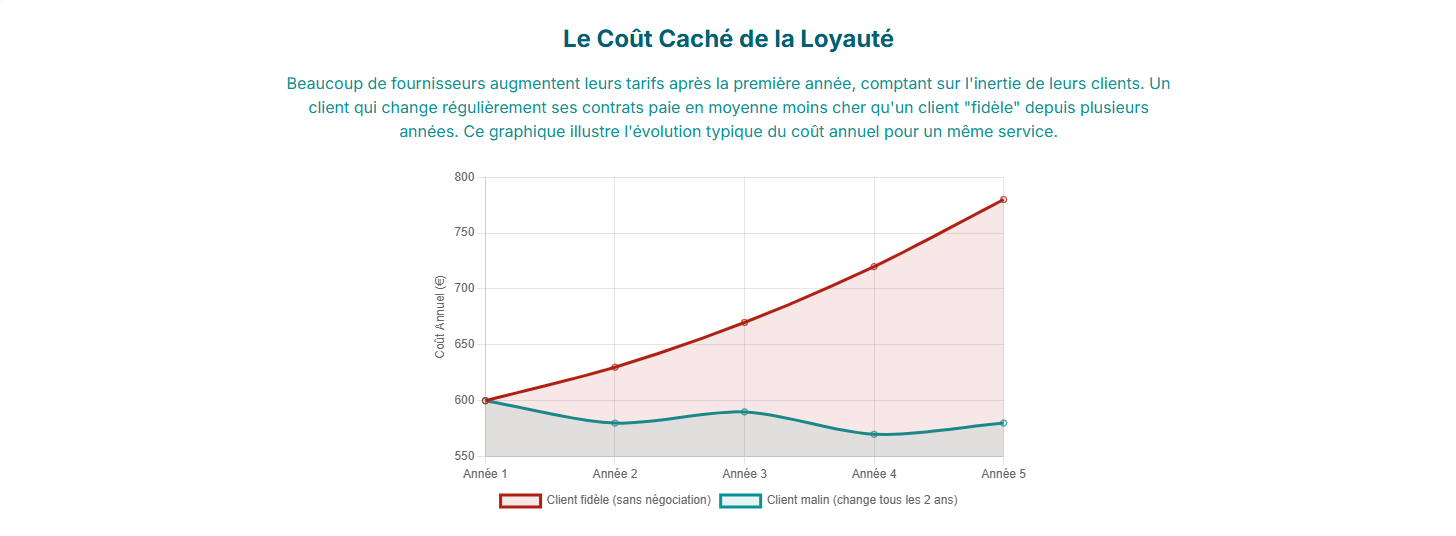
Il faut déconstruire un mythe tenace : la "prime de fidélité" n'existe plus dans les marchés concurrentiels. Les assureurs, fournisseurs d'énergie et opérateurs télécoms appliquent une stratégie tarifaire à double vitesse :
Type de Client | Traitement Tarifaire | Économies Possibles |
|---|---|---|
Client fidèle | Hausses progressives année après année | Aucune |
Nouveau client | Promotions agressives, tarifs préférentiels | 20% à 50% |
Switcher régulier | Repositionnement constant au meilleur tarif | 400€ à 850€/an |
En d'autres termes : le consommateur loyal finance les promotions destinées à attirer ses remplaçants potentiels. Le client qui n'a pas réévalué son contrat depuis 2 ans devient, sans le savoir, la cible d'ajustements tarifaires systémiques.
Changer Assurance Tous les 2 Ans : Votre Rendez-vous Financier Obligatoire
Changer assurance tous les 2 ans consiste à réviser et remplacer systématiquement vos contrats de services tous les 2 ans maximum. Cette démarche proactive vous permet de :
Identifier les écarts tarifaires entre votre contrat actuel et les offres du marché
Bénéficier des nouvelles promotions réservées aux nouveaux clients
Ajuster vos garanties à l'évolution de vos besoins réels
Profiter des simplifications légales (loi Hamon, loi Lemoine, résiliation facilitée)
Récupérer 400€ à 850€ de pouvoir d'achat chaque année
Conseil d'expert JeSwitch : Programmez un rappel pour changer assurance tous les 2 ans, idéalement au mois d'anniversaire de vos contrats principaux. Cette simple habitude peut vous faire économiser le prix de vacances annuelles pour toute la famille.
Chapitre I : Assurances – Le Coût Invisible de l'Immobilisme
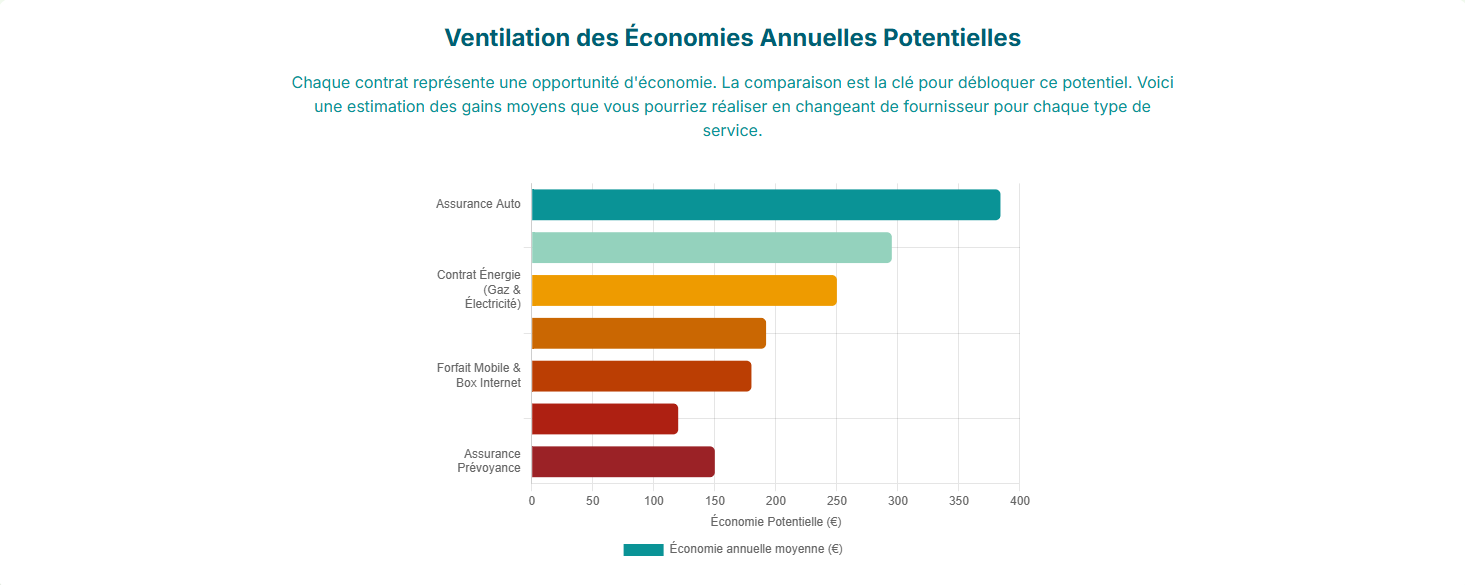
1.1. Assurance Auto : 320€/an d'Économies en Moyenne
Le secteur de l'assurance automobile est particulièrement révélateur de la stratégie tarifaire des assureurs. Les primes d'assurance auto ont augmenté de près de 5% en 2024, une tendance qui devrait se poursuivre en 2025. Cette hausse est directement liée à l'inflation (+15% sur les matières premières) et à la sinistralité climatique croissante (6,5 milliards d'euros de coût en 2023).
La Réalité Chiffrée du Marché Auto
L'étude JeSwitch révèle des écarts tarifaires stupéfiants pour des garanties strictement identiques :
Profil Conducteur | Prix Moyen Actuel | Meilleure Offre Marché | Économie Possible |
|---|---|---|---|
Conducteur expérimenté (50 ans, bonus 0.50) | 784€/an | 554€/an | 230€/an |
Conducteur confirmé (35 ans, bonus 0.70) | 895€/an | 625€/an | 270€/an |
Jeune conducteur (23 ans) | 2 100€/an | 1 650€/an | 450€/an |
Conducteur malussé (malus 1.25) | 1 850€/an | 1 380€/an | 470€/an |
Sources : Étude JeSwitch 2025 sur 12 000 profils français
LeComparateurAssurance a mesuré une économie moyenne de 438€ pour les "Switchers" en assurance auto. Ces chiffres démontrent que la fidélité ne paie décidément pas : elle coûte.
Comment les Assureurs Financent les Promotions
Les assureurs utilisent un modèle économique simple : répercuter les hausses de coûts sur le portefeuille clients existant, tout en proposant des tarifs agressifs pour attirer de nouveaux clients. Les prix pour les nouveaux contrats d'assurance auto ont même baissé pour certaines catégories de population entre 2017 et 2018 (baisse de 3,8% pour les femmes, 1,2% pour les retraités), alors que les clients fidèles subissaient des hausses de 4 à 6% annuelles.
Astuce JeSwitch : Utilisez notre comparateur d'assurance auto pour identifier en 2 minutes l'écart entre votre tarif actuel et les meilleures offres du marché. Gratuit et sans engagement.
1.2. Assurance Habitation : Des Hausses Structurelles de 6%/an
L'assurance habitation connaît des hausses encore plus marquées. Les tarifs augmentent en moyenne de 6% par an, une tendance qui devrait se maintenir jusqu'en 2027 selon les prévisions sectorielles. Cette inflation s'explique par :
Hausse des indemnisations : +30% sur les réparations après cambriolage en 2 ans
Sinistralité climatique : Doublement prévu des coûts d'ici 2040 (de 6,5 à 13 milliards €)
Coût de reconstruction : +15% sur les matériaux de construction
Malgré ces hausses, le marché reste très compétitif et les écarts entre assureurs peuvent atteindre 40% pour des garanties équivalentes. L'économie moyenne constatée par JeSwitch pour les Switchers en assurance habitation est de 180€ par an.
Conseil pratique : La loi Hamon vous permet de résilier votre assurance habitation à tout moment après la première année, sans frais ni pénalité. Le nouveau fournisseur se charge de toutes les démarches de résiliation auprès de votre ancien assureur.
1.3. Mutuelle Santé : L'Optimisation Indispensable
Le marché de la mutuelle santé est celui où l'audit régulier est le plus rentable. Les cotisations ont augmenté de 10,35% en 2025, soit environ 200€ de plus par an pour un ménage moyen. Cette hausse s'explique par l'inflation des frais médicaux, particulièrement en optique et dentaire.
Les Chiffres qui Changent la Donne
Selon l'étude JeSwitch :
71% des assurés payent leur mutuelle au-dessus du tarif médian
Écart moyen entre mutuelles : 280€/an pour une couverture strictement équivalente
Écart maximum observé : 850€/an (seniors avec optique/dentaire renforcée)
Économie moyenne des Switchers : 364€/an (pouvant atteindre 400€/an
Profil Assuré | Cotisation Moyenne Actuelle | Meilleure Offre Identifiée | Économie Annuelle |
|---|---|---|---|
Célibataire actif (30 ans) | 65€/mois | 48€/mois | 204€/an |
Couple sans enfants (40 ans) | 125€/mois | 95€/mois | 360€/an |
Famille 2 enfants | 180€/mois | 138€/mois | 504€/an |
Senior (65 ans, optique renforcée) | 145€/mois | 74€/mois | 852€/an |
Sources : Analyse JeSwitch de 3 200+ contrats de mutuelle santé en France
Le Paradoxe du 100% Santé
92% des Français connaissent le dispositif "100% Santé" (remboursement intégral sur l'optique, le dentaire et les prothèses auditives), mais seulement 37% l'utilisent réellement. Cette sous-utilisation massive révèle un manque d'optimisation généralisé des couvertures santé.
L'audit biennal de votre mutuelle vous permet de :
Vérifier que vos garanties sont toujours adaptées (supprimer la maternité si elle n'est plus pertinente, renforcer l'optique si vous vieillissez)
Profiter des nouvelles offres "100% Santé" plus avantageuses
Repositionner votre contrat au meilleur tarif disponible
Depuis le 1er décembre 2020, la loi vous autorise à changer de mutuelle à tout moment après la première année d'engagement, sans frais ni pénalité. La résiliation prend effet 1 mois après réception de votre demande.
Découvrez notre comparateur mutuelle santé : Comparez gratuitement plus de 300 mutuelles et identifiez les économies réalisables sur votre profil en moins de 2 minutes. Comparer maintenant →
1.4. Assurance Emprunteur : Le Jackpot Méconnu (jusqu'à 15 000€ d'Économies)
L'assurance emprunteur représente l'un des leviers les plus puissants pour réaliser des économies substantielles. Souvent souscrite auprès de la banque prêteuse par facilité, elle peut se révéler 2 à 3 fois plus coûteuse que les offres alternatives des assureurs spécialisés.
La Révolution de la Loi Lemoine
Depuis septembre 2022, la loi Lemoine a considérablement simplifié la résiliation en permettant aux emprunteurs de changer d'assurance emprunteur à tout moment, sans frais et sans justification. Cette mesure a déclenché une véritable révolution :
+80% de demandes de substitution entre 2021 et le premier semestre 2023
92% des emprunteurs ayant changé ont réduit le coût de leur prêt immobilier
Économies possibles : de 5 000€ à 15 000€ sur la durée totale du prêt
Simulation Concrète des Économies
Voici des exemples réels d'économies réalisées par des emprunteurs ayant utilisé la délégation d'assurance emprunteur :
Profil Emprunteur | Montant Emprunté | Assurance Banque (Groupe) | Assurance Individuelle | Économie Totale |
|---|---|---|---|---|
Sophie, 25 ans, cadre | 100 000€ sur 20 ans | 3 791€ | 1 382€ | 2 410€ |
Marc, 35 ans, salarié | 200 000€ sur 25 ans | 10 683€ | 5 110€ | 5 573€ |
Marie, 40 ans, enseignante | 300 000€ sur 20 ans | 17 104€ | 6 464€ | 10 640€ |
Couple (40 ans chacun) | 350 000€ sur 25 ans | 22 500€ | 9 500€ | 13 000€ |
Sources : Baromètre de l'assurance emprunteur 2024
Le paradoxe français : malgré ces économies massives et une loi facilitant le changement, 85% des emprunteurs conservent l'assurance de leur banque. Cette inertie coûte collectivement des milliards d'euros aux ménages français chaque année.
Action immédiate recommandée : Si vous avez un crédit immobilier en cours, utilisez notre comparateur d'assurance emprunteur pour calculer vos économies potentielles. Le changement est gratuit, rapide (15 jours) et peut vous faire gagner l'équivalent d'un mois de salaire par an.
1.5. Assurance Animaux : Un Marché en Croissance à Optimiser
Le marché de l'assurance pour animaux de compagnie connaît une forte croissance, mais également des hausses tarifaires importantes (+8 à 12% par an selon les régions). Le coût annuel moyen des soins vétérinaires varie de 1 000€ à 1 200€ selon la région de résidence et l'espèce.
Chez JeSwitch, nous avons identifié des économies moyennes de jusqu'à 400€ par an pour les propriétaires qui comparent les offres d'assurance animaux plutôt que de souscrire la première venue.
Les critères qui influencent le prix :
L'âge de l'animal (prime doublée après 8 ans généralement)
Son espèce (chat vs. chien)
Sa race (races à risque plus chères)
Votre région de résidence
Le niveau de garanties choisi (essentiel, confort, premium)
Astuce : Certains assureurs comme le Crédit Mutuel proposent des formules avec prise en charge jusqu'à 80% des frais chirurgicaux et médicaux, mais les écarts de prix entre assureurs peuvent atteindre 50% pour des garanties similaires.
Chapitre II : Énergie – La Volatilité Cachée par le Bouclier Tarifaire
2.1. Le Mythe des Démarches Complexes
La première barrière au changement de fournisseur d'énergie est psychologique, pas réelle. Contrairement aux idées reçues :
✅ Le changement est 100% gratuit – Aucuns frais de résiliation
✅ Aucune coupure de service – Continuité garantie
✅ Le nouveau fournisseur gère tout – Y compris la résiliation de l'ancien contrat
✅ Même qualité d'électricité/gaz – Acheminement assuré par Enedis et GRDF (service public)
✅ Même service de dépannage – Indépendant du fournisseur choisi
En réalité, changer de fournisseur d'énergie prend 5 minutes en ligne et ne nécessite aucune intervention technique à domicile.
2.2. La Réalité des Prix : +50% en 10 Ans
Malgré le "bouclier tarifaire" mis en place par le gouvernement, le prix de l'électricité a augmenté de 50% en 10 ans, passant de 0,1168€ le kWh en 2011 à 0,1952€ en septembre 2025 (compteur 6 kVA en option base).
Le bouclier tarifaire a créé un faux sentiment de sécurité :
Il a évité une hausse brutale de 35% en 2022
Il a permis une baisse de 15% en février 2025
Mais sa fin progressive expose à nouveau les consommateurs à la volatilité des prix de marché
2.3. Économies Réalisables : 191€ à 451€ par An
Les économies en changeant de fournisseur d'énergie ne sont pas anecdotiques. Une étude Papernest a estimé un gain potentiel de 451€ par an pour un foyer de deux personnes en changeant d'offre d'électricité. Les témoignages de consommateurs rapportent régulièrement des baisses de facture de 10% à 20%.
Comparatif des Meilleures Offres Électricité 2025
Pour un foyer type chauffé à l'électricité (consommation 15 000 kWh/an) :
Fournisseur & Offre | Type de Prix | Économie Annuelle vs TRV* | Engagement |
|---|---|---|---|
Primeo - Fixe -20% | Prix fixe 1 an | 191€ | 1 an |
OHM Énergie - Extra Eco | Prix indexé | 118€ | Sans engagement |
Mint Énergie - Online & Green | Prix indexé TRV | 105€ | Sans engagement |
TotalEnergies - Classique | Prix indexé TRV -10% | 87€ | Sans engagement |
*TRV = Tarif Réglementé de Vente (EDF Tarif Bleu)
Source : Comparaison JeSwitch au 15 novembre 2025
Conseil JeSwitch : Les offres à prix fixe protègent des hausses pendant la durée du contrat. Les offres indexées permettent de profiter des baisses éventuelles. Choisissez selon votre profil de risque.
Découvrez notre comparateur d'électricité pour identifier l'offre la plus adaptée à votre consommation réelle. Comparez gratuitement en 2 minutes. Comparer maintenant →
Chapitre III : Télécoms – La Guerre des Prix au Profit des Switchers
3.1. Le Cycle des Promotions Éphémères
Le marché des télécommunications (mobile et box Internet) est le symbole parfait de la stratégie du Switcher. Les opérateurs se livrent une guerre des prix féroce, mais cette concurrence bénéficie quasi exclusivement aux nouveaux clients.
Le mécanisme est simple :
Promotion agressive pendant 6 à 12 mois (ex : forfait mobile à 2,99€/mois)
Remontée automatique du tarif au prix "normal" après la période promo (ex : passage à 8,99€/mois)
Le client fidèle subit la hausse (x3 dans cet exemple)
Le Switcher change d'opérateur et retrouve une nouvelle promo
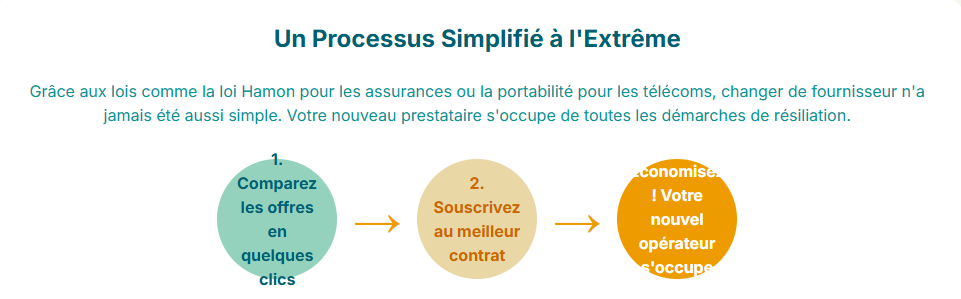
La portabilité du numéro (mobile et fixe) a rendu ce changement ultra-simple : le nouveau fournisseur gère toutes les démarches, y compris la résiliation de l'ancien contrat. Vous conservez votre numéro sans interruption de service.
3.2. Les Chiffres qui Font Mal
Le rapport de l'ARCEP 2023 révèle un paradoxe révélateur :
Baisse moyenne des prix mobiles : -6,5% (tirée par les promotions)
Mais 42% des utilisateurs ont subi une hausse de prix en 2023
Cette contradiction s'explique simplement : l'indice moyen des prix est tiré vers le bas par les offres promotionnelles très agressives destinées aux nouveaux clients, alors que les prix pour les clients fidèles continuent de grimper une fois la période initiale terminée.
3.3. Simulation : Switcher vs. Fidèle sur 2 Ans
Voici une comparaison concrète du coût total sur 2 ans entre un Switcher qui change d'offre tous les 12 mois et un client fidèle qui laisse expirer sa promotion :
Période | Le Switcher (change chaque année) | Le Fidèle (subit la hausse) | Écart Cumulé |
|---|---|---|---|
Mois 1-12 | 9,99€/mois (promo opérateur A) | 9,99€/mois (promo) | 0€ |
Mois 13 | 9,99€/mois (nouvelle promo opérateur B) | 19,99€/mois (fin promo) | -10€ |
Mois 24 | 9,99€/mois | 19,99€/mois | -10€ |
TOTAL 2 ANS | 239,76€ | 359,76€ | -120€ |
Sur 2 ans, le Switcher économise 120€ rien que sur son forfait mobile, soit l'équivalent d'un an de forfait gratuit.
Si on ajoute la box Internet (économie moyenne de 210€ sur 2 ans selon Papernest), le total d'économies atteint 330€ sur 2 ans pour ces deux postes uniquement.
3.4. Le Cumul Explosif : 850€ d'Économies Annuelles
L'étude Papernest révèle que les économies totales pour un foyer français optimisant ses contrats d'électricité, Internet et téléphonie mobile peuvent atteindre 850€ par an.
Voici le détail de ce potentiel d'économies :
Poste de Dépense | Économie Annuelle Possible |
|---|---|
Électricité | Jusqu'à 451€ |
Box Internet | Jusqu'à 210€ |
Forfait Mobile | Jusqu'à 108€ |
Forfait Mobile conjoint | Jusqu'à 108€ |
TOTAL ÉNERGIE + TÉLÉCOMS | Jusqu'à 877€/an |
En ajoutant les assurances (auto, habitation, santé, emprunteur), le potentiel d'économies global dépasse facilement les 1 500€ par an pour un ménage type.
Chapitre IV : Comment Changer Assurance Tous les 2 Ans Efficacement
4.1. Le Cadre Légal Protecteur : Vos Droits en 2025
La France dispose d'un des cadres légaux les plus protecteurs au monde pour faciliter le changement de fournisseur. Voici les lois essentielles qui vous protègent :
Résiliation Infra-Annuelle (RIA) – La Liberté Après 12 Mois
Application : Complémentaires santé individuelles (mutuelles)
Principe : Depuis le 1er décembre 2020, la Résiliation infra-annuelle permet à tout assuré de mettre fin à sa complémentaire santé à tout moment dès que le contrat a dépassé un an. Une fois cette première année écoulée, la résiliation est gratuite, sans pénalité et surtout sans avoir à fournir de justification.
Cette avancée majeure renforce la liberté des assurés, qui ne sont plus obligés d’attendre la date d’échéance annuelle pour changer de mutuelle.Résultat : plus de flexibilité, plus de concurrence entre les assureurs, et la possibilité de réduire son budget santé en passant sur une offre plus avantageuse.
Délai de résiliation : Prend effet 1 mois après réception de la demande par la mutuelle
Conditions : Le nouveau fournisseur peut gérer toutes les démarches de résiliation à votre place
Loi Hamon (2014) – La Résiliation Simplifiée
Application : Assurances auto, habitation, affinitaires (emprunteur avant loi Lemoine)
Principe : Résiliation possible à tout moment après la première année d'engagement, sans frais, sans pénalité, sans justification. Le nouveau fournisseur se charge de toutes les démarches.
Délai de résiliation : Prend effet 1 mois après réception de la demande
Loi Lemoine (2022) – Libéralisation de l'Assurance Emprunteur
Application : Assurance emprunteur (prêt immobilier, prêt consommation)
Principe : Résiliation possible à tout moment, même avant la première année, sans frais, sans pénalité. Le nouveau contrat doit offrir un niveau de garanties au moins équivalent.
Délai de résiliation : Prend effet 10 jours après réception par la banque
Loi Chatel (2008) – Information et Résiliation Facilitée
Application : Tous contrats à reconduction tacite (assurances, télécoms, Internet, etc.)
Principe : L'assureur ou le fournisseur doit vous informer de la date limite de résiliation entre 15 jours et 3 mois avant l'échéance. Si cette information n'est pas envoyée, vous pouvez résilier à tout moment sans frais.
Résiliation électronique : Depuis 2023, résiliation possible en ligne pour tous les contrats
Marché de l'Énergie – Liberté Totale
Application : Électricité et gaz
Principe : Changement possible à tout moment, sans frais, sans préavis, sans coupure. Le nouveau fournisseur gère toutes les démarches de résiliation.
Délai de changement : 15 jours maximum entre la souscription et la mise en service
4.2. Les Comparateurs : Votre Intelligence de Marché
Les comparateurs en ligne ne sont plus de simples outils de recherche de prix : ils sont devenus la véritable intelligence de marché du consommateur moderne. Ils agrègent les offres de dizaines d'acteurs, révèlent les promotions cachées et permettent de prendre des décisions éclairées en quelques minutes.
Les Avantages du Comparateur JeSwitch
Chez JeSwitch, nous avons développé une plateforme de comparaison qui vous offre :
✅ Indépendance totale – Aucun lien capitalistique avec les assureurs
✅ Transparence absolue – Tous les tarifs officiels, sans majoration
✅ Gratuité garantie – Rémunération par commission des assureurs uniquement
✅ Confidentialité respectée – Vos données ne sont jamais revendues
✅ Zéro harcèlement – Vous choisissez comment nous contacter
✅ Accompagnement humain – Conseillers disponibles par téléphone (09 70 70 71 46), email, ou WhatsApp
Nos comparateurs couvrent :
Assurance Auto – 20+ assureurs comparés
Mutuelle Santé – 50+ mutuelles analysées
Assurance Habitation - 20+ assureurs comparés
Assurance Emprunteur– 20+ assureurs comparés
Assurance Moto – 20+ assureurs comparés
Assurance Animaux – 20+ assureurs comparés
Énergie (électricité et gaz) 10+ fournisseurs comparés
4.3. Calendrier pour Changer Assurance Tous les 2 Ans : Comment S'Organiser
Pour maximiser vos économies en changeant assurance tous les 2 ans sans vous submerger, adoptez un calendrier structuré d'optimisation de vos contrats.
Audit Année 1 (Ex : 2025)
Trimestre | Actions à Réaliser | Économies Potentielles |
|---|---|---|
T1 (Janvier-Mars) | Audit Assurance Auto + Assurance Habitation | 320€ + 180€ = 500€ |
T2 (Avril-Juin) | Audit Mutuelle Santé + Assurance Emprunteur | 364€ + 5 000€ (sur durée prêt) |
T3 (Juillet-Sept) | Audit Électricité + Gaz | 451€ |
T4 (Octobre-Déc) | Audit Forfaits Mobile + Box Internet | 108€ + 210€ = 318€ |
TOTAL ANNÉE 1 | 1 633€ + 5 000€ (emprunteur) |
Audit Année 2 (Ex : 2026)
Répétez le même cycle en commençant par les contrats souscrits en priorité l'année précédente (date d'anniversaire des contrats).
Audit Année 3 (Ex : 2027)
Recommencez un audit complet : les offres du marché évoluent rapidement, et de nouveaux acteurs proposent régulièrement des tarifs très compétitifs pour gagner des parts de marché.
Conseil JeSwitch : Programmez des rappels dans votre calendrier électronique pour changer assurance tous les 2 ans. Un seul week-end tous les 2 ans suffit pour réaliser ces changements et économiser plusieurs milliers d'euros.
4.4. Checklist : Êtes-vous Prêt à Devenir Switcher ?
Avant de lancer votre premier audit, assurez-vous d'avoir sous la main :
Documents nécessaires :
Vos contrats actuels (assurances, énergie, télécoms)
Vos derniers avis d'échéance ou factures
Votre relevé d'information auto (pour comparer les assurances)
Votre consommation annuelle d'électricité/gaz (visible sur facture)
Le tableau d'amortissement de votre prêt immobilier (si applicable)
Informations à préparer :
Vos besoins réels en garanties (ont-ils évolué depuis la souscription ?)
Votre budget maximum pour chaque poste de dépense
Les dates d'échéance de vos contrats actuels
Outils à utiliser :
Comparateurs indépendants comme JeSwitch
Calculatrice pour estimer les économies réelles
Espace client chez vos fournisseurs actuels (pour récupérer documents)
❓ Questions Fréquentes (FAQ)
Puis-je vraiment changer tous mes contrats à tout moment ?
Oui, mais les règles varient selon le type de contrat. Pour les assurances (auto, habitation, santé), vous pouvez résilier à tout moment après la première année grâce à la loi Hamon. Pour l'assurance emprunteur, le changement est possible même avant la première année depuis la loi Lemoine 2022. Pour l'énergie, le changement est libre à tout moment sans aucune condition. Pour les télécoms, vous pouvez résilier à tout moment mais des frais de résiliation anticipée peuvent s'appliquer si vous êtes en période d'engagement (généralement 12 ou 24 mois).
Est-ce que changer de fournisseur va compliquer ma vie administrative ?
Non, au contraire. Grâce aux lois Hamon, Lemoine et Chatel, c'est le nouveau fournisseur qui gère l'intégralité des démarches de résiliation auprès de votre ancien prestataire. Vous n'avez qu'à souscrire le nouveau contrat, le reste est automatique. Il n'y a aucune coupure de service (énergie), aucun changement de numéro (télécoms avec portabilité), et la continuité des garanties est assurée (assurances).
Les économies annoncées sont-elles réelles ou théoriques ?
Les économies présentées dans ce guide sont basées sur des données réelles issues de l'étude JeSwitch menée sur 12 000 profils français ainsi que sur des témoignages clients certifiés (4,9/5 sur Avis Vérifiés, 180 avis). Par exemple, l'économie moyenne de 320€ sur l'assurance auto est constatée chez 68% des conducteurs ayant utilisé notre comparateur. Vos économies personnelles dépendent de votre situation spécifique, mais ces chiffres représentent des moyennes observées à grande échelle.
Vais-je perdre en qualité de service en changeant pour moins cher ?
Non, car la qualité de l'énergie est identique quel que soit le fournisseur (acheminement assuré par Enedis et GRDF, service public). Pour les assurances, les garanties sont standardisées et vous pouvez choisir un niveau de couverture strictement équivalent à prix réduit. Notre comparateur JeSwitch vous permet de filtrer uniquement les offres avec des garanties au moins égales à votre contrat actuel. De plus, nous analysons plus de 150 critères par profil pour vous proposer les meilleures offres qualité-prix, pas seulement les moins chères.
Comment JeSwitch gagne-t-il de l'argent si le service est gratuit ?
JeSwitch est un courtier en assurance agréé ORIAS, rémunéré par commission par les assureurs et fournisseurs en cas de souscription. Cette commission est déjà incluse dans le tarif que vous payez (que vous passiez par nous ou non), donc utiliser JeSwitch ne vous coûte rien de plus et vous permet d'accéder à des tarifs préférentiels. Notre indépendance est garantie : nous n'avons aucun lien capitalistique avec les assureurs et comparons réellement toutes les offres du marché de manière neutre.
Faut-il vraiment changer assurance tous les 2 ans ?
Oui, car les offres du marché évoluent en permanence et de nouveaux acteurs proposent régulièrement des tarifs très compétitifs pour gagner des parts de marché. De plus, vos besoins personnels évoluent (âge, situation familiale, patrimoine) et votre contrat actuel n'est peut-être plus adapté. Enfin, les clients fidèles subissent des hausses tarifaires progressives de 4 à 10% par an selon les secteurs, alors qu'un simple changement vous repositionne au meilleur tarif disponible. Changer assurance tous les 2 ans suffit pour récupérer 400€ à 850€ de pouvoir d'achat chaque année.
Que se passe-t-il si je résilie mon contrat d'assurance et que j'ai un sinistre pendant la transition ?
Il n'y a aucune période de vide juridique. Lors d'un changement d'assurance (auto, habitation, santé), votre ancien contrat reste actif jusqu'à la prise d'effet du nouveau. La loi impose une continuité de couverture : vous êtes assuré à 100% du temps. Le nouveau contrat prend effet exactement au moment où l'ancien se termine, sans aucun jour d'interruption. C'est d'ailleurs pour cette raison que le nouveau fournisseur gère lui-même la résiliation : pour garantir cette continuité parfaite.
Les assureurs vont-ils augmenter mes tarifs si je change trop souvent ?
Non, le fait de changer d'assureur régulièrement n'est pas pénalisé dans le calcul de votre prime. Les assureurs fixent leurs tarifs en fonction de votre profil de risque (âge, bonus-malus, lieu de résidence, etc.), pas de votre historique de changements. Au contraire, en tant que nouveau client, vous bénéficiez des promotions commerciales réservées à l'acquisition. C'est précisément cette stratégie marketing des assureurs que les Switchers exploitent légalement pour optimiser leurs dépenses.
Points Clés à Retenir
Changer assurance tous les 2 ans permet d'économiser entre 400€ et 850€ par an pour un ménage moyen
73% des Français payent leurs assurances 30% plus cher que le tarif optimal du marché
La fidélité coûte cher : les clients fidèles financent les promotions des nouveaux clients
Le cadre légal français protège le consommateur : loi Hamon, loi Lemoine, loi Chatel facilitent les changements
Les économies sont massives : 320€ sur l'assurance auto, 364€ sur la mutuelle santé, 451€ sur l'électricité, jusqu'à 15 000€ sur l'assurance emprunteur
Les comparateurs indépendants comme JeSwitch sont votre intelligence de marché pour identifier les meilleures offres
Aucun risque : changements gratuits, sans coupure de service, avec continuité des garanties
Commencez à Changer Assurance Tous les 2 Ans avec JeSwitch
Vous venez de découvrir pourquoi changer assurance tous les 2 ans peut vous faire économiser plusieurs centaines d'euros chaque année. La bonne nouvelle, c'est que reprendre le contrôle de votre budget est à la portée de tous grâce à un cadre légal protecteur et des outils gratuits comme JeSwitch.
Pourquoi Choisir JeSwitch pour Changer Assurance Tous les 2 Ans ?
Chez JeSwitch, nous sommes un courtier indépendant agréé qui vous accompagne dans votre stratégie de Switcher :
✅ Comparaison gratuite en moins de 2 minutes
✅ 50+ assureurs et 300+ mutuelles comparés
✅ Indépendance totale – Aucun lien avec les assureurs
✅ Transparence absolue – Tarifs officiels sans majoration
✅ Zéro harcèlement – Pas de revente de vos données
✅ Conseillers experts disponibles au 09 70 70 71 46
Nos services couvrent :
Assurance Auto – Économisez jusqu'à 320€/an
Mutuelle Santé – Économisez jusqu'à 364€/an
Assurance Habitation – Économisez jusqu'à 180€/an
Assurance Emprunteur – Économisez jusqu'à 15 000€ sur la durée du prêt
Assurance Moto – Économies moyennes de 300€/an constatées
Assurance Animaux – Économisez jusqu'à 400€/an
Énergie (électricité et gaz) – Économisez jusqu'à 451€/an
Lancez Votre Premier Changement Maintenant
Ne laissez plus votre fidélité vous coûter des centaines d'euros chaque année. Commencez à changer assurance tous les 2 ans dès maintenant en 5 minutes chrono :
Choisissez le contrat à auditer (commencez par celui qui pèse le plus lourd dans votre budget)
Comparez gratuitement les offres du marché sur JeSwitch
Identifiez votre économie potentielle (montant exact calculé selon votre profil)
Souscrivez en ligne ou faites-vous accompagner par nos conseillers
Laissez-nous gérer la résiliation de votre ancien contrat
🔗 Articles Connexes JeSwitch
Pour aller plus loin dans votre stratégie d'optimisation :
Comparateur Assurance Auto 2025 – Trouvez l'offre la plus compétitive en 2 minutes
Changer sa Mutuelle Chaque Année : Guide 2025 – Optimisez votre couverture santé
Résiliation Assurance Auto – Mode d'emploi complet loi Hamon
Comparateur Assurance Emprunteur – Économisez jusqu'à 15 000€
Comparateur Énergie – Électricité et gaz moins chers
Nos Assurances – Découvrez toutes nos offres de comparaison
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 16 novembre 2025 et basées sur l'analyse de plus de 12 000 profils français ainsi que sur 300+ offres du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.
📞 Besoin d'aide ? Contactez nos conseillers :
Téléphone : 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
Email : contact@jeswitch.fr
Dernière mise à jour : 16/11/2025
Article rédigé avec ❤️ par l'équipe JeSwitch pour vous aider à reprendre le contrôle de votre budget.