


L'Essentiel en 3 Phrases
Choisir son assurance auto dépend avant tout de votre profil, de votre véhicule et de vos besoins réels. En 2026, les tarifs varient de 427 € à plus de 2 000 €/an selon la formule et le conducteur. Selon l'étude JeSwitch menée sur 25 000 profils, 73 % des conducteurs paient leur assurance auto 30 % trop cher — comparer les offres permet d'économiser jusqu'à 320 €/an.
Vous venez de recevoir votre avis d'échéance. Ou peut-être venez-vous d'acheter une voiture. Dans les deux cas, la question est la même : quelle assurance auto choisir ?
Ce n'est pas toujours simple. Les offres sont nombreuses, les garanties difficiles à comparer, et le jargon des assureurs peut décourager les plus motivés.
Pourtant, mal choisir son assurance a un vrai coût. Selon notre étude JeSwitch menée sur 25 000 profils français, 73 % des conducteurs paient 30 % trop cher pour des garanties équivalentes.
Dans ce guide, vous allez découvrir comment choisir la bonne formule selon votre situation, quels critères regarder en priorité, et comment économiser jusqu'à 320 €/an sans réduire votre protection.
Qu'est-ce qu'une Assurance Auto ? Les Bases à Connaître
Avant de choisir, il faut comprendre comment fonctionne l'assurance auto.
L'assurance auto est obligatoire en France. Selon l'article L211-1 du Code des assurances, tout véhicule doit être couvert a minima par une responsabilité civile. Sans elle, vous risquez une amende pouvant aller jusqu'à 3 750 € et une suspension de permis.
La responsabilité civile couvre les dommages que vous causez aux autres. Elle ne couvre pas les dommages subis par votre propre véhicule.
Pour être mieux protégé, vous devez souscrire une formule plus complète. C'est là que le choix devient important.
Les 3 Types de Formules
Il existe trois grandes formules d'assurance auto :
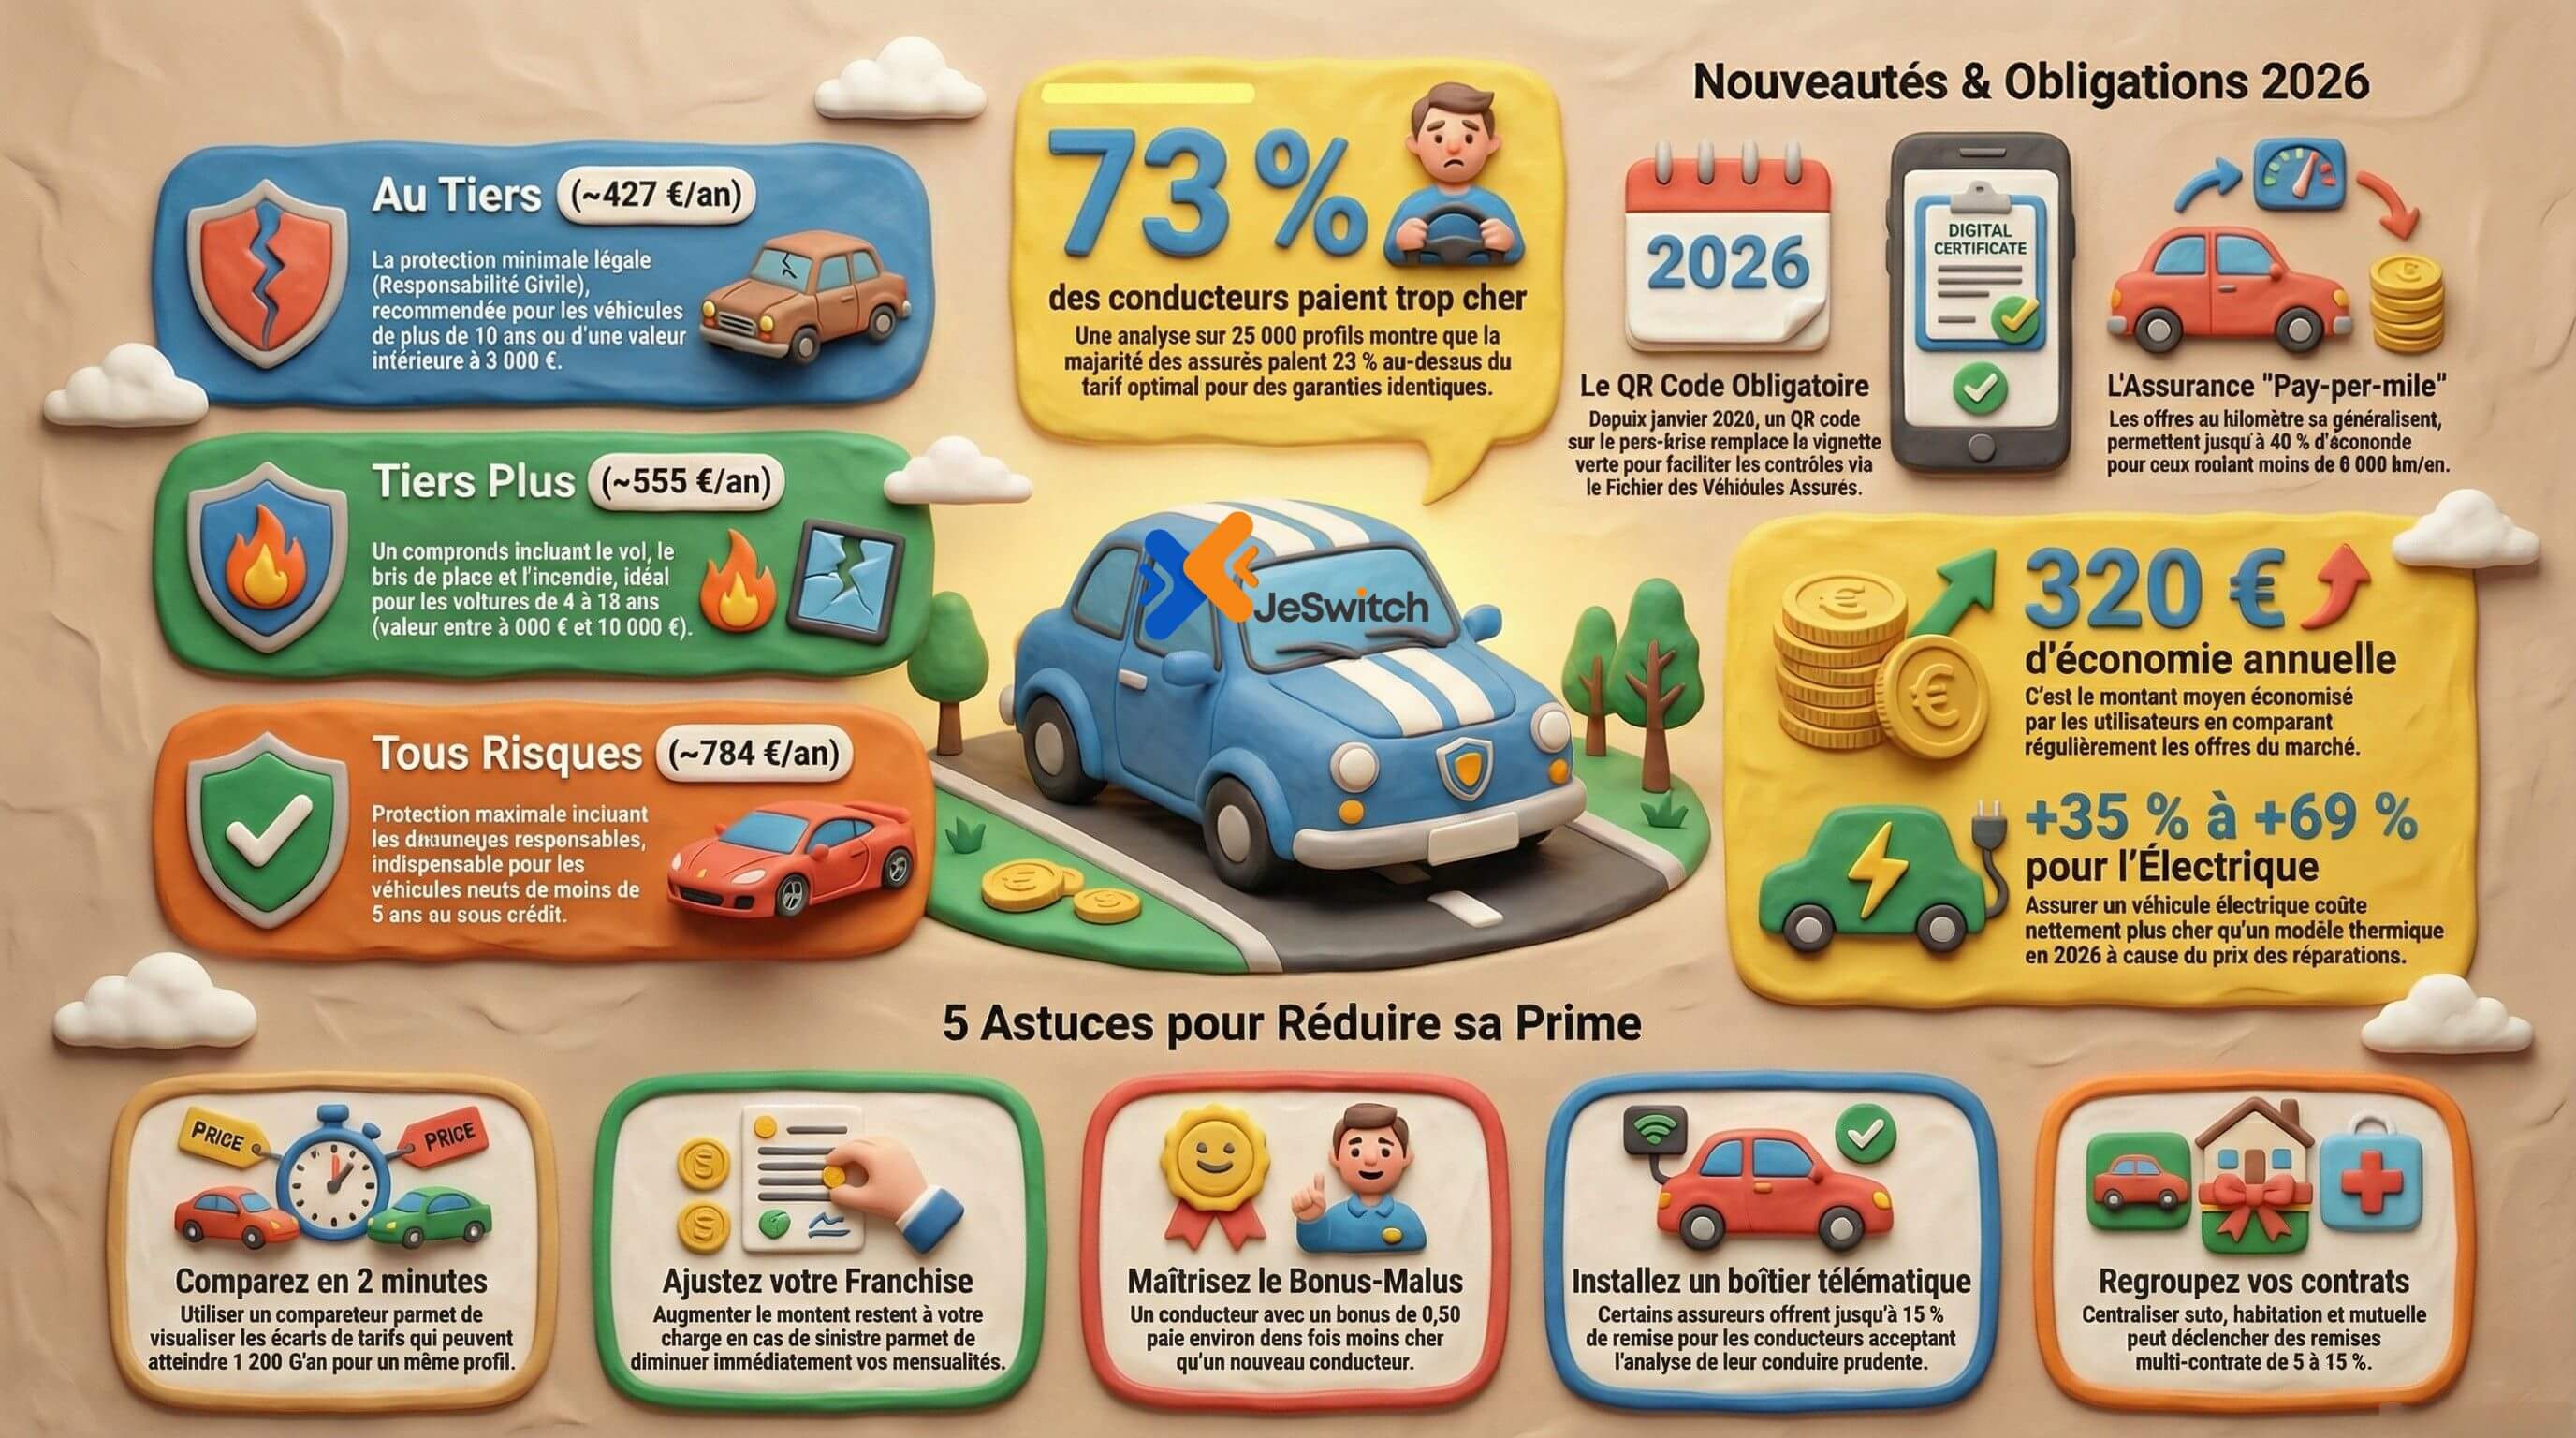
Au tiers : la couverture minimale légale
Tiers plus (ou tiers étendu) : une protection intermédiaire
Tous risques : la protection la plus complète
Chaque formule répond à des besoins différents. Nous allons les détailler dans la section suivante.
Les 3 Formules Expliquées : Laquelle Vous Convient ?
1. L'Assurance Au Tiers
L'assurance au tiers est la moins chère. Elle couvre uniquement les dommages que vous causez à d'autres personnes ou à leurs biens.
En revanche, si vous êtes responsable d'un accident, votre propre voiture n'est pas indemnisée. Vous devrez payer les réparations de votre poche.
Cette formule est adaptée si :
Votre voiture a plus de 7 à 10 ans
Sa valeur est inférieure à 3 000 €
Vous avez un budget limité
Vous conduisez peu (moins de 8 000 km/an)
Conseil d'expert JeSwitch : Pour une vieille voiture peu chère, payer une prime élevée n'a pas toujours de sens. Mais si votre voiture tombe en panne souvent, pensez à ajouter une garantie d'assistance.
2. L'Assurance Tiers Plus (Tiers Étendu)
C'est le meilleur compromis entre prix et protection. En plus de la responsabilité civile, elle couvre en général :
Le vol et le vandalisme
L'incendie
Le bris de glace
Les catastrophes naturelles
Les intempéries
Vous bénéficiez d'une meilleure sécurité, pour un tarif encore raisonnable.
Cette formule convient si :
Votre voiture a entre 4 et 10 ans
Sa valeur est comprise entre 3 000 et 10 000 €
Vous habitez dans une zone à risque (vol, intempéries)
Vous souhaitez une protection solide sans payer le prix fort
3. L'Assurance Tous Risques
C'est la formule la plus complète. Elle inclut toutes les garanties du tiers plus, et ajoute la couverture en cas d'accident responsable. C'est-à-dire que votre voiture est indemnisée même si vous êtes fautif.
Elle peut aussi inclure :
La garantie conducteur (en cas de blessures)
Un véhicule de remplacement
L'assistance 0 km (dépannage même devant chez vous)
La protection juridique
Cette formule est recommandée si :
Votre voiture est neuve ou récente (moins de 5 ans)
Sa valeur dépasse 10 000 €
Vous souhaitez une tranquillité d'esprit totale
Vous avez un crédit auto en cours
Comparatif des Formules : Prix et Garanties en 2026
Voici un tableau récapitulatif pour vous aider à choisir :
Formule | Garanties principales | Prix moyen 2026 | Économies JeSwitch |
|---|---|---|---|
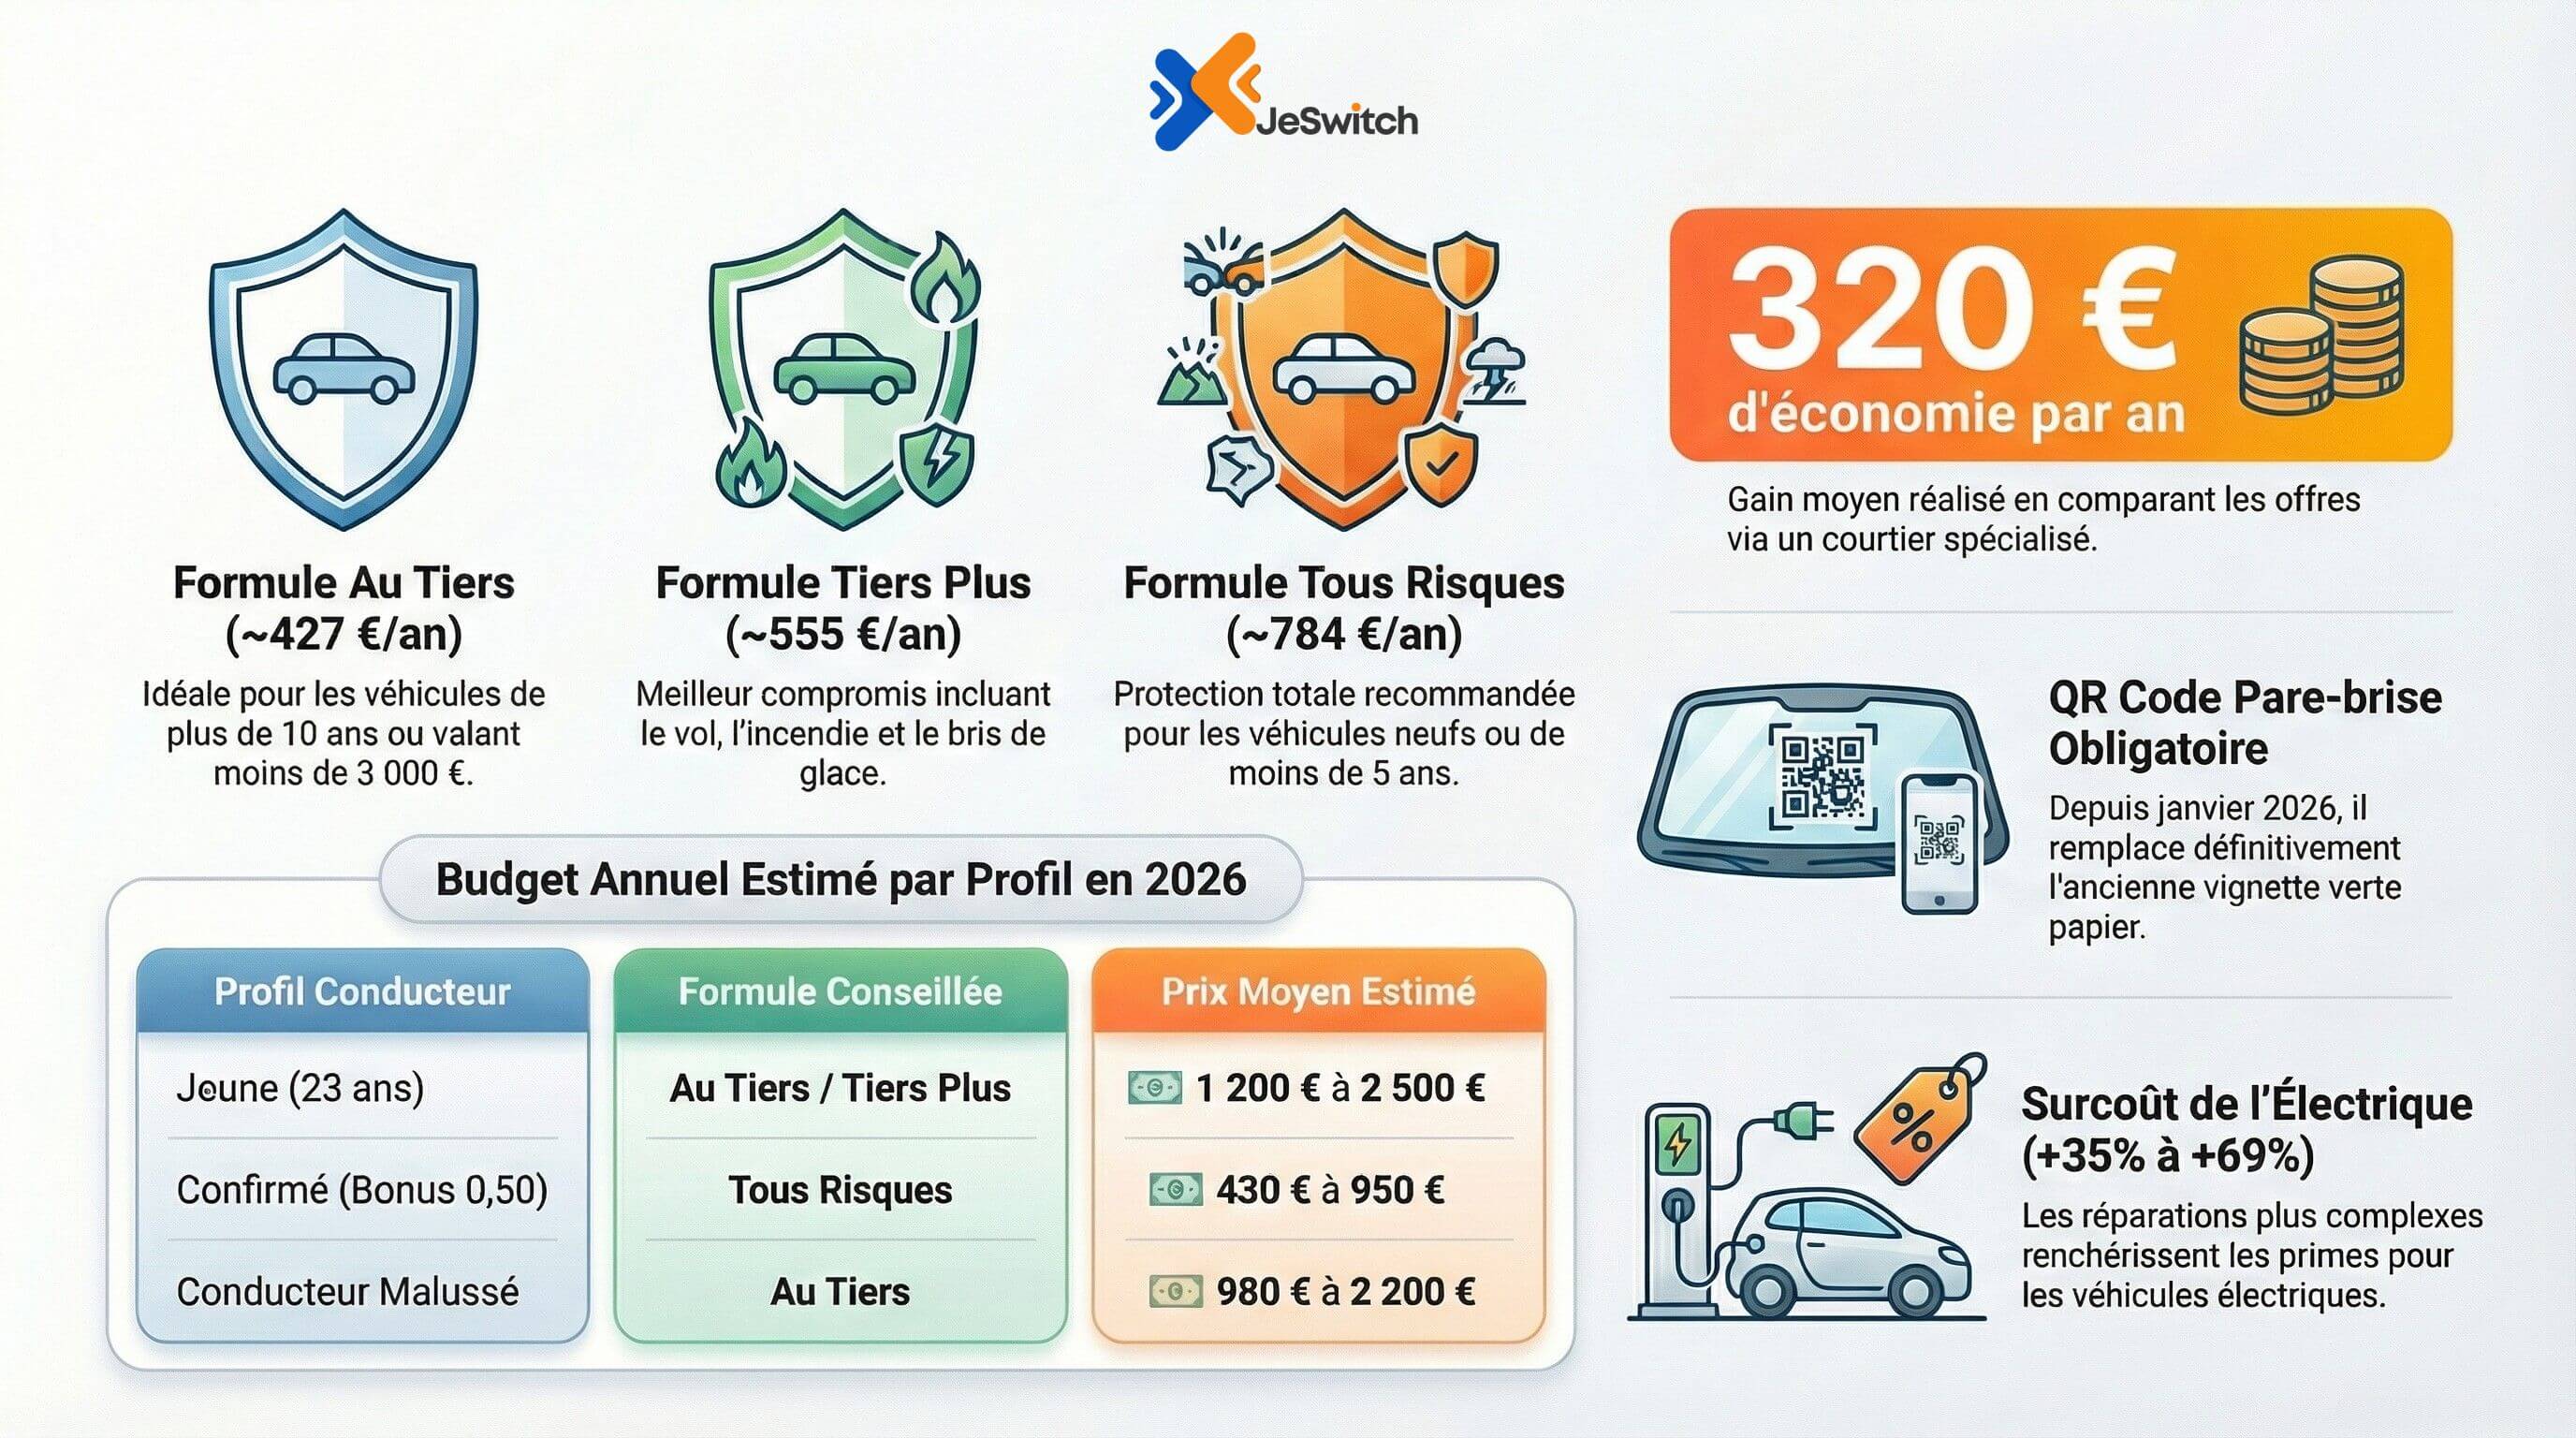
Au tiers | RC uniquement | ~427 €/an | Jusqu'à -30 % |
Tiers plus | RC + vol + bris de glace | ~555 €/an | Jusqu'à -25 % |
Tous risques | Couverture complète | ~784 €/an | Jusqu'à -20 % |
Tarifs indicatifs en 2026, basés sur l'analyse JeSwitch de 300+ offres du marché.
Quel Profil Correspond à Quelle Formule ?
Voici un second tableau selon votre profil de conducteur :
Profil | Formule recommandée | Prix moyen estimé |
|---|---|---|
Jeune conducteur (23 ans) | Au tiers ou tiers plus | 1 200 à 2 500 €/an |
Conducteur confirmé (35 ans, bonus 0,70) | Tiers plus ou tous risques | 580 à 1 100 €/an |
Conducteur expérimenté (50 ans, bonus 0,50) | Tous risques ou tiers plus | 430 à 950 €/an |
Conducteur malussé (coefficient 1,25) | Au tiers ou tiers plus | 980 à 2 200 €/an |
Propriétaire d'un véhicule électrique | Tous risques | +35 % à +69 % vs thermique |
Source : Étude JeSwitch 2026, 25 000 profils analysés.
Les 6 Critères Essentiels pour Bien Choisir Son Assurance Auto
Ne regardez pas uniquement le prix. Voici les points vraiment importants à examiner :
1. L'Étendue des Garanties
Vérifiez exactement ce qui est inclus et ce qui ne l'est pas. Une formule bon marché peut exclure des garanties essentielles comme le bris de glace ou l'assistance en cas de panne.
Comparez toujours à garanties égales. Un écart de 200 € peut parfois se justifier — ou pas.
2. Le Montant des Franchises
La franchise est la somme que vous payez de votre poche en cas de sinistre.
Par exemple : si votre franchise est de 400 € et que vos réparations coûtent 800 €, votre assureur vous rembourse seulement 400 €.
Une prime faible avec une franchise élevée peut être un mauvais calcul. Comparez toujours les deux ensemble.
3. La Qualité de la Gestion des Sinistres
Un sinistre est souvent stressant. Vous voulez un assureur réactif et disponible, qui traite vos dossiers rapidement.
Consultez les avis clients sur des plateformes vérifiées. Les délais de remboursement et la disponibilité du service client font une vraie différence.
4. Les Services d'Assistance Inclus
Certaines formules incluent des services très utiles :
L'assistance 0 km (dépannage dès votre domicile)
Un véhicule de remplacement en cas d'accident
Le rapatriement en cas de panne à l'étranger
Ces services peuvent faire économiser beaucoup d'argent en cas de pépins.
5. Le Bonus-Malus
Le coefficient bonus-malus (CRM) impacte directement votre prime.
Chaque année sans accident responsable, votre coefficient baisse. Cela réduit votre prime. À l'inverse, un accident responsable augmente votre coefficient — et donc votre tarif.
Un conducteur avec un bonus maximum (0,50) paie environ 2 fois moins qu'un nouveau conducteur (coefficient 1,00).
6. La Réputation et la Solidité de l'Assureur
Vérifiez que votre assureur est bien enregistré auprès de l'ACPR (Autorité de Contrôle Prudentiel et de Résolution). C'est le gendarme du secteur en France.
Un assureur solide financièrement, c'est l'assurance d'être indemnisé même en cas de sinistre important.
Les Nouveautés 2026 à Connaître
Le QR Code Obligatoire sur le Pare-Brise
Depuis janvier 2026, un QR code est obligatoire sur votre pare-brise. Il remplace l'ancienne vignette verte et permet aux forces de l'ordre de vérifier votre assurance en quelques secondes.
Ce QR code est lié au Fichier des Véhicules Assurés (FVA). Votre assureur vous le fournit automatiquement lors de la souscription ou du renouvellement.
Bon à savoir : La carte verte papier a été supprimée depuis avril 2024. Tout est désormais dématérialisé.
L'Essor de l'Assurance au Kilomètre
En 2026, les formules pay-per-mile (au kilomètre) se développent fortement. Si vous roulez peu (moins de 8 000 km/an), elles peuvent vous faire économiser jusqu'à 40 %.
Ces offres sont particulièrement intéressantes pour les télétravailleurs, les retraités ou les propriétaires d'un deuxième véhicule.
L'Assurance Voiture Électrique : Plus Chère, mais Incontournable
Les véhicules électriques coûtent en moyenne 35 % à 69 % plus cher à assurer qu'un véhicule thermique équivalent. Les réparations sont plus onéreuses, et les pièces plus rares.
Des garanties spécifiques se développent : couverture de la batterie, assistance borne de recharge, protection cybersécurité.
5 Astuces Concrètes pour Payer Moins Cher
Voici comment réduire votre prime sans sacrifier vos garanties :
1. Comparer les Offres Régulièrement
C'est l'astuce numéro 1. 68 % des conducteurs n'avaient jamais utilisé de comparateur avant JeSwitch. Pourtant, les écarts de prix atteignent jusqu'à 1 200 €/an pour un même profil selon l'assureur choisi.
Comparer prend moins de 2 minutes en ligne. Et les économies peuvent être très significatives.
2. Augmenter Votre Franchise
Une franchise plus élevée réduit votre prime mensuelle. C'est une bonne stratégie si vous êtes un conducteur prudent et que vous n'avez pas eu d'accident depuis plusieurs années.
Calculez votre point mort : combien d'années de prime réduite compensent un sinistre potentiel ?
3. Installer un Boîtier Télématique
Certains assureurs proposent des réductions si vous acceptez d'installer un boîtier qui analyse votre conduite. En conduisant prudemment, vous pouvez obtenir des remises allant jusqu'à 15 %.
4. Regrouper Vos Contrats Chez un Même Assureur
Avoir votre assurance auto, habitation et mutuelle chez le même assureur permet souvent d'obtenir des remises multi-contrats de 5 à 15 %.
Cependant, comparez quand même : un regroupement ne garantit pas toujours le meilleur tarif global.
5. Entretenir votre Bonus-Malus
Chaque année sans sinistre responsable réduit votre coefficient de 5 %. Un conducteur avec un excellent bonus (0,50) paie moitié moins qu'un conducteur neutre. C'est un avantage à long terme très puissant.
❓ Questions Fréquentes (FAQ)
Quelle assurance auto choisir pour une vieille voiture ?
Pour une voiture de plus de 10 ans ou valant moins de 3 000 €, l'assurance au tiers est généralement suffisante. Elle couvre les dommages aux tiers à un tarif plus accessible. En revanche, si vous tenez à garder votre voiture longtemps, ajoutez au minimum le bris de glace et l'assistance.
Quelle est la différence entre tiers et tous risques ?
L'assurance au tiers couvre uniquement les dommages que vous causez aux autres. L'assurance tous risques, elle, couvre aussi les dommages subis par votre propre véhicule, même si vous êtes responsable de l'accident. C'est pour cela qu'elle est plus chère — mais aussi beaucoup plus complète.
Comment savoir si mon assurance auto est trop chère ?
Selon l'étude JeSwitch menée sur 25 000 profils, 73 % des conducteurs paient 30 % au-dessus du tarif optimal. Pour vérifier, il suffit de comparer vos garanties actuelles avec des offres similaires sur un comparateur. Si l'écart dépasse 200 €/an, il est temps de changer.
Peut-on changer d'assurance auto en cours d'année ?
Oui, depuis la loi Hamon. Après 12 mois d'engagement, vous pouvez résilier à tout moment, sans frais ni justification. Votre nouvel assureur peut même prendre en charge les démarches de résiliation à votre place.
Quelle assurance pour un jeune conducteur en 2026 ?
Un jeune conducteur paye en moyenne entre 1 200 et 2 500 €/an. L'assurance au tiers ou tiers plus est souvent la plus accessible financièrement. La conduite accompagnée (AAC) permet de réduire la surprime dès les premières années. Comparer les offres est indispensable : les écarts peuvent dépasser 600 €/an selon l'assureur.
JeSwitch est-il vraiment gratuit ?
Oui, totalement. JeSwitch est rémunéré par une commission des assureurs en cas de souscription. Pour vous, la comparaison et le devis sont 100 % gratuits, sans engagement. Vos données ne sont jamais revendues.
Points Clés à Retenir
Tiers : couverture minimum légale, idéale pour les vieilles voitures (427 €/an en moyenne)
Tiers plus : bon compromis prix/protection pour les voitures de valeur intermédiaire (~555 €/an)
Tous risques : protection maximale pour les véhicules récents ou de valeur (~784 €/an)
73 % des conducteurs paient trop cher — comparer est essentiel
QR code obligatoire depuis janvier 2026 sur tous les pare-brise
Économies potentielles : jusqu'à 320 €/an en comparant via JeSwitch
Résiliation libre après 12 mois, grâce à la loi Hamon
Comparez et Économisez avec JeSwitch
Vous savez maintenant quelle formule d'assurance auto correspond à votre profil. L'étape suivante ? Trouver le meilleur tarif pour cette formule.
Chez JeSwitch, courtier agréé ORIAS (n°24005946), nous comparons plus de 50 assureurs et 300 offres en temps réel. Notre outil analyse plus de 150 critères selon votre profil exact.
La comparaison prend moins de 2 minutes. Elle est entièrement gratuite. Et vos données restent confidentielles — nous ne les revendons jamais.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Gestion de votre résiliation incluse ✅ Conseillers disponibles : 09 70 70 71 46 (lun-ven 9h-19h, sam 9h-17h)
→ Comparer les offres gratuitement
Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 02/03/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 02/03/2026