


L'Essentiel en 3 Phrases
Une voiture brûlée n'est indemnisée par l'assurance auto que si le contrat inclut la garantie incendie, absente des formules au tiers. Vous disposez de 5 jours ouvrés pour déclarer le sinistre à votre assureur après en avoir eu connaissance. Le montant remboursé correspond généralement à la valeur de remplacement (VRADE) du véhicule au jour du sinistre.
Vous découvrez votre voiture ravagée par les flammes. Le choc est immédiat — et les questions qui suivent le sont tout autant : mon assurance me couvre-t-elle ? Que dois-je faire dans les premières heures ? Combien vais-je récupérer ?
Les incendies de véhicules sont loin d'être rares en France. Pourtant, beaucoup d'automobilistes ignorent que leur contrat ne prévoit pas forcément cette couverture. Résultat : des milliers de conducteurs se retrouvent sans indemnisation après sinistre, faute d'avoir choisi la bonne formule.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour vous aider à faire le bon choix. Dans ce guide, vous découvrirez exactement quelles garanties couvrent une voiture brûlée, les démarches à suivre pas à pas et les leviers pour optimiser votre indemnisation.
Garantie Incendie Auto : Ce que Couvre Votre Assurance
Une Protection Facultative, Pas Automatique
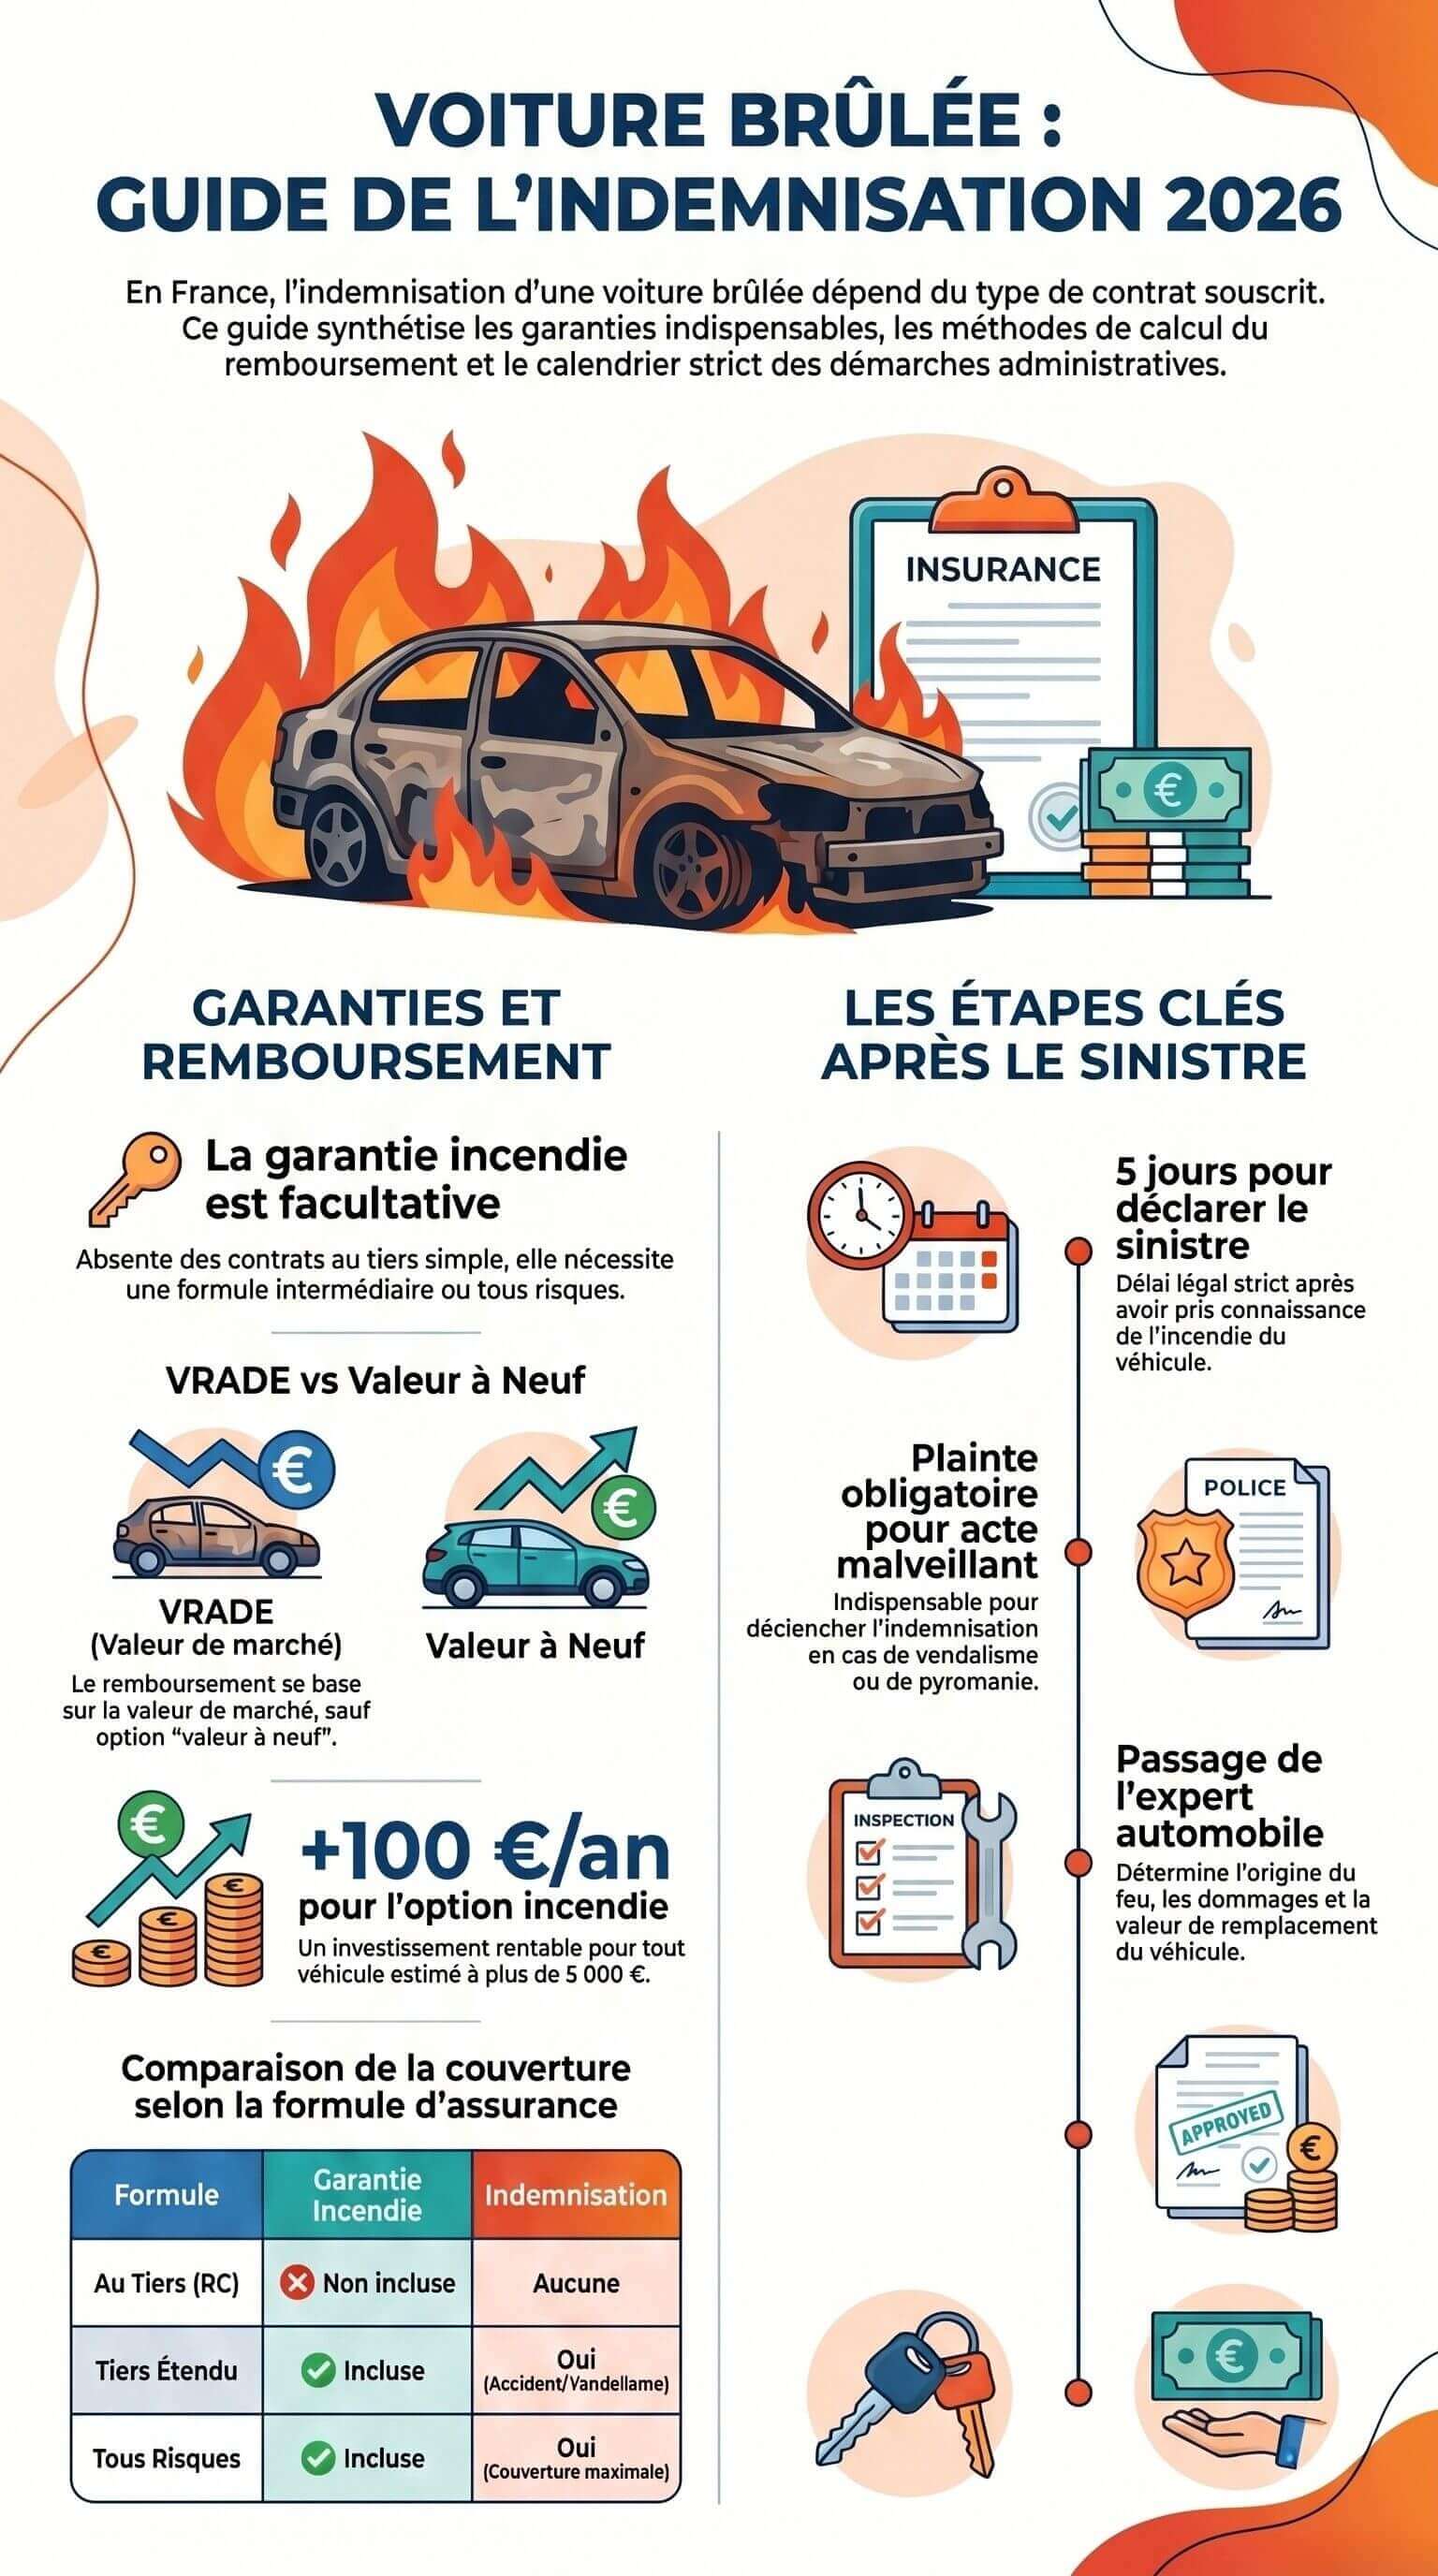
La garantie incendie auto est une couverture facultative. Elle n'est pas intégrée d'office dans tous les contrats. Seules les formules intermédiaires (tiers étendu, tiers plus) et les formules tous risques l'incluent systématiquement.
Si votre contrat se limite à la responsabilité civile obligatoire (assurance au tiers simple), votre véhicule brûlé ne sera pas indemnisé. L'assurance au tiers couvre uniquement les dommages que vous causez à autrui — pas ceux subis par votre propre véhicule.
Conseil JeSwitch : Vous pouvez ajouter la garantie incendie en option à un contrat au tiers pour environ 100 €/an en moyenne. Un investissement souvent rentable, surtout sur un véhicule d'une valeur supérieure à 5 000 €.
Quels Cas Sont Couverts ?
La garantie incendie intervient dans deux grandes situations :
Incendie d'origine accidentelle : court-circuit électrique, foudre, défaillance du système de climatisation, propagation d'un feu voisin
Incendie d'origine malveillante : acte de vandalisme, pyromanie, voiture incendiée volontairement par un tiers
En revanche, certains cas sont exclus de l'indemnisation :
Incendie causé par une négligence caractérisée du conducteur (défaut d'entretien grave, mauvais branchement)
Fraude à l'assurance : incendier soi-même son véhicule pour toucher l'indemnité constitue un délit pénal passible de 5 ans d'emprisonnement et 375 000 € d'amende
Sinistre survenu pendant une utilisation non prévue au contrat (course, transport rémunéré non déclaré)
Tableau Récapitulatif des Formules et de la Couverture Incendie
Formule | Garantie Incendie | Prix Moyen/An | Couverture Voiture Brûlée |
|---|---|---|---|
Au Tiers (RC) | ❌ Non incluse | 427 € | Aucune indemnisation |
Tiers Étendu / Tiers Plus | ✅ Incluse | 555 € | Oui (origine accidentelle et malveillante) |
Tous Risques | ✅ Incluse | 784 € | Oui (couverture maximale) |
Au Tiers + Option Incendie | ✅ En option | 427 € + ~100 € | Oui selon les conditions du contrat |
Pour comparer les offres selon votre profil et trouver la formule la plus adaptée, consultez notre guide de l'assurance tous risques.
Voiture Brûlée : Les Démarches à Suivre
Étape 1 — Sécuriser et Alerter les Secours
En priorité, assurez votre sécurité et celle des autres. Éloignez-vous du véhicule et appelez le 18 (pompiers) si l'incendie est encore actif. Ne tentez pas d'intervenir seul.
Étape 2 — Déposer Plainte (Incendie Malveillant)
Si l'incendie résulte d'un acte de vandalisme ou malveillance, le dépôt de plainte est obligatoire pour déclencher l'indemnisation. Rendez-vous sans délai dans un commissariat de police ou une gendarmerie. Conservez précieusement le certificat de dépôt de plainte.
Étape 3 — Déclarer le Sinistre à Votre Assureur
Vous disposez d'un délai légal de 5 jours ouvrés à compter du jour où vous avez connaissance du sinistre pour le déclarer à votre assureur. Ce délai est fixé par le Code des assurances.
Votre déclaration doit mentionner :
La date et le lieu précis de l'incendie
Les circonstances connues (acte malveillant, origine accidentelle probable)
Les dommages constatés
Le certificat de dépôt de plainte si applicable
Étape 4 — L'Expertise du Véhicule
Votre assureur mandate un expert automobile indépendant à ses frais. Celui-ci intervient généralement dans la semaine à la quinzaine suivant la déclaration. Sa mission :
Identifier l'origine de l'incendie (accidentelle, malveillante ou suspecte)
Évaluer l'étendue des dommages matériels
Déterminer si le véhicule est réparable ou doit être déclaré épave
Calculer le montant de l'indemnisation selon les conditions du contrat
Vous recevez une copie du rapport d'expertise. Si le montant proposé vous paraît insuffisant, vous pouvez demander une contre-expertise à vos frais (environ 200 €). En cas de désaccord persistant, un troisième expert peut être désigné.
Étape 5 — Recevoir l'Indemnisation
Une fois le rapport d'expertise validé, votre assureur vous verse l'indemnisation selon les modalités prévues à votre contrat. La fin du contrat d'assurance intervient automatiquement en cas de destruction totale du véhicule, et l'assureur vous rembourse la portion de cotisation non consommée.
Comment Est Calculée l'Indemnisation ?
La Valeur de Remplacement (VRADE)
Dans la grande majorité des contrats, l'indemnisation se base sur la VRADE — Valeur de Remplacement À Dire d'Expert. Il s'agit de la valeur marchande du véhicule au jour du sinistre, selon sa cotation Argus, son kilométrage et son état général.
Cette méthode tient compte de la décote liée à l'âge et à l'usure du véhicule. Pour une voiture ancienne ou fortement kilométrée, l'indemnisation peut être nettement inférieure à la valeur d'achat initiale.
La Valeur à Neuf
Certains assureurs proposent une garantie valeur à neuf pour les véhicules récents (généralement de moins de 2 à 4 ans). Dans ce cas, le remboursement se fait sur la base du prix d'achat initial, sans décote.
Conseil JeSwitch : Si votre véhicule a moins de 4 ans, vérifiez absolument si votre contrat inclut une garantie valeur à neuf. L'écart avec la VRADE peut représenter plusieurs milliers d'euros.
Tableau Comparatif des Bases d'Indemnisation
Méthode | Principe | Avantage | Pour Quel Véhicule ? |
|---|---|---|---|
VRADE (valeur Argus) | Valeur marchande au jour J | Prime moins chère | Véhicule de + de 4 ans |
Valeur à neuf | Prix d'achat ou prix de remplacement à neuf | Remboursement maximal | Véhicule de moins de 4 ans |
Valeur d'usage | Valeur réelle d'utilisation | Adaptée aux véhicules d'occasion | Véhicule d'occasion ancienne |
En cas de dégâts partiels (le véhicule reste réparable), l'assureur prend en charge les frais de remise en état dans la limite de la valeur de remplacement, déduction faite de la franchise contractuelle.
Cas Pratiques : Exemples d'Indemnisation
Cas 1 — Thomas, 42 ans, berline de 2022, tous risques Sa voiture prend feu suite à un court-circuit dans le parking souterrain de son immeuble. Valeur VRADE estimée à 18 500 €, contrat avec garantie valeur à neuf (véhicule de moins de 4 ans). Indemnisation : 19 200 € (prix d'achat), déduction faite de la franchise de 300 €. Durée de traitement : 18 jours.
Cas 2 — Amina, 29 ans, citadine de 2016, tiers étendu avec garantie incendie Son véhicule est incendié dans la nuit lors d'émeutes. Valeur VRADE : 6 200 €. Contrat au tiers étendu avec garantie incendie. Indemnisation après franchise (200 €) : 6 000 €. Dépôt de plainte effectué le lendemain matin.
Cas 3 — Maxime, 35 ans, SUV de 2015, assurance au tiers simple Son véhicule est détruit par un acte malveillant. Aucune indemnisation possible : le contrat au tiers ne comprend pas la garantie incendie. Maxime ne récupère que le remboursement prorata temporis de sa cotisation restante, soit environ 80 €.
Comment Éviter les Mauvaises Surprises : Conseils JeSwitch
Voici les bonnes pratiques pour être bien couvert en cas d'incendie :
Vérifiez dès maintenant si votre contrat inclut la garantie incendie — c'est souvent dans les "conditions particulières"
Optez pour la formule tiers étendu minimum si votre véhicule vaut plus de 5 000 €
Choisissez la valeur à neuf pour tout véhicule de moins de 4 ans
Photographiez votre véhicule régulièrement pour documenter son état en cas de sinistre futur
Conservez vos documents dans un cloud : en cas d'incendie, les papiers dans la boîte à gants peuvent être détruits
Comparez régulièrement votre contrat : les tarifs évoluent, et 73 % des conducteurs français paient leur assurance auto 30 % trop cher selon notre étude sur 25 000 profils
Conseil JeSwitch : Comparez gratuitement 50+ assureurs en 2 minutes sur notre comparateur assurance auto. Vous identifiez rapidement les contrats qui incluent la garantie incendie au meilleur tarif.
❓ Questions Fréquentes (FAQ)
Ma voiture brûlée est-elle couverte si je suis assuré au tiers ?
Non. L'assurance au tiers (responsabilité civile obligatoire) couvre uniquement les dommages que vous causez à autrui. Pour être indemnisé en cas d'incendie de votre propre véhicule, vous devez disposer de la garantie incendie, incluse dans les formules tiers étendu, tiers plus et tous risques, ou souscrite en option.
Quel délai ai-je pour déclarer un incendie à mon assureur ?
Vous disposez de 5 jours ouvrés à compter du jour où vous avez connaissance du sinistre pour effectuer votre déclaration, conformément au Code des assurances. En cas d'acte malveillant, un dépôt de plainte préalable est nécessaire pour déclencher l'indemnisation.
Mon assureur peut-il refuser de m'indemniser ?
Oui, dans certains cas. Le refus d'indemnisation peut intervenir si l'incendie résulte d'une négligence grave du conducteur, d'un défaut d'entretien caractérisé, ou si des éléments laissent suspecter une fraude. L'expert automobile diligenté par l'assureur établit l'origine du sinistre.
Comment est calculé le montant de mon indemnisation ?
Le remboursement est généralement calculé sur la base de la VRADE (valeur de remplacement à dire d'expert), soit la valeur marchande du véhicule au jour du sinistre selon la cote Argus. Pour les véhicules récents (moins de 4 ans), certains contrats proposent une indemnisation à la valeur à neuf, plus avantageuse.
Que se passe-t-il si je suis en désaccord avec l'expertise ?
Vous pouvez contester les conclusions de l'expert en demandant une contre-expertise à vos frais (environ 200 €). Si le désaccord persiste, un troisième expert peut être désigné conjointement. En cas d'échec de la procédure amiable, vous pouvez saisir le médiateur de l'assurance ou la justice.
La garantie incendie couvre-t-elle les véhicules électriques ?
Oui, la garantie incendie s'applique également aux véhicules électriques et hybrides. Toutefois, certains contrats prévoient des clauses spécifiques concernant les batteries. Pensez à vérifier les conditions particulières de votre contrat, notamment si votre batterie est en location.
Points Clés à Retenir
Garantie incendie facultative : absente des assurances au tiers, incluse dans les formules tiers étendu et tous risques
Délai de déclaration : 5 jours ouvrés après connaissance du sinistre (Code des assurances)
Dépôt de plainte obligatoire : uniquement en cas d'incendie malveillant ou de vandalisme
VRADE : base de remboursement standard, correspondant à la valeur marchande au jour du sinistre
Valeur à neuf : option à privilégier pour les véhicules de moins de 4 ans, plus coûteuse mais bien plus protectrice
Option incendie : environ 100 €/an en ajout sur un contrat au tiers, souvent rentable dès 5 000 € de valeur véhicule
Comparez et Économisez avec JeSwitch
Vous venez de découvrir que votre contrat actuel n'inclut pas la garantie incendie ? Ou vous souhaitez vérifier si vous ne payez pas trop cher pour votre couverture actuelle ? JeSwitch compare gratuitement plus de 50 assureurs en moins de 2 minutes pour vous proposer les contrats les mieux adaptés à votre profil — avec garantie incendie incluse.
Notre étude sur 25 000 profils français montre que 73 % des conducteurs paient leur assurance auto 30 % trop cher. La différence peut représenter jusqu'à 320 € d'économies par an, à garanties équivalentes ou supérieures.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles : 09 70 70 71 46 (Lun-Ven 9h-19h)
→ Comparer les assurances auto gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 08/05/2026 et basées sur notre analyse de plus de 300 offres du marché ainsi que sur les données officielles de France Assureurs et du Code des assurances. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.