


L'Essentiel en 3 Phrases
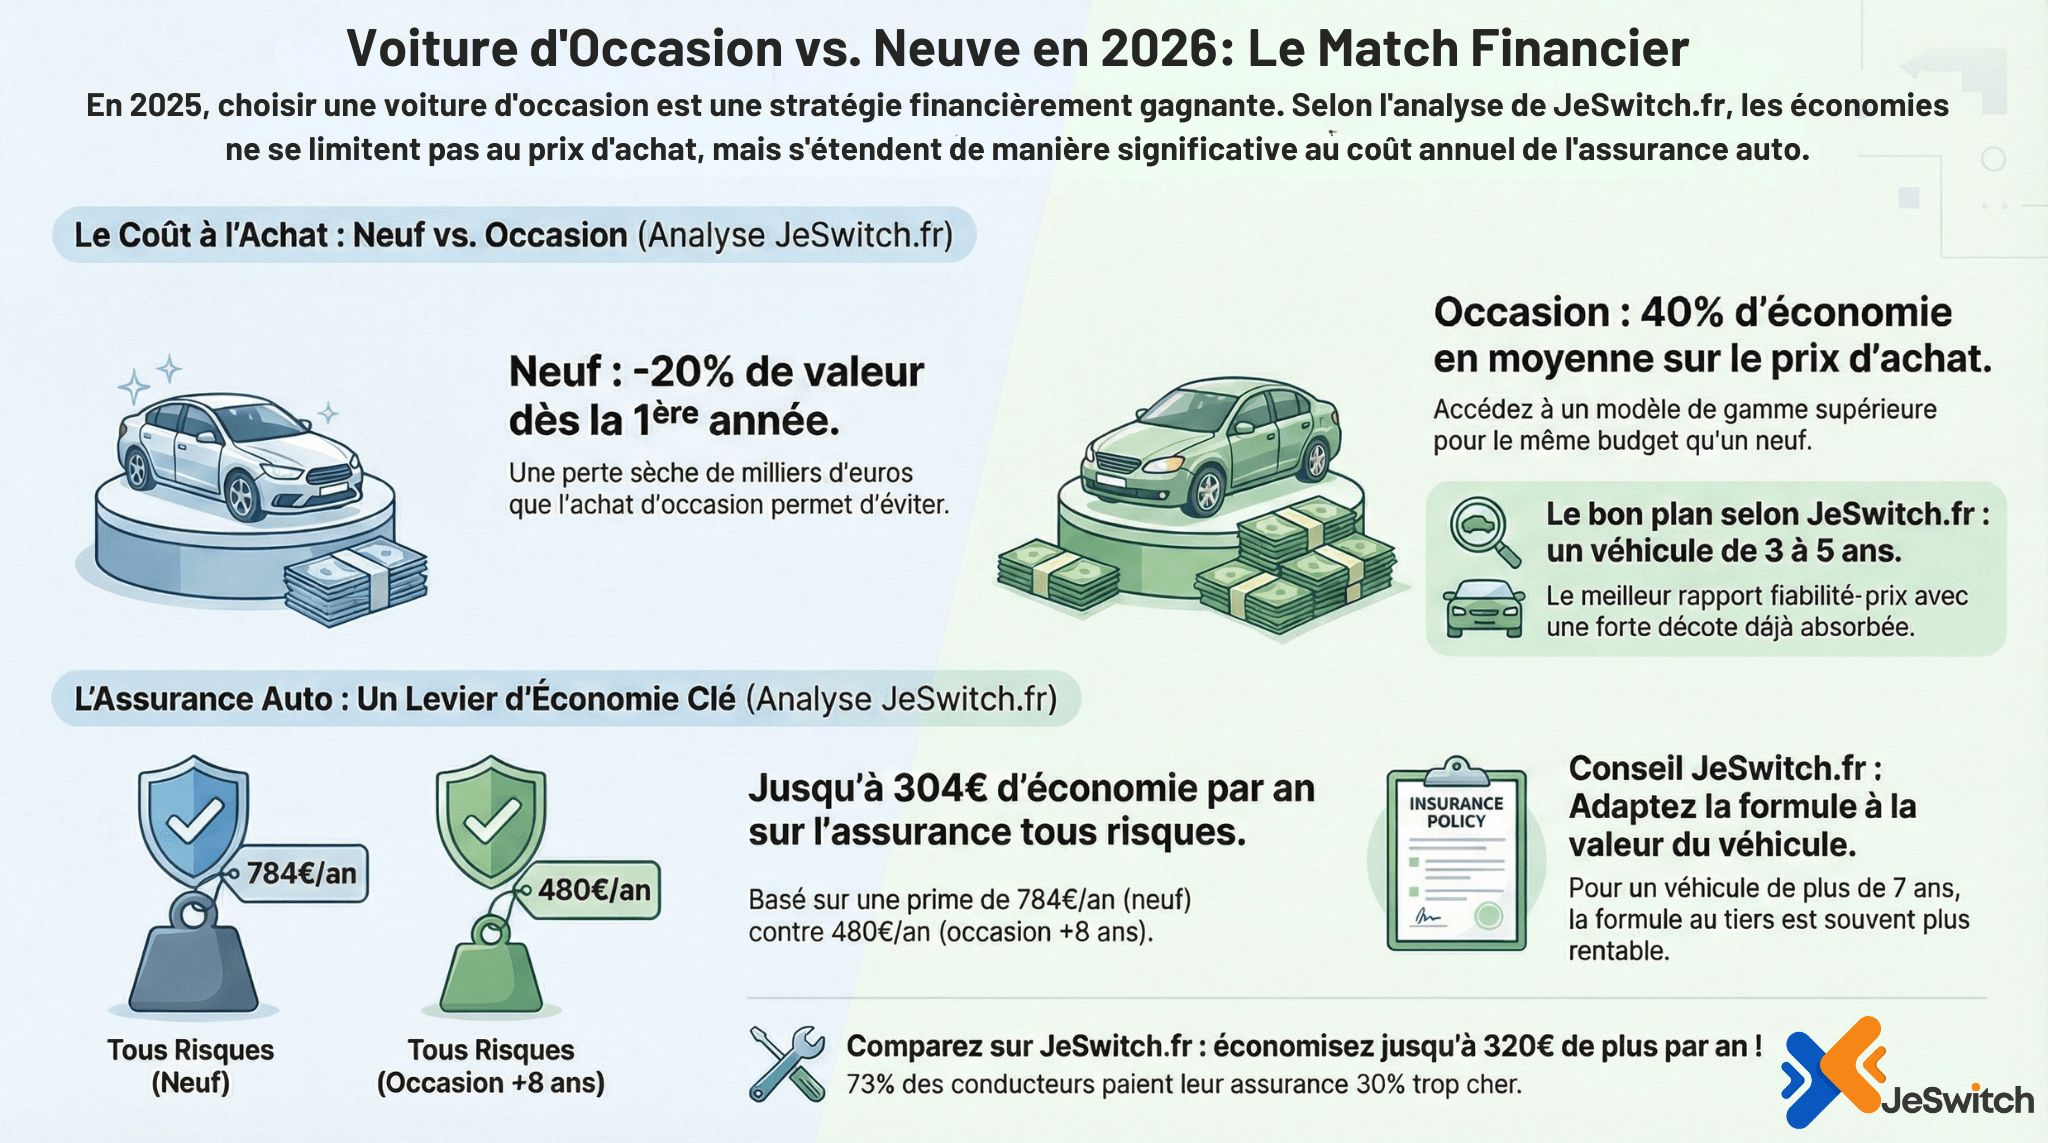
Acheter une voiture d'occasion permet d'économiser en moyenne 40% sur le prix d'achat par rapport au neuf, avec une décote immédiate évitée. Le coût de l'assurance auto pour un véhicule d'occasion est également plus avantageux, avec une prime moyenne de 580€/an contre 784€/an pour un véhicule neuf en 2025. Comparer les offres d'assurance permet d'économiser jusqu'à 320€ supplémentaires par an, rendant l'achat d'occasion encore plus rentable.
Vous hésitez entre acheter une voiture neuve ou d'occasion ? Cette question taraude chaque année des millions de Français confrontés au renouvellement de leur véhicule. Avec un prix moyen du neuf dépassant les 30 000€ en 2025, l'occasion représente une alternative financièrement attractive qui mérite réflexion.
Selon les données du marché automobile français, 75% des ventes de véhicules concernent des voitures d'occasion. Au-delà du prix d'achat, l'assurance auto représente un poste de dépense majeur : en moyenne 784€ par an pour une formule tous risques. La bonne nouvelle ? Les propriétaires de véhicules d'occasion bénéficient généralement de tarifs d'assurance plus avantageux.
Dans ce guide complet, nous analysons tous les aspects financiers de l'achat d'une voiture d'occasion en 2025 : prix d'acquisition, coût d'assurance, entretien, fiabilité et impact sur votre budget global. Vous découvrirez également comment optimiser le coût de votre assurance auto, quel que soit votre choix.
Qu'est-ce qu'une Voiture d'Occasion ? Définition et Types
Une voiture d'occasion désigne un véhicule ayant déjà eu au moins un propriétaire et comptant un certain kilométrage. On distingue plusieurs catégories selon l'âge et l'état du véhicule.
Les Différents Types de Véhicules d'Occasion
Véhicule de démonstration : Voiture utilisée par un concessionnaire pour les essais clients, généralement âgée de moins d'un an avec moins de 10 000 km. Elle bénéficie encore de la garantie constructeur et affiche une décote de 15-25% par rapport au neuf.
Voiture récente (1-3 ans) : Véhicule en première ou deuxième main, souvent bien entretenu avec un historique complet. La décote moyenne atteint 30-40% du prix neuf, offrant un excellent compromis entre modernité et économie.
Voiture d'occasion intermédiaire (4-7 ans) : Véhicule ayant dépassé la période de garantie constructeur mais encore fiable si bien entretenu. La décote atteint 50-60% du prix initial, avec des coûts d'assurance nettement plus avantageux.
Véhicule ancien (8 ans et plus) : Voiture ayant un kilométrage élevé, nécessitant potentiellement plus d'entretien mais avec un prix d'achat minimal. L'assurance au tiers devient souvent plus pertinente financièrement.
Conseil d'expert JeSwitch : Pour une voiture d'occasion de plus de 5 ans, privilégiez une formule d'assurance tiers plus ou intermédiaire plutôt que tous risques. Vous économiserez en moyenne 250€ par an sans perdre les garanties essentielles.
Combien Coûte une Voiture d'Occasion en 2025 ? Prix et Budget Global
Prix d'Achat Moyens selon l'Âge du Véhicule
Le prix d'une voiture d'occasion varie considérablement selon l'âge, le kilométrage, la marque et l'état général du véhicule. Voici les fourchettes observées en 2025 :
Âge du Véhicule | Prix Moyen | Décote vs Neuf | Kilométrage Moyen |
|---|---|---|---|
0-1 an | 24 000€ | -20% | 5 000-15 000 km |
1-3 ans | 18 000€ | -40% | 30 000-60 000 km |
4-7 ans | 12 000€ | -60% | 80 000-120 000 km |
8-10 ans | 7 000€ | -75% | 130 000-180 000 km |
Plus de 10 ans | 3 500€ | -85% | 180 000+ km |
Budget Global : Au-delà du Prix d'Achat
L'achat d'une voiture d'occasion implique plusieurs postes de dépenses à anticiper pour évaluer le coût réel :
Coûts immédiats :
Prix d'achat du véhicule
Frais de carte grise : 150-400€ selon la puissance fiscale et la région
Contrôle technique si nécessaire : 70-100€
Éventuelles réparations immédiates : 200-1 000€
Coûts annuels récurrents :
Assurance auto : 427-784€/an selon la formule choisie
Entretien courant : 500-1 200€/an (révisions, pneumatiques, freins)
Carburant : Variable selon utilisation (1 500-3 000€/an en moyenne)
Contrôle technique (tous les 2 ans) : 70-100€
Coûts potentiels :
Réparations imprévues : 300-2 000€ selon l'âge
Remplacement de pièces d'usure : 500-1 500€
Conseil d'expert JeSwitch : Un véhicule de 3-5 ans offre le meilleur rapport qualité-prix : décote significative, fiabilité éprouvée et coût d'assurance modéré. Notre comparateur vous permet d'évaluer précisément le budget assurance selon le modèle envisagé.
Assurance Auto d'Occasion : Quel Coût en 2025 ?
Tarifs Moyens selon la Formule et l'Âge du Véhicule
L'assurance représente un poste majeur dans le budget automobile. Pour un véhicule d'occasion, les tarifs sont généralement plus avantageux qu'avec un véhicule neuf, surtout en formule tous risques.
Formule | Véhicule Neuf | Véhicule 3-5 ans | Véhicule 8+ ans | Économie vs Neuf |
|---|---|---|---|---|
Au Tiers | 450€/an | 380€/an | 340€/an | -110€ |
Tiers Plus | 585€/an | 495€/an | 430€/an | -155€ |
Tous Risques | 784€/an | 620€/an | 480€/an | -304€ |
Facteurs Impactant le Prix de l'Assurance
Plusieurs critères influencent directement le coût de votre assurance auto d'occasion :
Valeur du véhicule : Plus le véhicule est ancien et décoté, moins l'assurance tous risques est pertinente financièrement. Au-delà de 7-8 ans, la formule au tiers devient souvent plus judicieuse.
Profil du conducteur : Votre âge, expérience de conduite et historique de sinistres restent déterminants. Un conducteur de 45 ans avec bonus 0.50 paiera 430€/an contre 1 200€ pour un jeune conducteur, même avec une voiture d'occasion.
Usage du véhicule : Un usage quotidien domicile-travail coûte plus cher qu'un usage occasionnel. Les formules "au kilomètre" sont particulièrement avantageuses pour les petits rouleurs possédant une voiture d'occasion.
Lieu de stationnement : Garage fermé, parking sécurisé ou stationnement en rue impactent le tarif jusqu'à 15-20%.
Garanties souscrites : Franchises élevées, exclusion du conducteur secondaire ou limitation géographique permettent de réduire la prime de 10-30%.
Avantages et Inconvénients : Faut-il Acheter d'Occasion ?
Les 7 Avantages Majeurs de l'Occasion
1. Économie substantielle à l'achat : Décote moyenne de 40-60% par rapport au neuf pour un véhicule de 3-5 ans. Sur un budget de 30 000€ neuf, vous accédez à un véhicule équivalent à 12 000-18 000€ en occasion.
2. Éviter la décote immédiate : Un véhicule neuf perd 20-25% de sa valeur dès la première année. En achetant d'occasion, vous échappez à cette perte sèche qui représente plusieurs milliers d'euros.
3. Coût d'assurance réduit : Économie moyenne de 250-300€ par an sur l'assurance, surtout si vous optez pour une formule adaptée plutôt que le tous risques systématique.
4. Choix de modèles étendu : Pour un même budget, vous accédez à des modèles supérieurs en gamme ou mieux équipés en occasion qu'en neuf.
5. Coût de carte grise inférieur : Le prix de la carte grise est calculé sur la valeur du véhicule. Pour un véhicule d'occasion, l'économie peut atteindre 100-200€ selon les régions.
6. Historique de fiabilité connu : Les modèles de 3-5 ans ont un recul suffisant pour identifier les éventuels défauts de série et points faibles, contrairement aux nouveautés.
7. Impact écologique positif : Prolonger la durée de vie d'un véhicule existant est plus écologique que la fabrication d'un véhicule neuf, qui génère environ 6 tonnes de CO2.
Les 5 Inconvénients à Considérer
1. Historique parfois opaque : Malgré le contrôle technique et le carnet d'entretien, des vices cachés peuvent subsister. Un véhicule accidenté non déclaré ou mal entretenu peut générer des frais imprévus.
2. Garantie limitée ou absente : Après 2-3 ans, la garantie constructeur expire. Les réparations sont alors à votre charge, contrairement au neuf garanti 2-5 ans selon les marques.
3. Technologie moins récente : Un véhicule de 5 ans ne dispose pas des dernières aides à la conduite, systèmes de connectivité ou normes environnementales actuelles.
4. Consommation potentiellement supérieure : Les motorisations évoluent rapidement. Un véhicule de 5-7 ans consomme généralement 10-15% de plus que les derniers modèles équivalents.
5. Frais d'entretien progressifs : Passé 100 000 km, les révisions deviennent plus onéreuses avec le remplacement de pièces d'usure : distribution (600-1 200€), embrayage (800-1 500€), amortisseurs (400-800€).
Conseil d'expert JeSwitch : Privilégiez un véhicule d'occasion certifié par un professionnel avec garantie minimale de 6-12 mois. Cette sécurité supplémentaire justifie un léger surcoût de 5-10% sur le prix d'achat.
Comment Choisir ? Critères de Décision pour 2025
Analyser Votre Situation Personnelle
Budget disponible : Si votre budget est inférieur à 20 000€, l'occasion s'impose naturellement. Au-delà, le choix dépend de vos priorités : technologie récente, garantie longue durée ou optimisation financière.
Durée de conservation prévue : Pour une conservation de 2-3 ans, l'occasion est plus rentable car vous revendrez avec une décote moins prononcée. Pour 8-10 ans, le neuf peut se justifier par la garantie et l'absence de réparations initiales.
Kilométrage annuel : Petit rouleur (moins de 10 000 km/an) ? L'occasion est idéale avec une assurance au kilomètre. Gros rouleur (plus de 25 000 km/an) ? Le neuf peut s'amortir par sa fiabilité et sa meilleure consommation.
Tolérance au risque : Si vous craignez les pannes et dépenses imprévues, le neuf avec garantie étendue apporte la sérénité. Si vous êtes prêt à gérer quelques réparations ponctuelles, l'occasion maximise votre pouvoir d'achat.
Les 5 Critères Essentiels pour Acheter d'Occasion
Historique complet et traçable : Carnet d'entretien à jour, factures disponibles, rapport Histovec gratuit pour vérifier le kilométrage et les antécédents du véhicule. Un historique lacunaire doit alerter.
Contrôle technique récent : Pour un véhicule de plus de 4 ans, exigez un contrôle technique de moins de 6 mois sans défaillance majeure. Un véhicule avec contre-visite nécessite des réparations imminentes.
Kilométrage cohérent avec l'âge : En moyenne, comptez 12 000-15 000 km/an. Un kilométrage trop faible (voiture immobilisée) ou trop élevé (usure prématurée) mérite vigilance.
État général et finition : Inspectez la carrosserie, l'habitacle, les pneumatiques et les points de rouille éventuels. Des signes d'usure excessive trahissent un manque d'entretien.
Essai routier complet : Testez sur route, autoroute et en ville. Vérifiez les bruits suspects, la tenue de route, l'embrayage, les freins et tous les équipements électroniques.
Optimiser le Coût de l'Assurance : 7 Astuces pour Économiser
Astuce 1 : Adapter la Formule à la Valeur du Véhicule
Pour un véhicule d'occasion de plus de 7 ans ou d'une valeur inférieure à 5 000€, la formule au tiers est souvent suffisante. L'économie annuelle atteint 300-400€ par rapport au tous risques, pour une couverture qui reste adaptée.
Calcul de rentabilité : Si votre véhicule vaut 4 000€ et que le tous risques coûte 400€ de plus par an que le tiers, vous payez 10% de la valeur du véhicule chaque année juste pour les garanties supplémentaires. En cas de sinistre, l'indemnisation sera plafonnée à cette valeur décotée, rendant le tous risques peu rentable.
Astuce 2 : Augmenter les Franchises
Accepter une franchise de 500€ au lieu de 150€ réduit votre prime de 10-15% en moyenne, soit 80-120€ d'économie annuelle. Sur 5 ans sans sinistre, l'économie dépasse 400€, même en tenant compte d'un éventuel sinistre.
Astuce 3 : Comparer Systématiquement les Offres
Selon l'étude JeSwitch menée sur 25 000 profils, 73% des conducteurs payent 30% trop cher leur assurance auto. Pour un même véhicule d'occasion et un profil identique, l'écart entre le tarif le plus cher et le moins cher atteint 450€ en moyenne.
Comparer via un comparateur indépendant comme JeSwitch vous permet d'identifier les offres les plus compétitives en moins de 2 minutes. Notre analyse porte sur plus de 50 assureurs et 300 offres différentes.
Astuce 4 : Regrouper Vos Contrats
Souscrire votre assurance auto et habitation chez le même assureur génère généralement une réduction de 10-20% sur l'ensemble. Pour un foyer payant 600€ d'assurance auto et 250€ d'assurance habitation, l'économie annuelle peut atteindre 100-150€.
Astuce 5 : Opter pour le Paiement Annuel
Le paiement annuel en une fois évite les frais de fractionnement (3-5% du montant total). Sur une prime de 500€, l'économie atteint 15-25€ par an. Si vous disposez de la trésorerie, privilégiez systématiquement cette option.
Astuce 6 : Déclarer le Stationnement Sécurisé
Un véhicule garé dans un garage fermé ou un parking sécurisé bénéficie d'une réduction de 10-15% sur la prime, soit 50-100€ d'économie annuelle. Même un box en location justifie cette déclaration auprès de votre assureur.
Astuce 7 : Installer un Boîtier Connecté
Certains assureurs proposent des réductions de 10-30% en échange de l'installation d'un boîtier télématique analysant votre conduite. Pour les conducteurs prudents, l'économie peut atteindre 150-250€ par an.
Conseil d'expert JeSwitch : Combiner 3-4 de ces astuces permet d'économiser 300-500€ annuels sur votre assurance auto d'occasion, sans compromettre votre protection. Utilisez notre comparateur pour identifier les assureurs offrant ces options.
Voiture d'Occasion et Financement : Options Disponibles
Les Différents Modes de Financement
Achat comptant : Solution la plus économique, sans intérêts ni frais de dossier. Recommandé si vous disposez de l'épargne nécessaire, d'autant que les taux d'intérêt des crédits auto dépassent souvent 4-6% en 2025.
Crédit auto classique : Prêt bancaire dédié avec TAEG moyen de 4,5-7% selon votre profil. Pour un crédit de 12 000€ sur 5 ans à 5,5%, vous remboursez environ 228€/mois, soit 13 680€ au total (+1 680€ d'intérêts).
Crédit affecté : Crédit lié à l'achat du véhicule spécifique. Si la vente est annulée, le crédit l'est également. Taux similaires au crédit auto classique mais protection accrue pour l'acheteur.
Location avec option d'achat (LOA) : Solution moins courante pour l'occasion mais proposée par certains concessionnaires. Mensualités incluant l'assurance et l'entretien, avec option d'achat en fin de contrat. Coût total généralement supérieur de 20-30% à l'achat comptant.
Prêt personnel : Crédit non affecté offrant plus de flexibilité mais avec des taux souvent supérieurs (6-9%). À privilégier uniquement si vous ne trouvez pas de crédit auto avantageux.
Assurance Emprunteur et Garanties
Pour tout crédit auto, l'assurance emprunteur est fortement recommandée, voire obligatoire selon les établissements. Cette assurance couvre vos mensualités en cas de décès, invalidité ou perte d'emploi.
Le coût moyen de l'assurance emprunteur représente 0,3-0,5% du montant emprunté par an. Pour un prêt de 12 000€, comptez 36-60€ annuels supplémentaires. Depuis la loi Lemoine de 2022, vous pouvez changer d'assurance emprunteur à tout moment pour optimiser ce coût.
❓ Questions Fréquentes (FAQ)
Vaut-il mieux acheter une voiture d'occasion en 2025 ?
Oui, acheter une voiture d'occasion reste financièrement avantageux en 2025, avec une économie moyenne de 40-60% par rapport au neuf pour un véhicule de 3-5 ans. L'assurance auto coûte également 20-35% moins cher pour un véhicule d'occasion, générant une économie supplémentaire de 200-300€ annuels. Pour maximiser la rentabilité, privilégiez un véhicule certifié avec historique complet et comparez systématiquement les offres d'assurance.
Quel est le coût d'assurance pour une voiture d'occasion ?
Le coût moyen d'assurance pour une voiture d'occasion varie de 340€/an (au tiers pour un véhicule ancien) à 620€/an (tous risques pour un véhicule récent de 3-5 ans). Pour un véhicule de plus de 8 ans, la formule au tiers est recommandée avec une prime moyenne de 380€/an, soit 400€ de moins qu'un tous risques. Comparer les offres permet d'économiser jusqu'à 320€ supplémentaires par an selon votre profil.
À partir de quel âge une voiture d'occasion devient-elle moins intéressante ?
Au-delà de 10 ans ou 150 000 km, une voiture d'occasion nécessite un entretien plus onéreux (500-1 500€/an) et présente un risque accru de pannes coûteuses. Cependant, pour un budget limité et un faible kilométrage annuel, un véhicule bien entretenu de 10-12 ans reste viable avec une assurance au tiers à 340€/an. L'essentiel est de vérifier l'historique complet et de prévoir un budget réparations.
Faut-il prendre une garantie sur une voiture d'occasion ?
Pour un véhicule de moins de 5 ans, une garantie de 6-12 mois est fortement recommandée malgré un surcoût de 300-800€. Elle couvre les défaillances mécaniques majeures (moteur, boîte, électronique) qui peuvent représenter 2 000-5 000€ de réparations. Pour un véhicule de plus de 8 ans, une garantie devient moins pertinente car son coût annuel (400-600€) approche celui des réparations moyennes.
Comment économiser sur l'assurance d'une voiture d'occasion ?
Cinq leviers principaux permettent d'économiser 250-500€ annuels : adapter la formule à la valeur du véhicule (tiers pour véhicule ancien), augmenter les franchises (+10-15% d'économie), comparer systématiquement les offres via un comparateur indépendant, regrouper vos contrats auto et habitation (-10-20%), et opter pour le paiement annuel au lieu du mensuel (-3-5%). Utilisez le comparateur JeSwitch pour identifier rapidement les offres les plus compétitives.
Quelle différence de coût entre assurer un véhicule neuf et d'occasion ?
Un véhicule d'occasion de 5 ans coûte en moyenne 250-300€ de moins par an à assurer qu'un véhicule neuf équivalent, soit une économie de 1 250-1 500€ sur 5 ans. Cette différence s'explique par la valeur à garantir (20 000€ vs 8 000€), le risque de vol réduit et la pertinence d'une formule moins complète pour l'occasion. En tous risques, l'écart atteint jusqu'à 300€/an, justifiant souvent le passage au tiers plus pour un véhicule ancien.
Points Clés à Retenir
Économie globale : Un véhicule d'occasion de 3-5 ans permet d'économiser 12 000-15 000€ sur le prix d'achat et 250-300€/an sur l'assurance par rapport au neuf équivalent
Meilleur compromis : Les véhicules de 3-5 ans avec 40 000-80 000 km offrent le rapport qualité-prix-fiabilité optimal en 2025
Formule d'assurance adaptée : Pour un véhicule de plus de 7 ans, privilégiez le tiers ou tiers plus plutôt que le tous risques pour économiser 250-400€/an
Comparaison obligatoire : 73% des conducteurs payent 30% trop cher leur assurance ; comparer permet d'économiser jusqu'à 320€/an
Historique déterminant : Vérifiez systématiquement le carnet d'entretien, le contrôle technique et le rapport Histovec gratuit avant tout achat
Comparez et Économisez avec JeSwitch
Que vous choisissiez un véhicule neuf ou d'occasion, l'assurance auto représente un budget conséquent (427€ à 784€/an selon la formule). Avec JeSwitch, comparateur indépendant agréé ORIAS, identifiez en moins de 2 minutes l'offre la plus adaptée à votre profil et économisez jusqu'à 320€ par an.
Notre algorithme analyse plus de 50 compagnies d'assurance et 300 offres pour vous proposer les tarifs les plus compétitifs du marché. Courtier 100% indépendant, nous ne sommes liés à aucun assureur et garantissons neutralité totale, transparence des prix et respect absolu de vos données personnelles.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles au 09 70 70 71 46
✅ Gestion de votre résiliation incluse
→ Comparer les assurances auto gratuitement
Que vous veniez d'acquérir une voiture d'occasion ou que vous envisagiez cet achat, notre équipe vous accompagne pour optimiser tous vos postes de dépenses automobiles. Contactez-nous par téléphone, email (Assurance-Auto@jeswitch.fr) ou directement via notre comparateur en ligne.
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 27/11/2025 et basées sur l'analyse de plus de 300 offres du marché automobile et assurantiel français. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 27/11/2025