


L'Essentiel en 3 Phrases
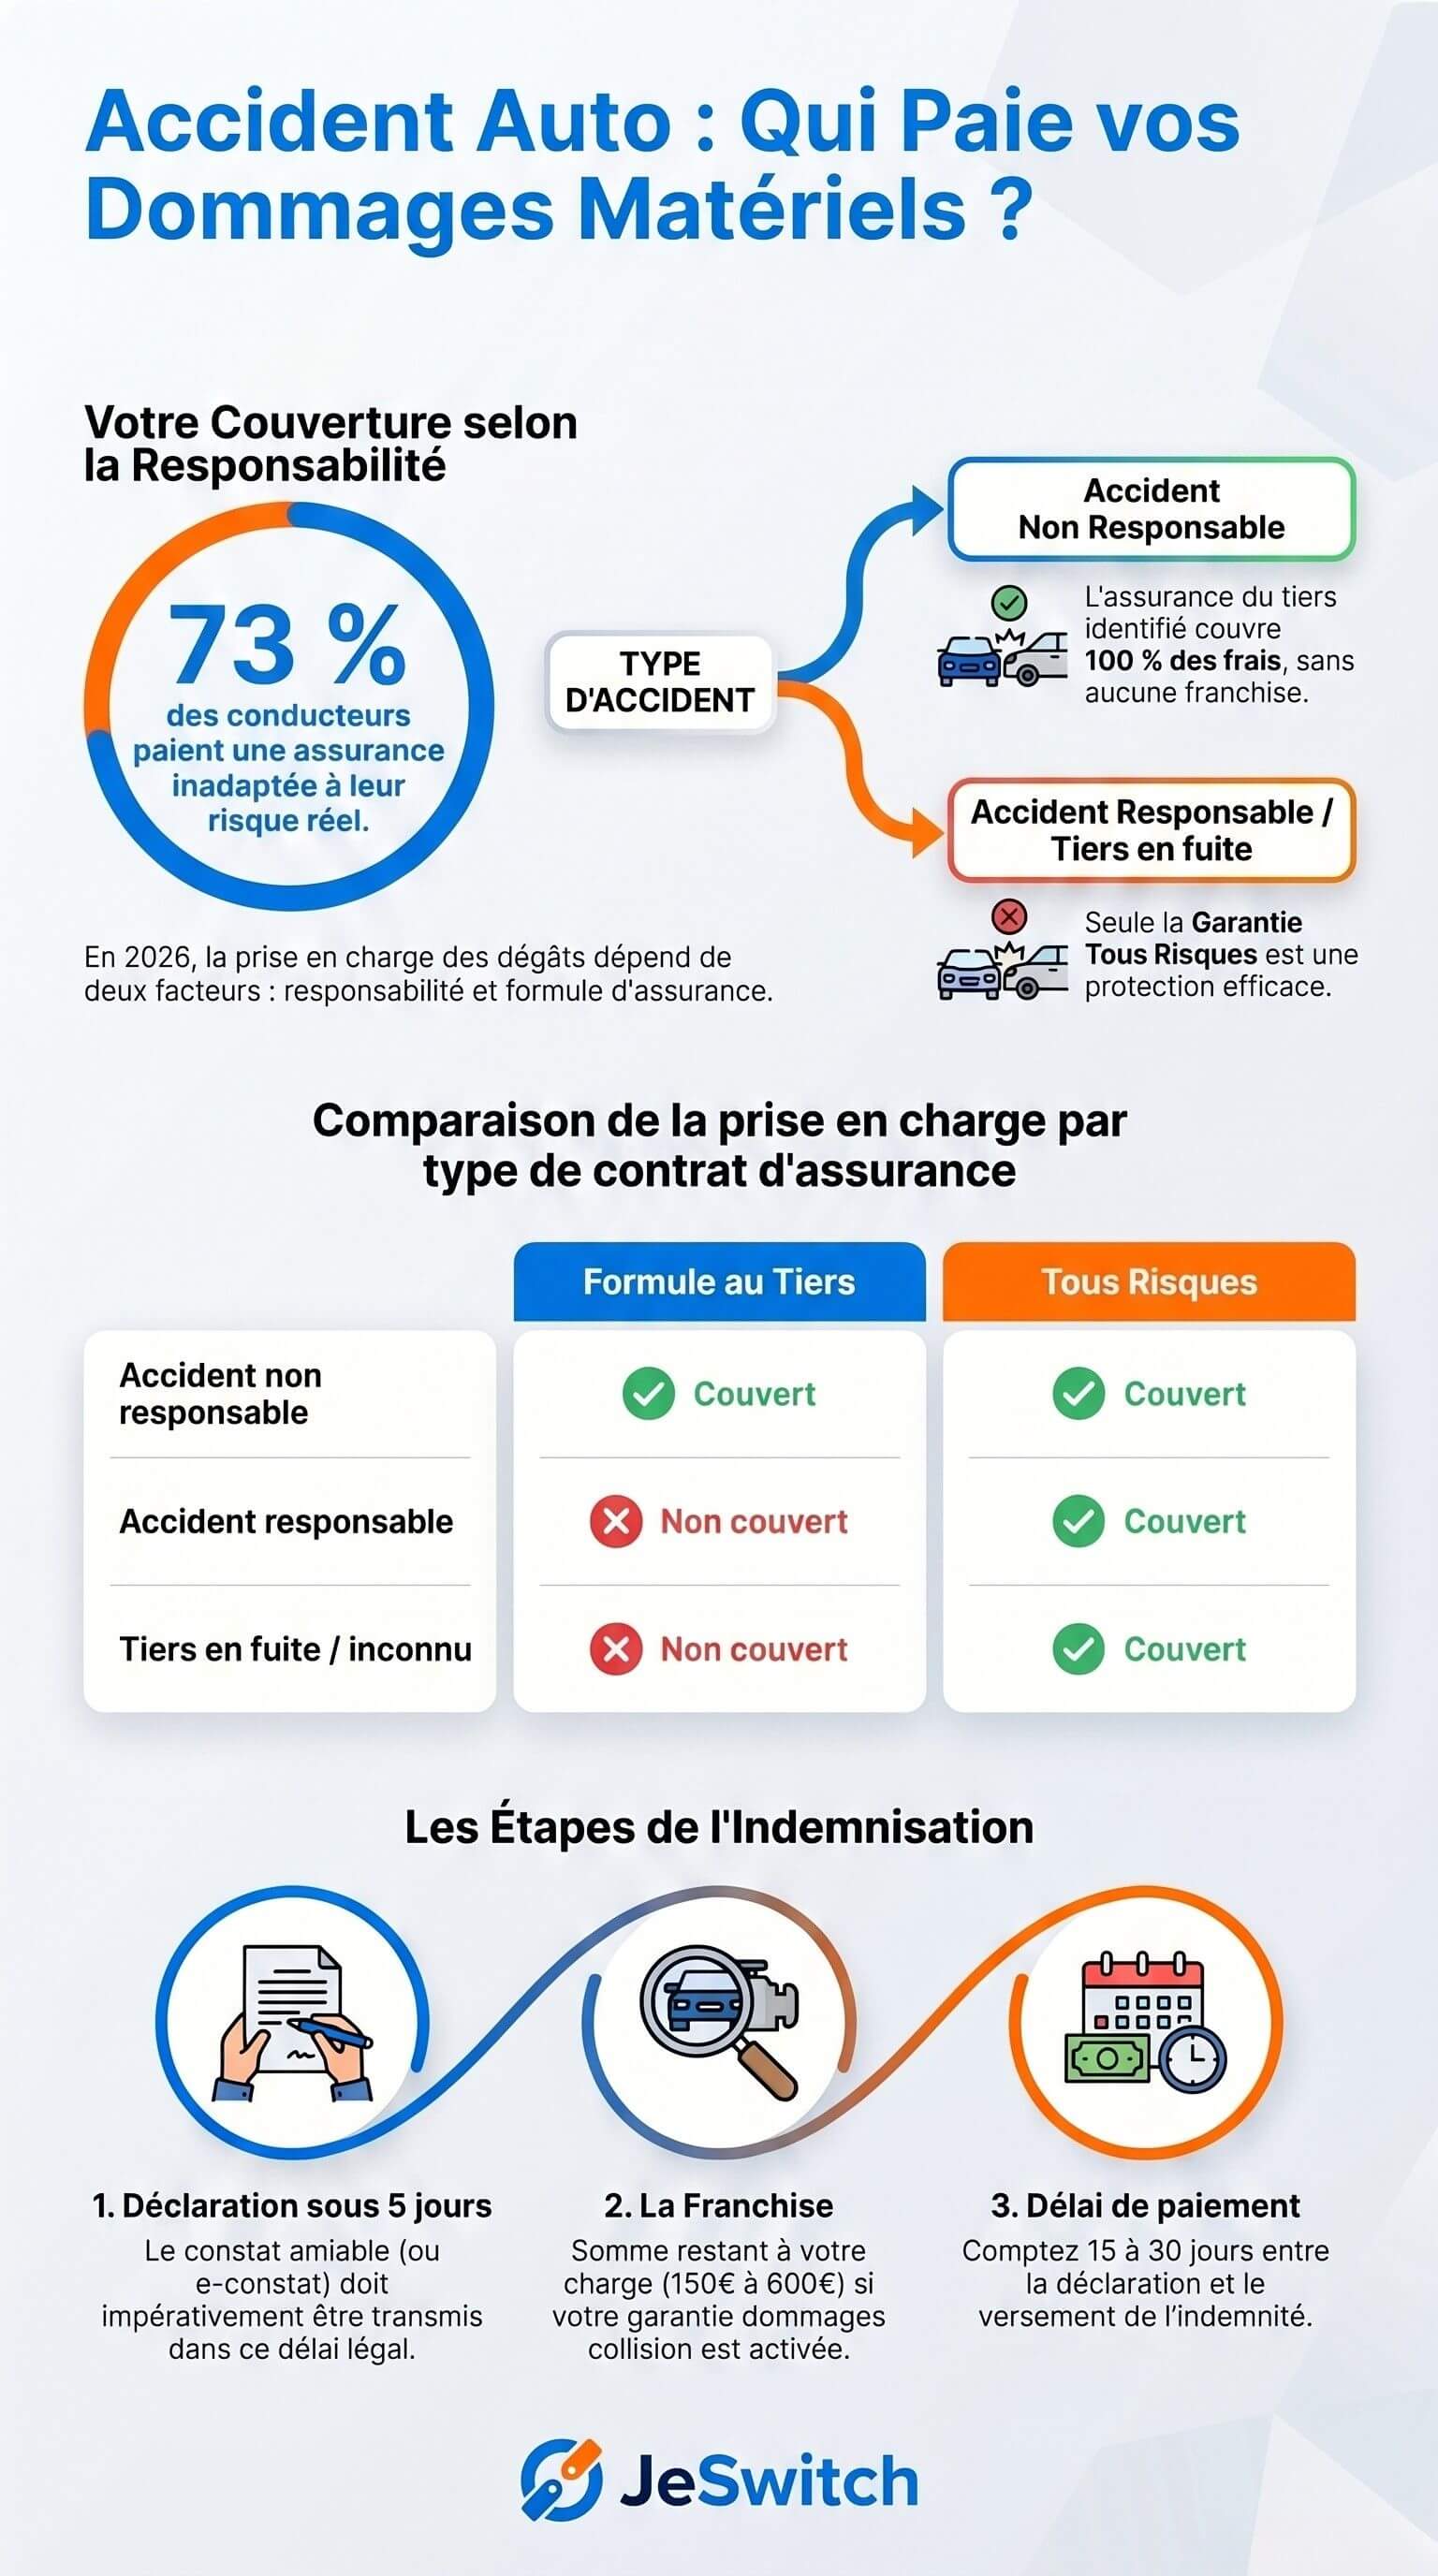
Après un accident de voiture, la prise en charge des dommages matériels dépend directement de votre formule d'assurance et de votre responsabilité. Si vous êtes non responsable, l'assurance du tiers couvre vos réparations ; si vous êtes responsable, seule une garantie dommages collision (tous risques ou tiers plus) vous protège. Selon l'étude JeSwitch menée sur 25 000 profils, 73 % des conducteurs français paient une assurance inadaptée à leur profil réel de risque.
Votre voiture vient d'être endommagée dans un accident. La première question qui surgit : qui va payer les réparations ? En France, la réponse n'est pas toujours évidente. Elle dépend de votre niveau de couverture, du partage de responsabilité et des garanties incluses dans votre contrat.
Chaque année, des milliers de conducteurs découvrent avec stupeur que leur assurance ne couvre pas leurs dommages matériels. En cause : une formule au tiers souscrite sans en mesurer les limites. Pour éviter cette mauvaise surprise, il est essentiel de comprendre le fonctionnement de l'indemnisation avant le sinistre, pas après.
Dans ce guide, JeSwitch vous explique clairement quelles garanties jouent, comment déclarer un sinistre, et comment être bien couvert sans payer trop cher.
Dommages Matériels : De Quoi Parle-t-on Exactement ?
Dommages matériels accident de voiture : Ensemble des détériorations physiques subies par un véhicule (ou d'autres biens) lors d'un accident de la route.
On distingue deux types de situations :
Dommages causés à autrui : votre assurance responsabilité civile (obligatoire) prend en charge les réparations du véhicule du tiers impliqué.
Dommages subis par votre propre véhicule : seules certaines garanties spécifiques vous couvrent, selon votre contrat.
Conseil JeSwitch : L'assurance au tiers simple (responsabilité civile seule) couvre uniquement les dommages que vous causez aux autres. Elle ne couvre jamais votre propre véhicule, même si vous n'êtes pas responsable de l'accident et que le tiers n'est pas identifié.
Qui Paie Selon la Responsabilité ?
La prise en charge des dommages matériels varie selon que vous êtes responsable ou non.
Accident sans responsabilité (tiers identifié et assuré)
Si un autre conducteur est entièrement responsable, son assurance responsabilité civile indemnise vos dommages matériels. Vous n'avez aucune franchise à payer. La convention IRSA (Indemnisation directe des assurés et Recours entre Sociétés d'Assurances) organise le règlement entre assureurs. Concrètement, votre propre assureur vous indemnise directement, puis se retourne contre l'assureur du responsable.
Accident avec responsabilité partagée
En cas de responsabilité partagée (50/50 ou autre), chaque conducteur supporte une part des dommages. Votre assureur prend en charge une fraction des réparations selon le taux de responsabilité retenu, à condition que vous disposiez d'une garantie dommages collision.
Accident responsable ou sans tiers identifié
C'est la situation la plus délicate. Si vous êtes responsable, ou si le tiers a pris la fuite sans être identifié, seule une garantie dommages collision ou tous risques vous indemnise. Sans elle, vous supportez l'intégralité des frais de réparation.
Situation | Formule au Tiers | Tiers Plus | Tous Risques |
|---|---|---|---|
Accident non responsable (tiers assuré) | ✅ Couvert | ✅ Couvert | ✅ Couvert |
Accident responsable | ❌ Non couvert | ⚠️ Selon options | ✅ Couvert |
Tiers en fuite / non identifié | ❌ Non couvert | ⚠️ Selon options | ✅ Couvert |
Stationnement / accrochage inconnu | ❌ Non couvert | ❌ Non couvert | ✅ Couvert |
Catastrophe naturelle | ❌ Non couvert | ✅ Couvert | ✅ Couvert |
Pour comprendre les différences de couverture entre les formules, consultez notre guide complet de l'assurance tous risques et notre comparatif de l'assurance tiers plus.
Le Constat Amiable : La Clé de l'Indemnisation
Le constat amiable est le document fondamental après tout accident matériel. Son remplissage conditionne directement l'indemnisation.
Les points essentiels à respecter :
Remplissez-le sur place, calmement, avec le(s) autre(s) conducteur(s)
Notez avec précision les circonstances dans la case 14 (observations)
Ne signez jamais un constat déjà rempli par l'autre partie sans l'avoir lu intégralement
Transmettez-le à votre assureur dans les 5 jours ouvrés (délai légal)
En cas de désaccord, ajoutez vos réserves avant de signer
Conseil JeSwitch : Depuis 2026, l'application e-constat auto est largement acceptée par les assureurs. Elle sécurise la déclaration et accélère le traitement de votre dossier. Téléchargez-la avant d'en avoir besoin.
En cas d'accident sans tiers (seul en cause) : Pas de constat à remplir. Déclarez le sinistre directement à votre assureur dans les 5 jours ouvrés via votre espace client, par téléphone ou par courrier.
La Franchise : Ce Que Vous Payez à Chaque Sinistre
Franchise : Somme qui reste à votre charge à chaque sinistre, quel que soit le montant des réparations.
La franchise s'applique uniquement lorsque votre garantie dommages entre en jeu. Si vous êtes non responsable et que le tiers est identifié, vous ne payez aucune franchise.
Voici les fourchettes de franchise pratiquées sur le marché en 2026 :
Type de sinistre | Franchise minimale | Franchise courante | Franchise maximale |
|---|---|---|---|
Dommages collision responsable | 150 € | 300 € | 600 € |
Bris de glace | 0 € | 50 € | 100 € |
Vol / Incendie | 150 € | 300 € | 500 € |
Catastrophe naturelle | 380 € | 380 € | 380 € (légale) |
Conseil JeSwitch : Choisir une franchise plus élevée (ex : 500 € au lieu de 300 €) peut réduire votre prime annuelle de 10 à 15 %. Cette stratégie est pertinente si vous avez un véhicule de faible valeur marchande ou si vous roulez peu.
Selon notre comparateur assurance auto, les écarts de franchise entre assureurs peuvent atteindre 200 € pour un même profil conducteur. Comparer reste le meilleur moyen d'optimiser le rapport prime/franchise.
Les Étapes de l'Indemnisation Après un Accident
Voici la procédure complète, de l'accident au versement de l'indemnité :
Sécurisez les lieux : Triangle et gilet réfléchissant obligatoires, appelez le 15/17/18 si blessés
Remplissez le constat amiable avec le(s) autre(s) conducteur(s)
Photographiez les dégâts sous plusieurs angles, les plaques d'immatriculation, et la position des véhicules
Déclarez le sinistre à votre assureur dans les 5 jours ouvrés
Mandatez un expert automobile (désigné par l'assureur ou de votre choix)
L'expert évalue le coût des réparations et détermine si le véhicule est réparable ou en perte totale
Recevez l'indemnité : versée directement au garage agréé ou à vous-même selon votre contrat
Délai moyen d'indemnisation : 15 à 30 jours après la déclaration de sinistre pour un dossier complet.
En cas de perte totale (valeur de réparation > valeur vénale du véhicule), l'assureur vous indemnise sur la base de la valeur à dire d'expert (VRADE), c'est-à-dire la valeur marchande du véhicule juste avant le sinistre.
5 Astuces pour Être Bien Couvert sans Payer Trop Cher
Adaptez votre formule à l'âge de votre véhicule : un véhicule de plus de 8 ans avec une valeur inférieure à 5 000 € justifie rarement un tous risques complet
Vérifiez l'existence d'une garantie conducteur : souvent sous-estimée, elle couvre vos propres dommages corporels même en cas d'accident responsable
Comparez les franchises : un écart de 200 € de franchise peut représenter une économie de prime annuelle significative
Optez pour un garage agréé : dans les contrats tous risques, passer par le réseau agréé accélère souvent l'indemnisation et supprime parfois la franchise
Réévaluez votre contrat chaque année : selon notre étude sur 25 000 profils, 68 % des conducteurs n'ont pas comparé depuis plus de 3 ans
Pour évaluer si votre couverture actuelle est adaptée, comparez gratuitement via notre comparateur d'assurance auto JeSwitch.
❓ Questions Fréquentes (FAQ)
Que couvre l'assurance au tiers en cas d'accident matériel ?
L'assurance au tiers (responsabilité civile) couvre uniquement les dommages matériels que vous causez au véhicule ou aux biens d'un tiers. Elle ne couvre jamais votre propre véhicule, même si vous n'êtes pas responsable et que le tiers prend la fuite ou n'est pas assuré. Pour votre véhicule, une garantie dommages collision ou tous risques est indispensable.
Combien de temps ai-je pour déclarer un sinistre matériel à mon assureur ?
Le délai légal de déclaration d'un sinistre matériel est de 5 jours ouvrés après l'accident. Ce délai est fixé par l'article L113-2 du Code des assurances. Un dépassement sans motif légitime peut entraîner une réduction de l'indemnité, voire un refus de prise en charge dans certains cas. Déclarez donc rapidement, même si vous n'avez pas encore tous les éléments.
Que se passe-t-il si le tiers responsable n'est pas assuré ?
Si le conducteur responsable n'est pas assuré, le Fonds de Garantie des Assurances Obligatoires de dommages (FGAO) peut intervenir pour indemniser vos dommages matériels, sous conditions. Il faut déposer une déclaration de sinistre auprès du FGAO dans les 3 ans suivant l'accident. Votre propre garantie tous risques peut également prendre le relais immédiatement.
La franchise est-elle toujours appliquée après un accident ?
Non. La franchise ne s'applique que lorsque votre propre garantie dommages entre en jeu. Si le tiers est entièrement responsable et clairement identifié, son assurance couvre vos réparations sans franchise. La franchise est due uniquement lors d'un accident responsable, d'un sinistre sans tiers identifié, ou selon les clauses de votre contrat.
Un accident matériel sans blessé affecte-t-il mon bonus-malus ?
Oui. Tout sinistre dans lequel vous êtes reconnu responsable (même partiellement) entraîne une majoration de votre coefficient bonus-malus. En cas de responsabilité totale, votre coefficient est multiplié par 1,25. Sur plusieurs années sans sinistre, le système revient progressivement à votre niveau antérieur (-5 % par an). Un sinistre sans responsabilité de votre part n'affecte pas votre bonus.
Points Clés à Retenir
Responsabilité déterminante : En accident non responsable (tiers assuré identifié), vos dommages sont couverts sans franchise quelle que soit votre formule
Formule au tiers = protection limitée : Elle ne couvre jamais votre propre véhicule en cas d'accident responsable ou de tiers en fuite
Constat amiable : À transmettre à votre assureur dans les 5 jours ouvrés, avec observations précises
Franchise : Entre 150 € et 600 € selon les contrats, réduit votre prime si vous l'augmentez
Comparer avant le sinistre : 73 % des conducteurs paient leur assurance auto trop cher selon l'étude JeSwitch (25 000 profils)
Vérifiez Votre Couverture Dommages Matériels avec JeSwitch
Vous n'êtes pas sûr que votre contrat actuel vous protège vraiment en cas d'accident responsable ? Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous comparons plus de 100 offres d'assurance auto pour vous proposer la couverture la mieux adaptée à votre profil et votre véhicule.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles : 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les offres assurance auto gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 05/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous. Cet article est informatif et ne remplace pas une lecture attentive de vos conditions générales de contrat.