


L'Essentiel en 3 Phrases
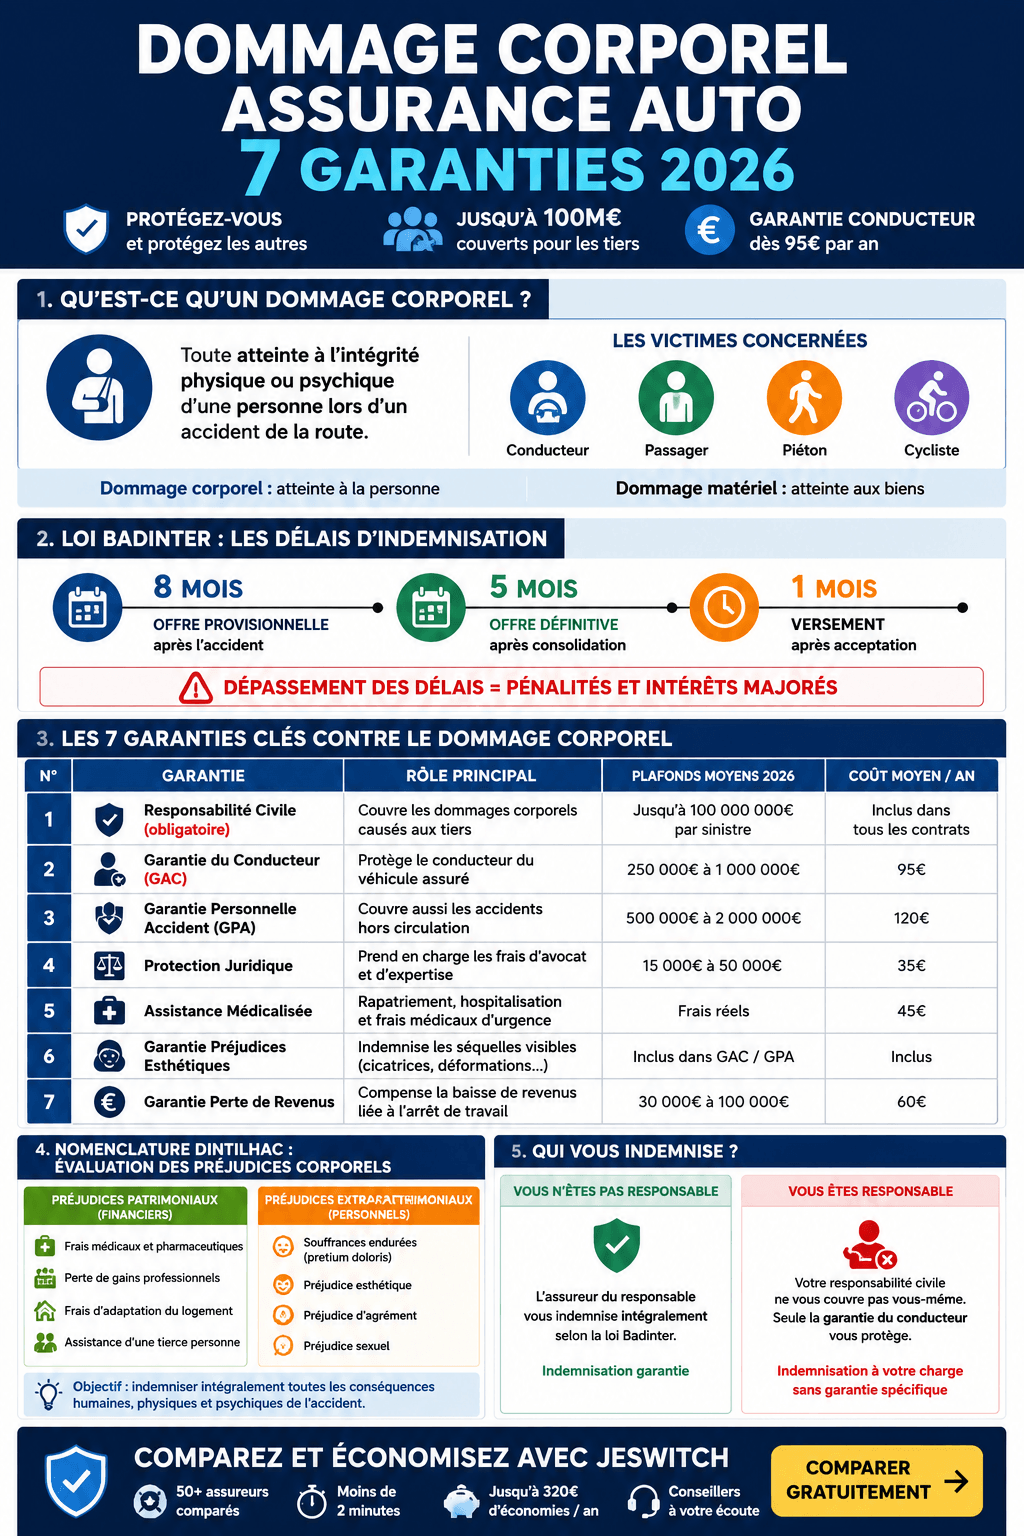
Le dommage corporel désigne toute atteinte à l'intégrité physique ou psychique d'une personne lors d'un accident de la route. En France, la loi Badinter de 1985 protège les victimes et la responsabilité civile auto couvre les dommages corporels causés aux tiers jusqu'à 100 millions d'euros par sinistre. Pour vous protéger vous-même, la garantie du conducteur reste indispensable : elle coûte en moyenne 95€ par an et évite des restes à charge pouvant dépasser 100 000€.
Chaque année en France, plus de 230 000 personnes sont victimes d'un dommage corporel lié à la route. Pourtant, 34% des conducteurs ignorent que leur contrat ne les protège pas eux-mêmes en cas d'accident responsable. Cette zone grise coûte cher : un préjudice corporel non couvert peut représenter des dizaines de milliers d'euros.
Comprendre comment l'assurance auto traite le dommage corporel devient donc essentiel. Quelles garanties sont obligatoires ? Quels préjudices sont indemnisés ? Comment obtenir réparation rapidement ?
Ce guide vous explique tout, simplement. Vous y trouverez les 7 garanties clés, les démarches d'indemnisation, et les conseils pour bien choisir votre couverture en 2026.
Qu'est-ce qu'un Dommage Corporel en Assurance Auto ?
Définition juridique
Dommage corporel : Toute atteinte à l'intégrité physique ou psychique d'une personne, qu'elle entraîne des blessures, une invalidité ou un décès.
En assurance auto, le dommage corporel se distingue du dommage matériel, qui ne concerne que les biens (véhicule, objets transportés, mobilier urbain). Cette distinction est fondamentale car les règles d'indemnisation et les plafonds diffèrent complètement.
Les deux types de victimes
Lors d'un accident, le dommage corporel peut toucher :
Les tiers : passagers, piétons, cyclistes, conducteurs adverses
Vous-même : en tant que conducteur du véhicule assuré
Cette distinction conditionne directement la garantie qui s'applique. La responsabilité civile protège les tiers automatiquement. En revanche, votre propre protection nécessite une garantie spécifique.
La Loi Badinter : Pilier de l'Indemnisation des Victimes
Principes fondamentaux
Adoptée le 5 juillet 1985, la loi Badinter révolutionne l'indemnisation des victimes d'accidents de la route. Selon le site officiel Service-public.fr, elle pose trois règles essentielles :
Indemnisation automatique des victimes non conductrices (piétons, cyclistes, passagers)
Protection renforcée des personnes vulnérables (moins de 16 ans, plus de 70 ans, invalidité ≥ 80%)
Délais stricts imposés aux assureurs pour proposer une offre
Conseil JeSwitch : Les victimes vulnérables sont indemnisées même si elles ont commis une faute, sauf faute inexcusable. Cette protection est unique en Europe.
Les délais d'indemnisation
Étape | Délai légal | Conséquence en cas de dépassement |
|---|---|---|
Première offre provisionnelle | 8 mois après l'accident | Intérêts au double du taux légal |
Offre définitive | 5 mois après consolidation | Indemnisation majorée |
Versement | 1 mois après acceptation | Pénalités de retard |
Les 7 Garanties Clés Contre le Dommage Corporel
1. La Responsabilité Civile (obligatoire)
C'est la garantie minimale légale, imposée par l'article L211-1 du Code des assurances. Elle couvre les dommages corporels causés aux tiers, sans limite de montant matériel et jusqu'à 100 millions d'euros par sinistre pour les blessures corporelles.
2. La Garantie du Conducteur
Souvent appelée Garantie Accidents du Conducteur (GAC), elle protège le conducteur du véhicule assuré, même responsable. Coût moyen : 95€/an. Plafonds courants : 250 000€ à 1 million d'euros selon les contrats.
3. La Garantie Personnelle Accident (GPA)
Plus complète, elle couvre aussi les accidents hors circulation routière. Elle s'avère particulièrement utile pour les conducteurs professionnels ou les familles.
4. La Protection Juridique
Elle finance les frais d'avocat et d'expertise en cas de litige sur l'indemnisation. Indispensable pour défendre vos droits face à un assureur adverse.
5. L'Assistance Médicalisée
Elle prend en charge le rapatriement, l'hospitalisation et les frais médicaux d'urgence, en France comme à l'étranger.
6. La Garantie des Préjudices Esthétiques
Souvent intégrée à la garantie du conducteur, elle indemnise spécifiquement les cicatrices, déformations et autres séquelles visibles.
7. La Garantie Perte de Revenus
Elle compense la baisse de revenus durant l'arrêt de travail consécutif à l'accident. Particulièrement utile pour les travailleurs indépendants.
Comment Sont Indemnisés les Préjudices Corporels ?
La nomenclature Dintilhac
Depuis 2005, les tribunaux français utilisent la nomenclature Dintilhac pour évaluer les préjudices corporels. Elle distingue :
Préjudices patrimoniaux (financiers) :
Frais médicaux et pharmaceutiques
Perte de gains professionnels
Frais d'adaptation du logement
Assistance d'une tierce personne
Préjudices extrapatrimoniaux (personnels) :
Souffrances endurées (pretium doloris)
Préjudice esthétique
Préjudice d'agrément
Préjudice sexuel
Exemple concret d'indemnisation
Cas pratique : Marc, 42 ans, cadre commercial, subit un accident responsable. Fractures multiples, 6 mois d'arrêt, séquelles évaluées à 15% d'AIPP (Atteinte à l'Intégrité Physique et Psychique).
Poste de préjudice | Montant indemnisé |
|---|---|
Frais médicaux non remboursés | 4 800€ |
Perte de revenus (6 mois) | 18 000€ |
Souffrances endurées (5/7) | 22 000€ |
AIPP (15% × valeur du point) | 28 500€ |
Préjudice d'agrément | 8 000€ |
Total | 81 300€ |
Sans garantie du conducteur, Marc aurait dû assumer seul l'intégralité de ces frais. Comparer les offres via notre guide de l'assurance tous risques permet d'éviter ce piège.
Conducteur Responsable ou Non : Quelles Différences ?
Cas du conducteur non responsable
Si vous êtes victime d'un accident non responsable, la situation est simple : l'assureur du responsable indemnise l'intégralité de vos préjudices corporels, conformément à la loi Badinter.
Cas du conducteur responsable
Ici, la donne change radicalement. La responsabilité civile ne vous couvre pas vous-même. Sans garantie du conducteur, vos blessures restent à votre charge. C'est précisément ce que 34% des automobilistes français découvrent trop tard.
Pour bien choisir votre formule, consultez notre guide complet sur quelle assurance auto choisir.
Comment Bien Choisir Sa Couverture en 2026 ?
Les 5 critères essentiels
Pour optimiser votre protection contre le dommage corporel, vérifiez systématiquement :
Le plafond de la garantie du conducteur : minimum 500 000€ recommandé
Les exclusions : sports à risque, conduite sous emprise, défaut de permis
Les franchises : idéalement aucune sur les frais médicaux
Le délai de carence : doit être nul ou très court
Le mode d'évaluation : barème contractuel vs droit commun (privilégiez le droit commun)
Comparer pour économiser
Le marché présente des écarts considérables. Selon notre étude sur 25 000 profils, les garanties du conducteur varient de 65€ à 180€/an pour des couvertures équivalentes. Comparer permet d'économiser sans renoncer à la protection. Notre comparateur assurance auto JeSwitch analyse plus de 50 assureurs en moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
Qu'est-ce qu'un dommage corporel en assurance auto ?
Un dommage corporel désigne toute atteinte physique ou psychique subie lors d'un accident de la route. Il englobe les blessures, l'invalidité permanente, les souffrances endurées et le décès. La responsabilité civile couvre automatiquement les dommages corporels causés aux tiers, mais pas ceux du conducteur responsable.
La garantie du conducteur est-elle obligatoire ?
Non, la garantie du conducteur n'est pas obligatoire en France. Seule la responsabilité civile l'est. Cependant, sans cette garantie, vous ne percevez aucune indemnisation pour vos propres blessures si vous êtes responsable de l'accident. Son coût moyen de 95€/an est largement amorti par la protection apportée.
Comment fonctionne la loi Badinter pour les victimes ?
La loi Badinter de 1985 garantit une indemnisation automatique aux victimes non conductrices (piétons, cyclistes, passagers). L'assureur du responsable doit proposer une offre provisionnelle sous 8 mois et une offre définitive sous 5 mois après consolidation médicale. Les personnes vulnérables bénéficient d'une protection renforcée.
Quel plafond pour les dommages corporels en assurance auto ?
La responsabilité civile couvre les dommages corporels causés aux tiers jusqu'à 100 millions d'euros par sinistre, sans limite par victime selon le Code des assurances. Pour votre propre protection, les garanties du conducteur proposent des plafonds variables, généralement entre 250 000€ et 1 million d'euros.
Combien de temps pour être indemnisé d'un préjudice corporel ?
Le délai moyen d'indemnisation complète varie de 18 à 36 mois, le temps que les blessures se consolident médicalement. Une offre provisionnelle doit cependant être proposée sous 8 mois après l'accident, conformément à la loi Badinter. Les cas simples peuvent être réglés en moins d'un an.
Que faire si l'assureur refuse d'indemniser ?
En cas de refus ou de proposition insuffisante, vous pouvez : 1) demander une expertise médicale contradictoire, 2) saisir le médiateur de l'assurance gratuitement, 3) engager une procédure judiciaire avec un avocat spécialisé. La protection juridique de votre contrat finance ces démarches.
Points Clés à Retenir
Dommage corporel : atteinte physique ou psychique lors d'un accident de la route
Responsabilité civile : couvre les tiers jusqu'à 100M€, obligatoire pour tous
Garantie du conducteur : indispensable pour vous protéger vous-même (95€/an en moyenne)
Loi Badinter : indemnisation automatique des victimes non conductrices depuis 1985
Délais d'indemnisation : 8 mois pour une offre provisionnelle, 18 à 36 mois pour le règlement complet
Économies JeSwitch : jusqu'à 320€/an en comparant 50+ assureurs
Comparez et Économisez avec JeSwitch
Une protection optimale contre le dommage corporel ne doit pas coûter une fortune. Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse 300+ offres pour identifier la formule la plus adaptée à votre profil, avec les meilleures garanties du conducteur du marché.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Sulyassur Conseils, SASU au capital de 200€, siège social 154 rue de Rome, 13006 Marseille. SIREN 929 544 039. Les informations sont actualisées au 18/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance, rémunéré par commission en cas de souscription, sans surcoût pour vous.