


L'Essentiel en 3 Phrases
Le bonus malus, ou Coefficient de Réduction-Majoration (CRM), ajuste votre prime d'assurance auto selon votre historique de sinistres. Selon notre étude sur 25 000 profils français, 73% des conducteurs payent leur assurance 30% trop cher — souvent sans comprendre comment fonctionne ce coefficient. Maîtriser le calcul de votre bonus malus vous permet d'économiser jusqu'à 320€ par an en choisissant l'assureur le plus adapté à votre profil.
Votre assurance auto coûte-t-elle plus cher que prévu ? Le bonus malus est souvent la première explication.
Ce coefficient influence directement le montant de votre prime. Pourtant, beaucoup de conducteurs ne savent pas comment il se calcule. Résultat : ils payent trop cher sans le savoir.
Selon notre étude JeSwitch menée sur 25 000 profils français, 73% des conducteurs payent leur assurance 30% au-dessus du tarif optimal. Une grande partie de cet écart est liée à une mauvaise lecture du coefficient bonus malus.
Dans ce guide complet, vous allez apprendre :
Comment se calcule précisément votre bonus malus en 2026
Quels sinistres font monter ou descendre votre coefficient
Comment atteindre le bonus maximum de 0,50
Comment économiser jusqu'à 320€/an grâce à un comparatif adapté à votre CRM
Qu'est-ce que le Bonus Malus ? Définition Simple
Le bonus malus est un système réglementaire français obligatoire. Il s'applique à tous les contrats d'assurance auto pour les véhicules terrestres à moteur.
Son nom officiel est Coefficient de Réduction-Majoration (CRM).
Comment ça fonctionne concrètement ?
Si vous conduisez sans accident responsable → votre coefficient baisse → vous payez moins cher
Si vous causez un accident → votre coefficient monte → vous payez plus cher
Le CRM est encadré par l'article A121-1 du Code des assurances. Il est donc identique pour tous les assureurs français. Ce qui change d'un assureur à l'autre, c'est la prime de base sur laquelle ce coefficient est appliqué.
Bon à savoir : Votre bonus malus est personnel et vous suit d'un assureur à l'autre. Si vous changez d'assurance, votre nouveau contrat reprend votre CRM en cours.
Comment se Calcule le Bonus Malus en 2026 ?
La Formule de Base
Le calcul repose sur une formule simple :
Prime finale = Prime de référence × Coefficient CRM
Votre coefficient de départ est fixé à 1,00 lorsque vous obtenez votre permis.
Le Calcul Annuel du Bonus
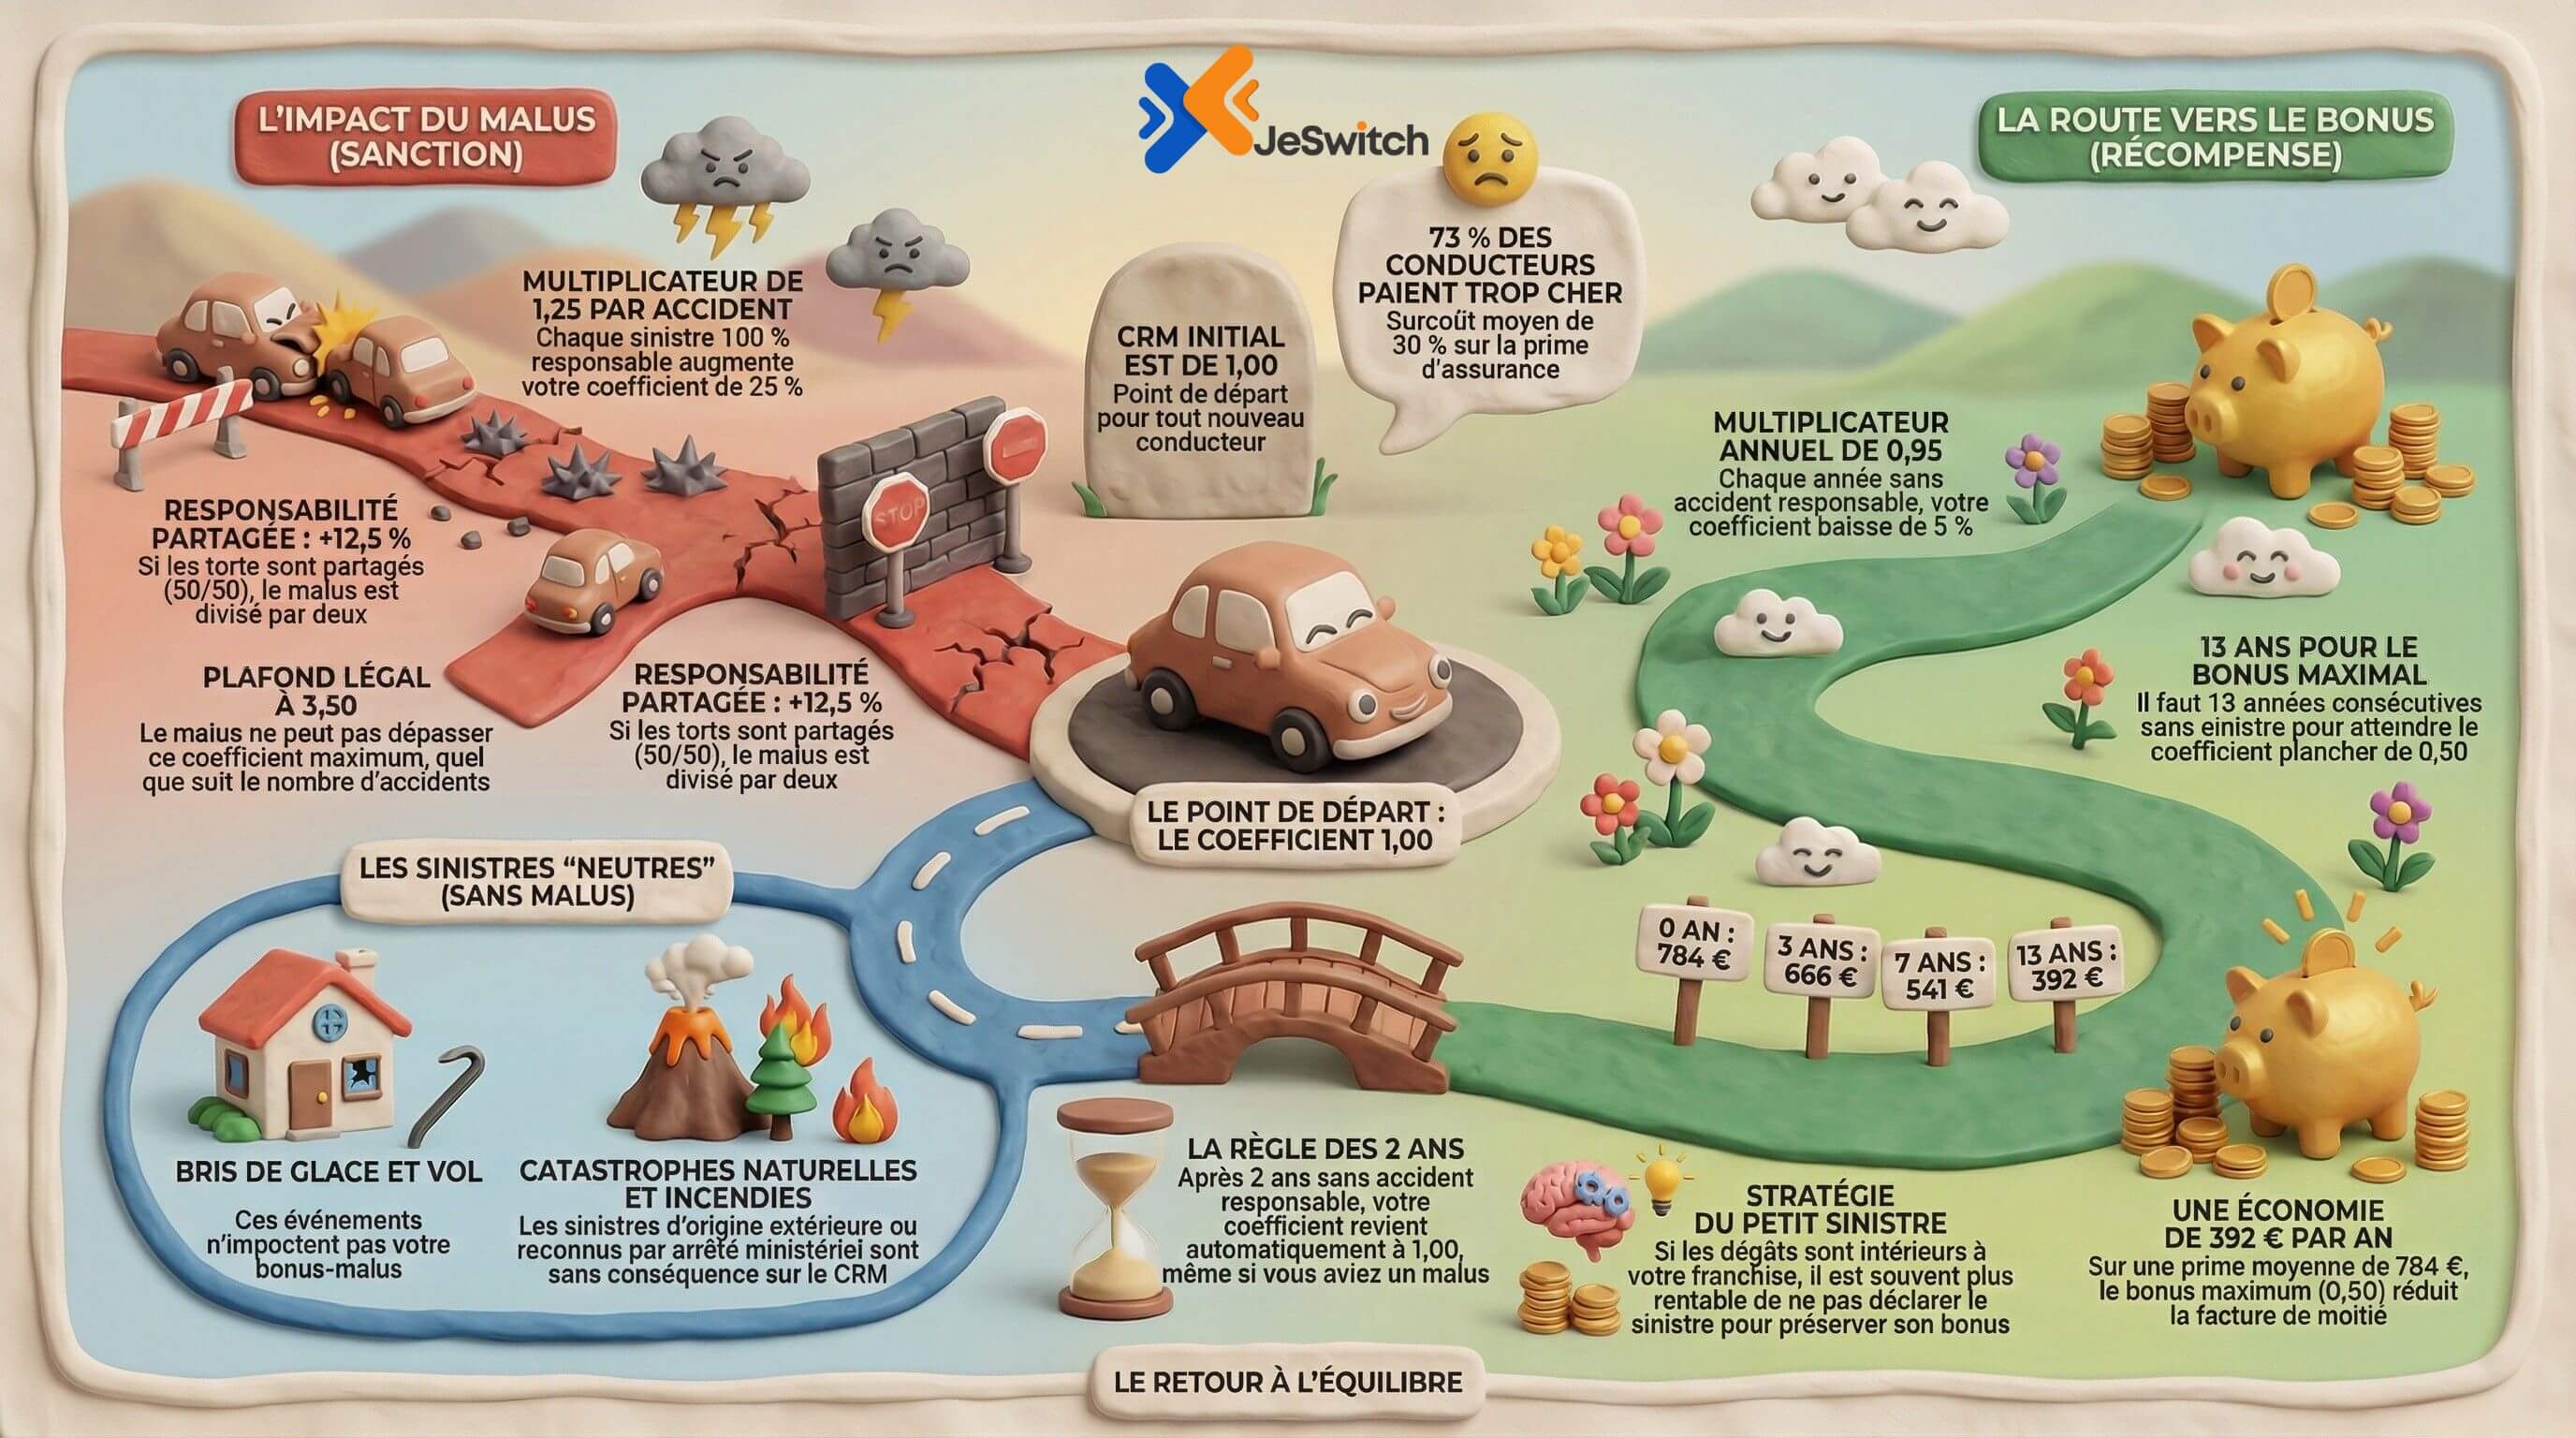
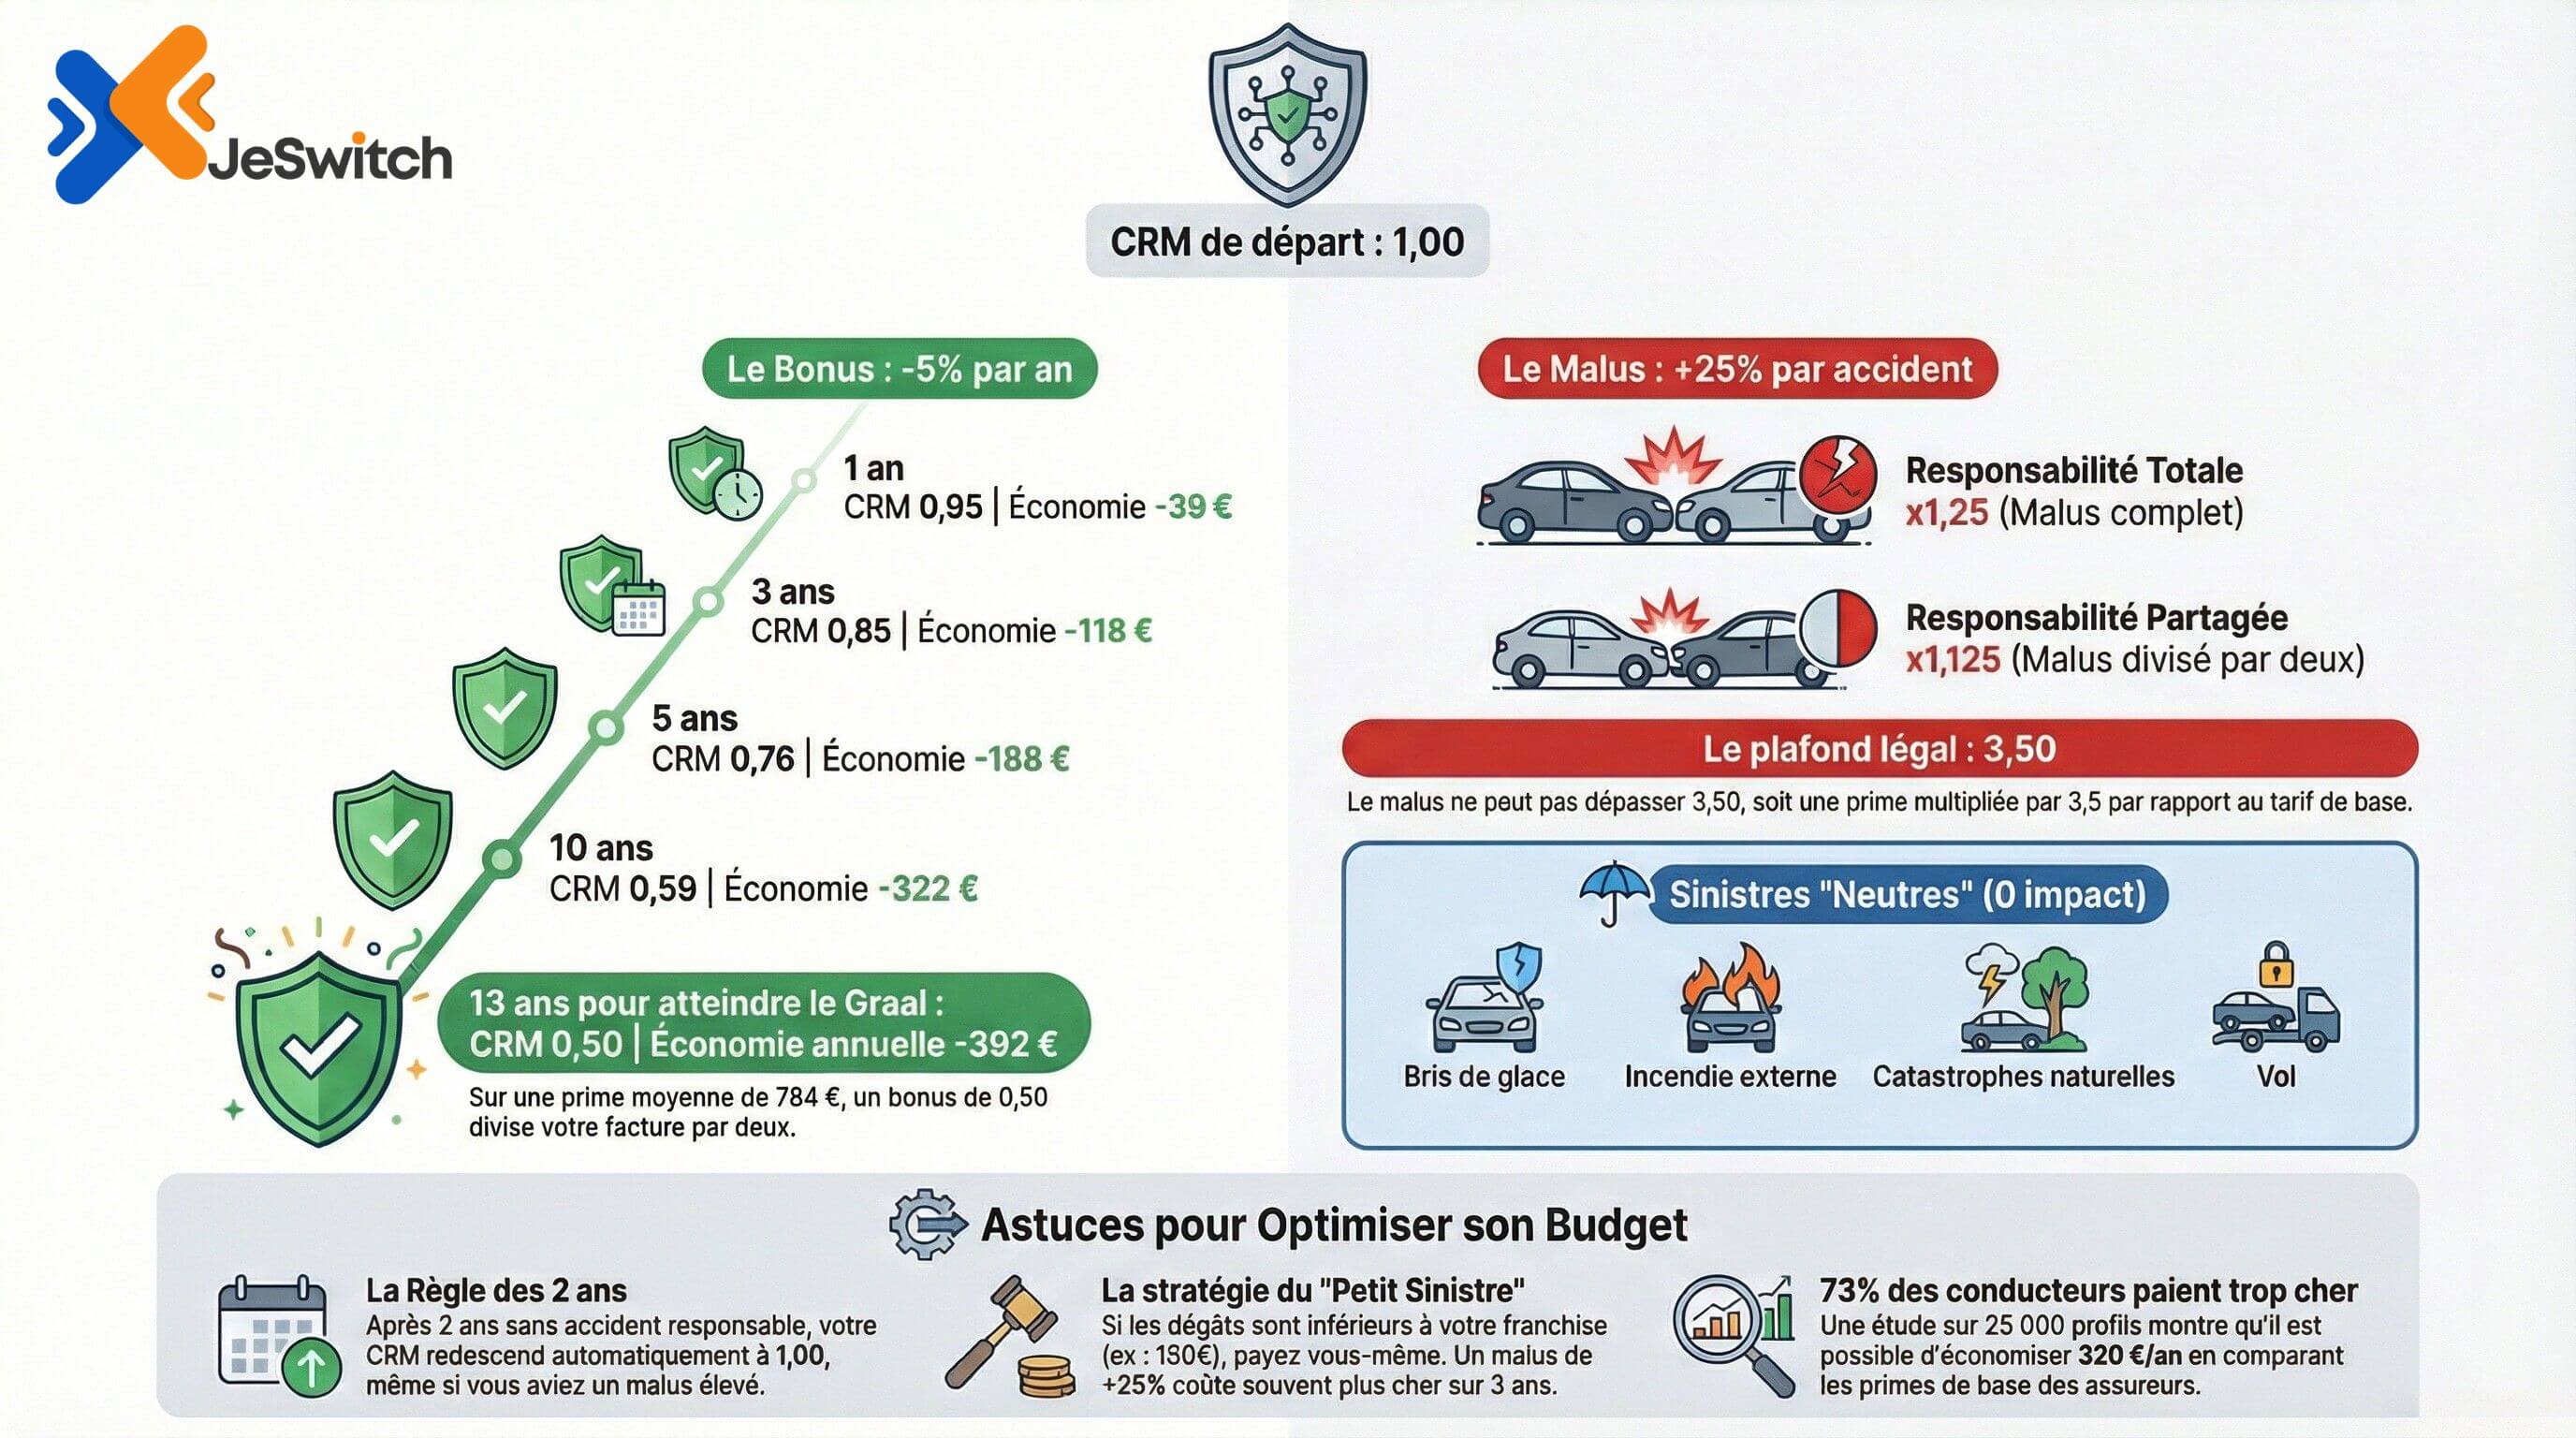
Chaque année sans accident responsable, votre coefficient est multiplié par 0,95 (soit une réduction de 5%).
Formule :
Nouveau CRM = CRM actuel × 0,95
Exemple concret :
Année 1 : CRM = 1,00 (départ)
Après 1 an sans sinistre : 1,00 × 0,95 = 0,95
Après 2 ans sans sinistre : 0,95 × 0,95 = 0,90
Après 13 ans sans sinistre : vous atteignez 0,50 (le maximum)
Le Calcul du Malus
En cas d'accident responsable, votre coefficient est multiplié par 1,25 (soit une majoration de 25%).
Formule :
Nouveau CRM = CRM actuel × 1,25
Exemple concret :
CRM actuel : 0,80
Accident responsable : 0,80 × 1,25 = 1,00
Second accident la même année : 1,00 × 1,25 = 1,25
Les Limites du Coefficient
Situation | Coefficient |
|---|---|
Départ (nouveau conducteur) | 1,00 |
Bonus maximum (après 13 ans sans sinistre) | 0,50 |
Malus maximum légal | 3,50 |
Coefficient plancher (bonus maximal) | 0,50 |
Tableau Complet : Évolution du Bonus sur 13 ans
Voici comment évolue votre coefficient si vous ne causez aucun accident responsable :
Années sans sinistre | Coefficient CRM | Réduction sur prime | Économie sur 784€/an |
|---|---|---|---|
0 (départ) | 1,00 | 0% | 0€ |
1 an | 0,95 | -5% | -39€ |
2 ans | 0,90 | -10% | -78€ |
3 ans | 0,85 | -15% | -118€ |
5 ans | 0,76 | -24% | -188€ |
7 ans | 0,69 | -31% | -243€ |
10 ans | 0,59 | -41% | -322€ |
13 ans | 0,50 | -50% | -392€ |
Calculs basés sur une prime tous risques moyenne de 784€/an en 2026 — Source : données JeSwitch
Quels Accidents Font Monter le Malus ?
Tous les accidents ne se valent pas. Voici ce que vous devez savoir.
Accidents qui majorent votre CRM (+25%)
Accident entièrement responsable (vous avez causé l'accident seul)
Accident en état d'ivresse ou sous stupéfiants
Accident avec délit de fuite
Accidents en responsabilité partagée (+12,5%)
Quand deux conducteurs sont impliqués et que la responsabilité est partagée à 50/50, le malus est divisé par deux.
Formule :
CRM × 1,125 (au lieu de 1,25)
Accidents qui ne changent PAS votre CRM
Certains sinistres ne modifient pas du tout votre coefficient. Cela inclut notamment :
Vol ou tentative de vol de votre véhicule
Bris de glace (pare-brise, vitres)
Catastrophe naturelle reconnue par arrêté ministériel
Incendie d'origine extérieure
Accident causé par un conducteur non identifié (sous conditions)
Accident où vous êtes victime sans aucune responsabilité
Conseil d'expert JeSwitch : Avant de déclarer un sinistre, évaluez son coût. Si les dégâts sont inférieurs à votre franchise (150-500€), il peut être préférable de régler vous-même. Éviter une déclaration préserve votre bonus.
Impact du Bonus Malus sur votre Prime : Exemples Chiffrés
Voici comment le CRM influence concrètement ce que vous payez chaque année, sur la base d'une prime de référence de 784€/an (tous risques 2026).
Profils avec Bonus
Profil conducteur | CRM | Prime annuelle estimée | vs prime de base |
|---|---|---|---|
Nouveau conducteur | 1,00 | 784€ | — |
3 ans sans sinistre | 0,85 | 666€ | -118€ |
5 ans sans sinistre | 0,76 | 596€ | -188€ |
10 ans sans sinistre | 0,59 | 463€ | -321€ |
Bonus max (13+ ans) | 0,50 | 392€ | -392€ |
Profils avec Malus
Situation | CRM | Majoration | Prime annuelle estimée |
|---|---|---|---|
1 accident responsable (départ) | 1,25 | +25% | 980€ |
2 accidents responsables | 1,56 | +56% | 1 223€ |
3 accidents responsables | 1,95 | +95% | 1 529€ |
Malus maximum légal | 3,50 | +250% | 2 744€ |
Comment Récupérer son Bonus après un Malus ?
Vous avez eu un accident et votre coefficient a augmenté ? Voici comment revenir à un bon niveau rapidement.
Règle des 2 ans
La loi prévoit une règle protectrice pour les conducteurs : après 2 années consécutives sans accident responsable, votre coefficient revient automatiquement à 1,00, quel que soit votre malus précédent.
Cela concerne uniquement les conducteurs n'ayant qu'un seul malus à leur actif.
Progression standard après malus
Prenons l'exemple d'un conducteur qui atteint un CRM de 1,50 après plusieurs accidents :
Année 1 sans sinistre : 1,50 × 0,95 = 1,43
Année 2 sans sinistre : 1,43 × 0,95 = 1,35
Année 5 sans sinistre : 1,23
Année 10 sans sinistre : 0,96
Année 14 sans sinistre : 0,75
Conclusion : récupérer un bonus prend du temps. Mieux vaut donc éviter les déclarations inutiles.
Changer d'assureur avec un malus : est-ce possible ?
Oui, absolument. Votre CRM vous suit, mais changer d'assureur ne fait pas monter votre malus davantage. En comparant les offres, vous pouvez souvent trouver un assureur dont la prime de base est plus basse, ce qui réduit mécaniquement le montant final même avec un malus élevé.
C'est là que JeSwitch peut vous aider concrètement. Nous comparons 50+ assureurs en analysant votre CRM réel pour vous proposer les tarifs les plus adaptés à votre situation.
Comparez gratuitement votre assurance en 2 minutes sur JeSwitch.fr — même avec un malus.
5 Astuces Concrètes pour Optimiser votre Bonus Malus
1. Ne déclarez pas les petits sinistres
Si les dégâts sont inférieurs à votre franchise (souvent 150 à 300€), réglez directement. Un malus vous coûte bien plus sur 3 à 5 ans qu'une réparation.
Calcul simple : Un malus de +25% sur une prime de 700€ = +175€/an × 3 ans minimum = +525€ au total.
2. Optez pour une franchise plus haute
Une franchise plus élevée réduit votre prime de référence. Cela diminue mécaniquement les montants induits par votre CRM, qu'il soit bon ou mauvais.
3. Suivez votre relevé d'information
Chaque année, demandez votre relevé d'information à votre assureur. Ce document officiel mentionne votre CRM exact et vos sinistres des 5 dernières années. Il est indispensable pour comparer les offres correctement.
4. Anticipez avant l'échéance
La période de référence pour le calcul de votre bonus est définie comme les 12 mois précédant l'échéance, moins les 2 derniers mois. Autrement dit, les sinistres survenus dans les 2 mois avant votre date d'anniversaire de contrat n'affectent pas encore votre prochain CRM.
5. Comparez les primes de base, pas seulement le coefficient
Deux assureurs peuvent appliquer le même CRM mais sur des primes de base très différentes. Avec une prime de base de 900€ vs 700€, un CRM de 0,80 donne :
Assureur A : 900€ × 0,80 = 720€
Assureur B : 700€ × 0,80 = 560€
Différence : 160€/an pour les mêmes garanties.
C'est précisément pour cela que comparer reste essentiel, même avec un excellent bonus.
❓ Questions Fréquentes sur le Calcul du Bonus Malus
Comment calculer mon bonus malus assurance auto en 2026 ?
Multipliez votre CRM actuel par 0,95 pour chaque année sans sinistre responsable, ou par 1,25 en cas d'accident responsable. Si vous partez de 1,00 et avez 5 ans sans sinistre, vous atteignez 1,00 × 0,95⁵ = 0,77. Le bonus maximum est de 0,50, obtenu après 13 ans sans accident responsable.
Mon bonus malus change-t-il si je change d'assureur ?
Non. Votre CRM est personnel et vous accompagne chez tous les assureurs. Votre nouvel assureur récupère votre relevé d'information auprès de l'ancien pour reprendre votre coefficient exact. Changer d'assureur ne pénalise pas votre bonus.
Quels sinistres ne font pas monter le malus ?
Le vol, le bris de glace, les catastrophes naturelles reconnues, les incendies d'origine externe et les accidents dont vous n'êtes pas responsable ne modifient pas votre coefficient. Seuls les accidents responsables (totaux ou partiels) impactent votre CRM.
Quel est le bonus malus maximum possible ?
Le bonus maximum légal est de 0,50, soit une réduction de 50% sur votre prime de base. Il est atteint après 13 années consécutives sans sinistre responsable. À l'inverse, le malus maximum est plafonné à 3,50 par la loi.
Comment récupérer rapidement son bonus après un accident ?
Conduisez sans sinistre responsable pendant 2 ans : votre CRM revient automatiquement à 1,00 si vous n'aviez qu'un seul malus. Ensuite, chaque année propre réduit votre coefficient de 5%. Vous pouvez aussi changer d'assureur pour bénéficier d'une prime de base plus compétitive.
Mon bonus malus peut-il être remis à zéro ?
Oui, dans deux cas : après 2 ans sans sinistre si vous n'avez qu'un seul accident à votre actif (remise à 1,00 automatique), ou si vous n'avez pas conduit de véhicule pendant plus de 3 ans (le compteur repart à 1,00 selon les assureurs).
Points Clés à Retenir
CRM de départ : 1,00 pour tout nouveau conducteur
Bonus annuel : ×0,95 par an sans sinistre responsable (−5%)
Malus par accident : ×1,25 par sinistre responsable (+25%)
Bonus maximum : 0,50 — atteint après 13 ans sans accident
Malus maximum : 3,50 — plafonné par la loi
Sinistres neutres : Vol, bris de glace, catastrophe naturelle ne changent pas votre CRM
Règle des 2 ans : Après 2 années sans sinistre, retour à 1,00 (si 1 seul malus)
Économie possible : Jusqu'à 392€/an grâce au bonus maximum sur une prime de 784€
Comparez et Économisez avec JeSwitch
Votre CRM est fixé par la loi. Mais la prime de base, elle, varie énormément d'un assureur à l'autre.
Chez JeSwitch, courtier indépendant agréé ORIAS (n°24005946), nous analysons votre profil complet — y compris votre bonus malus — auprès de 50+ assureurs. Notre comparateur identifie automatiquement les offres les plus compétitives pour votre coefficient exact.
Nos clients économisent en moyenne 320€/an à garanties équivalentes. En moins de 2 minutes, vous obtenez des devis personnalisés, sans engagement et sans revente de données.
✅ 100% gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs analysés ✅ Accompagnement par nos conseillers — 09 70 70 71 46
→ Comparer les offres gratuitement
Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 02/03/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 02/03/2026