


L'Essentiel en 3 Phrases
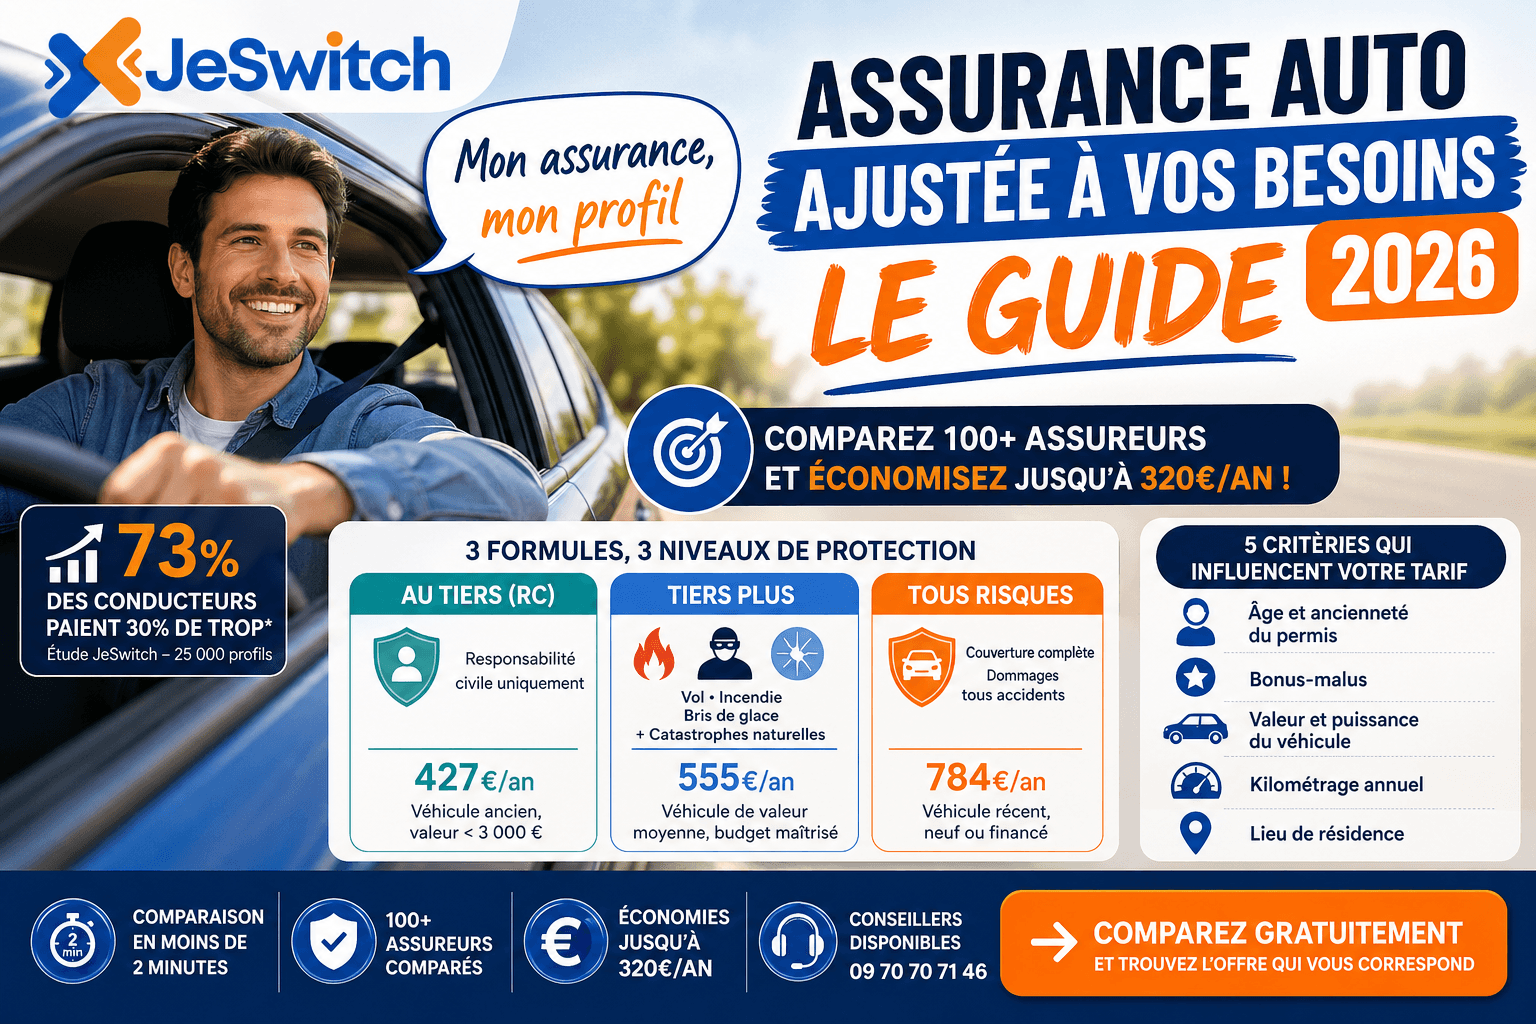
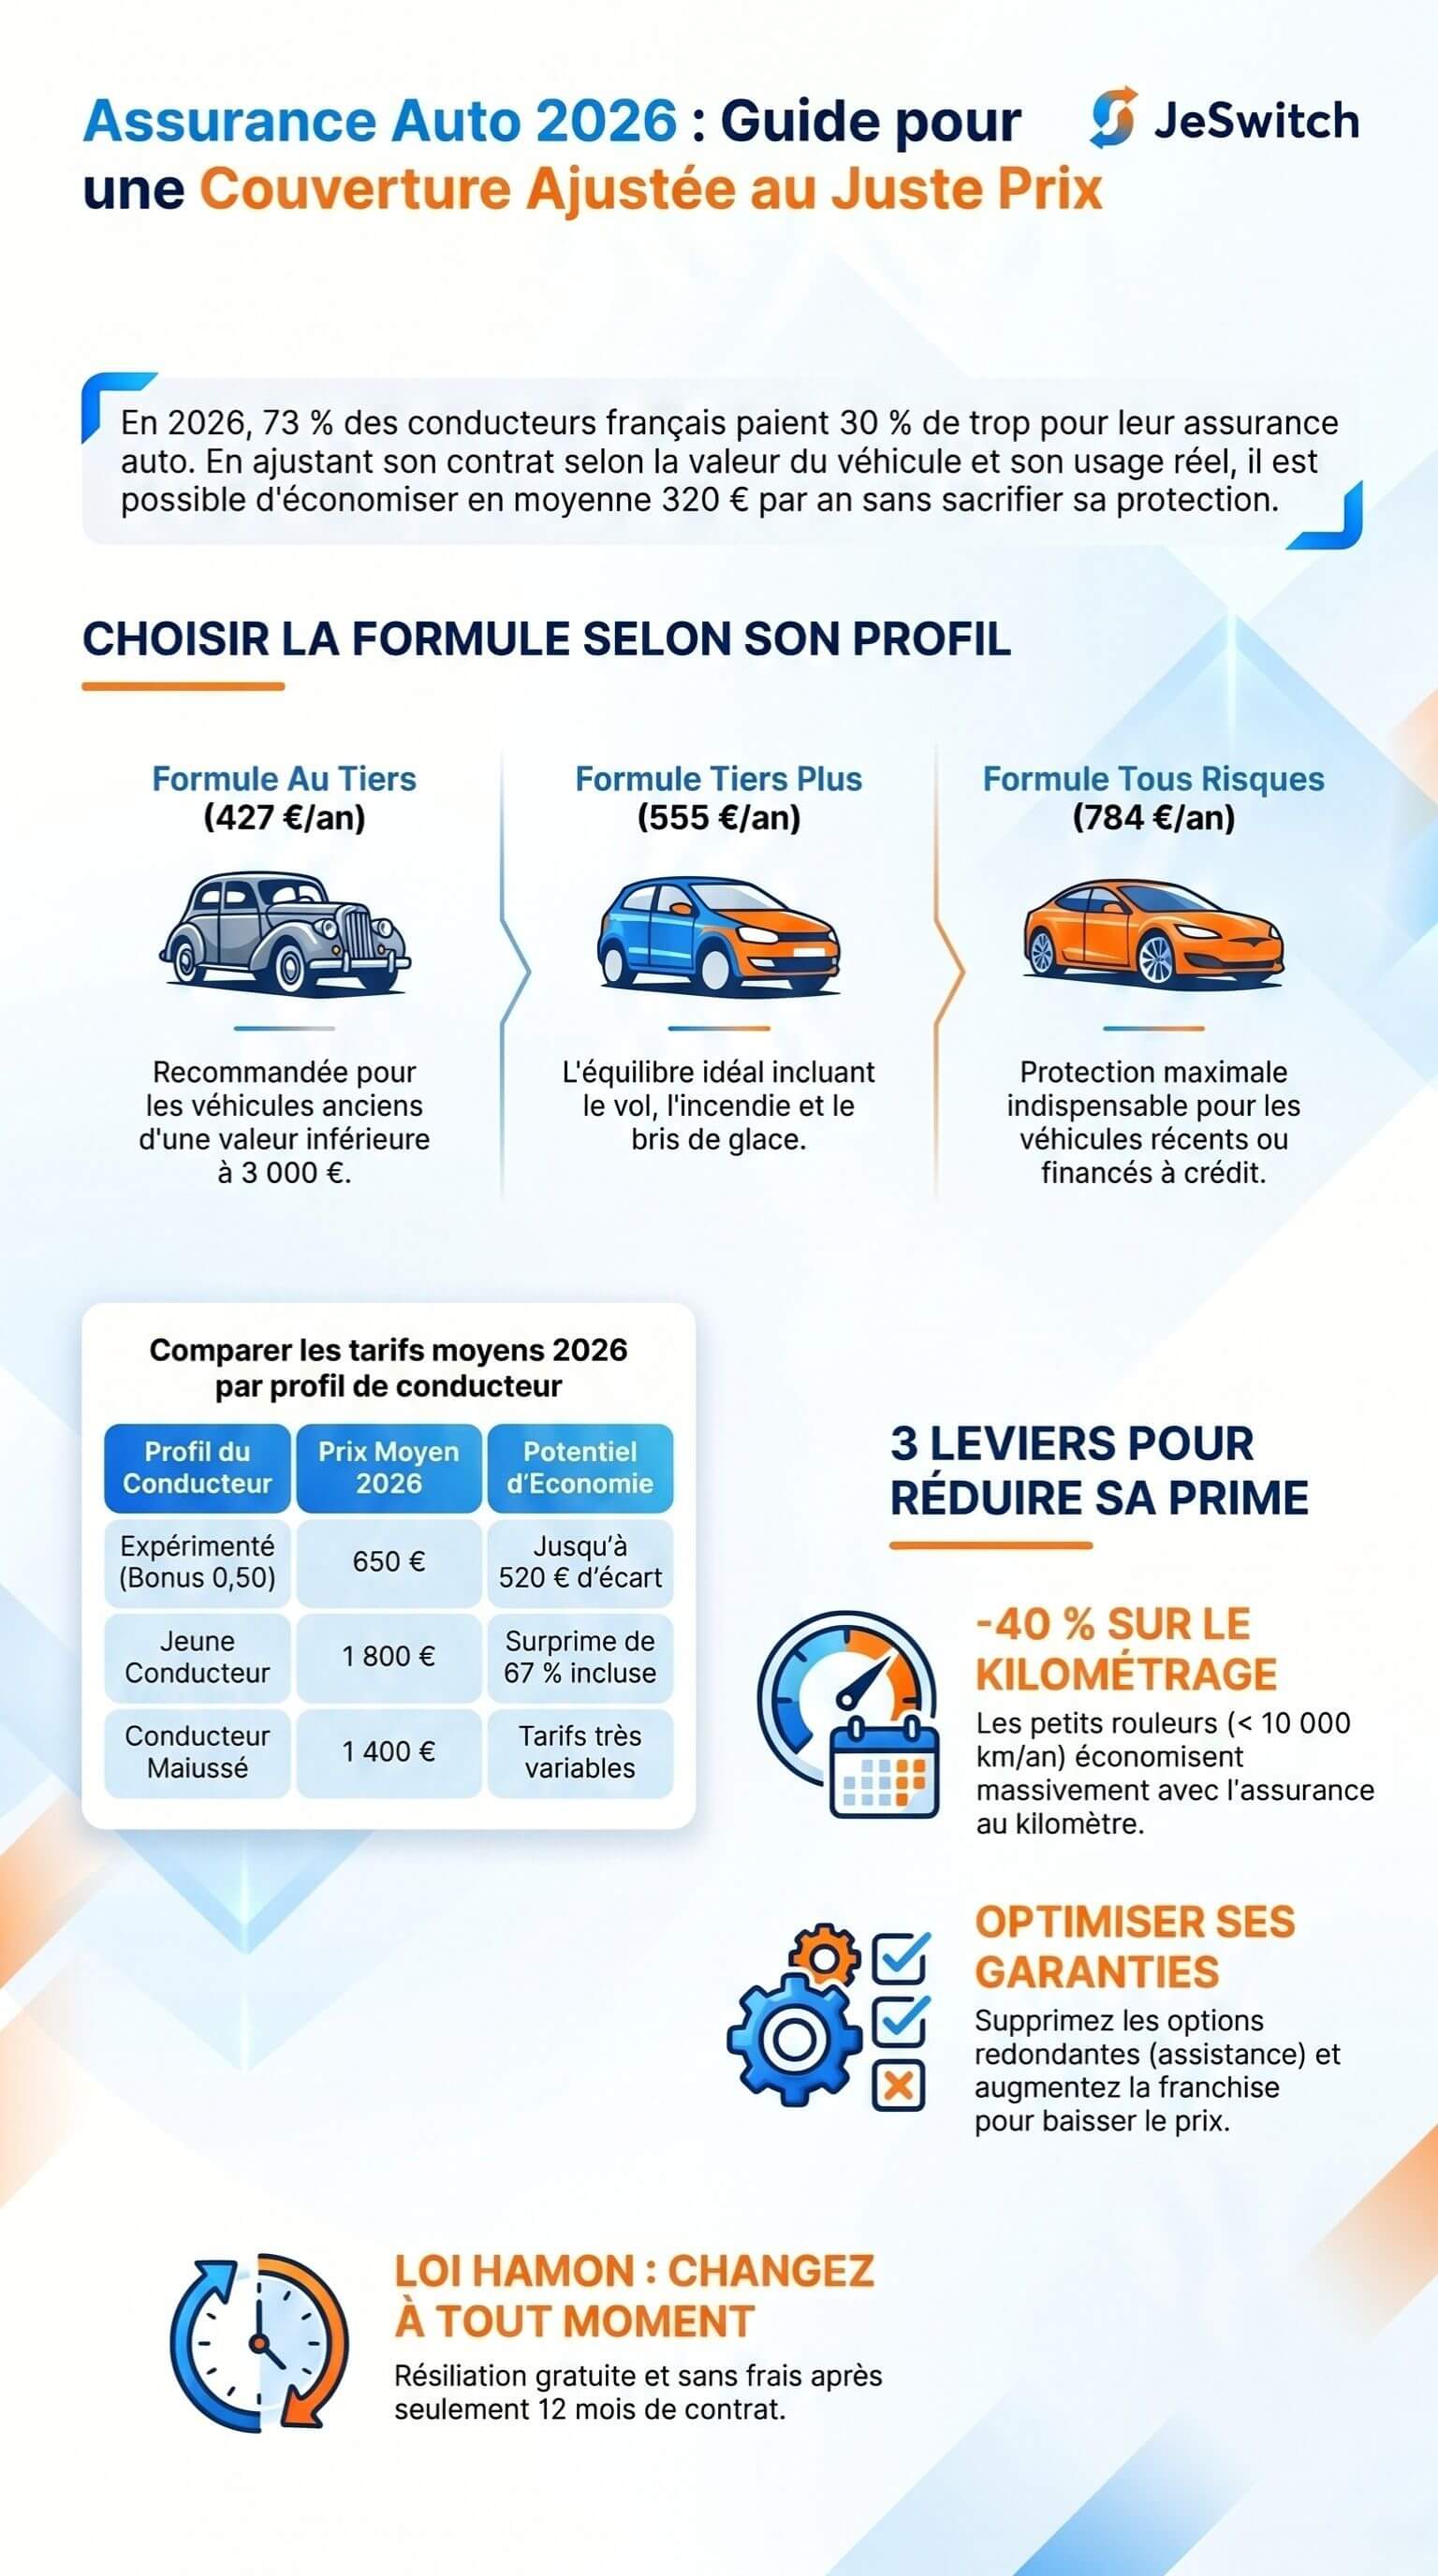
Chaque conducteur a un profil différent, et une assurance auto doit refléter exactement votre situation : votre véhicule, votre budget et vos habitudes de conduite. Selon l'étude JeSwitch menée sur 25 000 profils, 73 % des conducteurs français paient leur assurance 30 % plus cher que le tarif optimal, souvent parce qu'ils n'ont pas adapté leur contrat à leurs besoins réels. Comparer les offres avec un outil indépendant permet d'économiser en moyenne 320 €/an à garanties équivalentes.
Votre assurance auto vous convient-elle vraiment ? Beaucoup de conducteurs reconduisent leur contrat chaque année par habitude, sans vérifier si la formule choisie correspond encore à leur situation actuelle. Pourtant, votre profil évolue : nouveau véhicule, changement de trajet domicile-travail, kilométrage réduit, bonus amélioré...
En 2026, le prix moyen d'une assurance auto en France s'élève à 549 €/an toutes formules confondues, mais cet écart peut grimper jusqu'à 1 200 €/an entre deux conducteurs au profil identique selon les assureurs. La bonne nouvelle : une assurance vraiment adaptée à vos besoins permet d'éviter de payer pour des garanties inutiles, tout en étant correctement couvert en cas de sinistre.
Dans ce guide, JeSwitch vous explique comment identifier la formule idéale, quels critères faire jouer et comment comparer efficacement pour trouver le meilleur rapport garanties/prix.
Qu'est-ce qu'une Assurance Auto « Ajustée » ?
Une assurance auto ajustée, c'est un contrat qui correspond précisément à votre profil de conducteur et à l'usage réel de votre véhicule. Elle ne vous fait pas payer pour des garanties dont vous n'avez jamais besoin, mais elle vous protège efficacement là où vous en avez réellement besoin.
Trois éléments définissent cette adéquation :
Votre véhicule : sa valeur, son âge, sa puissance fiscale
Votre profil : votre âge, votre historique de sinistres, votre bonus-malus
Votre usage : kilométrage annuel, stationnement, trajets quotidiens
Conseil d'expert JeSwitch : Un véhicule ancien de faible valeur (moins de 3 000 €) ne justifie généralement pas une formule tous risques. À l'inverse, un véhicule récent financé à crédit nécessite souvent une couverture complète pour protéger votre investissement.
Les 3 Formules : Quelle Couverture pour Quel Profil ?
Le marché français propose trois grandes familles de formules. Chacune correspond à un profil et à un niveau de besoin différent.
Formule | Garanties principales | Prix moyen 2026 | Profil recommandé |
|---|---|---|---|
Au Tiers (RC) | Responsabilité civile uniquement | 427 €/an | Véhicule ancien, valeur < 3 000 € |
Tiers Plus | RC + Vol + Incendie + Bris de glace | 555 €/an | Véhicule de valeur moyenne, budget maîtrisé |
Tous Risques | Couverture complète, dommages tous accidents | 784 €/an | Véhicule récent, neuf ou financé à crédit |
Assurance au Tiers : la protection minimale obligatoire
L'assurance au tiers couvre uniquement les dommages que vous causez aux autres (article L211-1 du Code des assurances). C'est la couverture légalement obligatoire pour tout véhicule immatriculé en France. Elle est suffisante pour un véhicule dont la valeur ne justifie pas une réparation coûteuse.
Tiers Plus : l'équilibre protection/budget
La formule tiers étendu ajoute des garanties essentielles : vol, incendie, bris de glace, catastrophes naturelles. Elle représente un bon compromis pour les conducteurs qui souhaitent une couverture élargie sans atteindre le tarif tous risques.
Tous Risques : la protection maximale
La formule assurance tous risques prend en charge tous les dommages subis par votre véhicule, que vous soyez responsable ou non. En 2026, son prix moyen est de 784 €/an, mais les écarts entre assureurs peuvent dépasser 400 €/an pour un profil identique.
Les 5 Critères qui Déterminent Votre Tarif
Comprendre ce qui influence votre prime vous aide à optimiser votre contrat. Voici les cinq facteurs clés que les assureurs analysent :
Votre âge et ancienneté du permis : les jeunes conducteurs font face à une surprime légale. En 2026, le prix moyen d'une assurance auto jeune conducteur atteint 1 120 €/an, soit 67 % au-dessus de la moyenne nationale.
Votre coefficient bonus-malus : chaque année sans sinistre responsable réduit votre prime de 5 %. Un conducteur expérimenté avec un bonus de 0,50 peut payer deux fois moins qu'un conducteur au coefficient 1,00.
La valeur et la puissance de votre véhicule : un véhicule de forte puissance fiscale ou de grande valeur engendre mécaniquement une prime plus élevée.
Votre kilométrage annuel : les assureurs modulen les tarifs selon l'usage. Un petit rouleur (moins de 10 000 km/an) peut opter pour une assurance au kilomètre et économiser 30 à 40 %.
Votre lieu de résidence : les zones urbaines dense et à forte sinistralité génèrent des tarifs plus élevés.
Profils Types et Fourchettes de Prix 2026
Le tableau ci-dessous illustre les écarts tarifaires observés par JeSwitch sur l'analyse de plus de 25 000 profils français :
Profil | Prix minimum | Prix moyen | Prix maximum |
|---|---|---|---|
Conducteur expérimenté (50 ans, bonus 0,50) | 430 € | 650 € | 950 € |
Conducteur confirmé (35 ans, bonus 0,70) | 580 € | 784 € | 1 100 € |
Jeune conducteur (23 ans, permis < 3 ans) | 1 200 € | 1 800 € | 2 500 € |
Conducteur malussé (coefficient 1,25) | 980 € | 1 400 € | 2 200 € |
Ces écarts démontrent qu'il existe pour chaque profil une marge de négociation significative. Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix.
Comment Construire une Assurance Vraiment Adaptée : 5 Étapes
Étape 1 — Évaluez la valeur réelle de votre véhicule
Consultez la cote Argus de votre véhicule. Si sa valeur est inférieure à 3 000 €, les frais d'une formule tous risques dépasseront souvent le montant potentiel d'un sinistre réparable.
Étape 2 — Calculez votre kilométrage annuel réel
Un usage inférieur à 10 000 km/an justifie d'explorer les formules au kilomètre. En 2026, ce type de contrat coûte en moyenne 40 €/mois contre 49 € pour une formule classique, selon nos données JeSwitch.
Étape 3 — Identifiez les garanties vraiment utiles
Certaines options sont redondantes si vous bénéficiez déjà d'une protection via votre carte bancaire premium (assistance, rapatriement). D'autres, comme la garantie conducteur, sont sous-estimées alors qu'elles couvrent vos propres blessures corporelles.
Étape 4 — Ajustez votre franchise
Augmenter votre franchise contractuelle réduit mécaniquement votre prime annuelle. Cette option est pertinente si vous disposez d'une épargne de précaution suffisante pour absorber un sinistre mineur.
Étape 5 — Comparez à l'échéance annuelle
Selon la loi Hamon, vous pouvez résilier votre contrat à tout moment après 12 mois d'engagement, sans frais ni pénalités. Votre nouvel assureur prend en charge les formalités de résiliation.
Bon à savoir : Comparez vos offres gratuitement avec JeSwitch en moins de 2 minutes parmi 100+ assureurs. 68 % de nos clients n'avaient jamais utilisé de comparateur avant nous.
❓ Questions Fréquentes (FAQ)
Quelle formule choisir pour une assurance auto adaptée à mon profil ?
Le choix dépend principalement de la valeur de votre véhicule et de votre budget. Pour un véhicule récent ou financé à crédit, le tous risques est recommandé (784 €/an en moyenne). Pour un véhicule ancien ou de faible valeur, le tiers simple (427 €/an) ou tiers plus (555 €/an) suffit. Un comparateur indépendant comme JeSwitch vous aide à identifier la formule optimale en moins de 2 minutes.
Comment réduire le coût de son assurance auto sans perdre en couverture ?
Plusieurs leviers permettent d'optimiser votre prime : augmenter légèrement votre franchise, opter pour une assurance au kilomètre si vous roulez peu (économies de 30 à 40 %), grouper vos contrats chez un même assureur (multi-contrats), et comparer les offres chaque année à l'échéance. Selon JeSwitch, 73 % des conducteurs paient 30 % de trop par rapport au tarif optimal.
Qu'est-ce que l'assurance auto au kilomètre et est-elle adaptée à mon cas ?
L'assurance au km est une formule où votre prime dépend du nombre de kilomètres réellement parcourus. Elle convient aux conducteurs parcourant moins de 15 000 km/an. En 2026, elle coûte en moyenne 40 €/mois contre 49 € pour une formule classique, soit une économie potentielle de 108 €/an.
Puis-je changer d'assurance auto en cours d'année ?
Oui. Grâce à la loi Hamon de 2014, vous pouvez résilier votre assurance auto à tout moment après 12 mois d'engagement, sans frais ni pénalités. Votre nouvel assureur s'occupe de la résiliation auprès de votre ancien assureur et garantit la continuité de votre couverture.
Quelles garanties sont vraiment indispensables dans une assurance auto ?
La responsabilité civile est la seule garantie légalement obligatoire en France. Les garanties réellement utiles à ajouter selon votre profil sont : la garantie conducteur (couvre vos propres blessures), l'assistance 0 km, et le bris de glace. La protection juridique est utile en cas de litige. Les garanties de confort (véhicule de remplacement systématique) peuvent être supprimées pour réduire votre prime.
Points Clés à Retenir
Prix moyen 2026 : 549 €/an toutes formules, 784 €/an pour le tous risques
Économies possibles : jusqu'à 320 €/an en comparant les offres à garanties équivalentes
73 % des conducteurs paient 30 % de trop selon l'étude JeSwitch (25 000 profils)
Assurance au km : idéale pour les petits rouleurs, économies de 30 à 40 %
Résiliation libre : possible à tout moment après 12 mois grâce à la loi Hamon
Nouveauté 2026 : QR code obligatoire sur le pare-brise depuis janvier 2026
Comparez et Économisez avec JeSwitch
Une assurance auto bien ajustée à votre profil peut faire économiser plusieurs centaines d'euros par an. Avec JeSwitch, comparez gratuitement plus de 100 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse 300+ offres pour vous proposer les garanties les plus adaptées à votre situation réelle, sans jargon et sans surcoût.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 100+ assureurs comparés
✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 29/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Siège social : 154 rue de Rome, 13006 Marseille — Sulyassur Conseils SASU.