


L'Essentiel en 3 Phrases
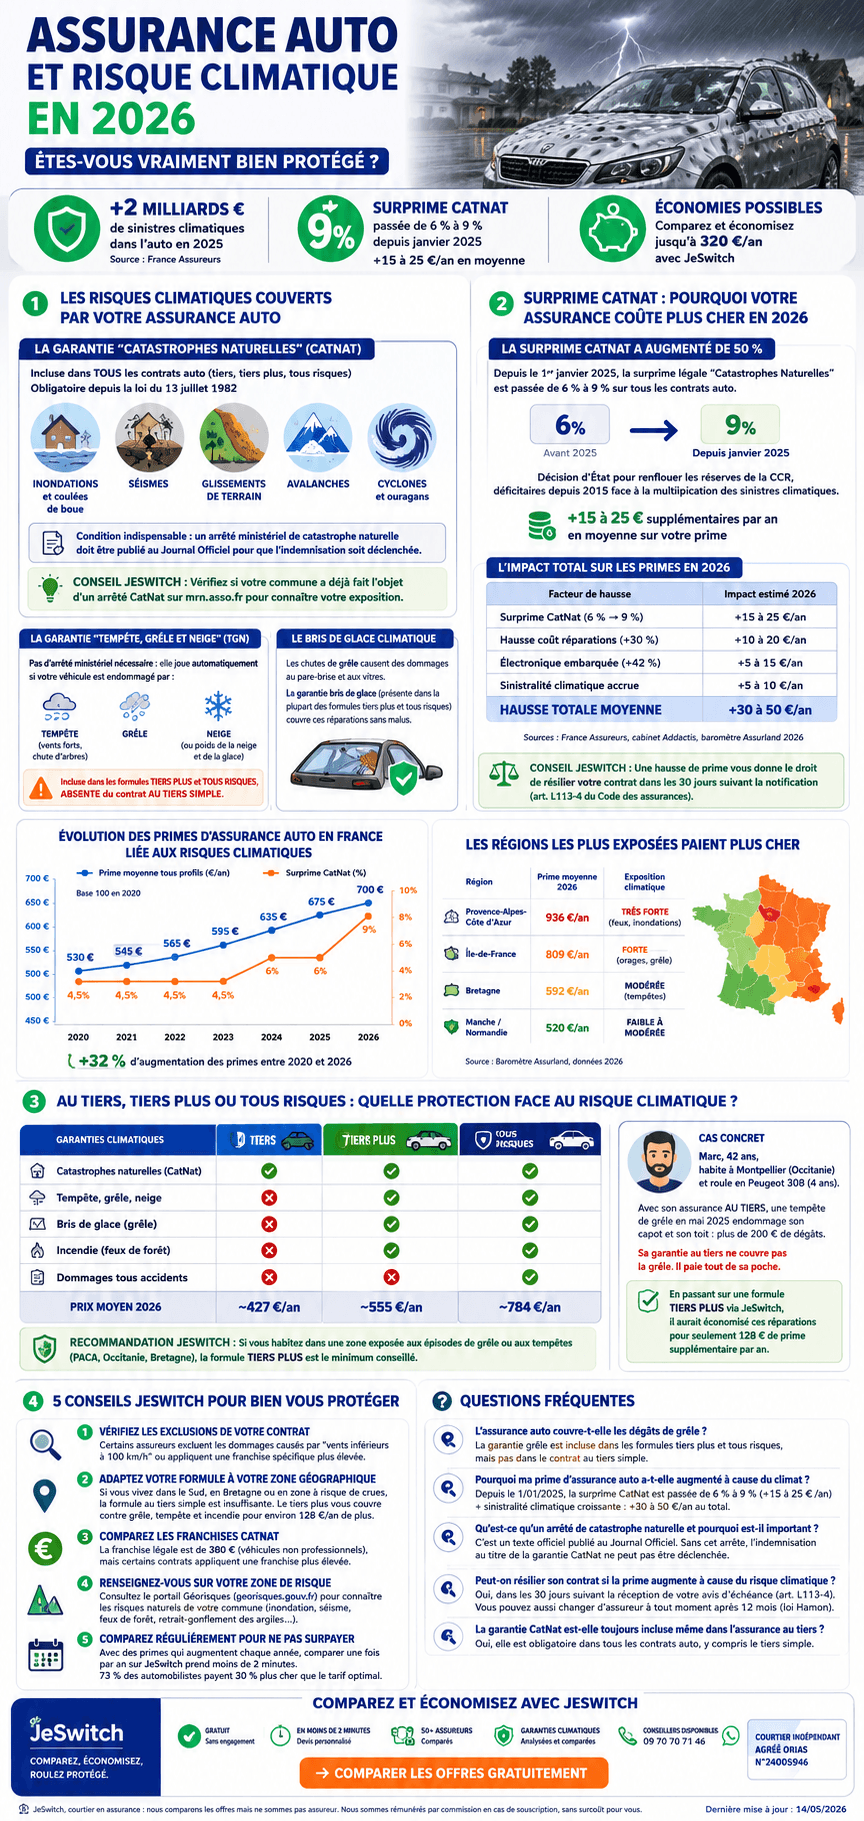
La protection face au risque climatique est désormais un enjeu central de l'assurance auto en 2026 : grêle, inondations et tempêtes ont coûté plus de 2 milliards d'euros aux assureurs français en 2025 selon France Assureurs. Pour couvrir ces sinistres, la surprime "Catastrophes Naturelles" (CatNat) a bondi de 6 % à 9 % sur tous les contrats depuis janvier 2025, soit 30 à 50 € de plus par an. Comparer les offres avec JeSwitch permet d'identifier les contrats qui offrent la meilleure protection climatique au meilleur prix, avec des économies moyennes de 320 €/an.
Avez-vous vérifié si votre assurance auto vous couvre vraiment en cas de grêle, d'inondation ou de tempête ? Ces événements climatiques, longtemps considérés comme rares, sont aujourd'hui de plus en plus fréquents en France.
En 2025, les sinistres liés aux catastrophes naturelles ont dépassé les 2 milliards d'euros rien que pour l'automobile. Tempêtes Amy et Benjamin, épisodes de grêle massifs, inondations dans le Sud : le changement climatique frappe directement le portefeuille des automobilistes.
Résultat : les primes d'assurance auto ont augmenté de 4 à 6 % en 2026 pour la troisième année consécutive. Et la tendance devrait se poursuivre. Selon France Assureurs, le coût total des sinistres climatiques pourrait atteindre 143 milliards d'euros d'ici 2050 en France.
Dans cet article, JeSwitch vous explique ce que couvre réellement votre contrat, comment la protection face au risque climatique s'est renforcée, et comment éviter de payer trop cher pour des garanties insuffisantes.
Quels sont les risques climatiques couverts par l'assurance auto ?
Toutes les formules d'assurance auto ne protègent pas de la même façon face aux risques climatiques. Voici ce que vous devez savoir avant un sinistre.
La garantie "Catastrophes Naturelles" (CatNat)
La garantie catastrophes naturelles est incluse dans tous les contrats d'assurance auto, qu'il s'agisse d'un contrat au tiers, tiers plus ou tous risques. Elle est obligatoire depuis la loi du 13 juillet 1982.
Elle couvre les dommages causés par :
Les inondations et coulées de boue
Les séismes
Les glissements de terrain
Les avalanches
Les cyclones et ouragans
Condition indispensable : un arrêté ministériel de catastrophe naturelle doit être publié au Journal Officiel pour que l'indemnisation soit déclenchée. Sans cet arrêté, votre assureur ne peut pas intervenir au titre du régime CatNat.
Conseil JeSwitch : Vérifiez si votre commune a déjà fait l'objet d'un arrêté CatNat sur le site de la Mission Risques Naturels (mrn.asso.fr). Cela vous donnera une idée de votre exposition réelle au risque climatique.
Les garanties "Tempête, Grêle et Neige" (TGN)
Contrairement à la CatNat, la garantie Tempête, Grêle et Neige ne nécessite pas d'arrêté ministériel. Elle joue automatiquement dès lors que votre véhicule est endommagé par :
Une tempête (vents forts, chute d'arbres)
Un épisode de grêle
Le poids de la neige ou de la glace
Attention : cette garantie est incluse dans les formules tiers plus et tous risques, mais elle est absente du contrat au tiers simple. Si vous êtes en tiers simple, vous n'êtes pas protégé en cas de grêle.
Le bris de glace climatique
Les chutes de grêle causent fréquemment des dommages au pare-brise et aux vitres latérales. La garantie bris de glace, présente dans la plupart des formules tiers plus et tous risques, couvre ces réparations sans malus.
Surprime CatNat : pourquoi votre assurance auto coûte-t-elle plus cher en 2026 ?
Vous avez remarqué une hausse sur votre avis d'échéance ? Elle est en partie liée au risque climatique.
La surprime CatNat a augmenté de 50 %
Depuis le 1er janvier 2025, la surprime légale "Catastrophes Naturelles" appliquée à tous les contrats d'assurance auto est passée de 6 % à 9 %. C'est une décision d'État, pas des assureurs : les réserves de la Caisse Centrale de Réassurance (CCR) avaient diminué de 46 % entre 2015 et 2022 face à la multiplication des sinistres climatiques.
Concrètement, cette hausse représente 15 à 25 € supplémentaires par an sur votre prime, selon le montant de votre contrat.
L'impact total sur les primes en 2026
Facteur de hausse | Impact estimé 2026 |
|---|---|
Surprime CatNat (6 % → 9 %) | +15 à 25 €/an |
Hausse coût réparations (+30 %) | +10 à 20 €/an |
Électronique embarquée (+42 %) | +5 à 15 €/an |
Sinistralité climatique accrue | +5 à 10 €/an |
Hausse totale moyenne | +30 à 50 €/an |
Sources : France Assureurs, cabinet Addactis, baromètre Assurland 2026
Conseil JeSwitch : Une hausse de prime vous donne le droit de résilier votre contrat dans les 30 jours suivant la notification, selon l'article L113-4 du Code des assurances. C'est le moment idéal pour comparer les offres.
Les régions les plus exposées paient plus cher
La géographie influence directement votre prime. Les régions les plus exposées aux risques climatiques supportent les primes les plus élevées :
Région | Prime moyenne 2026 | Exposition climatique |
|---|---|---|
Provence-Alpes-Côte d'Azur | ~936 €/an | Très forte (feux, inondations) |
Île-de-France | ~809 €/an | Forte (orages, grêle) |
Bretagne | ~592 €/an | Modérée (tempêtes) |
Manche / Normandie | ~520 €/an | Faible à modérée |
Source : Baromètre Assurland, données 2026
Pour consulter notre guide complet de l'assurance tous risques, qui détaille les garanties disponibles selon les formules, rendez-vous sur JeSwitch.
Formule au tiers, tiers plus ou tous risques : quelle protection face au risque climatique ?
Choisir la bonne formule est crucial si vous habitez dans une zone exposée aux aléas climatiques.
Comparatif des couvertures climatiques par formule
Garantie climatique | Au tiers | Tiers Plus | Tous Risques |
|---|---|---|---|
Catastrophes naturelles (CatNat) | ✅ Inclus | ✅ Inclus | ✅ Inclus |
Tempête, grêle, neige | ❌ Absent | ✅ Inclus | ✅ Inclus |
Bris de glace (grêle) | ❌ Absent | ✅ Inclus | ✅ Inclus |
Incendie (feux de forêt) | ❌ Absent | ✅ Inclus | ✅ Inclus |
Dommages tous accidents | ❌ Absent | ❌ Absent | ✅ Inclus |
Prix moyen 2026 | ~427 €/an | ~555 €/an | ~784 €/an |
Recommandation JeSwitch : si vous habitez dans une zone exposée aux épisodes de grêle ou aux tempêtes (PACA, Occitanie, Bretagne), la formule tiers plus est le minimum conseillé. Elle protège vos vitres et carrosserie sans le coût du tous risques.
Notre article sur l'assurance auto au tiers plus vous explique en détail ce que couvre cette formule intermédiaire.
Cas concret : Marc, 42 ans, Occitanie
Marc habite à Montpellier. Il avait souscrit une assurance au tiers pour sa Peugeot 308 de 4 ans, pensant faire des économies. En mai 2025, une tempête de grêle frappe la région : plus de 200 € de dégâts sur son capot et son toit. Sa garantie au tiers ne couvre pas la grêle. Il paie tout de sa poche. En passant sur une formule tiers plus via JeSwitch, il aurait économisé ces réparations pour seulement 128 € de prime supplémentaire par an.
Comment bien se protéger face aux risques climatiques : 5 conseils JeSwitch
1. Vérifiez les exclusions de votre contrat
Lisez attentivement les conditions générales de votre contrat. Certains assureurs excluent les dommages causés par "vents inférieurs à 100 km/h" de leur garantie tempête. D'autres appliquent une franchise spécifique sur les sinistres climatiques, parfois plus élevée que la franchise standard.
2. Adaptez votre formule à votre zone géographique
Si vous vivez dans le Sud, en Bretagne ou dans une zone à risque de crues, la formule au tiers simple est insuffisante. La formule tiers plus vous couvre contre grêle, tempête et incendie pour environ 128 €/an de plus.
3. Comparez les franchises CatNat
La franchise légale pour les sinistres CatNat est fixée à 380 € pour les véhicules non à usage professionnel (article A125-1 du Code des assurances). Mais certains contrats appliquent une franchise plus élevée. Comparez les conditions de chaque offre.
4. Renseignez-vous sur votre zone de risque
Le portail Géorisques (georisques.gouv.fr) vous permet de consulter les risques naturels de votre commune : inondation, séisme, feux de forêt, retrait-gonflement des argiles. Ces informations vous aident à choisir le niveau de couverture adapté.
5. Comparez régulièrement pour ne pas surpayer
Avec des primes qui augmentent chaque année, rester passif coûte cher. Selon notre étude sur 25 000 profils, 73 % des automobilistes payent leur assurance 30 % plus cher que le tarif optimal. Comparer une fois par an sur JeSwitch prend moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
L'assurance auto couvre-t-elle les dégâts de grêle ?
La garantie grêle est incluse dans les formules tiers plus et tous risques, mais pas dans le contrat au tiers simple. Elle relève de la garantie "Tempête, Grêle et Neige" et ne nécessite pas d'arrêté ministériel. Votre véhicule est couvert dès lors que des dommages sont constatés et déclarés dans les délais prévus au contrat (généralement 5 jours ouvrés).
Pourquoi ma prime d'assurance auto a-t-elle augmenté à cause du climat ?
Depuis le 1er janvier 2025, la surprime légale "Catastrophes Naturelles" est passée de 6 % à 9 % sur tous les contrats automobiles français. Cette hausse est décidée par l'État pour renflouer les réserves de la CCR, déficitaires depuis 2015. Elle représente 15 à 25 € supplémentaires par an, auxquels s'ajoutent les hausses liées à la sinistralité climatique croissante (+30 à 50 €/an au total).
Qu'est-ce qu'un arrêté de catastrophe naturelle et pourquoi est-il important ?
Un arrêté de catastrophe naturelle est un texte officiel publié au Journal Officiel par les ministres de l'Intérieur et de l'Économie, qui reconnaît l'état de catastrophe naturelle dans les communes touchées. Sans cet arrêté, l'indemnisation au titre de la garantie CatNat ne peut pas être déclenchée. Vous disposez ensuite de 10 jours après sa publication pour déclarer votre sinistre auprès de votre assureur.
Peut-on résilier son contrat si la prime augmente à cause du risque climatique ?
Oui. Selon l'article L113-4 du Code des assurances, toute hausse tarifaire non contractuelle vous donne le droit de résilier dans les 30 jours suivant la réception de votre avis d'échéance, sans frais ni pénalité. La loi Hamon vous permet également de changer d'assureur à tout moment après 12 mois de contrat, en laissant votre nouvel assureur gérer les formalités de résiliation.
Comment JeSwitch compare-t-il les garanties climatiques ?
JeSwitch analyse plus de 300 offres d'assurance auto, en intégrant les garanties climatiques (CatNat, TGN, bris de glace) dans ses critères de comparaison. Nos 150 points d'analyse incluent les franchises, les exclusions et les conditions de déclenchement de chaque garantie. En moins de 2 minutes, vous obtenez un tableau comparatif clair, personnalisé selon votre profil et votre zone géographique.
La garantie CatNat est-elle toujours incluse même dans l'assurance au tiers ?
Oui, la garantie catastrophes naturelles est obligatoire dans tous les contrats d'assurance auto, y compris le tiers simple. C'est la seule protection climatique garantie dans cette formule. Mais les dommages causés par la grêle ou la tempête, hors arrêté CatNat, ne sont couverts qu'en tiers plus ou tous risques.
Points Clés à Retenir
CatNat obligatoire : Tous les contrats auto incluent la garantie catastrophes naturelles, mais un arrêté ministériel est requis pour l'activer.
Grêle et tempête : Ces garanties sont absentes du contrat au tiers simple. Elles nécessitent une formule tiers plus ou tous risques.
Surprime climatique : La surprime CatNat a augmenté de 50 % (6 % → 9 %) depuis janvier 2025, alourdissant toutes les primes.
Exposition régionale : Les primes varient de 520 € (Manche) à 936 €/an (PACA) selon l'exposition climatique locale.
Droit de résiliation : Toute hausse non contractuelle ouvre un droit de résiliation dans les 30 jours, sans frais.
Comparaison annuelle : 73 % des conducteurs payent 30 % de trop. Comparer chaque année est le meilleur réflexe face à la hausse des primes.
Comparez et Économisez avec JeSwitch
Face à la hausse des risques climatiques et des primes qui en découlent, comparer les offres n'a jamais été aussi important. Chez JeSwitch, courtier indépendant agréé ORIAS (n°24005946), nous analysons plus de 300 contrats d'assurance auto pour vous proposer les meilleures garanties climatiques au meilleur prix.
Notre comparateur est 100 % gratuit, sans engagement et sans harcèlement téléphonique. Vous obtenez un devis personnalisé en moins de 2 minutes, adapté à votre profil, votre véhicule et votre zone géographique. Nos conseillers peuvent vous accompagner par téléphone, email ou WhatsApp pour vous aider à choisir le niveau de couverture climatique adapté.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Garanties climatiques analysées et comparées
✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 14/05/2026 et basées sur l'analyse de plus de 300 offres du marché, ainsi que sur les données publiques de France Assureurs, du cabinet Addactis et du baromètre Assurland. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 14/05/2026