


L'Essentiel en 3 Phrases
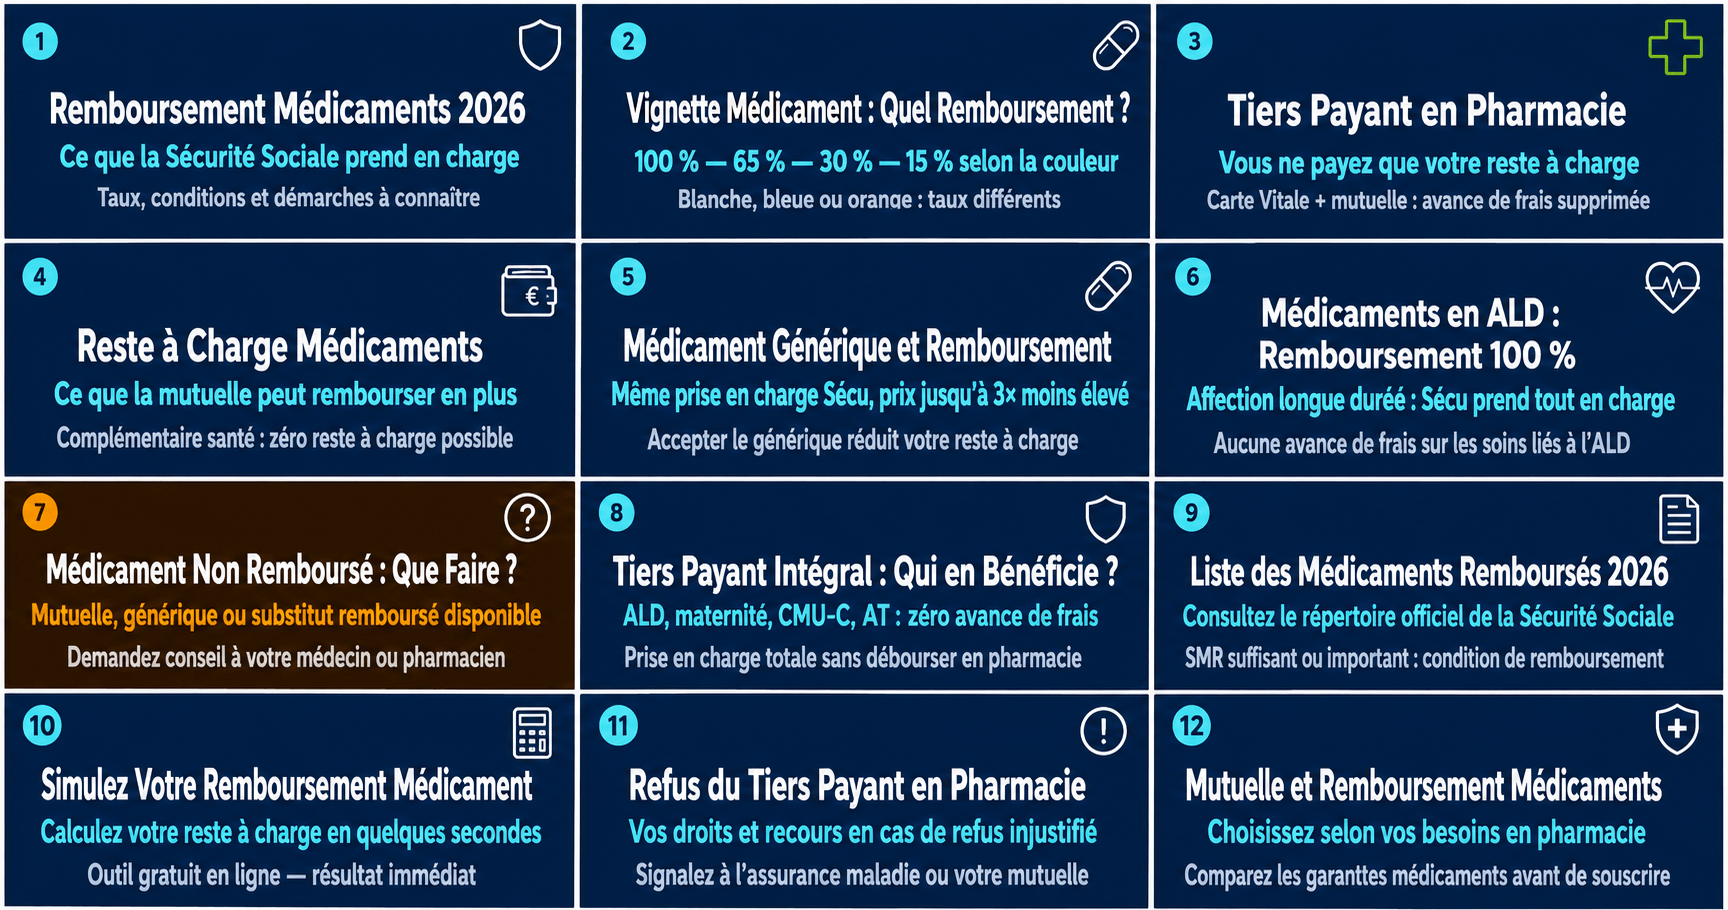
Le remboursement des médicaments et tiers payant repose sur quatre taux (100 %, 65 %, 30 % et 15 %) appliqués sur le prix de vente ou sur le tarif forfaitaire de responsabilité (TFR). Grâce à la carte Vitale, vous évitez l'avance de frais si vous acceptez les médicaments génériques, en moyenne 30 % moins chers que les princeps. Une bonne mutuelle complète la part Sécurité sociale et peut vous faire économiser jusqu'à 364 €/an selon l'étude JeSwitch.
Votre facture en pharmacie vous semble parfois élevée, même avec votre carte Vitale ? Vous n'êtes pas seul. Selon une étude JeSwitch menée sur 25 000 profils, 71 % des assurés français payent leur mutuelle au-dessus du tarif médian, sans pour autant être mieux remboursés sur leurs médicaments.
Pourtant, comprendre le remboursement des médicaments et tiers payant change tout. Cela vous permet d'éviter les restes à charge inutiles et de choisir une complémentaire vraiment adaptée à votre consommation pharmaceutique.
Dans ce guide actualisé 2026, vous trouverez les taux de remboursement officiels, le fonctionnement du dispositif tiers payant, les règles applicables aux médicaments génériques et nos conseils d'expert pour optimiser votre couverture santé.
Comment fonctionne le remboursement des médicaments en 2026 ?
L'Assurance Maladie prend en charge une partie ou la totalité du coût de vos médicaments, à condition qu'ils figurent sur la « Liste des médicaments remboursables aux assurés sociaux », fixée par arrêté ministériel.
Pour être remboursé, le médicament doit être prescrit par un professionnel habilité : médecin, sage-femme, chirurgien-dentiste, directeur de laboratoire d'analyses ou, pour certains topiques externes, pédicure-podologue.
Les conditions de la prescription
L'ordonnance doit obligatoirement indiquer :
La posologie précise du traitement
La durée du traitement ou le nombre d'unités de conditionnement (boîte, flacon)
Le respect des indications thérapeutiques ouvrant droit à la prise en charge
Sans ces mentions, le pharmacien peut refuser la délivrance ou le remboursement peut être bloqué.
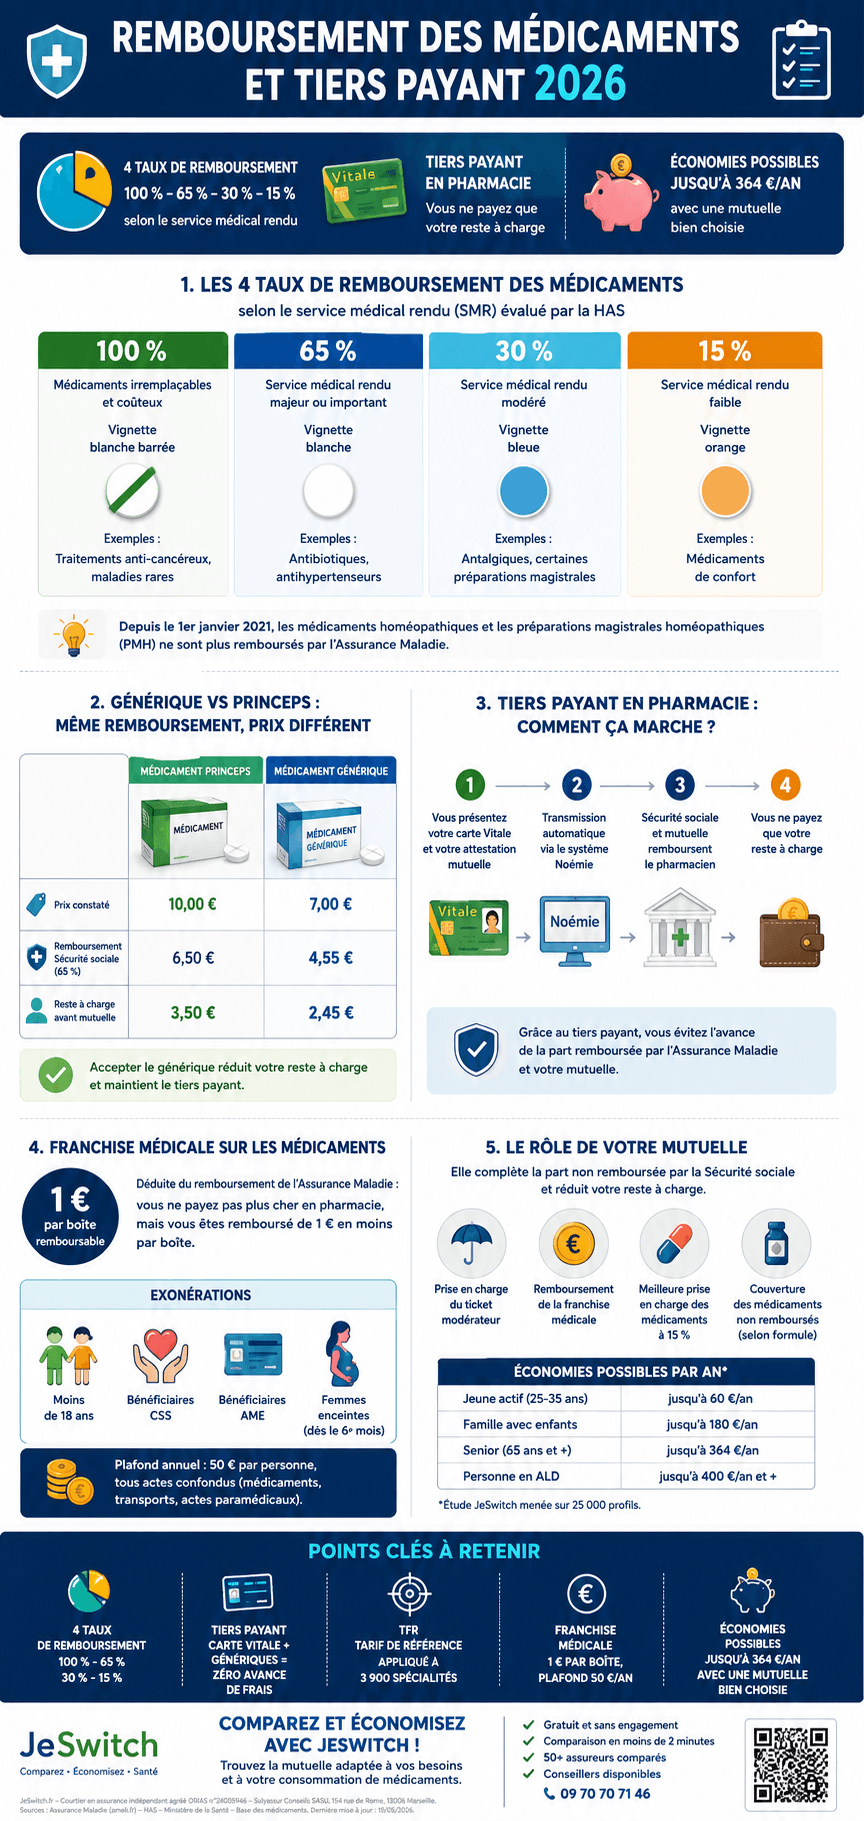
Les 4 taux de remboursement des médicaments
La Sécurité sociale applique quatre taux différents, selon le service médical rendu (SMR) évalué par la Haute Autorité de Santé (HAS).
Taux | Type de médicament | Vignette | Exemples |
|---|---|---|---|
100 % | Médicaments irremplaçables et coûteux | Blanche barrée | Traitements anti-cancéreux, maladies rares |
65 % | Service médical rendu majeur ou important | Blanche | Antibiotiques, antihypertenseurs |
30 % | Service médical rendu modéré | Bleue | Antalgiques, certaines préparations magistrales |
15 % | Service médical rendu faible | Orange | Médicaments de confort |
Conseil JeSwitch : Depuis le 1er janvier 2021, les médicaments homéopathiques et les préparations magistrales homéopathiques (PMH) ne sont plus remboursés par l'Assurance Maladie. Votre mutuelle peut cependant les couvrir partiellement.
Les taux s'appliquent soit sur le prix limite de vente, soit sur le tarif forfaitaire de responsabilité (TFR), indiqué au verso de l'ordonnance.
À noter : les assurés affiliés au régime local d'Alsace-Moselle bénéficient de taux spécifiques, plus avantageux que le régime général.
Le tarif forfaitaire de responsabilité (TFR) expliqué
Le TFR est un tarif de référence appliqué à environ 3 900 spécialités sur les 16 300 médicaments remboursables. Son objectif : aligner le remboursement du médicament d'origine sur celui du générique le moins cher.
Exemple concret
Votre médecin prescrit un médicament d'origine à 10 €, avec un TFR fixé à 8 €.
Si vous acceptez le générique : vous payez 8 €, remboursé selon votre taux habituel
Si vous refusez le générique : vous payez 10 €, mais le remboursement Sécurité sociale + mutuelle ne portera que sur 8 €
Résultat : 2 € de reste à charge entièrement à votre charge.
Conseil JeSwitch : Acceptez systématiquement les médicaments génériques quand votre pharmacien les propose. Ils sont aussi efficaces et sûrs que les princeps, mais 30 % moins chers en moyenne.
Tiers payant : comment éviter d'avancer les frais ?
Le tiers payant est le dispositif qui vous évite d'avancer la partie prise en charge par l'Assurance Maladie lors de l'achat de médicaments. Concrètement, vous présentez votre carte Vitale et votre attestation de mutuelle au pharmacien : vous ne payez que le reste à charge.
Le dispositif « tiers payant contre génériques »
Depuis sa généralisation, ce dispositif conditionne le tiers payant à l'acceptation des médicaments génériques. Si vous refusez un générique sans justification médicale, vous devez :
Régler la totalité du prix du médicament d'origine au pharmacien
Envoyer une feuille de soins à votre caisse d'assurance maladie
Attendre le remboursement (délai de plusieurs jours à plusieurs semaines)
Accepter un remboursement minoré sur la base du TFR
Quand bénéficiez-vous quand même du tiers payant ?
Vous conservez le tiers payant dans trois cas spécifiques :
Votre médecin a inscrit la mention « non substituable » justifiée sur l'ordonnance
Le groupe générique concerné est sous tarif forfaitaire de responsabilité (TFR)
Le prix du générique est supérieur ou égal à celui du médicament d'origine
Médicaments génériques : pourquoi les accepter ?
Les médicaments génériques sont la copie exacte des médicaments d'origine, une fois leur brevet expiré. Ils contiennent la même substance active, à la même dose, et offrent la même efficacité thérapeutique.
Les avantages économiques
Prix moyen : 30 % moins cher que le médicament d'origine
Économies pour l'Assurance Maladie : 1,18 milliard d'euros économisés en 2017
Reste à charge réduit pour les assurés
Tiers payant maintenu lors de l'achat
Pourquoi sont-ils moins chers ? Tout simplement parce que leurs fabricants n'ont aucun frais de recherche et développement à amortir. Leur prix reflète uniquement les coûts de fabrication et de commercialisation.
La franchise médicale sur les médicaments
Depuis sa mise en place, une franchise médicale s'applique sur chaque boîte de médicaments remboursable. En 2026, son montant est de 1 € par boîte ou unité de conditionnement (flacon par exemple).
Comment fonctionne cette franchise ?
La franchise est directement déduite du remboursement de l'Assurance Maladie. Vous ne payez pas plus cher en pharmacie, mais vous êtes remboursé de 1 € en moins par boîte.
Qui est exonéré de la franchise médicale ?
Les enfants et jeunes de moins de 18 ans
Les bénéficiaires de la Complémentaire santé solidaire (CSS)
Les bénéficiaires de l'Aide médicale d'État (AME)
Les femmes enceintes à partir du 6e mois de grossesse
Le plafond annuel
La franchise médicale est plafonnée à 50 € par an et par personne, tous actes confondus (médicaments, transports sanitaires, actes paramédicaux).
Conseil JeSwitch : Certaines mutuelles haut de gamme proposent le remboursement de la franchise médicale dans leurs garanties premium. Si vous consommez beaucoup de médicaments, cette option peut être rentable.
La dispensation adaptée en pharmacie
Depuis le 1er janvier 2020, votre pharmacien peut adapter la quantité délivrée à votre besoin thérapeutique réel. Ce dispositif, appelé dispensation adaptée, concerne 22 classes thérapeutiques, notamment :
Les antalgiques (paracétamol, ibuprofène)
Les médicaments des troubles du transit
Les antiseptiques et désinfectants
Certains anti-inflammatoires
L'objectif est triple : limiter le gaspillage, prévenir le mésusage et garantir une meilleure observance du traitement. Le pharmacien peut ainsi délivrer une plaquette plutôt qu'une boîte complète si votre traitement le permet.
Le rôle de votre mutuelle dans le remboursement des médicaments
L'Assurance Maladie ne couvre qu'une partie du prix de vos médicaments. Le reste à charge dépend du taux applicable, de la franchise médicale et de l'éventuelle différence avec le TFR.
C'est là qu'intervient votre mutuelle santé. Une bonne complémentaire prend en charge :
Le ticket modérateur (différence entre tarif Sécu et taux de remboursement)
La franchise médicale, dans certaines formules
Les médicaments à vignette orange (15 %) souvent mal remboursés
Les médicaments non remboursés par la Sécu (homéopathie, automédication selon formule)
Comparatif des remboursements selon votre profil
Type de profil | Dépense moyenne pharmacie/an | Économie possible avec une bonne mutuelle |
|---|---|---|
Jeune actif (25-35 ans) | 120 € | jusqu'à 60 €/an |
Famille avec enfants | 380 € | jusqu'à 180 €/an |
Senior (65 ans et +) | 750 € | jusqu'à 364 €/an |
Personne en ALD | 1 200 € + | jusqu'à 400 €/an |
D'après notre étude JeSwitch sur 25 000 profils, 68 % des Français n'avaient jamais utilisé de comparateur avant de découvrir nos outils. Pourtant, le simple fait de comparer permet d'identifier l'offre la plus adaptée à votre consommation pharmaceutique réelle.
❓ Questions Fréquentes (FAQ)
Comment fonctionne le remboursement des médicaments et tiers payant ?
Le remboursement des médicaments et tiers payant s'organise en deux étapes. La Sécurité sociale rembourse à 100 %, 65 %, 30 % ou 15 % selon le médicament. Le tiers payant, activé via la carte Vitale, vous évite d'avancer cette partie. Votre mutuelle complète ensuite le reste à charge.
Que faire si le pharmacien refuse le tiers payant ?
Le pharmacien peut refuser le tiers payant si vous refusez un médicament générique sans justification médicale. Vous devez alors payer la totalité et envoyer une feuille de soins à votre caisse. Le remboursement sera plafonné au tarif forfaitaire de responsabilité (TFR), ce qui peut générer un reste à charge.
Les médicaments génériques sont-ils aussi efficaces ?
Oui, les médicaments génériques contiennent exactement la même substance active, à la même dose et avec la même efficacité que les médicaments d'origine. Ils sont 30 % moins chers en moyenne, car aucun coût de recherche n'est intégré dans leur prix. L'ANSM garantit leur bioéquivalence avec le princeps.
Quels médicaments ne sont plus remboursés en 2026 ?
Depuis le 1er janvier 2021, les médicaments homéopathiques et les préparations magistrales homéopathiques ne sont plus pris en charge par l'Assurance Maladie. Certains médicaments à service médical rendu insuffisant ont également été déremboursés sur recommandation de la Haute Autorité de Santé (HAS).
Comment éviter la franchise médicale de 1 € par boîte ?
La franchise médicale s'applique automatiquement, sauf pour les moins de 18 ans, les bénéficiaires de la CSS ou de l'AME, et les femmes enceintes à partir du 6e mois. Elle est plafonnée à 50 €/an par personne. Certaines mutuelles haut de gamme la remboursent dans leurs formules premium.
Une mutuelle peut-elle rembourser les médicaments à vignette orange ?
Oui, les mutuelles santé peuvent compléter le faible remboursement de 15 % appliqué aux médicaments à vignette orange. Les contrats responsables et les formules renforcées prennent en charge tout ou partie du ticket modérateur. Comparer plusieurs offres permet d'identifier la meilleure prise en charge selon votre consommation.
Points Clés à Retenir
4 taux de remboursement : 100 %, 65 %, 30 % et 15 % selon le service médical rendu
Tiers payant : carte Vitale + acceptation des génériques = zéro avance de frais
TFR : tarif de référence appliqué à 3 900 spécialités pharmaceutiques
Franchise médicale : 1 € par boîte, plafonnée à 50 €/an et par personne
Économies moyennes : jusqu'à 364 €/an avec une mutuelle bien choisie
Comparez et Économisez avec JeSwitch
Vous payez peut-être votre mutuelle trop cher pour un remboursement insuffisant de vos médicaments. Avec JeSwitch, courtier indépendant agréé ORIAS depuis 2024, comparez gratuitement plus de 3 200 contrats de mutuelle santé en moins de 2 minutes.
Notre comparateur intelligent analyse votre profil, votre consommation pharmaceutique et vos besoins prioritaires pour vous proposer les offres les plus adaptées.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946), Sulyassur Conseils SASU, 154 rue de Rome, 13006 Marseille. Les informations s'appuient sur les données officielles de l'Assurance Maladie (ameli.fr), de la Haute Autorité de Santé et du Ministère de la Santé. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Notre rémunération provient des commissions assureurs, sans surcoût pour vous.
Sources officielles :