


L'Essentiel en 3 Phrases
Une mutuelle santé pas chère et bien remboursée existe bel et bien : tout est une question d'adéquation entre votre profil et les garanties choisies. Selon notre étude menée sur 25 000 profils français, 71 % des assurés paient leur mutuelle au-dessus du tarif médian du marché. En comparant les offres, il est possible d'économiser en moyenne 364 €/an à couverture équivalente.
Votre mutuelle santé vous coûte-t-elle trop cher par rapport à ce qu'elle rembourse réellement ? Vous n'êtes pas seul. D'après l'analyse JeSwitch portant sur 25 000 profils représentatifs de la population française, 71 % des assurés paient leur complémentaire santé au-dessus du tarif médian. En clair : la majorité des Français surpaient leur mutuelle sans le savoir.
Pourtant, trouver une mutuelle santé à la fois abordable et performante en termes de remboursements est tout à fait possible. Non, le prix élevé n'est pas toujours synonyme de bonne couverture. Et non, une mutuelle économique n'est pas forcément une mutuelle au rabais.
Dans ce guide, vous découvrirez comment analyser vos besoins, décrypter les garanties essentielles, éviter les pièges des contrats trop chers ou trop limités, et comparer efficacement les offres du marché pour trouver l'équilibre idéal.
Mutuelle Pas Chère et Bien Remboursée : Mythe ou Réalité ?
Beaucoup de Français pensent qu'une mutuelle santé abordable est forcément une mutuelle aux remboursements insuffisants. C'est une idée reçue que les données du marché contredisent.
L'écart tarifaire moyen entre les offres proposant des garanties similaires est de 280 €/an. Autrement dit, pour une couverture équivalente, certains assurés paient près de 300 € de plus par an simplement parce qu'ils n'ont jamais comparé les offres.
Comment expliquer de tels écarts ? Plusieurs facteurs entrent en jeu :
Les marges commerciales des assureurs varient fortement d'un acteur à l'autre
Les frais de gestion diffèrent selon que l'assureur est 100 % digital ou dispose d'un réseau d'agences physiques
La politique tarifaire de chaque organisme, qui n'est pas toujours corrélée à la qualité des remboursements
Les options superflues parfois incluses par défaut dans des contrats haut de gamme
💡 Conseil d'expert JeSwitch : Un assureur 100 % digital pratique en moyenne des tarifs 15 à 20 % inférieurs à un assureur traditionnel, pour des garanties souvent équivalentes. Ne payez pas pour un réseau d'agences si vous ne les utilisez jamais.
Distinguer Prix Bas et Mauvaise Couverture
Une mutuelle pas chère peut très bien rembourser correctement vos soins courants si ses garanties correspondent à votre profil. La clé réside dans l'adéquation entre ce que vous payez et ce dont vous avez réellement besoin.
Ainsi, un jeune actif en bonne santé n'a généralement pas besoin d'une formule premium incluant des remboursements élevés en orthodontie ou en médecines douces. À l'inverse, un senior avec des besoins optiques et dentaires importants intérêt à cibler une mutuelle performante sur ces postes, quitte à accepter un tarif un peu plus élevé.
Combien Coûte une Mutuelle Santé en 2025 ?
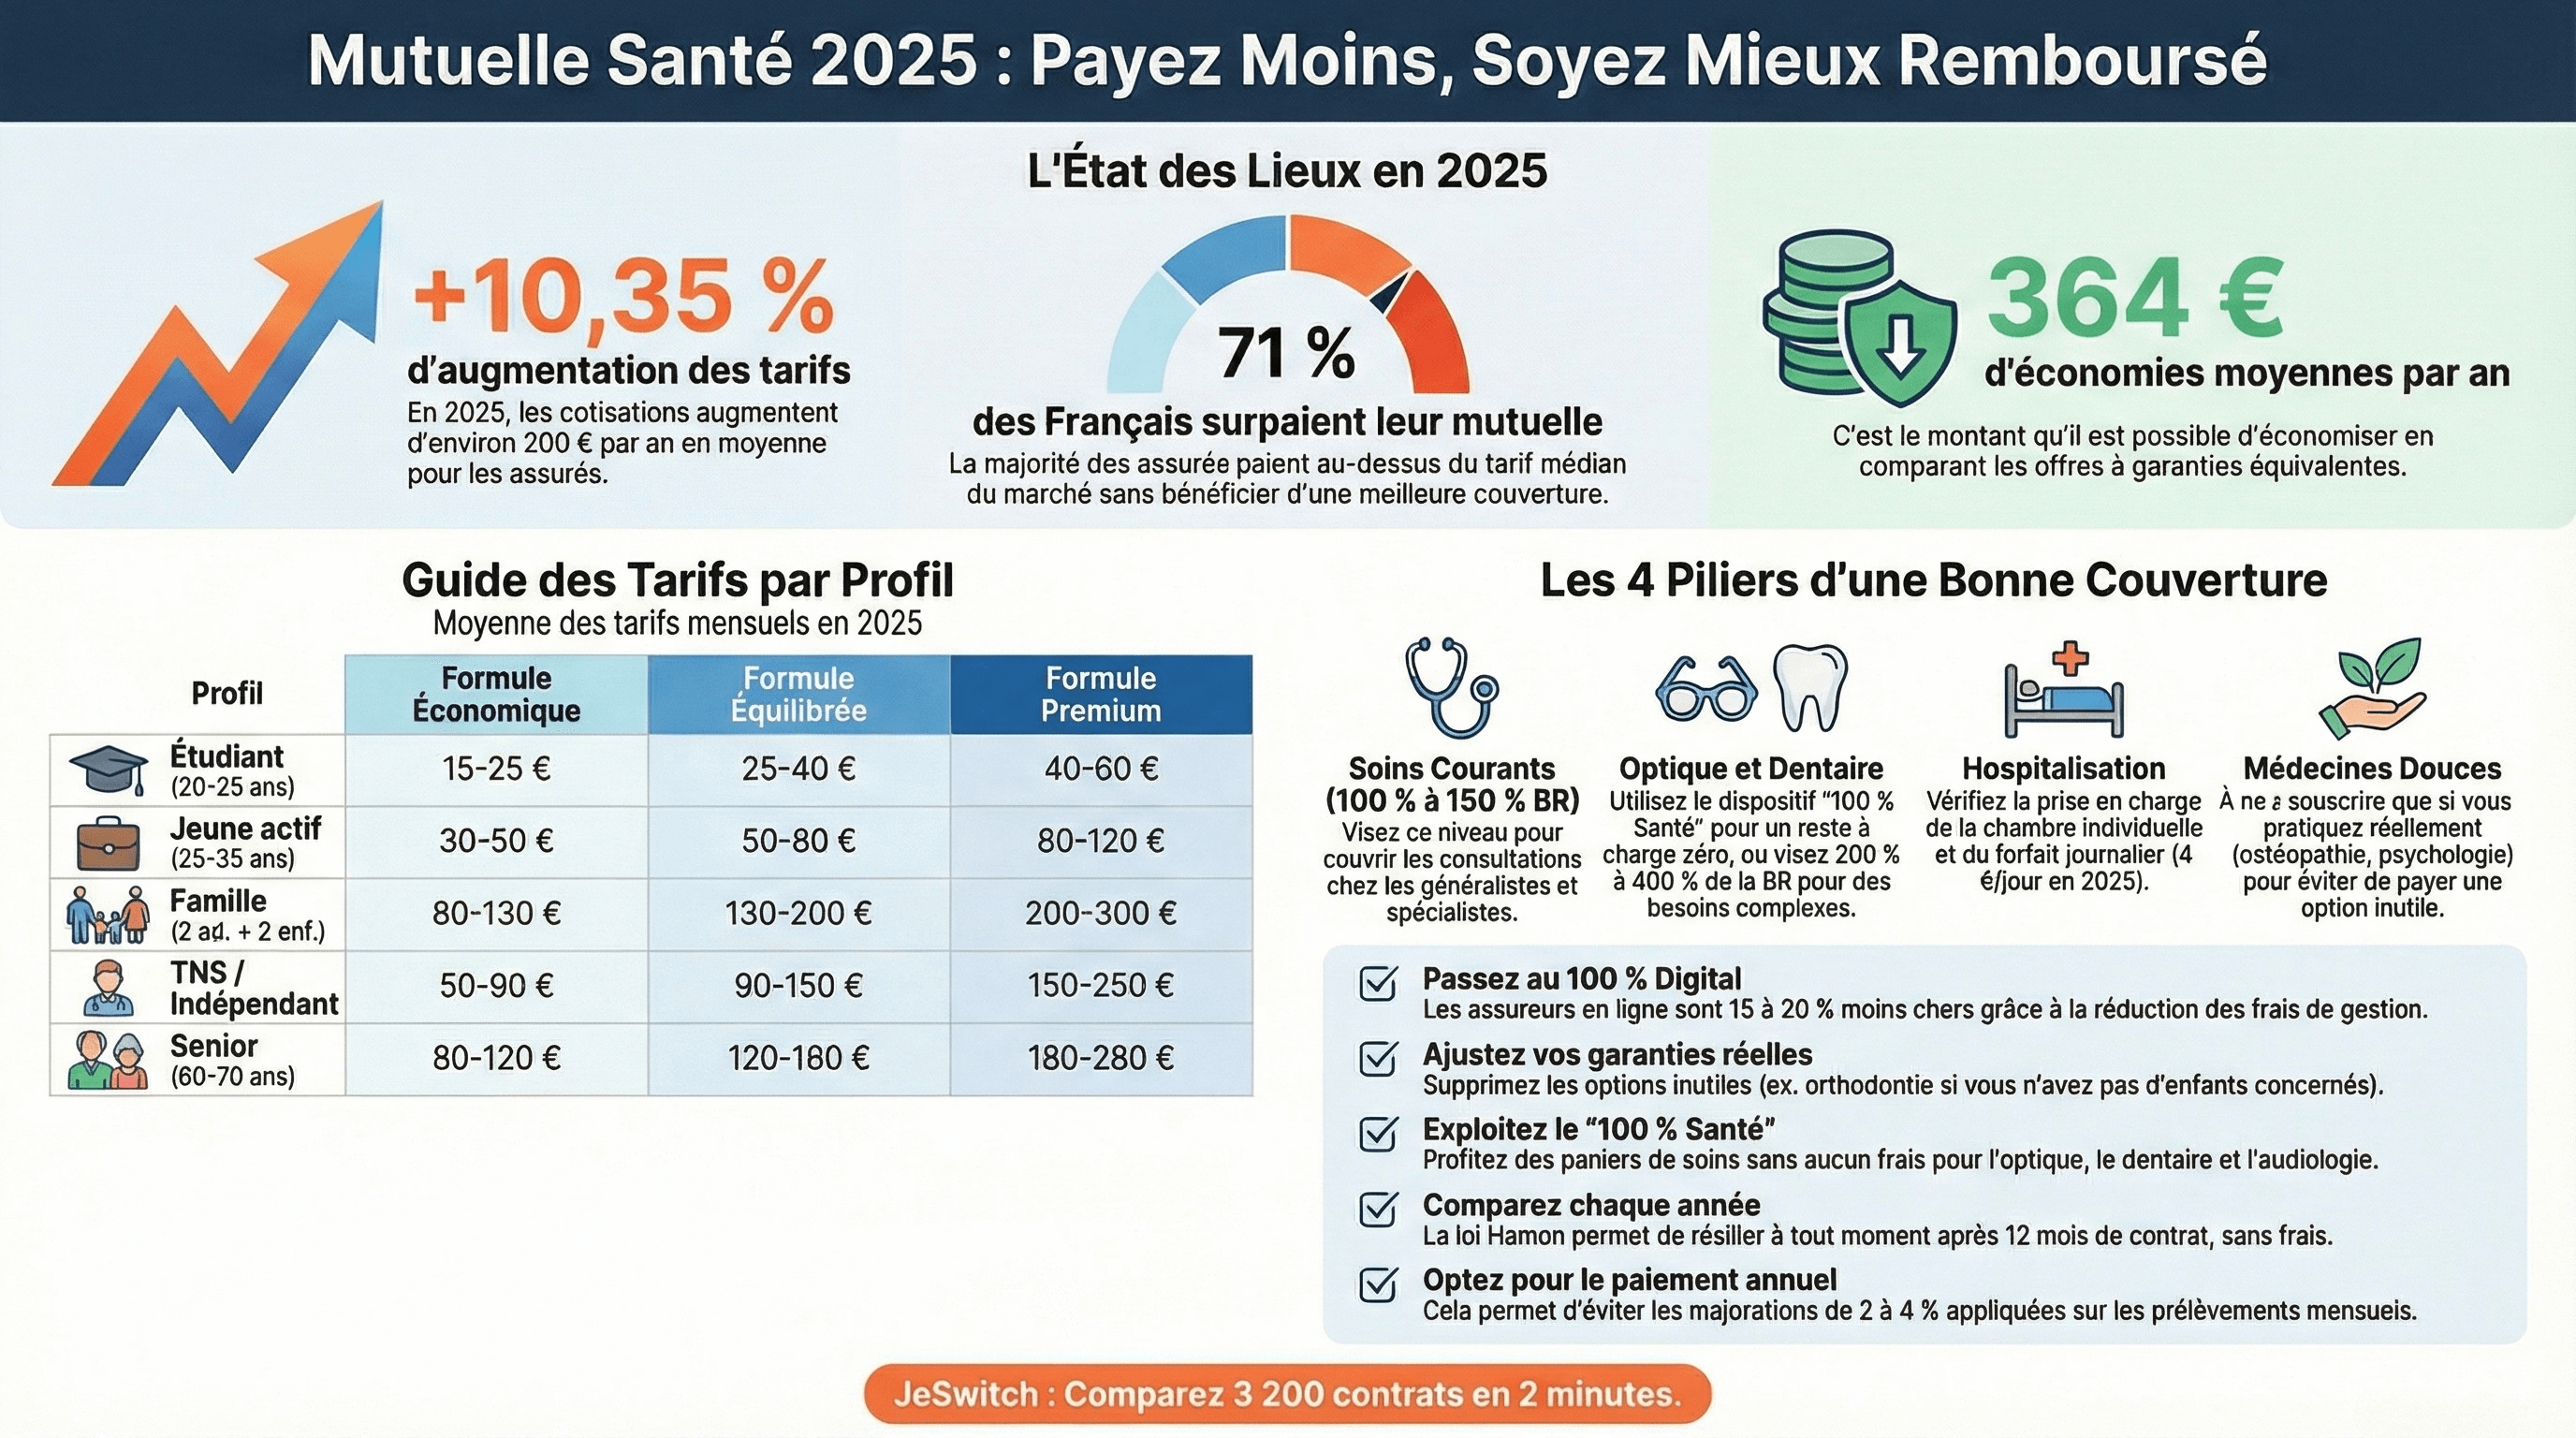
Les tarifs des mutuelles santé ont connu une hausse significative en 2025 : +10,35 % en moyenne, soit environ 200 € de plus par an pour de nombreux assurés. Cette augmentation rend d'autant plus importante la comparaison des offres disponibles.
Voici les fourchettes de prix selon les profils les plus courants :
Profil | Formule Économique | Formule Équilibrée | Formule Premium |
|---|---|---|---|
Étudiant (20-25 ans) | 15-25 €/mois | 25-40 €/mois | 40-60 €/mois |
Jeune actif (25-35 ans) | 30-50 €/mois | 50-80 €/mois | 80-120 €/mois |
Famille (2 adultes + 2 enfants) | 80-130 €/mois | 130-200 €/mois | 200-300 €/mois |
Senior (60-70 ans) | 80-120 €/mois | 120-180 €/mois | 180-280 €/mois |
TNS / Indépendant | 50-90 €/mois | 90-150 €/mois | 150-250 €/mois |
Sources : analyse JeSwitch sur 3 200+ contrats comparés, données 2025.
Bon à savoir : l'écart maximum observé entre deux contrats aux garanties similaires peut atteindre 850 €/an pour un senior ayant des besoins importants en optique et dentaire. Comparer les offres n'est donc pas une démarche anodine : c'est souvent une économie substantielle à la clé.
Les Garanties Indispensables pour Être Bien Remboursé
Avant de rechercher une mutuelle pas chère, il est essentiel de savoir ce que vous devez couvrir. Voici les postes de remboursement à analyser en priorité.
Les Soins Courants
Ce poste couvre les consultations médicales chez votre médecin généraliste ou spécialiste. Depuis la mise en place du 100 % Santé, certains soins sont intégralement remboursés par la Sécurité sociale et votre mutuelle. Pour les soins courants hors panier 100 %, visez un remboursement de 100 % à 150 % de la Base de Remboursement (BR).
L'Optique
C'est souvent le poste le plus coûteux, surtout pour les seniors. La réforme 100 % Santé prévoit des lunettes entièrement remboursées (panier A), mais avec un choix de montures limité. Pour accéder à des montures plus design ou des verres progressifs de qualité supérieure, une mutuelle offrant 200 % à 400 % de la BR sur l'optique est recommandée.
💡 À savoir : 92 % des Français connaissent le 100 % Santé, mais seulement 37 % y ont recours selon notre étude. Ne passez pas à côté de ce dispositif s'il correspond à vos besoins.
Notre guide complet sur la mutuelle optique vous explique en détail comment optimiser vos remboursements lunettes.
Le Dentaire
Les soins dentaires représentent souvent un poste de dépenses important. Là encore, le 100 % Santé couvre certaines prothèses dentaires à 100 % (panier A). Pour les soins hors nomenclature, une mutuelle remboursant 200 % à 300 % de la BR est généralement conseillée.
L'Hospitalisation
En cas d'hospitalisation, les frais peuvent rapidement s'accumuler : chambre individuelle, forfait journalier hospitalier (4 € par jour depuis 2025), dépassements d'honoraires. Une bonne mutuelle doit couvrir ces postes intégralement, y compris les dépassements en secteur 2 ou 3.
Les Médecines Douces (Optionnel)
Ostéopathie, chiropractie, acupuncture, psychologie : ces soins ne sont pas remboursés par la Sécurité sociale. Si vous y recourez régulièrement, vérifiez que votre mutuelle les prend en charge. Sinon, inutile de payer une option que vous n'utilisez pas.
Comment Trouver la Mutuelle Pas Chère Adaptée à Votre Profil ?
L'erreur la plus fréquente est de choisir sa mutuelle uniquement sur le prix, ou à l'inverse, de prendre la formule la plus complète par excès de prudence. Voici comment trouver l'équilibre adapté à votre situation.
Étape 1 : Analysez Vos Dépenses de Santé Réelles
Avant tout, faites le bilan de vos dépenses de santé des 12 derniers mois. Consultez votre compte Ameli pour accéder à l'historique de vos remboursements. Identifiez vos postes de dépenses principaux : optique, dentaire, médecin spécialiste, hospitalisation, etc.
Étape 2 : Identifiez Vos Besoins Réels vs. Vos Craintes
Distinguez ce que vous utilisez vraiment de ce que vous craignez de ne pas avoir. Beaucoup de gens paient des garanties élevées en hospitalisation « au cas où » alors qu'ils n'ont jamais été hospitalisés. Une couverture raisonnable sur ce poste peut suffire pour la plupart des profils jeunes.
Étape 3 : Comparez les Offres à Garanties Équivalentes
C'est là que la comparaison prend tout son sens. Pour un même niveau de garanties, les écarts de prix entre assureurs peuvent atteindre 280 € par an en moyenne. Chez JeSwitch, courtier agréé ORIAS (n°24005946), nous analysons plus de 3 200 contrats issus de 300+ mutuelles pour vous proposer les offres les plus compétitives selon votre profil.
Étape 4 : Vérifiez les Délais de Carence
Certaines mutuelles imposent des délais de carence, c'est-à-dire une période après la souscription pendant laquelle certaines garanties ne sont pas actives (souvent 3 à 9 mois pour le dentaire ou l'orthodontie). Vérifiez ce point avant de souscrire.
Étape 5 : Anticipez les Hausses Tarifaires
Les mutuelles revoient leurs tarifs chaque année au 1er janvier. Renseignez-vous sur l'historique des hausses de l'assureur que vous envisagez. Une mutuelle très abordable la première année peut devenir onéreuse après 2 ou 3 ans de renouvellement.
5 Astuces Concrètes pour Payer Moins Cher sans Sacrifier les Remboursements
1. Choisir une Mutuelle 100 % Digitale
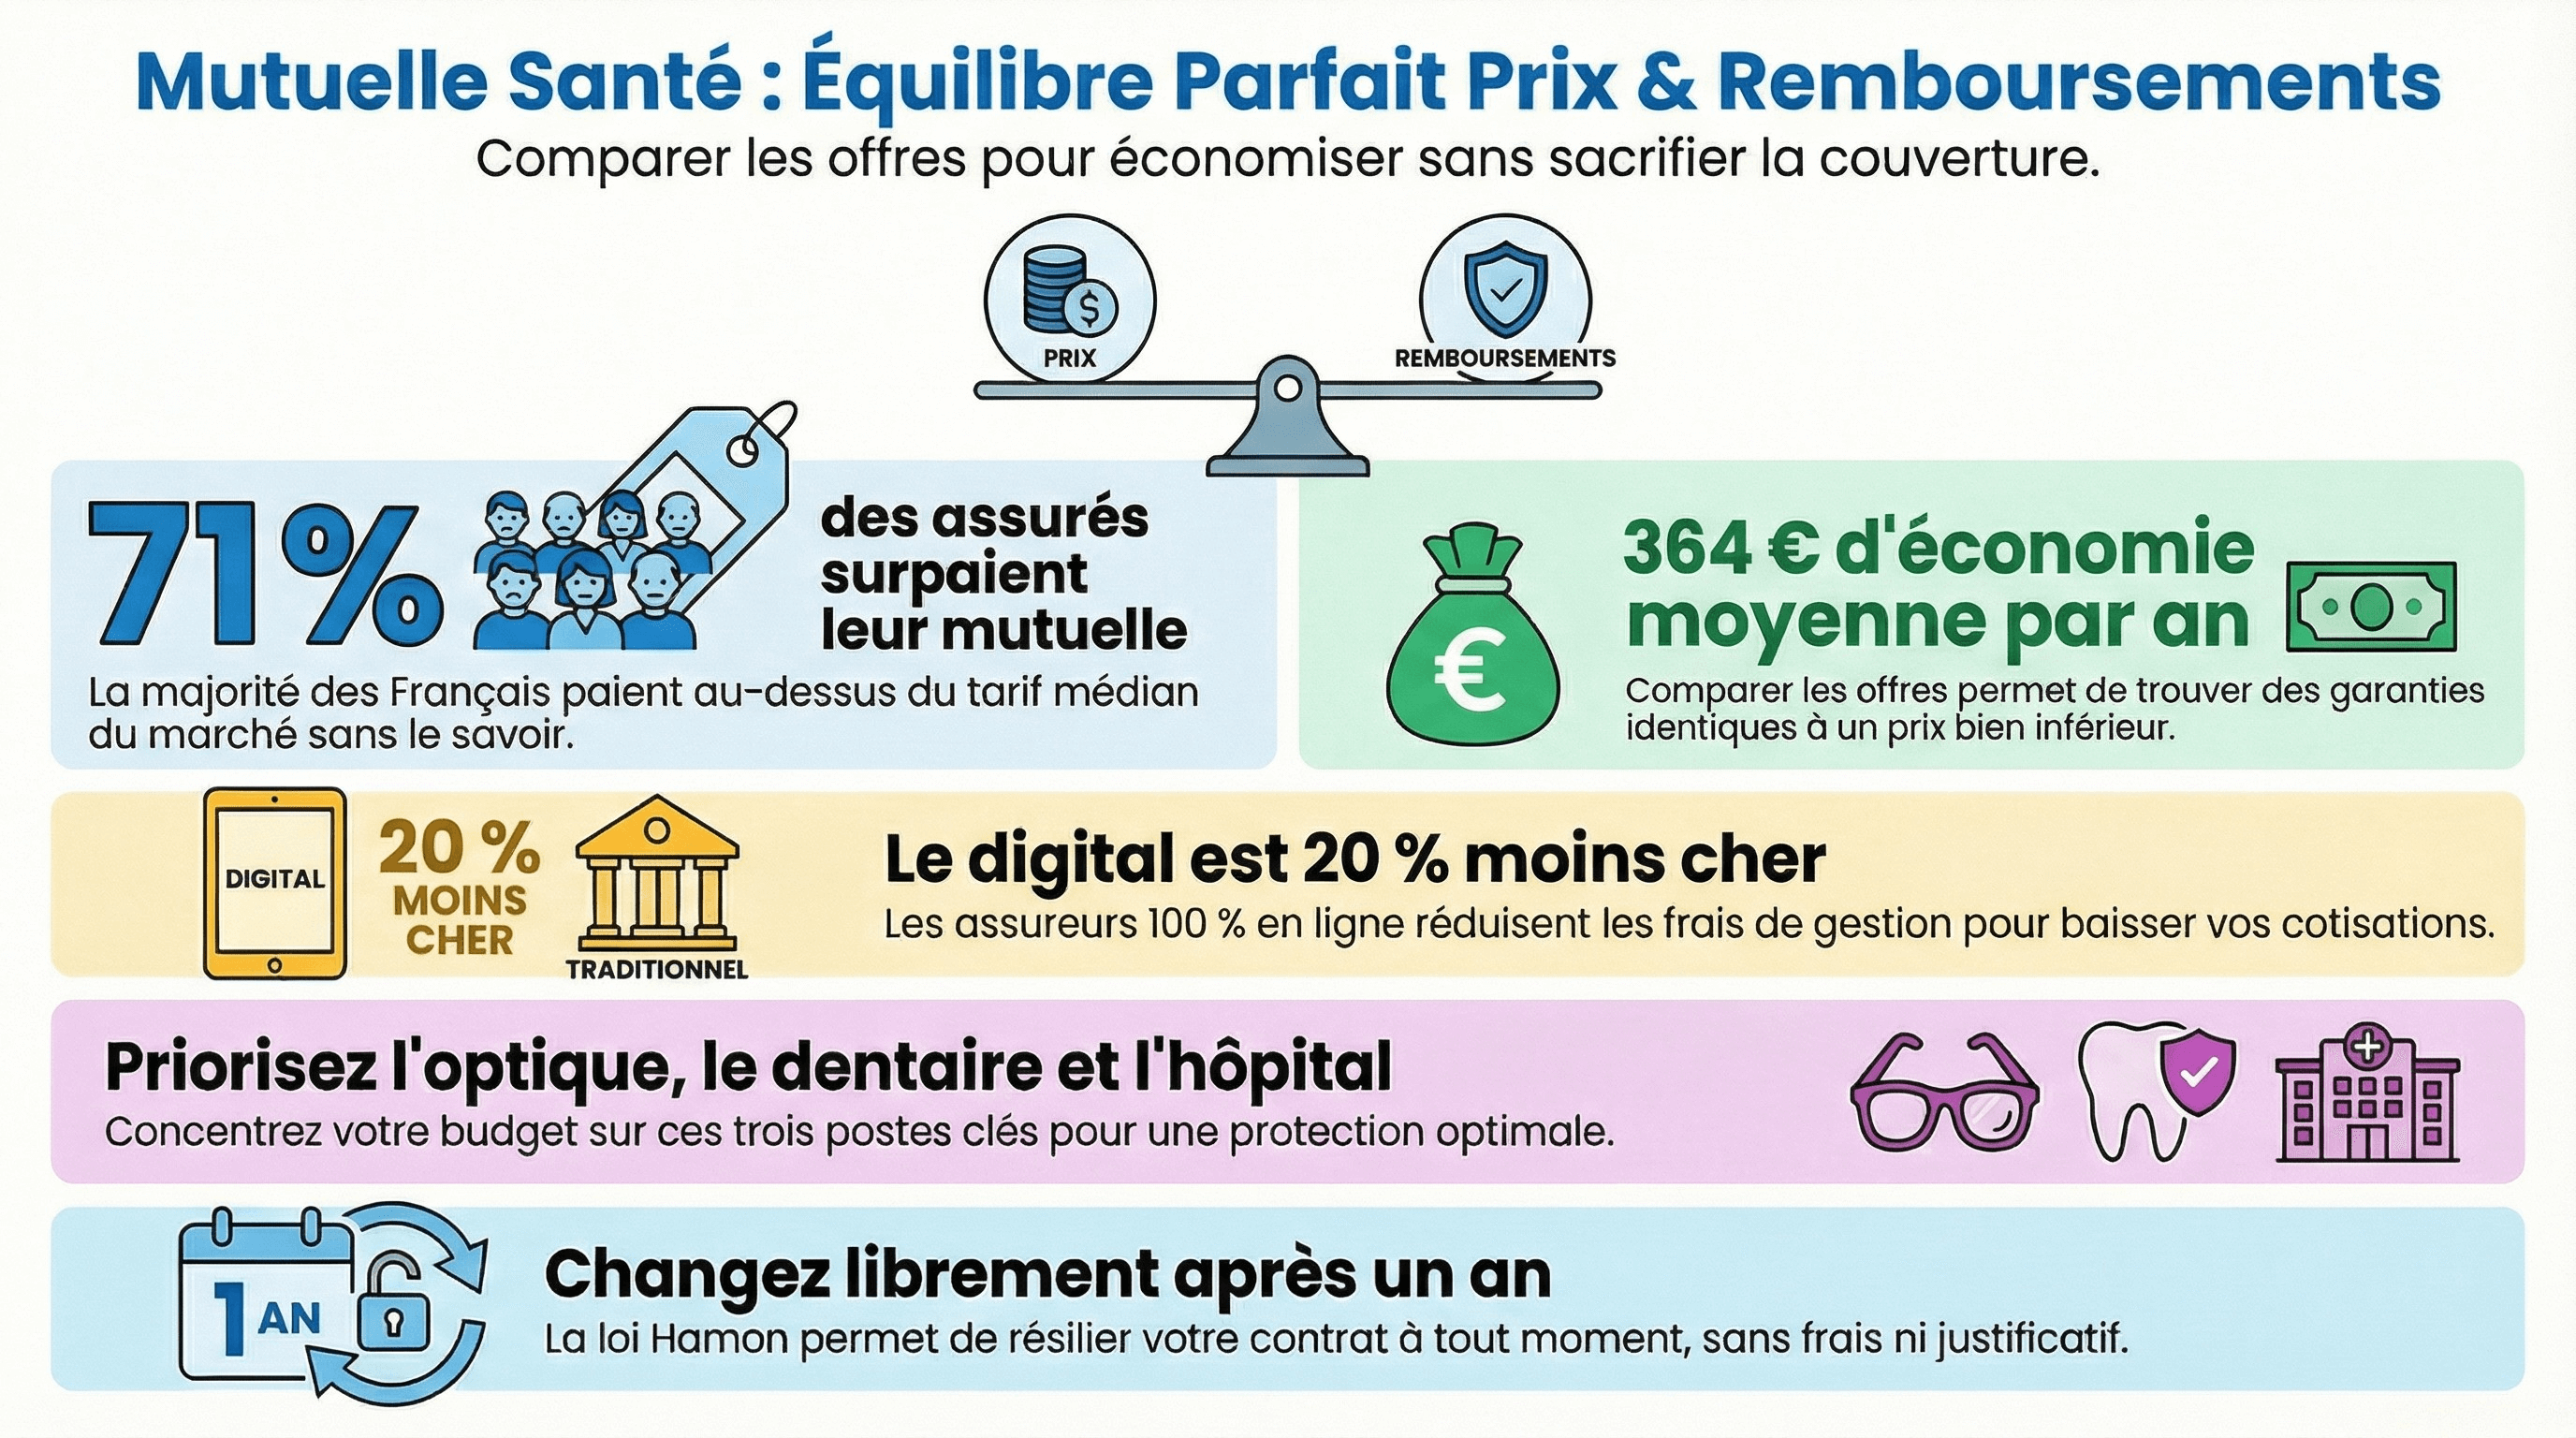
Les assureurs en ligne n'ont pas de réseau d'agences à financer. Leurs frais de gestion sont donc réduits, et ces économies sont répercutées sur les tarifs. En moyenne, les mutuelles digitales pratiquent des prix 15 à 20 % inférieurs aux acteurs traditionnels, à garanties comparables.
2. Ajuster Vos Garanties à Vos Besoins Réels
Supprimez les options que vous n'utilisez jamais : médecines douces, cures thermales, prothèses auditives si vous avez moins de 40 ans sans problème auditif. Chaque option supprimée allège votre prime mensuelle.
3. Profiter du 100 % Santé
Pour l'optique, le dentaire et l'audiologie, le dispositif 100 % Santé permet des remboursements intégraux sur des paniers de soins définis. En choisissant des équipements du panier A, vous n'avez rien à payer. Découvrez comment fonctionne la surcomplémentaire santé si vous souhaitez aller au-delà du 100 % Santé.
4. Comparer Chaque Année à L'Échéance
Depuis la loi Hamon (2014) et la loi Châtel, vous pouvez résilier votre mutuelle individuelle à tout moment après 12 mois d'engagement, sans frais ni justification. Profitez de cette liberté pour comparer les offres chaque année : le marché évolue, et de meilleures offres apparaissent régulièrement.
5. Opter pour un Paiement Annuel
Certaines mutuelles appliquent une majoration de 2 à 4 % pour le paiement mensuel. Si votre budget le permet, le règlement annuel peut générer une petite économie supplémentaire.
❓ Questions Fréquentes (FAQ)
Peut-on vraiment avoir une mutuelle pas chère et bien remboursée ?
Oui, c'est tout à fait possible. L'écart tarifaire moyen entre deux contrats aux garanties équivalentes est de 280 €/an selon l'étude JeSwitch. Le secret réside dans l'adéquation entre vos besoins réels et les garanties souscrites. Comparer les offres est la meilleure façon de payer au juste prix.
Quelle est la mutuelle santé la moins chère en 2025 ?
Il n'existe pas de réponse universelle : le tarif dépend de votre profil (âge, situation, département de résidence) et des garanties souhaitées. Pour un étudiant ou un jeune actif en bonne santé, certaines formules démarrent à moins de 20 €/mois. Pour comparer les offres adaptées à votre profil, utilisez notre comparateur mutuelle santé gratuit.
Quels sont les postes de remboursement les plus importants à vérifier ?
Les postes prioritaires à analyser sont l'optique, le dentaire et l'hospitalisation. Ces trois postes concentrent l'essentiel des dépenses de santé des Français. Pour les soins courants, la Sécurité sociale couvre déjà une part significative, notamment via le 100 % Santé.
Est-il possible de changer de mutuelle à tout moment ?
Oui, depuis la loi Hamon, vous pouvez résilier votre mutuelle individuelle à tout moment après 12 mois d'engagement, sans frais. Pour une mutuelle collective d'entreprise, les conditions de résiliation sont différentes. JeSwitch prend en charge la gestion de votre résiliation pour vous simplifier la démarche.
Faut-il payer plus cher pour être mieux remboursé ?
Pas nécessairement. Un tarif élevé n'est pas toujours synonyme de meilleurs remboursements. Il peut refléter des frais de gestion importants ou des garanties annexes que vous n'utilisez pas. Comparer les tableaux de garanties plutôt que les prix bruts est essentiel pour prendre la bonne décision.
La mutuelle est-elle obligatoire en France ?
Pour les salariés du secteur privé, la mutuelle d'entreprise est obligatoire depuis 2016. Pour les indépendants, TNS et particuliers sans emploi, elle est facultative mais fortement recommandée. La Sécurité sociale seule ne couvre en moyenne que 70 % des soins courants.
Points Clés à Retenir
71 % des assurés paient leur mutuelle au-dessus du tarif médian du marché
280 €/an en moyenne d'écart entre deux contrats aux garanties équivalentes
Hausse 2025 : +10,35 % sur les tarifs mutuelles, soit environ 200 €/an supplémentaires
100 % Santé : exploitez ce dispositif pour l'optique, le dentaire et l'audiologie
Comparez chaque année : la résiliation est libre après 12 mois depuis la loi Hamon
Économies moyennes JeSwitch : 364 €/an à couverture équivalente
Comparez et Économisez avec JeSwitch
Trouver la mutuelle santé qui offre le meilleur équilibre prix/remboursements ne devrait pas prendre des heures. Avec JeSwitch, comparateur indépendant agréé ORIAS (n°24005946), vous accédez en moins de 2 minutes à une analyse personnalisée de plus de 3 200 contrats issus de 300 mutuelles.
Nos conseillers, disponibles par téléphone, email ou WhatsApp, vous accompagnent dans votre choix et gèrent votre résiliation si nécessaire.
✅ 100 % gratuit et sans engagement
✅ Comparaison personnalisée en moins de 2 minutes
✅ 300+ mutuelles analysées selon 150 critères
✅ Gestion de votre résiliation incluse
✅ Conseillers disponibles au 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les mutuelles santé gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 26/02/2025 et basées sur l'analyse de plus de 3 200 contrats du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous. Vos données ne sont jamais revendues.
Dernière mise à jour : 26/02/2025