


L'Essentiel en 3 Phrases
En tant qu'avocat libéral, vous n'avez pas accès à une mutuelle collective : vous devez choisir votre complémentaire santé par vous-même, parmi des dizaines d'offres aux tarifs très variables. Un avocat célibataire de 30 ans paie en moyenne 30 €/mois pour une formule intermédiaire, mais les écarts entre assureurs peuvent atteindre 28 % pour des garanties identiques. Souscrire un contrat labellisé loi Madelin vous permet en plus de déduire fiscalement vos cotisations et de réduire significativement votre coût réel de couverture.
Vous exercez en libéral et la question de la mutuelle vous semble secondaire face aux dossiers à traiter ? Pourtant, sans complémentaire santé, votre reste à charge peut grimper à plusieurs milliers d'euros en cas d'hospitalisation. Et vos indemnités journalières de la CNBF ne suffiront pas à couvrir vos charges de cabinet.
Selon notre analyse menée sur 25 000 profils français, 71 % des travailleurs non salariés payent leur mutuelle santé au-dessus du tarif médian du marché. Les avocats libéraux ne font pas exception. Entre les offres spécialisées barreau, les contrats Madelin des assureurs généralistes et les mutuelles TNS en ligne, les options sont nombreuses — mais les écarts de prix aussi.
Dans ce guide, JeSwitch vous aide à comprendre vos besoins spécifiques en tant qu'avocat, à décrypter les offres disponibles, et à choisir la mutuelle la mieux adaptée à votre situation — en profitant au maximum des avantages fiscaux de la loi Madelin.
Avocat Libéral ou Salarié : Quelle Différence pour la Mutuelle ?
Votre statut détermine entièrement votre situation vis-à-vis de la complémentaire santé. Il est donc essentiel de l'identifier avant de comparer les offres.
Avocat libéral : vous choisissez librement
En tant qu'avocat libéral, vous faites partie de la catégorie des travailleurs non salariés (TNS). Vous êtes affilié à la Caisse Nationale des Barreaux Français (CNBF) pour votre régime de retraite et de prévoyance de base. En revanche, aucune complémentaire santé ne vous est imposée : vous devez choisir par vous-même votre mutuelle individuelle.
Cette liberté est un avantage, car elle vous donne accès à des contrats labellisés loi Madelin, dont les cotisations sont déductibles de votre bénéfice non commercial (BNC). C'est un levier fiscal puissant, souvent sous-estimé par les avocats en début d'exercice.
Avocat salarié : la mutuelle collective s'impose
Si vous exercez en tant que salarié d'un cabinet, votre employeur est légalement obligé de vous affilier à une mutuelle collective. Il doit en financer au minimum 50 %. Vous pouvez, dans certains cas, solliciter une dispense (conjoint déjà couvert, contrat à temps très partiel, etc.). Vous pouvez également compléter la couverture collective avec des renforts de garanties si les remboursements proposés sont insuffisants pour vos besoins.
Conseil JeSwitch : Si vous êtes avocat salarié et que la mutuelle collective de votre cabinet vous paraît trop limitée sur l'optique ou le dentaire, pensez à vérifier les options de renfort disponibles. Une surcomplémentaire santé peut combler les lacunes sans rompre votre contrat collectif.
Combien Coûte une Mutuelle Avocat en 2026 ?
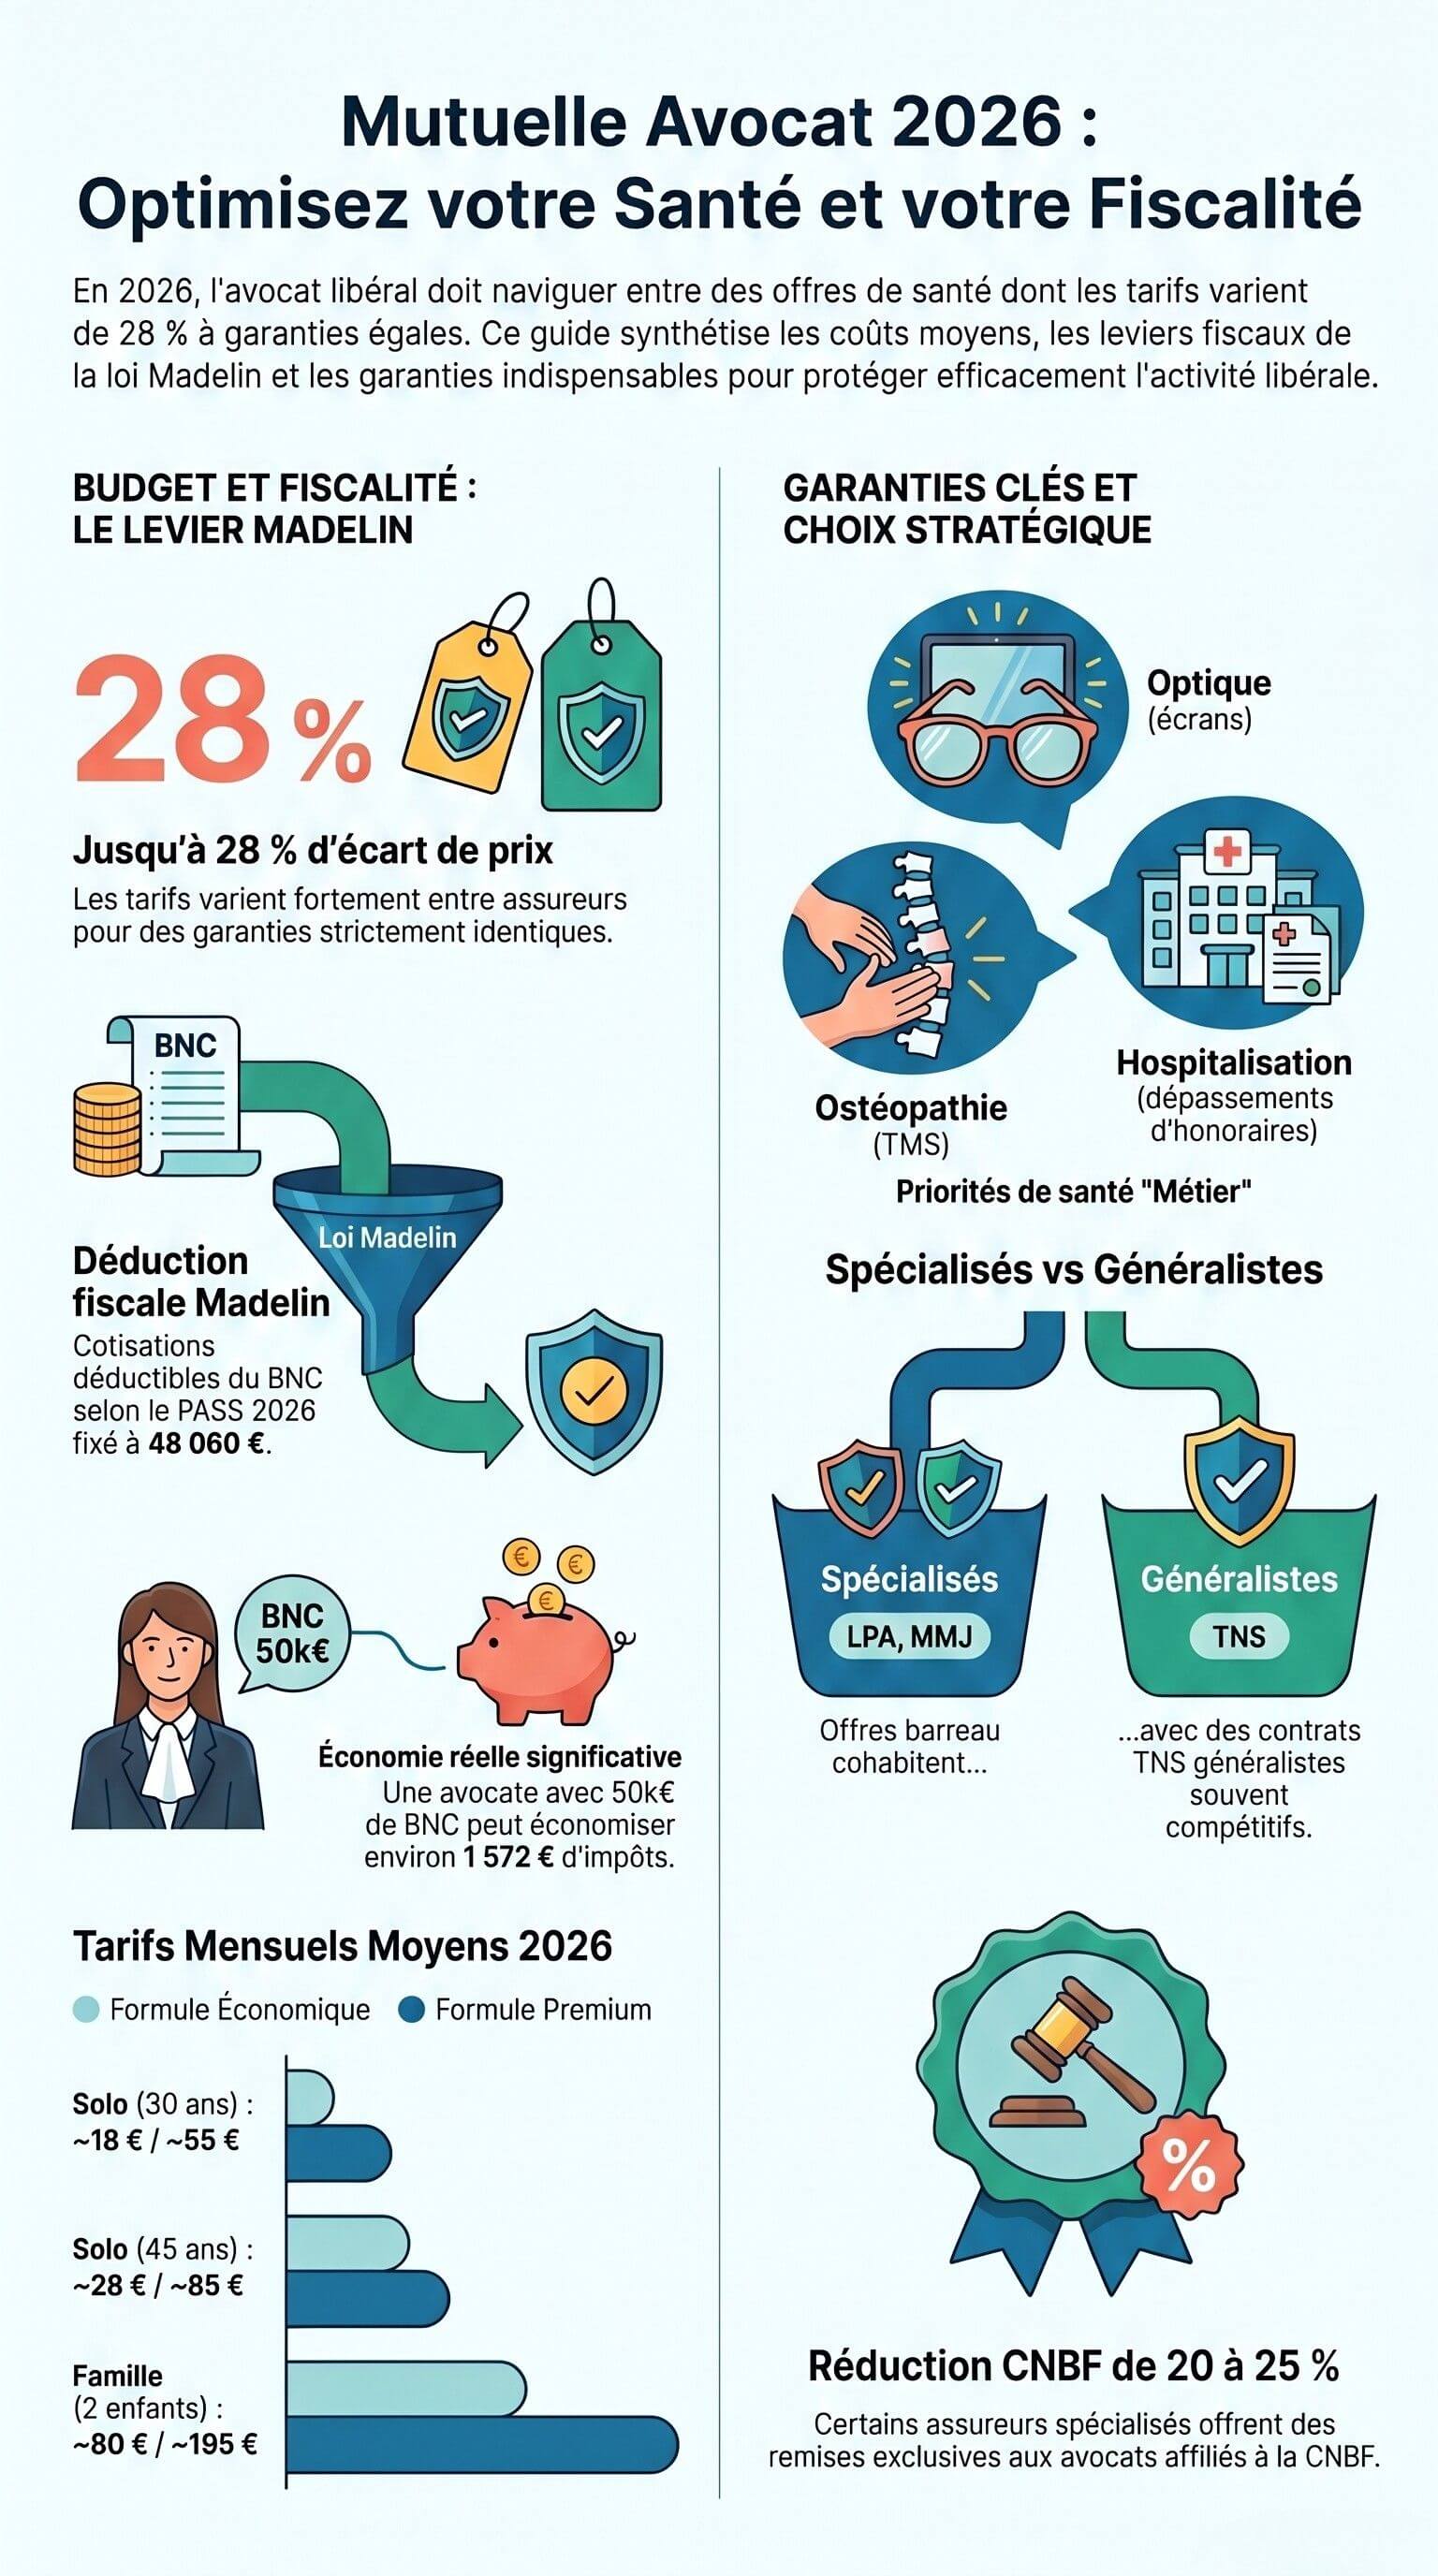
Le prix d'une mutuelle avocat dépend de votre âge, de votre lieu de résidence, de votre situation familiale et du niveau de garanties choisi. Voici une grille indicative pour 2026.
Profil | Formule économique | Formule intermédiaire | Formule premium |
|---|---|---|---|
Célibataire, 30 ans | ~18 €/mois | ~30 €/mois | ~55 €/mois |
Célibataire, 45 ans | ~28 €/mois | ~48 €/mois | ~85 €/mois |
Famille (conjoint + 1 enfant) | ~65 €/mois | ~100 €/mois | ~160 €/mois |
Famille (conjoint + 2 enfants) | ~80 €/mois | ~130 €/mois | ~195 €/mois |
Tarifs indicatifs 2026. Devis personnalisé recommandé selon votre profil exact.
À noter : les avocats libéraux affiliés à la CNBF bénéficient de réductions tarifaires de 20 à 25 % auprès de certains assureurs spécialisés, par rapport aux contrats standards équivalents. C'est un point à vérifier systématiquement lors de votre demande de devis.
Par ailleurs, les écarts de tarifs entre assureurs peuvent atteindre 28 % pour des garanties strictement identiques. Comparer les offres avant de souscrire n'est donc pas une option : c'est une nécessité.
La Loi Madelin : Votre Meilleur Allié Fiscal
La loi Madelin permet aux avocats libéraux imposés dans la catégorie des BNC (bénéfices non commerciaux) de déduire leurs cotisations de complémentaire santé de leur revenu imposable. C'est un avantage fiscal considérable, qui réduit le coût réel de votre mutuelle.
Comment fonctionne la déduction Madelin en 2026 ?
En 2026, le Plafond Annuel de la Sécurité Sociale (PASS) est fixé à 48 060 €. La déduction Madelin pour une mutuelle santé s'applique selon la formule suivante :
7 % du PASS + 3,75 % de votre BNC
Dans la limite globale de 3 % de 8 fois le PASS (soit 11 534 €)
Exemple concret — Sophie, avocate à Lyon, BNC de 50 000 €/an :
Calcul | Montant |
|---|---|
7 % × 48 060 € (PASS 2026) | 3 364 € |
3,75 % × 50 000 € (BNC) | 1 875 € |
Total déductible (mutuelle + prévoyance) | 5 239 €/an |
Sophie peut donc déduire jusqu'à 5 239 €/an de cotisations santé et prévoyance. Sur une tranche marginale d'imposition à 30 %, cela représente une économie fiscale de 1 572 €/an — soit l'équivalent de plus d'un an de cotisations mutuelle.
Conseil JeSwitch : Pour bénéficier de la déduction Madelin, votre contrat doit impérativement être labellisé Madelin. Vérifiez ce point avant toute souscription. Notre comparateur mutuelle santé identifie automatiquement les contrats éligibles.
Quelles Garanties Prioritaires pour un Avocat ?
La profession d'avocat expose à des risques de santé spécifiques, souvent sous-estimés. Une longue sédentarité favorise les troubles musculo-squelettiques (dos, canal carpien). L'usage intensif des écrans fragilise la vue. Le stress chronique, les délais imposés par les tribunaux et la pression des clients augmentent les risques de burn-out et de pathologies cardiovasculaires.
Voici les postes de garanties à prioriser selon votre situation :
Optique
L'usage prolongé des écrans sollicite fortement la vue. Une bonne mutuelle avocat doit couvrir au minimum 150 à 300 € de monture et verres par an, au-delà du remboursement 100 % Santé. Si vous portez des verres à correction complexe, optez pour une formule qui intègre des forfaits élevés hors panier de base.
Dentaire
Les soins dentaires coûteux (couronnes, implants, prothèses) restent partiellement à charge même avec le 100 % Santé. Une couverture dentaire à 200 % à 300 % du tarif de convention est recommandée pour les avocats ayant des besoins importants dans ce poste.
Hospitalisation
En cas d'intervention chirurgicale, les dépassements d'honoraires peuvent atteindre plusieurs centaines d'euros. Vérifiez que votre mutuelle couvre le forfait hospitalier (désormais à 23 €/jour depuis mars 2026) et les dépassements des praticiens en secteur 2 et 3.
Médecines douces et prévention
L'ostéopathie, la kinésithérapie et la psychologie sont des postes de dépenses fréquents chez les avocats libéraux. Certaines formules incluent des forfaits annuels (50 à 200 €) pour ces soins non remboursés par la Sécurité sociale.
Les Principales Offres de Mutuelle Avocat en 2026
Plusieurs types d'organismes proposent des complémentaires santé adaptées aux avocats libéraux.
Les mutuelles spécialisées barreaux
Mutuelle du Barreau de Paris : créée en 2014, réservée aux avocats non salariés, éligible loi Madelin, affiliation possible jusqu'à 75 ans. S'adresse exclusivement aux avocats inscrits au barreau de Paris.
La Prévoyance des Avocats (LPA) : 5 formules disponibles, 4 niveaux de garanties, sans délai de carence, éligible Madelin. Les avocats de moins de 31 ans bénéficient d'une subvention de 132 €.
Mutuelle des Métiers de la Justice (MMJ) : 3 niveaux (Liberté 1, 2 et 3), éligible Madelin, tarifs calculés selon l'âge sur devis.
Les assureurs généralistes et TNS
Des acteurs comme April, Axa, Malakoff Humanis, Apicil ou SwissLife proposent des contrats TNS compatibles Madelin, accessibles à tous les indépendants — avocats inclus. Ces contrats sont souvent plus compétitifs sur certains profils (jeunes avocats, revenus modérés) que les offres spécialisées barreau.
Conseil JeSwitch : Comparer uniquement les offres spécialisées barreau serait une erreur. Des assureurs généralistes proposent des contrats équivalents en garanties, parfois moins chers de 15 à 20 %. Notre comparateur dédié aux indépendants vous permet de voir les deux types d'offres côte à côte.
Comment Choisir sa Mutuelle Avocat : Méthode en 5 Étapes
Suivre une méthode structurée vous évite les mauvais choix et les regrets à la première note de frais.
Identifiez vos postes de dépenses réels. Regardez vos remboursements Sécurité sociale des 12 derniers mois. Repérez les postes où votre reste à charge est le plus élevé : optique, dentaire, kinésithérapie.
Évaluez votre niveau de risque. Avez-vous des antécédents médicaux ? Un suivi régulier chez des spécialistes ? Des traitements en cours ? Ces éléments orientent vers une formule plus ou moins couvrante.
Vérifiez l'éligibilité Madelin. Tout contrat souscrit en libéral n'est pas automatiquement Madelin. Exigez le certificat fiscal de déductibilité avant de signer.
Comparez au moins 3 offres. Les écarts entre assureurs peuvent atteindre 28 % à garanties équivalentes. Une comparaison multi-assureurs est indispensable.
Anticipez les évolutions. Votre situation peut changer (mariage, naissance, revenus en hausse). Choisissez un contrat dont les garanties sont modulables à l'échéance annuelle, sans frais.
❓ Questions Fréquentes (FAQ)
La mutuelle est-elle obligatoire pour un avocat libéral ?
Non. Un avocat libéral n'est pas légalement obligé de souscrire une complémentaire santé. Cependant, sans mutuelle, votre reste à charge peut atteindre plusieurs milliers d'euros en cas d'hospitalisation. Les indemnités journalières de la CNBF restant limitées (105 €/jour à partir du 91e jour en 2026), l'absence de couverture représente un risque financier réel pour votre cabinet.
Qu'est-ce qu'un contrat Madelin pour avocat ?
Un contrat Madelin est une complémentaire santé souscrite par un travailleur non salarié (TNS), dont les cotisations sont déductibles du bénéfice imposable. En 2026, un avocat libéral peut déduire jusqu'à 7 % du PASS (48 060 €) plus 3,75 % de son BNC, dans la limite de 3 % de 8 PASS. Ce contrat doit être labellisé Madelin par l'assureur pour ouvrir droit à la déduction fiscale.
Combien coûte une mutuelle avocat libéral en 2026 ?
Une mutuelle avocat libéral coûte en moyenne entre 18 et 55 €/mois pour un célibataire, selon la formule choisie et l'âge. Pour une famille avec un enfant, les tarifs varient de 65 à 160 €/mois. Les avocats affiliés à la CNBF peuvent bénéficier de réductions de 20 à 25 % chez certains assureurs spécialisés.
Un avocat peut-il choisir n'importe quelle mutuelle ?
Oui. Un avocat libéral peut souscrire n'importe quelle mutuelle individuelle ou TNS, qu'elle soit spécialisée barreau (LPA, mutuelle du Barreau de Paris, MMJ) ou généraliste (April, Axa, Malakoff Humanis, etc.). Seule condition pour la déduction fiscale : que le contrat soit labellisé loi Madelin.
Peut-on étendre un contrat Madelin au conjoint et aux enfants ?
Oui. La plupart des contrats Madelin permettent d'inclure le conjoint et les enfants à charge sous le même contrat. Les cotisations correspondantes sont également déductibles dans la limite globale prévue par la loi.
Comment résilier sa mutuelle avocat ?
Après un an d'engagement, vous pouvez résilier votre mutuelle à tout moment, sans frais, grâce à la résiliation infra-annuelle encadrée par la loi. En pratique, vous adressez une demande à votre assureur, qui dispose alors de 30 jours pour exécuter la résiliation. Votre nouveau assureur peut également se charger de cette démarche à votre place.
Points Clés à Retenir
Statut : Avocat libéral = TNS, affilié à la CNBF, sans mutuelle collective obligatoire
Avantage fiscal : Contrat Madelin = déduction jusqu'à 5 000–6 000 €/an selon votre BNC
Prix moyen 2026 : 30 €/mois pour un célibataire de 30 ans en formule intermédiaire
Écarts de tarifs : Jusqu'à 28 % entre assureurs pour garanties identiques
Garanties clés : Optique, dentaire, hospitalisation, médecines douces
PASS 2026 : 48 060 € (base de calcul de la déduction Madelin)
Résiliation : Possible à tout moment après un an, sans frais
Comparez et Économisez avec JeSwitch
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant, nous analysons plus de 300 offres de mutuelle santé pour vous proposer celle qui correspond vraiment à votre profil d'avocat libéral. Notre comparateur identifie automatiquement les contrats éligibles loi Madelin et calcule votre économie fiscale réelle.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ Contrats Madelin identifiés automatiquement ✅ Conseillers disponibles — 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Obtenir mon devis mutuelle avocat gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 30/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance rémunéré par commission en cas de souscription, sans surcoût pour vous. Cet article est informatif et ne remplace pas un conseil personnalisé.