


L'Essentiel en 3 Phrases
Le montant de votre pension d'invalidité dépend de votre revenu annuel moyen des 10 meilleures années et de votre catégorie d'invalidité (1re, 2e ou 3e). En 2026, il varie de 338,31 € à 2 002,50 € par mois pour un salarié, avec une majoration possible pour tierce personne. Si vos ressources restent insuffisantes, l'allocation supplémentaire d'invalidité (ASI) complète vos revenus jusqu'à 922,16 € par mois.
Vous venez d'être reconnu invalide et vous vous demandez combien vous allez toucher chaque mois ? C'est une question légitime et souvent source d'inquiétude.
La pension d'invalidité a un objectif simple : compenser la perte de revenus liée à la réduction de votre capacité de travail. Mais son calcul reste flou pour beaucoup d'assurés.
Le montant de votre pension d'invalidité dépend de deux éléments : vos revenus passés et la catégorie d'invalidité attribuée par le médecin-conseil. En complément, vous pouvez percevoir l'allocation supplémentaire d'invalidité (ASI) si vos ressources sont modestes.
Dans ce guide, vous découvrez le mode de calcul exact, les montants 2026 par catégorie, les règles de versement, la fiscalité applicable et les aides complémentaires. Objectif : vous permettre de connaître précisément vos droits.
Comment est calculé le montant de la pension d'invalidité ?
Pour calculer votre pension d'invalidité, l'Assurance Maladie prend en compte votre revenu annuel moyen. Ce revenu est établi à partir de vos 10 meilleures années d'activité.
Seuls les revenus soumis à cotisations sont retenus, dans la limite du plafond annuel de la Sécurité sociale (PASS). Ce plafond fixe le montant maximum pris en compte pour le calcul.
Le montant final dépend ensuite de deux facteurs :
La catégorie d'invalidité attribuée par le médecin-conseil de votre caisse d'assurance maladie, selon votre capacité à exercer une activité professionnelle.
Votre situation professionnelle : salarié, travailleur indépendant, ou les deux.
Il existe 3 catégories de pension d'invalidité. Chacune correspond à un pourcentage différent de votre revenu annuel moyen.
Conseil d'expert JeSwitch : votre catégorie d'invalidité n'est pas définitive. Votre état de santé peut évoluer, et votre pension peut être révisée. Pensez à conserver tous vos justificatifs.
Les 3 catégories d'invalidité
Une fois reconnu invalide, le médecin-conseil vous attribue une catégorie. Celle-ci sert notamment à calculer le montant de votre pension. Voici comment se répartissent les trois niveaux.
Catégorie | Situation | Calcul de la pension |
|---|---|---|
1re catégorie (ou PIPM pour l'indépendant) | En capacité de travailler | 30 % de votre revenu annuel moyen |
2e catégorie (ou PITD pour l'indépendant) | Dans l'incapacité de travailler | 50 % de votre revenu annuel moyen |
3e catégorie (ou PITD pour l'indépendant) | Incapacité de travailler + obligation d'être assisté dans les actes ordinaires de la vie | 50 % de votre revenu annuel moyen + majoration pour tierce personne (MTP) |
À noter :
PIPM : Pension pour incapacité partielle au métier.
PITD : Pension pour invalidité totale et définitive.
En 2e ou 3e catégorie, le retour à l'emploi reste possible, à condition que le médecin du travail vous déclare apte.
Comprendre les 3 catégories en une phrase
Vous pouvez encore travailler → 1re catégorie.
Vous ne pouvez plus travailler → 2e catégorie.
Vous ne pouvez plus travailler et avez besoin d'aide pour les gestes essentiels de la vie courante → 3e catégorie.
Montant de la pension d'invalidité en 2026 : le cas du salarié
Voici les montants applicables au 1er janvier 2026 pour un salarié. Le calcul se base sur le salaire annuel moyen perçu pendant les 10 meilleures années d'activité.
Catégorie de pension | Calcul (% du salaire annuel moyen) | Montant mensuel minimum | Montant mensuel maximum |
|---|---|---|---|
Pension d'invalidité de 1re catégorie | 30 % | 338,31 € | 1 201,50 € |
Pension d'invalidité de 2e catégorie | 50 % | 338,31 € | 2 002,50 € |
Pension d'invalidité de 3e catégorie | 50 % + majoration pour tierce personne | 338,31 € + 1 298,44 € | 2 002,50 € + 1 298,44 € |
Le montant minimum garanti reste identique pour les trois catégories : 338,31 € par mois. En revanche, le plafond augmente avec la catégorie.
La majoration pour tierce personne (MTP) de 1 298,44 € s'ajoute uniquement en 3e catégorie. Elle vise à financer l'aide d'une personne pour les actes de la vie quotidienne.
Montant de la pension d'invalidité pour les indépendants
Les artisans et commerçants relèvent de règles proches, mais avec des montants planchers différents. Voici les montants au 1er janvier 2026, calculés sur le revenu annuel moyen des 10 meilleures années d'activité.
Catégorie de pension | Calcul (% du revenu annuel moyen) | Montant mensuel minimum | Montant mensuel maximum |
|---|---|---|---|
PIPM | 30 % | 530,21 € | 1 201,50 € |
PITD | 50 % | 747,00 € | 2 002,50 € |
PITD + MTP | 50 % + majoration pour tierce personne | 747,00 € + 1 298,44 € | 2 002,50 € + 1 298,44 € |
Comprendre les catégories pour un indépendant
Vous pouvez encore exercer votre activité rémunérée → PIPM (pension pour incapacité partielle au métier).
Vous ne pouvez plus exercer d'activité → PITD (pension pour invalidité totale et définitive).
Vous ne pouvez plus exercer et avez besoin d'aide pour les gestes essentiels → PITD + MTP.
Activité salariée et indépendante : quelle pension ?
Vous avez exercé, en même temps, successivement ou en alternance, une activité salariée et une activité d'artisan ou commerçant ? Le principe est clair.
Vous ne pouvez percevoir qu'une seule pension d'invalidité : soit au titre de votre activité salariée, soit au titre de votre activité d'indépendant.
Toutefois, le montant de la pension tient compte de tous vos revenus, qu'ils proviennent du salariat ou de votre activité indépendante.
Pour les personnes ayant exercé simultanément les deux activités, l'étude de la pension se fait :
Sur l'activité où la durée d'assurance est la plus longue (salariée ou indépendante). Le calcul retient les 10 meilleures années dans les deux régimes.
Ou, si les durées d'assurance sont identiques, sur l'activité où les cotisations versées sont les plus élevées. Là encore, le calcul porte sur les 10 meilleures années dans les 2 régimes.
Date de versement de votre pension d'invalidité
Le montant de votre pension d'invalidité s'affiche en tout début de mois sur votre compte ameli. Le versement intervient ensuite autour du 8 du mois, par virement bancaire de votre caisse d'assurance maladie (CPAM).
Plusieurs jours peuvent être nécessaires avant que le paiement apparaisse sur votre compte bancaire.
La pension est versée chaque mois pour le mois précédent (à terme échu). Par exemple, la pension de juin est versée début juillet.
Cas particulier Alsace-Moselle : si vous êtes affilié à ce régime, le versement se fait en début de mois pour le mois en cours (à terme échoir). La pension de juin est alors versée début juin.
Quelques points pratiques à retenir :
Vos attestations de pension sont disponibles sur le compte ameli pendant 6 mois. Pensez à les sauvegarder régulièrement.
Le versement se fait obligatoirement sur un compte bancaire dont vous êtes titulaire ou cotitulaire. Aucune délégation n'est possible.
En cas de changement de banque, informez votre CPAM directement depuis votre compte ameli.
Prélèvements sociaux, impôts et retraite
Votre pension d'invalidité est soumise à des prélèvements sociaux. Trois contributions s'appliquent :
CSG (contribution sociale généralisée) au taux de 8,3 %.
CRDS (contribution pour le remboursement de la dette sociale) au taux de 0,5 %.
Casa (contribution additionnelle de solidarité pour l'autonomie) au taux de 0,3 %.
Selon vos ressources, vous pouvez bénéficier d'une exonération, d'un taux réduit (CSG à 3,8 %) ou d'un taux minoré (CSG à 6,6 %).
Vous êtes totalement exonéré de CSG, CRDS et Casa dans les cas suivants :
Vous bénéficiez de l'allocation supplémentaire d'invalidité (ASI).
Vous n'êtes pas domicilié fiscalement en France.
Votre revenu fiscal de référence vous ouvre droit à une exonération totale ou partielle.
Impôt sur le revenu
Votre pension d'invalidité est imposable, sauf la majoration pour tierce personne, qui n'est pas soumise à l'impôt.
Chaque début d'année, l'Assurance Maladie vous adresse un relevé annuel indiquant le montant à déclarer. Le prélèvement à la source s'effectue automatiquement, selon un taux transmis par l'administration fiscale.
Depuis votre compte ameli, vous pouvez vérifier le montant imposable, le taux appliqué et le montant retenu.
Retraite : conservez vos justificatifs
Conservez vos justificatifs de paiement de pension d'invalidité sans limitation de durée. Ils valident vos droits à la retraite.
Enfin, pour éviter toute interruption de paiement, vous devez obligatoirement remplir une déclaration de situation et de ressources. Le montant de votre pension peut évoluer selon vos ressources.
L'allocation supplémentaire d'invalidité (ASI) : définition et montant
En complément de votre pension d'invalidité, et si vos ressources sont insuffisantes, vous pouvez percevoir l'allocation supplémentaire d'invalidité (ASI).
Le montant de l'ASI varie selon vos ressources. Le calcul est simple :
Montant de l'ASI = plafond − montant de vos ressources (ou celles du couple, mariés ou non).
Le plafond des ressources de l'ASI, au 1er avril 2026, est de :
922,16 € par mois si vous vivez seul (ou êtes la seule personne à en bénéficier).
1 613,80 € par mois si votre conjoint et vous (mariés ou non) pouvez en bénéficier.
Si les deux conjoints bénéficient de l'ASI, le montant est partagé entre les deux membres du couple.
Montant de l'ASI sans activité professionnelle : exemples
Ressources (pension comprise) | ASI pour 1 personne bénéficiaire | ASI pour un couple (2 bénéficiaires) |
|---|---|---|
500 € par mois | 422,16 € par mois (922,16 − 500) | 1 113,80 € par mois (1 613,80 − 500) |
1 000 € par mois | 0 € (montant maximum de 922,16 € dépassé) | 613,80 € par mois (1 613,80 − 1 000) |
ASI en cas d'activité professionnelle : l'abattement forfaitaire
Si vous exercez une activité professionnelle, un abattement forfaitaire s'applique. L'Assurance Maladie déduit de vos ressources des 3 derniers mois :
1 640,73 € pour une personne seule.
2 734,55 € pour un ménage.
(Montants au 1er janvier 2026.)
Voici un exemple concret de calcul :
Personne seule | Couple | |
|---|---|---|
Revenus trimestriels (3 derniers mois) | 2 100 € | 2 100 € |
Abattement forfaitaire à déduire | 1 640,73 € | 2 734,55 € |
Montant trimestriel avec abattement | 459,27 € (2 100 − 1 640,73) | 0 € (2 100 − 2 734,55) |
Montant mensuel avec abattement | 153,09 € (459,27 / 3) | 0 € |
Montant de l'ASI versé | 769,07 € (922,16 − 153,09) | 1 613,80 € |
Non-imposition de l'ASI
Bonne nouvelle : l'ASI n'est pas soumise à l'impôt sur le revenu et n'est pas à déclarer.
Vous ne payez ni CSG ni CRDS sur cette allocation. Enfin, elle ne fait pas l'objet de recouvrement sur succession.
Pension d'invalidité et complémentaire santé : optimisez votre reste à charge
Vivre avec une pension d'invalidité impose souvent de surveiller chaque euro. Or, une bonne complémentaire santé peut faire une vraie différence sur vos dépenses médicales.
Deux dispositifs méritent votre attention.
La Complémentaire santé solidaire (CSS)
Si vos ressources sont modestes, vous pouvez demander la Complémentaire santé solidaire. Cette aide prend en charge tout ou partie de vos dépenses de santé, parfois sans aucune cotisation.
Les bénéficiaires d'une pension d'invalidité y sont fréquemment éligibles. Elle couvre le ticket modérateur, le forfait journalier hospitalier et de nombreux soins.
La mutuelle santé adaptée à votre situation
Si vous dépassez les plafonds de la CSS, une mutuelle santé classique reste indispensable. En situation d'invalidité, les postes hospitalisation et soins courants sont souvent sollicités.
Selon l'étude JeSwitch menée sur 25 000 profils français, 71 % des assurés payent leur mutuelle au-dessus du tarif médian. En comparant les offres, vous économisez en moyenne 364 € par an à garanties équivalentes.
Conseil d'expert JeSwitch : avec des revenus contraints, chaque euro compte. Notre comparateur mutuelle santé analyse plus de 300 offres pour identifier la couverture la plus adaptée à votre budget. Pour renforcer votre protection sur les gros postes, découvrez aussi la surcomplémentaire santé.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres pour accompagner les Français dans leur choix, en toute neutralité.
Bon à savoir : les personnes en invalidité ont souvent des besoins renforcés en mutuelle hospitalisation. Comparez gratuitement en moins de 2 minutes sur JeSwitch.fr.
Exemple concret : le cas de Martine
Martine, 54 ans, est reconnue en invalidité 2e catégorie. Son salaire annuel moyen sur ses 10 meilleures années était de 24 000 €.
Sa pension mensuelle s'élève donc à environ 1 000 € (50 % de 2 000 € mensuels). Comme ses ressources restent inférieures au plafond, elle perçoit aussi l'ASI.
En comparant sa mutuelle via JeSwitch, elle a réduit sa cotisation de 58 € à 34 €/mois, soit 288 € d'économies annuelles, sans perdre en garanties hospitalisation.
❓ Questions Fréquentes (FAQ)
Quel est le montant de votre pension d'invalidité en 2026 ?
En 2026, le montant de votre pension d'invalidité varie de 338,31 € à 2 002,50 € par mois pour un salarié, selon votre catégorie. La 1re catégorie verse 30 % du revenu annuel moyen, la 2e et la 3e 50 %, avec une majoration pour tierce personne de 1 298,44 € en 3e catégorie.
Comment est calculée la pension d'invalidité ?
La pension d'invalidité se calcule sur votre revenu annuel moyen, établi à partir de vos 10 meilleures années d'activité, dans la limite du plafond de la Sécurité sociale. On applique ensuite un pourcentage : 30 % en 1re catégorie, 50 % en 2e et 3e catégorie.
Qu'est-ce que l'allocation supplémentaire d'invalidité (ASI) ?
L'ASI est une aide versée en complément de la pension d'invalidité si vos ressources sont insuffisantes. Elle est égale au plafond (922,16 € par mois pour une personne seule au 1er avril 2026) moins vos ressources. L'ASI n'est ni imposable, ni soumise à la CSG ou la CRDS.
La pension d'invalidité est-elle imposable ?
Oui, votre pension d'invalidité est soumise à l'impôt sur le revenu, sauf la majoration pour tierce personne, qui n'est pas imposable. Elle supporte aussi des prélèvements sociaux (CSG 8,3 %, CRDS 0,5 %, Casa 0,3 %), avec possibilité d'exonération ou de taux réduit selon vos ressources.
Quand est versée la pension d'invalidité ?
La pension d'invalidité est versée autour du 8 de chaque mois, par virement de votre CPAM, pour le mois précédent (à terme échu). En Alsace-Moselle, elle est versée en début de mois pour le mois en cours. Le montant s'affiche sur votre compte ameli en début de mois.
Peut-on cumuler pension d'invalidité et mutuelle santé ?
Oui, vous pouvez tout à fait souscrire une mutuelle santé en complément de votre pension d'invalidité. Si vos ressources sont modestes, la Complémentaire santé solidaire est souvent accessible. Sinon, comparer les mutuelles permet d'économiser en moyenne 364 €/an selon l'étude JeSwitch.
Points Clés à Retenir
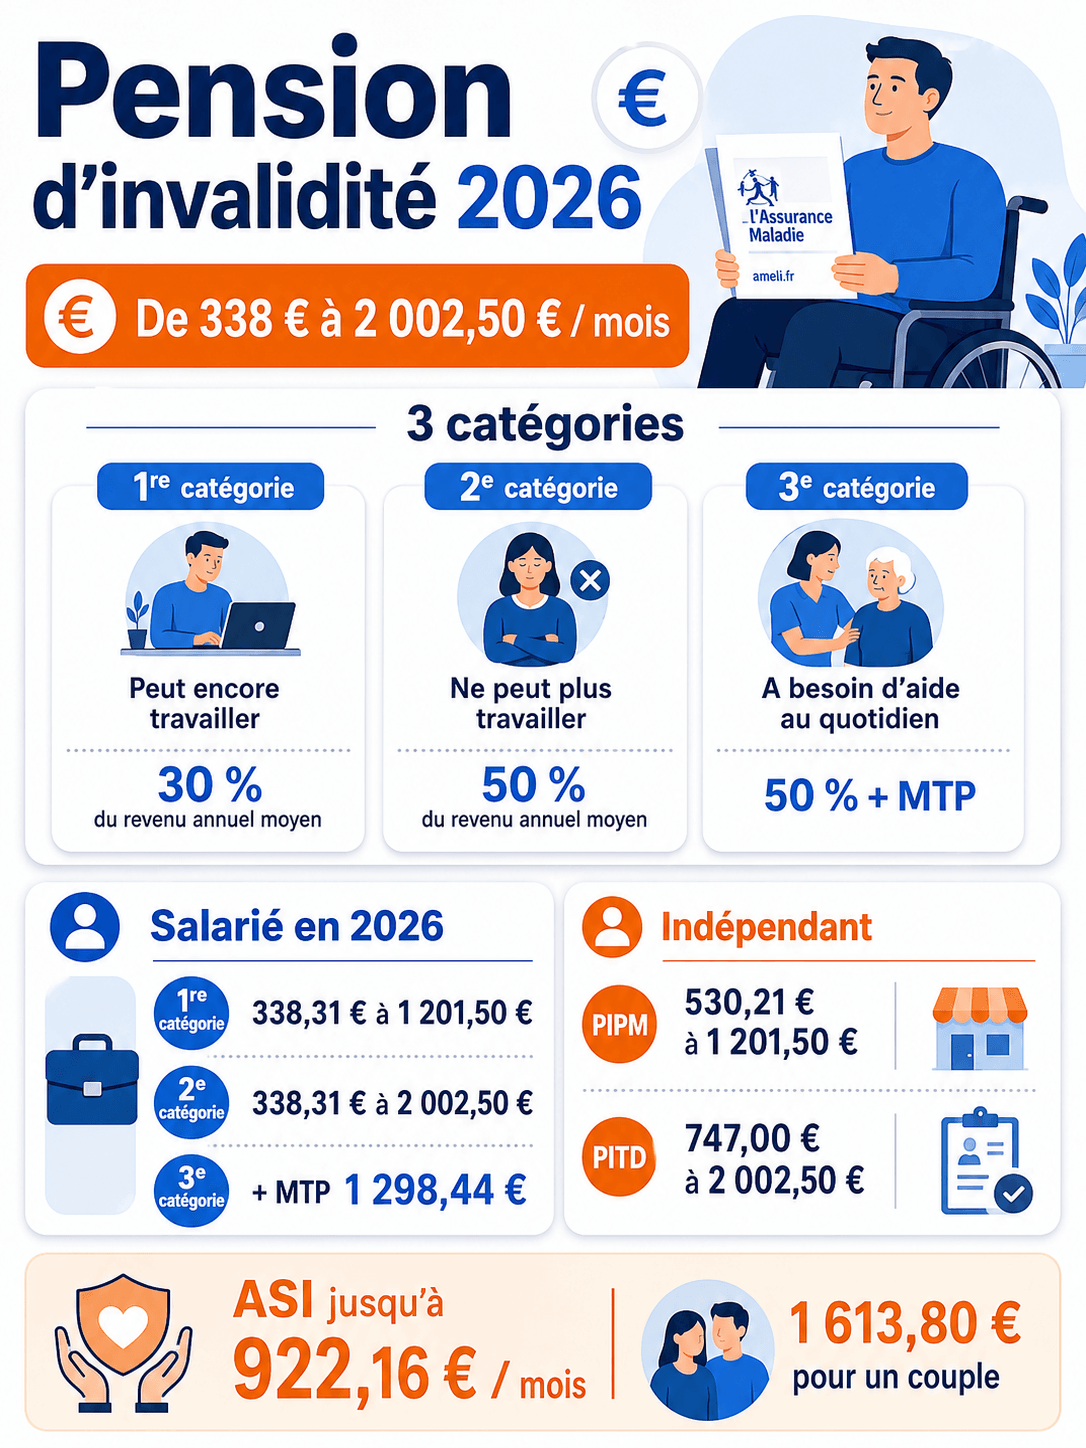
Base de calcul : revenu annuel moyen des 10 meilleures années, dans la limite du plafond de la Sécurité sociale.
3 catégories : 30 % du revenu (1re), 50 % (2e), 50 % + majoration tierce personne (3e).
Montants salarié 2026 : de 338,31 € à 2 002,50 €/mois, MTP de 1 298,44 € en 3e catégorie.
Montants indépendant 2026 : planchers plus élevés (530,21 € en PIPM, 747,00 € en PITD).
ASI : complément jusqu'à 922,16 €/mois (personne seule) au 1er avril 2026, non imposable.
Versement : autour du 8 du mois, à terme échu, sur votre compte ameli.
Fiscalité : pension imposable (sauf MTP), prélèvements CSG/CRDS/Casa avec exonérations possibles.
Comparez et Économisez avec JeSwitch
Vivre avec une pension d'invalidité demande de bien maîtriser son budget santé. Une mutuelle adaptée réduit vos restes à charge sur l'hospitalisation, les soins courants et les équipements. Avec JeSwitch, comparez gratuitement plus de 300 offres en moins de 2 minutes et trouvez la couverture la mieux adaptée à votre situation et à vos revenus.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 30/07/2026 et basées sur les données officielles de l'Assurance Maladie (ameli.fr) ainsi que sur notre analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cette information est fournie à titre indicatif et ne remplace pas les renseignements officiels de votre caisse d'assurance maladie.