


L'Essentiel en 3 Phrases
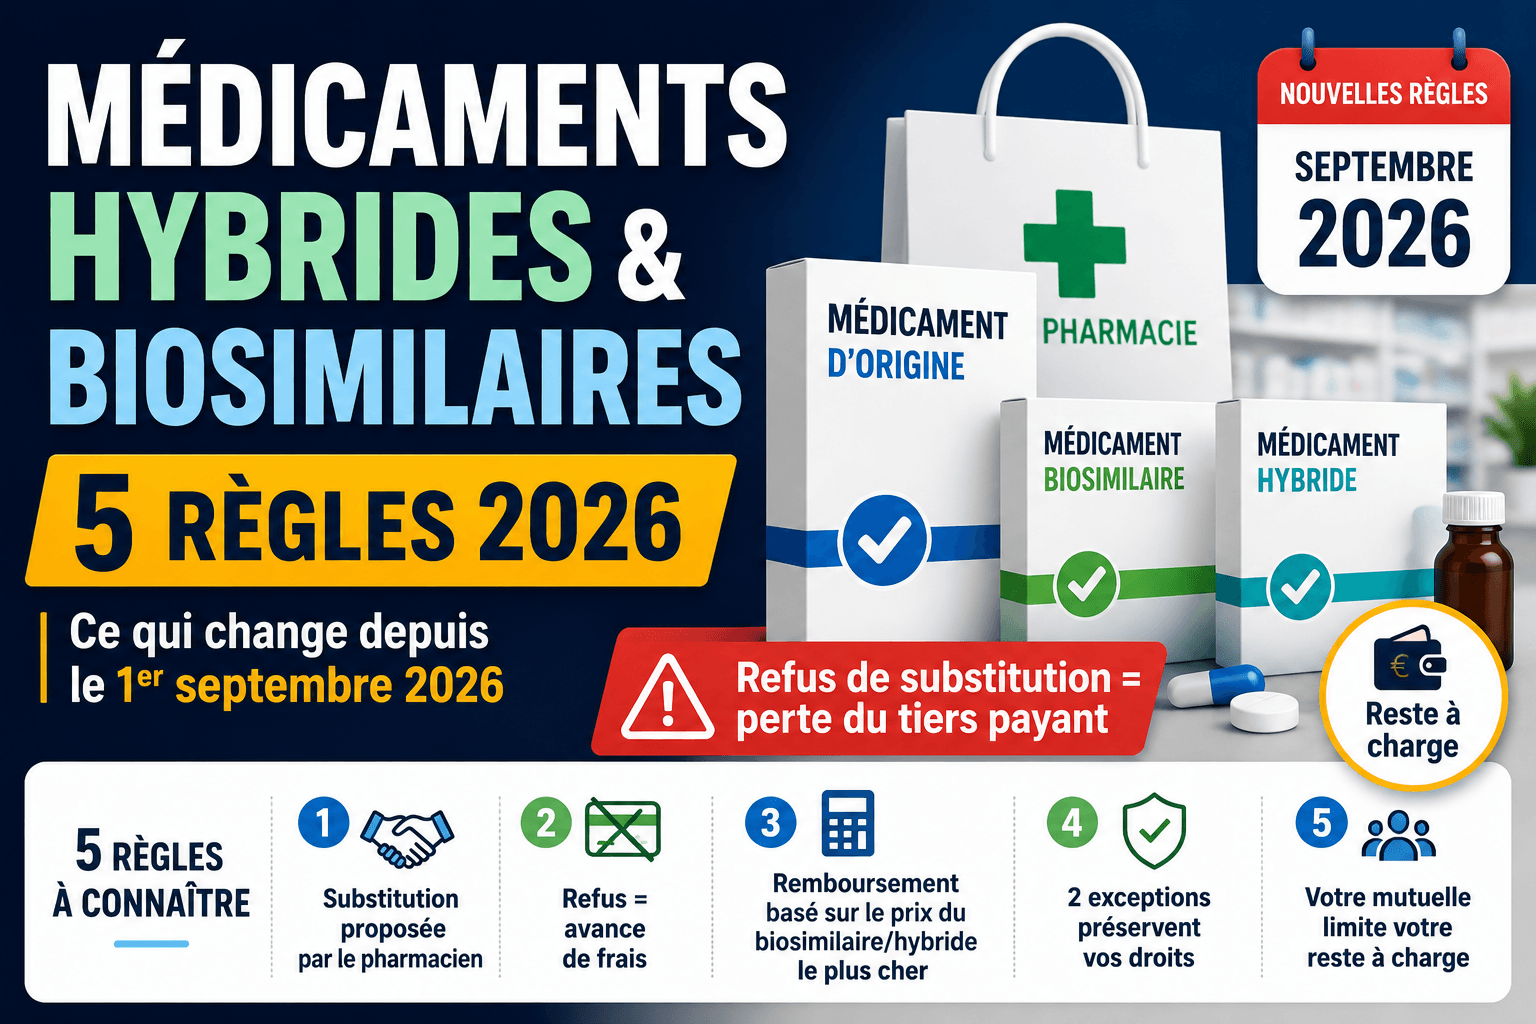
Depuis le 1er septembre 2026, refuser la substitution d'un médicament d'origine par un médicament hybride ou biosimilaire en pharmacie entraîne la perte du tiers payant. Le remboursement se calcule alors sur la base du prix du biosimilaire ou hybride le plus cher du groupe, ce qui peut générer un reste à charge pour le patient. Une mutuelle santé avec de bonnes garanties pharmacie permet de limiter cet impact financier.
Vous prenez un traitement régulier et votre pharmacien vous propose un médicament différent de celui prescrit par votre médecin ? Depuis le 1er septembre 2026, cette situation a des conséquences directes sur votre portefeuille. Les nouvelles règles de remboursement des médicaments hybrides et biosimilaires changent la donne pour des millions de patients en France.
Selon l'Assurance maladie, cette réforme étend aux hybrides et biosimilaires le dispositif déjà en place pour les génériques. En clair : refuser la substitution proposée par le pharmacien signifie avancer les frais et risquer un reste à charge. Pour les patients sous traitement au long cours, l'impact peut atteindre plusieurs centaines d'euros par an.
Dans cet article, nous vous expliquons ce qui change concrètement, comment protéger votre budget santé et pourquoi votre mutuelle joue un rôle central dans cette nouvelle équation.
Qu'est-ce qu'un médicament hybride et biosimilaire ?
Avant de comprendre les nouvelles règles, il est essentiel de distinguer ces deux catégories de médicaments. Elles sont différentes des génériques classiques, mais répondent aux mêmes exigences de qualité et de sécurité.
Médicament hybride : définition simple
Médicament hybride : médicament qui contient le même principe actif qu'un médicament de référence, mais avec des différences de dosage, de forme pharmaceutique ou de voie d'administration.
Par exemple, un médicament de référence pris en comprimé peut avoir un hybride sous forme de sirop. Le principe actif reste identique. Seule la présentation change. Cette catégorie est encadrée par l'Agence nationale de sécurité du médicament (ANSM), qui définit les groupes hybrides autorisés pour la substitution.
Médicament biosimilaire : définition simple
Médicament biosimilaire : médicament biologique quasi identique à un médicament biologique de référence (appelé aussi « médicament d'origine »).
Contrairement aux génériques chimiques, les biosimilaires sont fabriqués à partir de cellules ou d'organismes vivants. Ils traitent des maladies chroniques comme le diabète (insulines), certains cancers, ou des maladies inflammatoires. Depuis l'arrêté du 10 avril 2026, 11 groupes biologiques similaires sont substituables en officine, dont l'adalimumab, l'énoxaparine, l'insuline glargine ou encore le dénosumab.
Tableau comparatif : générique vs hybride vs biosimilaire
Caractéristique | Générique | Hybride | Biosimilaire |
|---|---|---|---|
Principe actif | Identique | Identique | Quasi identique (biologique) |
Fabrication | Synthèse chimique | Synthèse chimique | À partir de cellules vivantes |
Différences possibles | Excipients uniquement | Dosage, forme, voie d'administration | Variabilité biologique naturelle |
Substitution en pharmacie | Oui (depuis 1999) | Oui (groupes ANSM) | Oui (arrêté du 10 avril 2026) |
Tiers payant conditionné | Oui (depuis plusieurs années) | Oui (depuis le 1er sept. 2026) | Oui (depuis le 1er sept. 2026) |
Conseil d'expert JeSwitch : Les médicaments hybrides et biosimilaires répondent aux mêmes exigences de qualité, d'efficacité et de sécurité que les médicaments d'origine. Leur autorisation de mise sur le marché est évaluée par l'ANSM ou l'Agence européenne des médicaments (EMA).
Quels sont les changements au 1er septembre 2026 ?
La réforme repose sur l'article 87 de la loi de financement de la Sécurité sociale pour 2026 (LFSS 2026), promulguée au Journal officiel du 31 décembre 2025. Voici les 5 règles essentielles à connaître.
Règle n°1 : la perte du tiers payant en cas de refus
C'est le changement majeur. Si vous refusez la substitution proposée par votre pharmacien (un hybride ou un biosimilaire à la place du médicament d'origine), vous ne bénéficiez plus du tiers payant pour ce médicament. Concrètement, vous devez avancer l'intégralité des frais à la pharmacie, puis demander le remboursement à l'Assurance maladie.
Ce mécanisme existait déjà pour les médicaments génériques depuis plusieurs années. Il est désormais étendu aux hybrides et biosimilaires substituables.
Règle n°2 : un reste à charge possible
Le remboursement se fait sur la base du prix du médicament biosimilaire ou hybride le plus cher du groupe de substitution. Si le médicament d'origine prescrit coûte plus cher que cette base, la différence reste à votre charge.
Exemple concret : si votre médicament d'origine coûte 30 € et que la base de remboursement est fixée à 25 € (prix du biosimilaire le plus cher du groupe), vous supportez 5 € de reste à charge, en plus d'avoir avancé la totalité des frais.
Règle n°3 : les deux exceptions qui préservent le tiers payant
Le dispositif ne s'applique pas dans deux situations précises :
Mention « non substituable » du médecin : votre médecin peut exclure la substitution en portant sur l'ordonnance une mention expresse et justifiée par votre situation médicale. Cette mention doit être manuscrite et motivée (pas de case à cocher ni de mention pré-imprimée).
Prix du médicament d'origine inférieur ou égal au prix du biosimilaire ou de l'hybride : dans ce cas, aucune perte financière pour l'Assurance maladie, donc pas de restriction du tiers payant.
Le pharmacien peut également exclure la substitution si la situation médicale le justifie.
Règle n°4 : la continuité du traitement biosimilaire
À chaque renouvellement d'ordonnance, le pharmacien doit vous dispenser le même biosimilaire que lors de la délivrance précédente. Cette règle de continuité évite les changements répétés de marque et assure la stabilité de votre traitement.
De plus, le pharmacien est tenu d'informer votre médecin prescripteur du médicament effectivement délivré. Le nom et le numéro de lot sont enregistrés dans votre dossier patient, une exigence de traçabilité spécifique aux médicaments biologiques.
Règle n°5 : les 11 groupes biosimilaires substituables en officine
Tous les biosimilaires ne sont pas concernés par la substitution en pharmacie. Seuls les groupes inscrits au répertoire de l'ANSM peuvent être substitués. Depuis l'arrêté du 10 avril 2026, voici les 11 groupes biologiques similaires substituables :
Molécule (DCI) | Médicament de référence | Pathologies traitées |
|---|---|---|
Adalimumab | Humira | Maladies inflammatoires chroniques |
Énoxaparine | Lovenox | Thrombose, prévention embolie |
Époétine alfa | Eprex | Anémie (insuffisance rénale, cancers) |
Étanercept | Enbrel | Polyarthrite rhumatoïde, psoriasis |
Filgrastim | Neupogen | Neutropénie (post-chimiothérapie) |
Pegfilgrastim | Neulasta | Neutropénie fébrile |
Follitropine α | Gonal-F | Aide à la procréation |
Tériparatide | Forstéo | Ostéoporose sévère |
Ranibizumab | Lucentis | DMLA, troubles rétiniens |
Aflibercept | Eylea | DMLA, œdème maculaire |
Ustékinumab | Stelara | Psoriasis, maladie de Crohn |
En juillet 2026, l'ANSM a ajouté 4 nouveaux groupes biologiques similaires, dont l'insuline glargine (Lantus, pour le diabète de type 2) et le dénosumab (Prolia, pour l'ostéoporose). Deux de ces groupes concernent directement la pharmacie d'officine.
Quel impact financier pour les patients ?
L'impact varie selon votre situation : traitement ponctuel ou chronique, prix du médicament d'origine, niveau de couverture de votre mutuelle.
Traitements chroniques : un enjeu majeur
Les patients sous traitement biologique au long cours sont les plus concernés. Un biosimilaire d'adalimumab (traitement de la polyarthrite rhumatoïde) peut coûter plusieurs centaines d'euros par injection. En refusant la substitution, le reste à charge cumulé sur une année peut représenter une somme significative.
Pour les patients diabétiques sous insuline glargine, la substitution est désormais possible en officine. L'enjeu est double : maintenir le tiers payant et éviter un surcoût mensuel sur un traitement quotidien.
Le rôle clé de votre mutuelle santé
Face à ces nouvelles règles, votre complémentaire santé devient un filet de sécurité essentiel. Une mutuelle pharmacie performante peut prendre en charge tout ou partie du reste à charge généré par le refus de substitution.
Points à vérifier dans votre contrat de mutuelle :
Le taux de remboursement sur les médicaments (vignette blanche PH7, bleue PH4, orange PH2)
La prise en charge du différentiel entre prix de référence et prix du médicament d'origine
Les plafonds annuels de remboursement pharmacie
L'inclusion des médicaments biologiques dans les garanties
Conseil d'expert JeSwitch : Chez JeSwitch, courtier indépendant agréé ORIAS (n°24005946), nous analysons plus de 3 200 contrats de mutuelle santé pour identifier ceux qui offrent les meilleures garanties pharmacie. Notre étude sur 25 000 profils montre que 71 % des assurés payent leur mutuelle au-dessus du tarif médian. Comparer permet d'économiser en moyenne 364 €/an à garanties équivalentes.
Pourquoi accepter la substitution ?
L'Assurance maladie insiste sur trois bénéfices de la substitution par un médicament hybride ou biosimilaire :
Même qualité de traitement : ces médicaments répondent aux mêmes exigences d'efficacité, de qualité et de sécurité que les médicaments d'origine. Les biosimilaires sont utilisés depuis près de 20 ans en France.
Maîtrise des dépenses de santé : les biosimilaires et hybrides coûtent moins cher que les médicaments d'origine, ce qui contribue à la soutenabilité du système de santé.
Prévention des ruptures d'approvisionnement : diversifier les sources de production limite le risque de pénurie et garantit un accès durable aux traitements pour tous.
En pratique, accepter la substitution vous permet aussi de conserver le tiers payant et d'éviter tout reste à charge supplémentaire. C'est donc un geste bénéfique à la fois pour votre santé, votre portefeuille et le système de santé collectif.
Comment protéger votre budget santé face à ces changements ?
Étape 1 : parlez à votre médecin
Si vous suivez un traitement biologique au long cours, consultez votre médecin avant de vous rendre à la pharmacie. Lui seul peut apposer la mention « non substituable » sur votre ordonnance si votre situation médicale le justifie. Cette mention préserve votre tiers payant.
Étape 2 : vérifiez votre couverture mutuelle
Consultez les garanties pharmacie de votre contrat de mutuelle. Si votre complémentaire santé ne couvre pas suffisamment les restes à charge sur les médicaments, c'est le moment de comparer les offres.
Pour les seniors sous traitements multiples, une mutuelle senior avec des garanties pharmacie renforcées peut faire la différence. L'économie moyenne constatée chez JeSwitch sur les mutuelles seniors est de 847 €/an en optique, et les garanties pharmacie peuvent réduire significativement le reste à charge annuel.
Étape 3 : comparez les mutuelles en 2 minutes
Avec JeSwitch, comparez gratuitement plus de 300 mutuelles en moins de 2 minutes. Notre comparateur indépendant analyse 150 critères par profil, y compris les niveaux de remboursement pharmacie.
Étape 4 : anticipez les évolutions réglementaires
La tendance est claire : la substitution par des médicaments moins coûteux sera de plus en plus encouragée. Des surcomplémentaires santé peuvent compléter votre couverture si vos restes à charge augmentent.
Cas pratique : l'impact concret sur le budget de Nadia
Nadia, 62 ans, est traitée pour une polyarthrite rhumatoïde avec un médicament biologique de référence. Son traitement coûte 850 € par mois.
Avant le 1er septembre 2026 : Nadia bénéficiait du tiers payant. Elle ne payait rien à la pharmacie (prise en charge Sécurité sociale + mutuelle).
Après le 1er septembre 2026 : son pharmacien lui propose un biosimilaire à 720 € par mois. Nadia refuse.
Conséquences du refus :
Perte du tiers payant : Nadia doit avancer 850 € à la pharmacie
Remboursement calculé sur la base du biosimilaire le plus cher du groupe (720 €)
Reste à charge : 130 € par mois, soit 1 560 € par an
Si Nadia accepte la substitution :
Tiers payant maintenu
Aucune avance de frais
Aucun reste à charge supplémentaire
Même efficacité thérapeutique garantie
Conseil JeSwitch : Dans le cas de Nadia, une mutuelle avec de bonnes garanties pharmacie pourrait couvrir tout ou partie des 130 €/mois de reste à charge. Mais la solution la plus simple et la plus économique reste d'accepter la substitution proposée par le pharmacien.
❓ Questions Fréquentes (FAQ)
Les médicaments hybrides et biosimilaires sont-ils aussi efficaces que les médicaments d'origine ?
Oui. Les médicaments hybrides et biosimilaires répondent aux mêmes exigences de qualité, d'efficacité et de sécurité que les médicaments d'origine. Leur mise sur le marché est autorisée par l'ANSM ou l'Agence européenne des médicaments (EMA) après des évaluations rigoureuses.
Que se passe-t-il si je refuse un biosimilaire en pharmacie depuis septembre 2026 ?
Vous perdez le bénéfice du tiers payant pour ce médicament. Vous devez avancer les frais, et le remboursement se calcule sur la base du biosimilaire ou hybride le plus cher du groupe. Si votre médicament d'origine coûte plus cher, la différence reste à votre charge.
Mon médecin peut-il s'opposer à la substitution ?
Oui. Votre médecin peut porter la mention « non substituable » sur l'ordonnance, de façon manuscrite et justifiée par votre situation médicale. Dans ce cas, le tiers payant est maintenu et aucun reste à charge n'est appliqué.
Quels médicaments biosimilaires sont concernés par la substitution en pharmacie ?
Depuis l'arrêté du 10 avril 2026, 11 groupes biologiques similaires sont substituables en officine (adalimumab, énoxaparine, époétine alfa, étanercept, etc.). En juillet 2026, 4 nouveaux groupes ont été ajoutés, dont l'insuline glargine et le dénosumab.
Ma mutuelle prend-elle en charge le reste à charge lié au refus de substitution ?
Cela dépend de votre contrat. Certaines mutuelles couvrent le différentiel entre le prix de référence et le prix du médicament d'origine. Vérifiez vos garanties pharmacie ou comparez les offres sur JeSwitch pour trouver une mutuelle adaptée.
Cette mesure concerne-t-elle tous les médicaments ?
Non. Seuls les médicaments hybrides et biosimilaires inscrits dans les groupes de substitution définis par l'ANSM sont concernés. Les médicaments pour lesquels aucun groupe hybride ou biosimilaire n'existe ne sont pas affectés.
Points Clés à Retenir
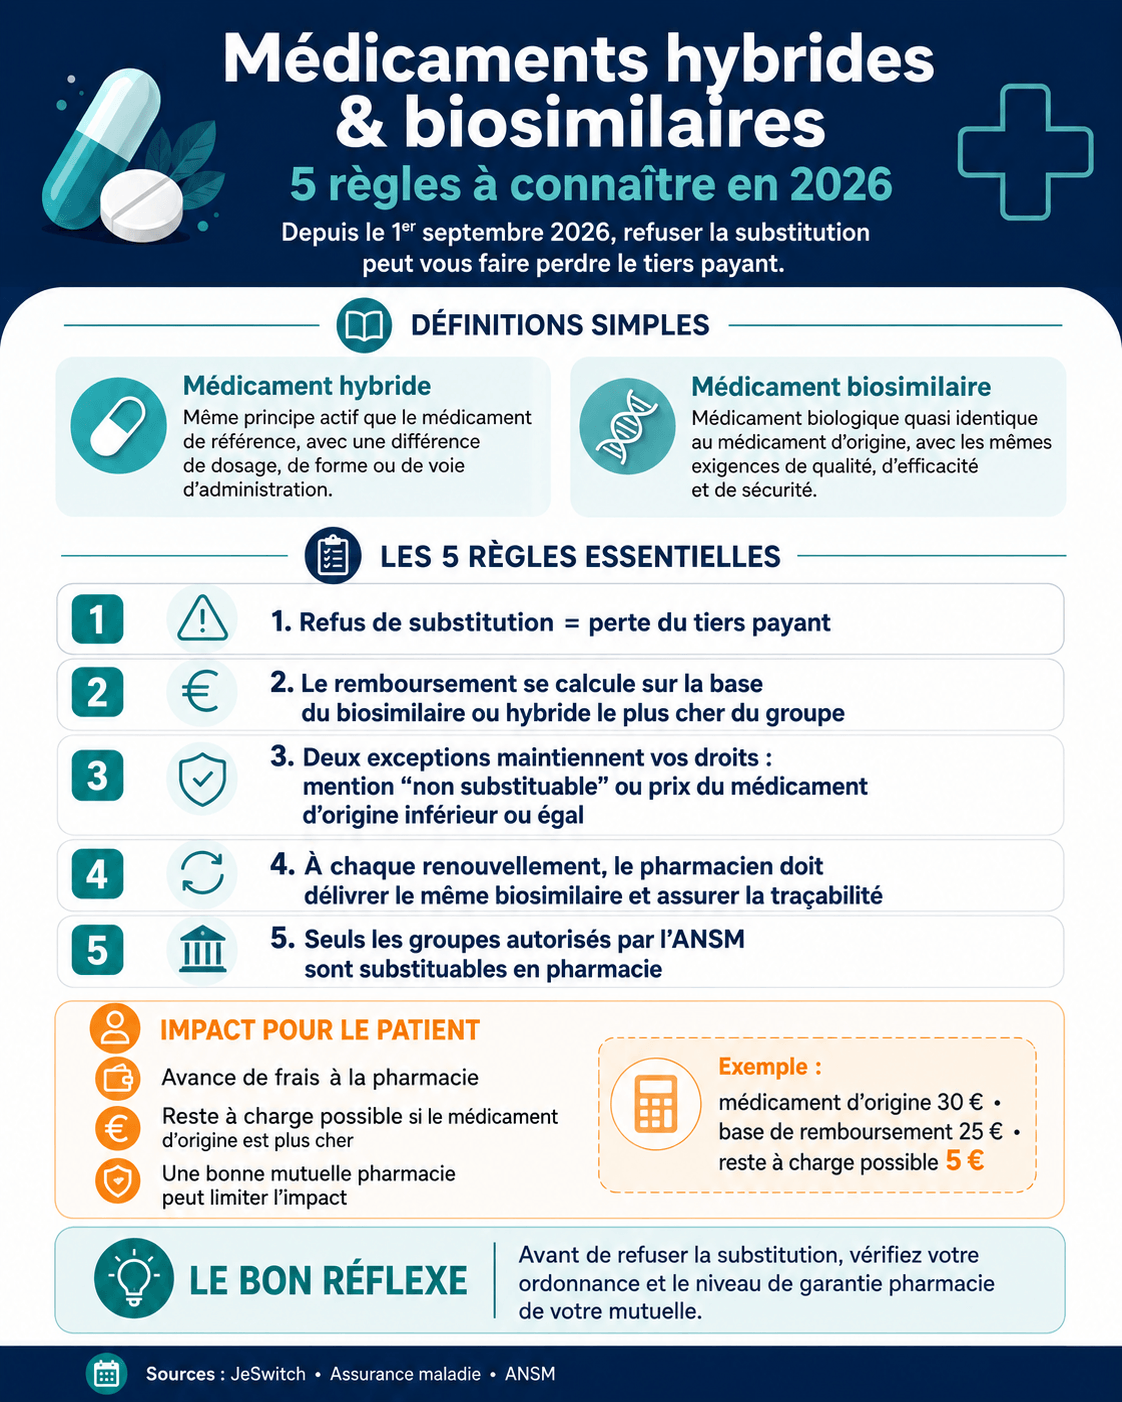
Date d'application : les nouvelles règles sont entrées en vigueur le 1er septembre 2026
Tiers payant conditionné : refuser un hybride ou biosimilaire en pharmacie entraîne la perte du tiers payant
Reste à charge possible : le remboursement se fait sur la base du biosimilaire/hybride le plus cher du groupe
Exceptions : mention « non substituable » du médecin ou prix du médicament d'origine inférieur au biosimilaire
11 groupes substituables : définis par l'arrêté du 10 avril 2026, avec 4 ajouts en juillet 2026
Votre mutuelle compte : vérifiez vos garanties pharmacie pour limiter l'impact financier
Comparez et Économisez avec JeSwitch
Ces nouvelles règles de remboursement rendent plus importante que jamais le choix d'une mutuelle santé avec de bonnes garanties pharmacie. Chez JeSwitch, nous comparons gratuitement plus de 300 mutuelles et 3 200 contrats pour trouver la couverture la mieux adaptée à votre profil et à vos traitements.
Notre étude menée sur 25 000 profils français montre que 71 % des assurés payent leur mutuelle au-dessus du tarif médian. Changer de mutuelle peut vous faire économiser en moyenne 364 €/an à garanties équivalentes.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 300+ mutuelles comparées ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
📧 Mutuelle-Sante@jeswitch.fr | 📞 09 70 70 71 46
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 03/09/2026 et basées sur les publications officielles de l'Assurance maladie (ameli.fr), de Service-public.fr et de l'ANSM. JeSwitch est un courtier en assurance, pas un assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cet article est informatif et ne remplace pas un conseil médical ou juridique personnalisé.