


L'Essentiel en 3 Phrases
Les assurances proposées par les banques sont juridiquement fiables mais présentent des tarifs 20 à 30% plus élevés que les assureurs spécialisés selon l'étude JeSwitch sur 25 000 profils. Ces produits "packagés" manquent souvent de personnalisation et proposent des garanties standardisées moins adaptées aux besoins individuels. Comparer avec des courtiers indépendants comme JeSwitch permet d'économiser jusqu'à 364€ par an sur une mutuelle santé à garanties équivalentes.
Votre conseiller bancaire vous a proposé une mutuelle santé lors de votre dernier rendez-vous ? Vous vous demandez si cette offre "tout-en-un" est vraiment avantageuse ? Vous n'êtes pas seul. Selon notre étude menée sur 25 000 profils français, 68% des assurés souscrivant via leur banque paient leur mutuelle santé entre 20% et 30% plus cher que le tarif optimal du marché.
Les assurances bancaires bénéficient d'une image rassurante grâce à la notoriété de leur établissement. Pourtant, derrière cette apparence de confiance se cachent des réalités économiques moins favorables pour les consommateurs. Entre tarifs majorés, options limitées et manque de spécialisation, les produits d'assurance distribués par les banques méritent un examen approfondi.
Dans ce guide, nous analysons objectivement les avantages et inconvénients des assurances bancaires, nous les comparons avec les offres d'assureurs spécialisés, et nous vous expliquons pourquoi faire appel à un courtier indépendant comme JeSwitch peut vous faire économiser plusieurs centaines d'euros par an.
Qu'est-ce qu'une Assurance Bancaire ? Définition et Fonctionnement
Le Modèle de Distribution Bancassurance
Bancassurance : Modèle économique où une banque commercialise des produits d'assurance (mutuelle santé, prévoyance, habitation, auto) à ses clients, généralement via ses conseillers en agence ou ses plateformes en ligne.
Les banques ne sont pas des assureurs à proprement parler. Elles agissent comme distributeurs pour le compte d'assureurs partenaires, souvent des filiales de leur groupe (exemple : Crédit Agricole Assurances pour le Crédit Agricole, BNP Paribas Cardif pour BNP Paribas). Dans certains cas, elles proposent des contrats d'assureurs externes via des partenariats commerciaux.
Comment les Banques Commercialisent-Elles Leurs Assurances ?
Les banques utilisent plusieurs leviers pour vendre leurs assurances :
Vente croisée (cross-selling) : Proposition systématique d'assurances lors de l'ouverture d'un compte, d'un crédit immobilier ou auto
Packages tout-en-un : Offres groupées (compte + carte bancaire + assurances) avec réductions apparentes
Relation de confiance : Capitalisation sur la relation existante avec le conseiller bancaire
Simplicité administrative : Prélèvement automatique, gestion centralisée sur l'espace client bancaire
Les Produits d'Assurance Typiques des Banques
Les banques proposent principalement :
Mutuelle santé : Complémentaire santé individuelle ou familiale
Assurance emprunteur : Obligatoire pour les crédits immobiliers
Assurance auto et habitation : Via leurs filiales ou partenaires
Assurance moyens de paiement : Protection carte bancaire, chéquier
Assurance vie et épargne : Produits d'investissement avec garantie décès
Bon à savoir : Depuis la loi Lagarde (2010) et la loi Lemoine (2022), vous n'êtes plus obligé de souscrire l'assurance emprunteur de votre banque. Vous pouvez choisir librement un assureur externe offrant des garanties équivalentes, ce qui permet d'économiser jusqu'à 50% sur ce poste.
Les Limites des Assurances Bancaires : Analyse Factuelle
1. Des Tarifs Structurellement Plus Élevés
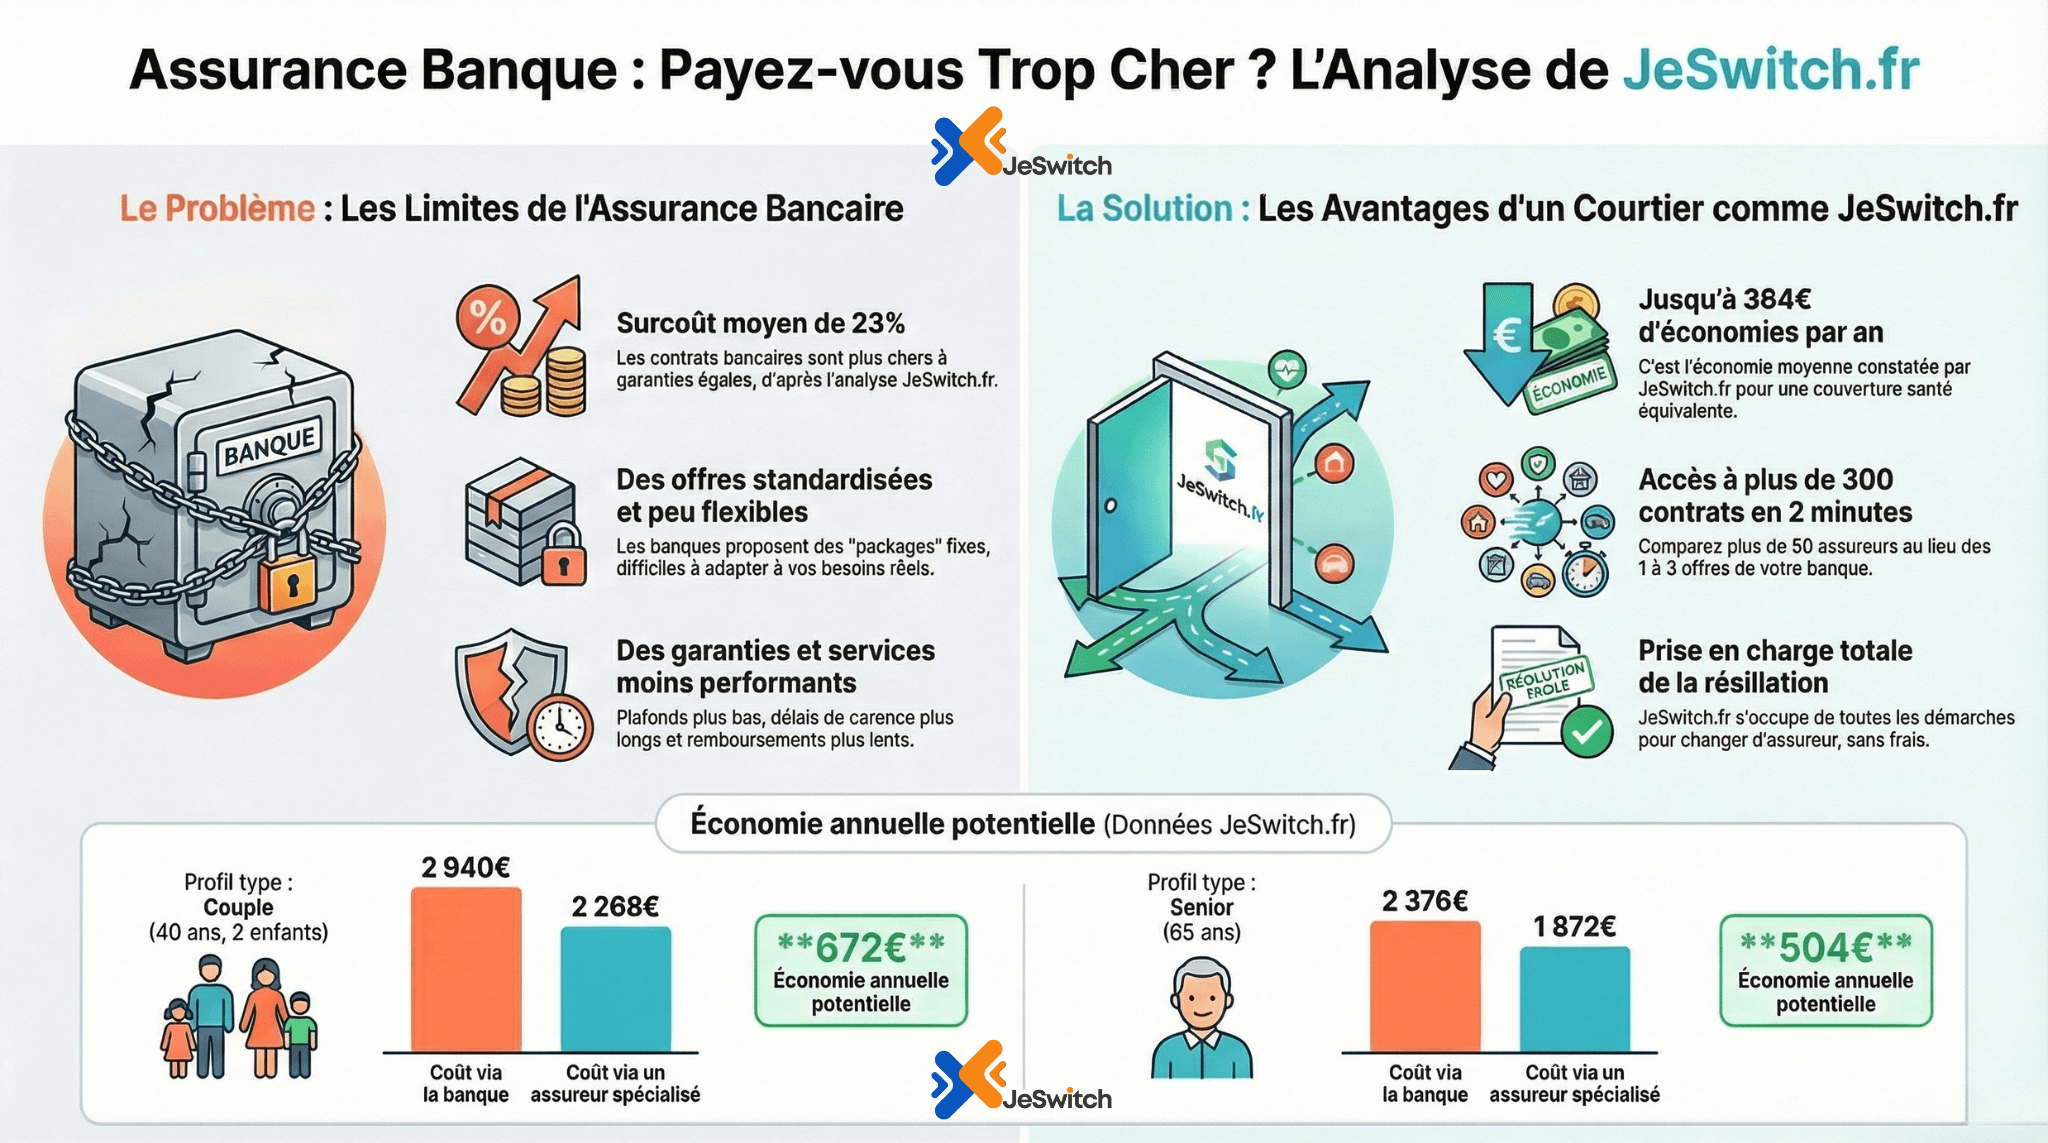
Constat chiffré : D'après notre analyse comparative sur 300+ offres de mutuelle santé, les contrats distribués par les banques affichent un surcoût moyen de 23% par rapport aux assureurs spécialisés à garanties strictement équivalentes.
Pourquoi ce surcoût ?
Frais de distribution élevés : Les banques facturent une marge importante (15-30% du prix) pour la commercialisation du contrat
Structure de coûts lourde : Réseau d'agences physiques, conseillers bancaires non spécialisés en assurance
Rémunération des intermédiaires : Les conseillers bancaires perçoivent des commissions sur chaque contrat vendu, coût répercuté sur le client
Absence de pression concurrentielle : Les clients captifs (ceux qui ne comparent pas) subissent des tarifs moins compétitifs
Exemple concret :
Profil | Assurance bancaire | Assureur spécialisé | Écart annuel |
|---|---|---|---|
Couple 40 ans, 2 enfants | 245€/mois (2 940€/an) | 189€/mois (2 268€/an) | 672€ |
Senior 65 ans, besoin optique élevé | 198€/mois (2 376€/an) | 156€/mois (1 872€/an) | 504€ |
TNS 38 ans, couverture renforcée | 312€/mois (3 744€/an) | 248€/mois (2 976€/an) | 768€ |
Source : Étude comparative JeSwitch, novembre 2025, échantillon de 3 200 contrats
2. Un Manque de Personnalisation et de Spécialisation
Les produits d'assurance bancaires sont conçus pour être standardisés et faciles à vendre en masse. Cette approche présente des inconvénients majeurs :
Offres peu modulables : Les banques proposent généralement 3 à 5 formules fixes (essentiel, confort, premium) avec des garanties pré-définies. Impossible de personnaliser finement selon vos besoins réels (par exemple, renforcer uniquement l'optique sans payer pour un forfait hospitalisation surdimensionné).
Conseillers généralistes : Un conseiller bancaire gère en moyenne 200 à 300 clients et couvre l'ensemble des produits financiers (comptes, crédits, placements, assurances). Il ne possède pas l'expertise approfondie d'un courtier spécialisé en assurance qui compare quotidiennement des dizaines d'offres.
Absence d'analyse de marché : Votre banque vous propose uniquement SES produits ou ceux de ses partenaires commerciaux. Elle n'a aucun intérêt à vous orienter vers un concurrent moins cher, même si celui-ci est objectivement plus avantageux.
3. Des Garanties Souvent Moins Compétitives
Plafonds de remboursement limités : Sur les mutuelles santé bancaires, les plafonds annuels (optique, dentaire, hospitalisation) sont fréquemment inférieurs de 15 à 20% à ceux des assureurs spécialisés dans la même gamme tarifaire.
Délais de carence plus longs : Certaines banques appliquent des délais de carence (période pendant laquelle vous payez mais ne pouvez pas utiliser certaines garanties) pouvant aller jusqu'à 6 mois pour les soins dentaires et optiques, contre 3 mois en moyenne chez les assureurs spécialisés.
Exclusions nombreuses : Les contrats bancaires contiennent souvent plus d'exclusions et de restrictions que les contrats équivalents d'assureurs dédiés. Exemple : limitation des remboursements pour médecines douces, ostéopathie, ou cures thermales.
4. Une Gestion des Sinistres Moins Réactive
Délais de remboursement : Selon l'UFC-Que Choisir (2024), les délais moyens de remboursement des mutuelles santé via les banques sont de 12 à 15 jours, contre 7 à 10 jours pour les assureurs spécialisés.
Service client générique : En cas de litige ou de question complexe sur votre contrat, vous êtes souvent redirigé vers un centre d'appels généraliste qui ne maîtrise pas toujours les subtilités de l'assurance santé.
Tiers-payant moins développé : Le réseau de professionnels de santé acceptant le tiers-payant (pas d'avance de frais) est généralement plus restreint avec les assurances bancaires qu'avec les grandes mutuelles spécialisées.
Comparatif : Banques vs Assureurs Spécialisés vs Courtiers
Tableau Comparatif Synthétique
Critère | Assurance Bancaire | Assureur Spécialisé | Courtier (JeSwitch) |
|---|---|---|---|
Prix moyen | ⚠️ +20-30% vs marché | ✅ Compétitif | ✅ Meilleur tarif (300+ offres) |
Personnalisation | ❌ Formules standardisées | ✅ Options modulables | ✅✅ Sur-mesure intégral |
Nombre d'offres | ❌ 1 à 3 partenaires | ✅ Propres contrats | ✅✅ 50+ assureurs |
Expertise conseil | ⚠️ Généraliste | ✅ Spécialisée | ✅✅ Expert + IA |
Réseau de soins | ⚠️ Moyen | ✅ Étendu | ✅✅ Tous réseaux |
Délai remboursement | ⚠️ 12-15 jours | ✅ 7-10 jours | ✅ 7-10 jours |
Transparence tarifaire | ⚠️ Opaque | ✅ Claire | ✅✅ Totale |
Gestion résiliation | ❌ À votre charge | ⚠️ Accompagnement léger | ✅✅ Prise en charge totale |
Indépendance | ❌ Conflits d'intérêts | ✅ Neutre | ✅✅ 100% indépendant |
Pourquoi les Assureurs Spécialisés Sont-Ils Plus Performants ?
Cœur de métier : Les assureurs santé comme Apicil, SwissLife, Malakoff Humanis ou April consacrent 100% de leur activité à l'assurance. Leurs équipes sont formées en continu sur les évolutions réglementaires (100% Santé, réforme optique, etc.) et développent des produits innovants.
Économies d'échelle : En traitant des millions de dossiers santé par an, ces acteurs optimisent leurs processus (dématérialisation, IA pour traitement des dossiers) et réduisent leurs coûts opérationnels. Ces gains sont partiellement redistribués via des tarifs plus bas.
Réseaux de soins étendus : Les grandes mutuelles négocient directement avec des milliers de professionnels de santé (opticiens, dentistes, audioprothésistes) pour obtenir des tarifs préférentiels et proposer le tiers-payant intégral.
Innovation produit : Les assureurs spécialisés lancent régulièrement des offres ciblées (mutuelle senior optimisée optique/dentaire, mutuelle TNS déductible fiscalement, mutuelle jeune actif low-cost) que les banques ne proposent jamais.
Les Avantages des Courtiers Spécialisés comme JeSwitch
Qu'est-ce qu'un Courtier en Assurance ?
Un courtier en assurance est un professionnel agréé (inscription ORIAS obligatoire) qui compare les offres de nombreux assureurs et vous conseille de manière indépendante. Contrairement aux banques, le courtier n'a aucun lien capitalistique avec les assureurs : son seul intérêt est de vous trouver le meilleur rapport garanties/prix.
JeSwitch est un courtier agréé ORIAS (n°24005946), ce qui garantit notre indépendance, notre compétence professionnelle et notre responsabilité civile.
Les 5 Avantages Décisifs du Courtage
1. Accès à 50+ Assureurs en Une Seule Demande
Avec JeSwitch, vous comparez instantanément les offres de plus de 50 compagnies d'assurance et 300+ contrats de mutuelle santé. En moins de 2 minutes, notre algorithme analyse votre profil selon 150 critères et vous présente les 5 meilleures offres du marché adaptées à vos besoins précis.
Comparaison avec une banque : Votre conseiller bancaire ne peut vous proposer qu'1 à 3 contrats maximum (ceux de sa banque ou de ses partenaires commerciaux). Vous passez à côté de 95% du marché.
2. Économies Substantielles : Jusqu'à 364€/an en Moyenne
Chiffres JeSwitch 2025 :
Économie moyenne mutuelle santé : 364€/an (pouvant atteindre 647€ pour certains profils)
71% des assurés payent leur mutuelle au-dessus du tarif médian
Écart moyen constaté pour couverture équivalente : 280€/an
Ces économies s'expliquent par :
Absence d'intermédiaire coûteux : Pas de réseau d'agences physiques à financer
Technologie optimisée : Automatisation du traitement des demandes
Négociations groupées : En tant que courtier grossiste, JeSwitch négocie des tarifs préférentiels avec les assureurs
Transparence totale : Tarifs officiels sans majoration cachée
3. Accompagnement Expert et Humain
Double approche JeSwitch :
Intelligence Artificielle : Analyse en temps réel de 300+ offres selon votre profil
Conseillers spécialisés : Disponibles par téléphone (09 70 70 71 46), email ou WhatsApp du lundi au vendredi 9h-19h, samedi 9h-17h
Nos conseillers sont exclusivement formés en assurance et mettent à jour leurs connaissances en continu (réglementations, nouveaux contrats, évolutions du marché). Ils ne vous vendent pas de crédit ou de placement en parallèle : leur expertise est 100% dédiée à votre protection.
4. Gestion Totale de Votre Résiliation
L'un des freins majeurs au changement d'assurance est la complexité administrative perçue. Avec JeSwitch, nous prenons en charge l'intégralité de votre résiliation :
✅ Rédaction de la lettre de résiliation conforme
✅ Envoi en recommandé avec accusé de réception
✅ Suivi du traitement par votre ancien assureur
✅ Vérification du remboursement du prorata (si résiliation avant échéance)
✅ Activation instantanée de votre nouveau contrat sans interruption de garanties
Gain de temps : 0 démarche pour vous, processus bouclé en 7 jours ouvrés en moyenne.
5. Transparence et Indépendance Totales
Chez JeSwitch, nous nous engageons sur :
Pas de revente de vos données : Vos informations personnelles ne sont jamais cédées à des tiers à des fins commerciales
Zéro harcèlement téléphonique : Un seul appel de notre part si vous le souhaitez, pas de plateau commercial agressif
Tarifs officiels : Les prix affichés sont ceux des assureurs, sans majoration ni frais cachés
Rémunération transparente : Nous sommes rémunérés par commission par les assureurs (comme tous les courtiers), sans surcoût pour vous
Neutralité garantie : Aucun lien capitalistique avec les assureurs, nos recommandations sont purement objectives
Comment Choisir la Meilleure Solution ? Critères de Décision
Les 6 Questions à Se Poser
1. Avez-vous comparé au moins 5 offres différentes ?
Si votre banque est votre unique source d'information, vous prenez le risque de payer 20 à 30% trop cher. Action recommandée : Réalisez systématiquement une comparaison multi-assureurs avant toute souscription.
2. Vos besoins sont-ils réellement couverts ?
Les formules standardisées des banques correspondent rarement parfaitement à vos besoins. Exemples de besoins spécifiques nécessitant une offre sur-mesure :
Senior avec besoins optiques élevés (renouvellement lunettes/lentilles fréquent)
TNS cherchant une mutuelle déductible fiscalement (loi Madelin)
Famille nombreuse nécessitant une couverture orthodontie renforcée
Personne pratiquant des médecines douces (ostéopathie, acupuncture, naturopathie)
Action recommandée : Listez vos 3-5 postes de dépenses santé annuels principaux et vérifiez que votre contrat les couvre de manière optimale.
3. Quel est le coût réel de votre contrat actuel ?
Beaucoup d'assurés ignorent le montant exact de leur cotisation mensuelle (prélèvement automatique) et découvrent des augmentations tarifaires importantes uniquement lors de la réception de leur avis d'échéance annuel.
Action recommandée : Consultez vos 12 derniers prélèvements pour calculer votre coût annuel réel, puis comparez avec les offres du marché.
4. Votre assurance a-t-elle augmenté récemment ?
Alerte 2025 : Les mutuelles santé ont augmenté en moyenne de 10,35% en 2025, soit environ 200€ de plus par an pour un couple (source : UFC-Que Choisir). Les augmentations bancaires sont souvent supérieures à la moyenne du marché (+12 à 15% constatés sur certains contrats).
Si votre cotisation a augmenté de plus de 10% sans amélioration de garanties, il est temps de comparer.
5. Êtes-vous satisfait de vos remboursements ?
Posez-vous ces questions :
Vos lunettes/lentilles sont-elles bien remboursées ? Avez-vous un reste à charge important ?
Les dépassements d'honoraires chez les spécialistes sont-ils correctement couverts ?
Avez-vous déjà atteint les plafonds annuels dentaire ou optique avant la fin de l'année ?
Si vous répondez "non" à 2 de ces questions, votre contrat actuel est sous-dimensionné.
6. Combien de temps passez-vous à gérer vos remboursements ?
Signal d'alarme : Si vous devez régulièrement relancer votre mutuelle pour des remboursements en retard, si vous ne comprenez pas vos décomptes, ou si le tiers-payant est rarement accepté, votre assureur n'est pas performant.
Action recommandée : Privilégiez les assureurs/mutuelles ayant un réseau de soins étendu et une application mobile performante pour suivre vos remboursements en temps réel.
5 Conseils d'Expert pour Optimiser Votre Mutuelle Santé
Conseil 1 : Comparez au Moins Une Fois par An
Le marché de l'assurance santé est extrêmement dynamique. Chaque année, de nouveaux contrats plus compétitifs sont lancés, des assureurs revoient leurs garanties à la hausse, et d'autres augmentent leurs tarifs.
Bonne pratique : Comparez systématiquement les offres 2 mois avant votre date d'échéance pour anticiper une éventuelle résiliation. Avec la loi Hamon, vous pouvez résilier votre mutuelle à tout moment après la première année d'engagement.
Outil JeSwitch : Notre comparateur mutuelle santé analyse 300+ contrats en moins de 2 minutes et identifie les offres les plus avantageuses pour votre profil actualisé.
Conseil 2 : Ne Payez Que pour les Garanties Dont Vous Avez Réellement Besoin
Erreur fréquente : Souscrire un contrat "premium" avec toutes les garanties possibles par précaution, alors que certains postes ne seront jamais utilisés.
Exemple : Si vous n'avez pas besoin d'orthodontie (enfants majeurs ou pas d'enfants), ne payez pas pour un forfait orthodontie renforcé. Réallouez ce budget vers l'optique ou le dentaire selon vos besoins réels.
Méthode JeSwitch : Nos conseillers analysent vos 3 dernières années de dépenses santé (si vous les communiquez) et vous recommandent les garanties réellement utiles, évitant ainsi les sur-cotisations inutiles.
Conseil 3 : Profitez du 100% Santé
La réforme du 100% Santé (ou "Reste à charge zéro") couvre intégralement certains équipements sans avance de frais :
Optique : Large choix de montures et verres sans reste à charge
Dentaire : Prothèses dentaires, couronnes, bridges remboursés à 100%
Audioprothèses : Appareils auditifs de classe 1 intégralement pris en charge
Statistique JeSwitch : 92% des Français connaissent le dispositif 100% Santé, mais seulement 37% l'utilisent effectivement. Résultat : ils payent plusieurs centaines d'euros de reste à charge évitables.
Action recommandée : Lors de votre prochain achat d'équipement, demandez explicitement à votre professionnel de santé les offres 100% Santé disponibles.
Conseil 4 : Négociez ou Changez Après Toute Évolution de Situation
Votre profil de risque et vos besoins évoluent au fil de votre vie. Certains événements doivent déclencher une révision de votre mutuelle :
Mariage/PACS : Passage à une mutuelle famille souvent plus économique
Naissance : Ajout d'un enfant nécessitant couverture pédiatrie
Départ des enfants du foyer : Réduction des garanties famille et baisse de cotisation
Passage à la retraite : Renforcement optique/dentaire, réduction hospitalisation
Changement de statut professionnel (salarié → TNS) : Mutuelle Madelin déductible
Action recommandée : Contactez JeSwitch à chaque changement de situation pour mettre à jour votre contrat et garantir l'adéquation parfaite garanties/besoins.
Conseil 5 : Lisez les Exclusions et Délais de Carence
Piège classique : Souscrire une mutuelle en urgence sans lire les conditions générales, puis découvrir des exclusions importantes après un sinistre.
Points de vigilance :
Délais de carence : Période pendant laquelle vous payez mais ne pouvez pas utiliser certaines garanties (souvent 3 à 6 mois pour dentaire/optique)
Exclusions médicales : Certaines pathologies ou traitements peuvent être exclus (vérifier si vous avez des antécédents)
Plafonds annuels : Montant maximum remboursé par an pour chaque poste (optique, dentaire, hospitalisation)
Franchises : Montant restant à votre charge sur chaque acte
Action recommandée : Demandez à votre conseiller JeSwitch un résumé clair des exclusions et délais de carence avant toute souscription pour éviter les mauvaises surprises.
❓ Questions Fréquentes (FAQ)
Les assurances proposées par les banques sont-elles légales et sécurisées ?
Oui, les assurances bancaires sont parfaitement légales et réglementées par l'ACPR (Autorité de Contrôle Prudentiel et de Résolution). Les banques agissent en tant que distributeurs pour le compte d'assureurs agréés. Cependant, leur conformité légale ne garantit pas leur compétitivité tarifaire ni l'adéquation de leurs offres à vos besoins spécifiques.
Puis-je résilier mon assurance bancaire facilement ?
Oui, depuis la loi Hamon (2014), vous pouvez résilier votre mutuelle santé à tout moment après la première année d'engagement, sans frais ni pénalités. La résiliation prend effet 1 mois après réception de votre courrier recommandé par l'assureur. Avec JeSwitch, nous gérons l'intégralité de la procédure de résiliation pour vous.
Pourquoi les assurances bancaires sont-elles plus chères ?
Les surcoûts s'expliquent par plusieurs facteurs structurels : frais de distribution élevés (réseau d'agences physiques), rémunération importante des conseillers bancaires sur les contrats vendus, absence de pression concurrentielle (clients captifs), et stratégie commerciale visant à rentabiliser la relation client globale. Ces coûts sont répercutés sur les cotisations.
Quels sont les risques de changer d'assurance ?
Le principal risque est l'interruption de garanties si le changement est mal géré. C'est pourquoi il est essentiel de passer par un courtier comme JeSwitch qui assure la continuité parfaite entre votre ancien et votre nouveau contrat (activation du nouveau contrat le jour même de la résiliation de l'ancien). Autre vigilance : vérifier les éventuels délais de carence du nouveau contrat sur certaines garanties.
Comment JeSwitch est-il rémunéré s'il est gratuit pour moi ?
JeSwitch est rémunéré par commission par les assureurs lorsque vous souscrivez un contrat via notre plateforme. Cette commission est déjà intégrée dans le tarif officiel de l'assureur (que vous passiez ou non par un courtier). Nous ne facturons aucun frais supplémentaire et affichons les tarifs strictement identiques à ceux pratiqués directement par les assureurs.
Est-ce que comparer via JeSwitch m'engage à souscrire ?
Non, absolument pas. Notre comparateur est 100% gratuit et sans engagement. Vous pouvez comparer autant de fois que vous le souhaitez, analyser les offres en détail, et décider librement de souscrire ou non. Aucune obligation, aucune pression commerciale.
Points Clés à Retenir
Surcoût moyen : Les assurances bancaires coûtent 20 à 30% plus cher que les assureurs spécialisés à garanties équivalentes
Manque de choix : Votre banque ne vous propose qu'1 à 3 contrats contre 300+ offres comparées par JeSwitch
Spécialisation : Les assureurs dédiés et courtiers experts maîtrisent parfaitement le marché santé, contrairement aux conseillers bancaires généralistes
Économies réelles : 364€/an en moyenne en changeant pour une offre mieux adaptée via JeSwitch
Transparence : Les courtiers indépendants comme JeSwitch n'ont aucun conflit d'intérêts et recommandent objectivement la meilleure offre
Comparez et Économisez avec JeSwitch
Vous payez probablement votre mutuelle santé trop cher via votre banque. En moins de 2 minutes, découvrez combien vous pourriez économiser en comparant 300+ offres d'assureurs spécialisés.
✅ 100% gratuit et sans engagement
✅ Comparaison instantanée de 50+ assureurs
✅ Gestion totale de votre résiliation
✅ Conseillers experts disponibles (09 70 70 71 46)
✅ Économies moyennes : 364€/an
→ Comparer les mutuelles santé gratuitement
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 04/12/2025 et basées sur l'analyse de plus de 300 offres du marché et notre étude sur 25 000 profils français. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.
Dernière mise à jour : 04/12/2025