


L'Essentiel en 3 Phrases
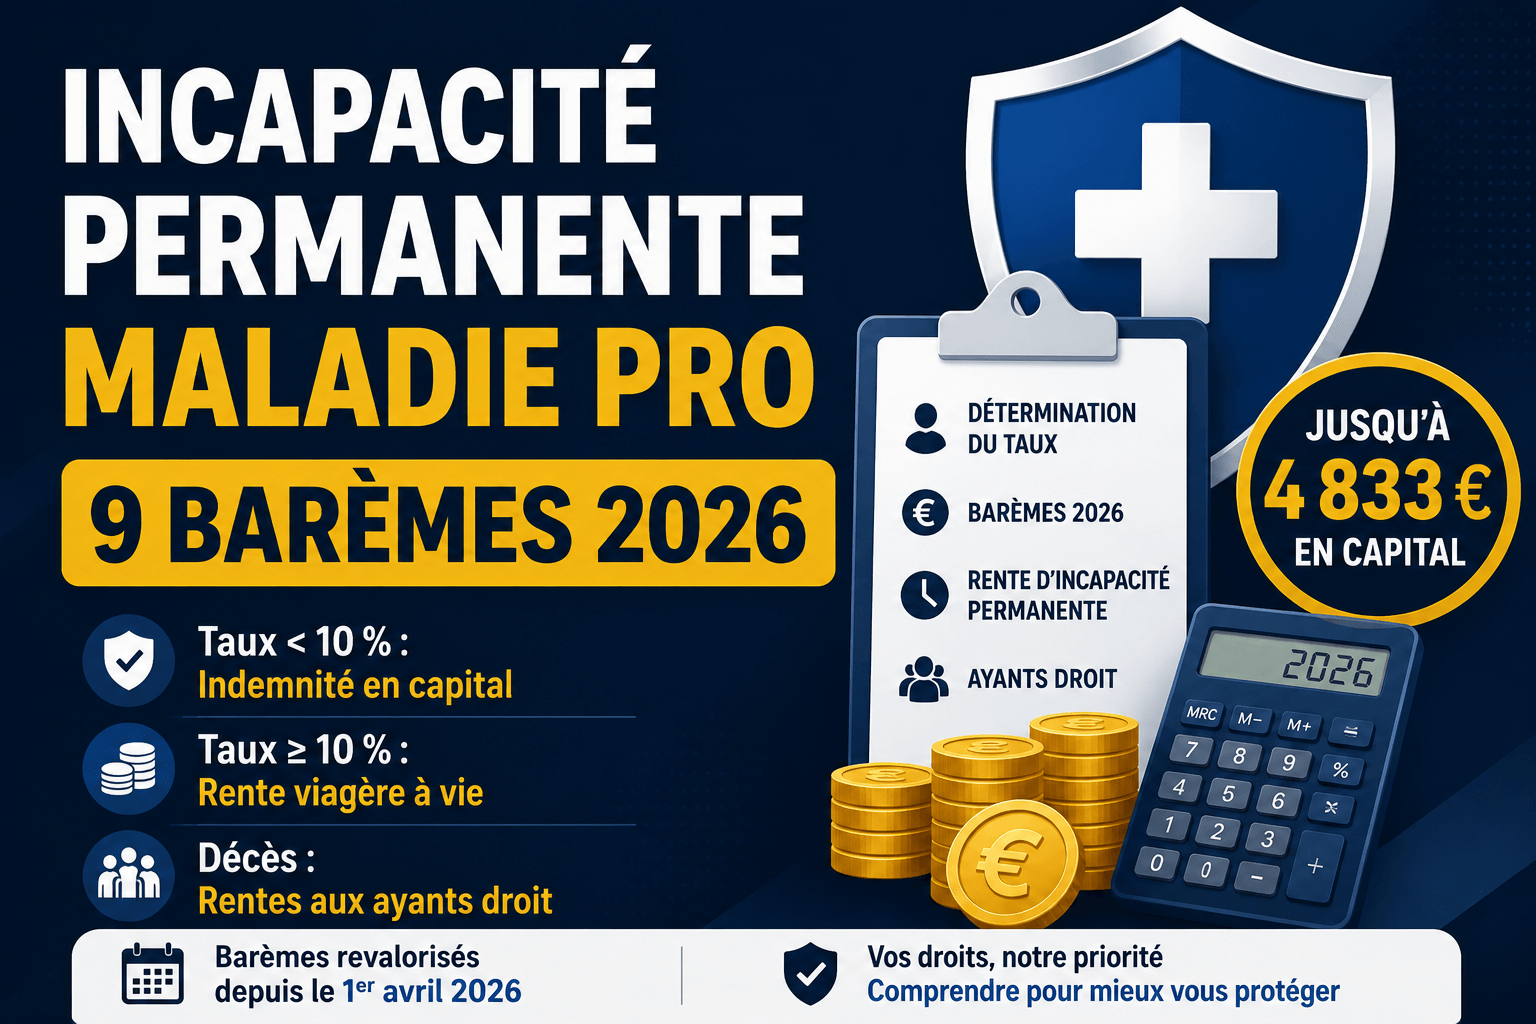
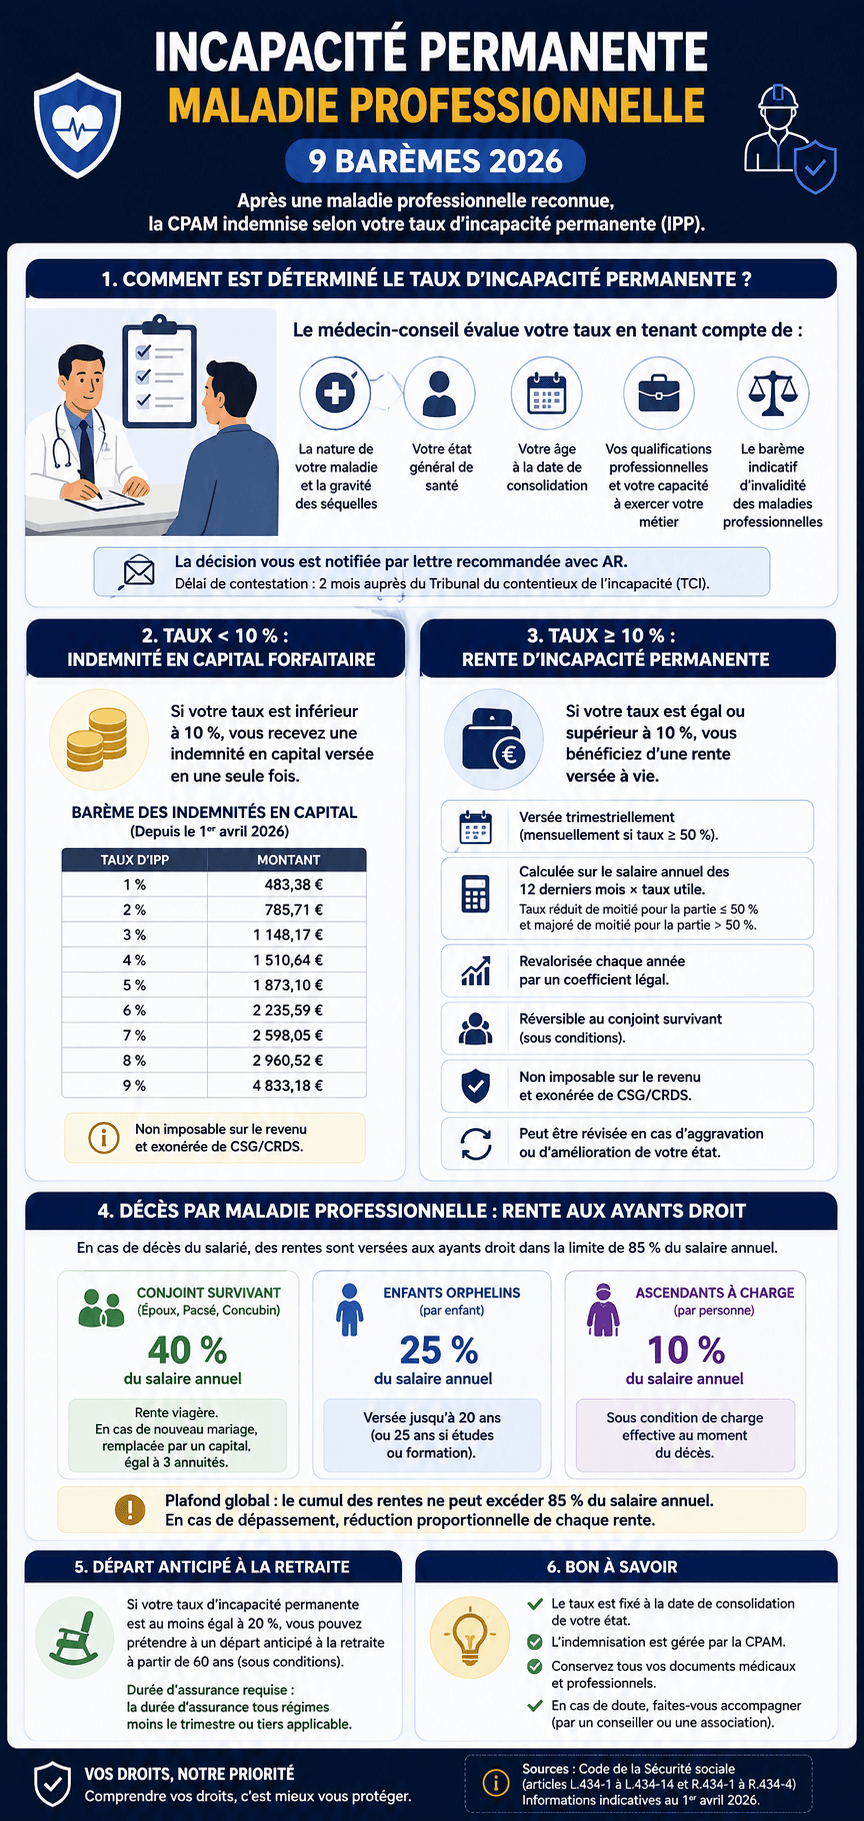
Après une maladie professionnelle, un taux d'incapacité permanente peut vous être attribué par le médecin-conseil de votre caisse d'assurance maladie. Si ce taux est inférieur à 10 %, vous percevez une indemnité en capital forfaitaire allant de 483,38 € à 4 833,18 € depuis le 1er avril 2026. Si le taux atteint ou dépasse 10 %, vous bénéficiez d'une rente d'incapacité permanente versée à vie, exonérée d'impôt sur le revenu.
Vous souffrez de séquelles liées à une maladie professionnelle ? Vous vous demandez quelles indemnités vous pouvez percevoir et comment se calcule votre taux d'incapacité permanente ? Ces questions concernent des milliers de travailleurs en France chaque année.
Selon l'étude JeSwitch menée sur 25 000 profils français, 71 % des assurés payent leur mutuelle santé au-dessus du tarif médian. Or, en cas d'incapacité permanente, disposer d'une bonne complémentaire santé devient crucial pour couvrir les soins non pris en charge.
Dans cet article, nous détaillons l'ensemble du dispositif d'indemnisation : détermination du taux, barèmes des indemnités en capital (actualisés au 1er avril 2026), conditions de la rente d'incapacité permanente, droits des ayants droit et possibilités de départ anticipé à la retraite. Vous trouverez toutes les informations nécessaires pour comprendre vos droits et optimiser votre protection.
Comment Est Déterminé le Taux d'Incapacité Permanente ?
Dès la consolidation de votre état de santé, votre caisse d'assurance maladie vous convoque pour un examen médical. Le médecin-conseil rédige alors un rapport détaillé qui propose, si les séquelles le justifient, un taux d'incapacité permanente.
Les Critères Pris en Compte
Ce taux tient compte de plusieurs éléments combinés. Voici les principaux critères évalués par le médecin-conseil :
La nature de votre maladie et la gravité des séquelles constatées
Votre état général de santé au moment de l'examen
Votre âge au moment de la consolidation
Vos qualifications professionnelles et votre capacité à exercer votre métier
Le barème indicatif d'invalidité des maladies professionnelles, annexé au Code de la Sécurité sociale (consultable sur Légifrance)
Le barème indicatif d'invalidité sert de référence, mais le médecin-conseil conserve une marge d'appréciation pour adapter le taux à votre situation personnelle.
Notification de la Décision
Votre caisse d'assurance maladie vous communique le résultat par lettre recommandée avec accusé de réception. Ce courrier précise deux informations essentielles :
Votre taux d'incapacité permanente
Le montant de l'indemnité en capital ou de la rente correspondante
Un double de ce courrier est adressé à votre employeur ainsi qu'à la caisse régionale compétente :
Carsat ou Cramif en France métropolitaine
CGSS dans les départements d'outre-mer
Conseil d'expert JeSwitch : Vous disposez d'un délai de deux mois à compter de la réception de cette lettre pour contester la décision auprès du Tribunal du contentieux de l'incapacité (TCI). Ne laissez pas passer ce délai si vous estimez que votre taux ne reflète pas la réalité de vos séquelles.
Taux Inférieur à 10 % : L'Indemnité en Capital Forfaitaire
Si votre taux d'incapacité permanente est inférieur à 10 %, vous avez droit à une indemnité en capital. Son montant est fixé par décret, forfaitaire et variable selon votre taux d'incapacité.
Barème des Indemnités en Capital (Depuis le 1er Avril 2026)
Taux d'incapacité permanente | Montant de l'indemnité en capital |
|---|---|
1 % | 483,38 € |
2 % | 785,71 € |
3 % | 1 148,17 € |
4 % | 1 812,24 € |
5 % | 2 295,79 € |
6 % | 2 839,52 € |
7 % | 3 443,41 € |
8 % | 4 108,24 € |
9 % | 4 833,18 € |
Source : ameli.fr – Barème des indemnités en capital 2026
Conditions de Versement
L'indemnité en capital est versée en une seule fois, après l'expiration du délai de recours de deux mois. Ce versement unique présente plusieurs avantages :
Exonération de CSG (contribution sociale généralisée)
Exonération de CRDS (contribution au remboursement de la dette sociale)
Non soumise à l'impôt sur le revenu
En d'autres termes, le montant que vous recevez est un montant net. Vous n'avez aucune déclaration fiscale spécifique à effectuer pour cette indemnité.
Bon à savoir : Même avec un taux d'incapacité faible, votre mutuelle santé joue un rôle clé pour couvrir les soins liés à vos séquelles. Comparez gratuitement plus de 300 offres en 2 minutes sur JeSwitch.fr pour trouver la couverture la mieux adaptée à votre situation.
Taux Supérieur ou Égal à 10 % : La Rente d'Incapacité Permanente
Lorsque votre taux d'incapacité permanente atteint ou dépasse 10 %, vous ne percevez plus une indemnité en capital mais une rente d'incapacité permanente. Cette rente constitue une protection financière durable, versée à vie.
Fréquence de Versement
La fréquence de versement de votre rente dépend directement de votre taux d'incapacité :
Taux d'incapacité permanente | Fréquence de versement |
|---|---|
Entre 10 % et 49 % | Versement trimestriel |
50 % et plus | Versement mensuel |
Avantages Fiscaux de la Rente
Comme l'indemnité en capital, la rente d'incapacité permanente bénéficie d'un régime fiscal avantageux :
Exonérée de CSG et de CRDS
Non soumise à l'impôt sur le revenu
Versée jusqu'au décès de la victime
Dispositions Spécifiques Selon le Taux
Certains taux d'incapacité ouvrent des droits supplémentaires particulièrement importants. Voici les deux seuils à connaître :
Taux égal ou supérieur à 66,66 % : vous bénéficiez, ainsi que vos ayants droit, d'une exonération du ticket modérateur. Concrètement, cela signifie une prise en charge à 100 % pour tous les soins et traitements. Cependant, deux exceptions subsistent :
Les médicaments remboursés à 30 %
Les médicaments remboursés à 15 %
Taux égal ou supérieur à 80 % : vous pouvez bénéficier d'une Prestation complémentaire pour recours à tierce personne. Le montant de cette prestation dépend du nombre d'actes de la vie quotidienne pour lesquels vous avez besoin d'assistance.
Conseil d'expert JeSwitch : Même avec une prise en charge à 100 % du ticket modérateur, certains frais restent à votre charge (dépassements d'honoraires, chambre particulière, etc.). Une surcomplémentaire santé peut couvrir ces restes à charge résiduels.
Important : Les attestations de rente sont disponibles sur votre compte ameli pendant 6 mois uniquement. Pensez à les sauvegarder régulièrement pour conserver une trace de vos droits.
Décès de l'Assuré : La Rente pour les Ayants Droit
Si la maladie professionnelle entraîne le décès de l'assuré, les proches peuvent bénéficier d'une aide financière sous forme de rente d'ayant droit. Cette protection concerne plusieurs catégories de bénéficiaires :
Le conjoint survivant
Le concubin
Le partenaire pacsé
Les enfants
Caractéristiques de la Rente d'Ayant Droit
Les rentes d'ayant droit présentent les caractéristiques suivantes :
Versement trimestriel
Revalorisation au 1er janvier de chaque année
Exonérées de CSG et de CRDS
Non soumises à l'impôt sur le revenu
Plafond à Connaître
Le total des rentes versées à l'ensemble des ayants droit ne peut pas dépasser 85 % du salaire annuel de l'assuré décédé. Ce plafond s'applique de manière globale, en cumulant les montants attribués à chaque bénéficiaire.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix. En cas de maladie professionnelle, disposer d'une mutuelle santé adaptée est essentiel pour compléter les prestations de la Sécurité sociale.
Départ Anticipé à la Retraite : Quelles Conditions ?
Si vous êtes en incapacité permanente suite à une maladie professionnelle, vous pouvez prétendre à un départ anticipé à la retraite. Les conditions varient selon votre taux d'incapacité.
Taux d'Incapacité Supérieur ou Égal à 20 %
Avec un taux de 20 % ou plus, les conditions sont simplifiées. Vous pouvez demander un départ anticipé dès l'âge de 60 ans. Un médecin-conseil de l'Assurance Maladie étudiera votre dossier pour donner son avis.
Taux d'Incapacité de 10 % à 19 %
Avec un taux compris entre 10 % et 19 %, les conditions sont plus strictes. Sous certaines conditions, vous pouvez demander une retraite anticipée 2 ans avant l'âge légal, soit 2 ans avant vos 62, 63 ou 64 ans, selon votre année de naissance.
Pour en bénéficier, vous devez remplir trois conditions cumulatives :
Avoir validé au moins 68 trimestres, tous régimes de retraite de base confondus
Avoir été exposé au moins 17 ans à un ou plusieurs facteurs de risques professionnels mentionnés à l'article L. 4161-1 du Code du travail
Cette exposition doit être à l'origine de votre incapacité permanente
Taux d'incapacité | Âge de départ anticipé | Conditions supplémentaires |
|---|---|---|
≥ 20 % | Dès 60 ans | Avis du médecin-conseil |
10 % à 19 % | 2 ans avant l'âge légal | 68 trimestres + 17 ans d'exposition + lien causal |
Source : ameli.fr – Conditions de départ anticipé à la retraite
Conseil d'expert JeSwitch : Avant d'atteindre l'âge de la retraite, vérifiez que votre mutuelle santé couvre correctement vos besoins spécifiques. Les travailleurs indépendants et les seniors ont souvent intérêt à comparer les offres pour optimiser leur couverture tout en maîtrisant leur budget.
Démarches et Prise en Charge en Cas de Maladie Professionnelle
Vous souffrez d'une affection liée à votre travail ? Voici les ressources essentielles à connaître pour vos démarches :
Les démarches à effectuer : Déclaration de la maladie professionnelle auprès de votre CPAM, fournir le certificat médical initial et l'attestation de salaire de votre employeur
Votre prise en charge : Les frais médicaux liés à votre maladie professionnelle sont pris en charge à 100 % par l'Assurance Maladie, sans avance de frais
L'offre "Help" : Un service dédié aux travailleurs indépendants en difficulté
Le FIVA : Le Fonds d'indemnisation des victimes de l'amiante peut compléter vos indemnités si votre maladie est liée à l'amiante
Important : Les bénéficiaires du régime minier disposent d'un calendrier spécifique pour le versement de leur rente trimestrielle. Consultez le document de référence disponible sur ameli.fr pour connaître les dates exactes.
Cas Pratique : L'Exemple de Sophie
Sophie, 52 ans, ouvrière dans une usine de textile depuis 25 ans, a développé un asthme professionnel reconnu comme maladie professionnelle. Après consolidation, le médecin-conseil lui a attribué un taux d'incapacité permanente de 15 %.
Sophie perçoit donc une rente d'incapacité permanente versée trimestriellement, exonérée d'impôt. Par ailleurs, avec 17 ans d'exposition aux risques professionnels et plus de 68 trimestres validés, elle pourra demander un départ anticipé à la retraite 2 ans avant l'âge légal.
Grâce au comparateur JeSwitch, Sophie a trouvé une mutuelle adaptée à ses besoins respiratoires spécifiques, économisant 364 € par an par rapport à son ancienne couverture.
Ce cas pratique est fictif et fourni à titre illustratif. Les montants et conditions réels dépendent de chaque situation individuelle.
❓ Questions Fréquentes (FAQ)
Comment est calculé le taux d'incapacité permanente après une maladie professionnelle ?
Le taux d'incapacité permanente est déterminé par le médecin-conseil de votre caisse d'assurance maladie après la consolidation de votre état. Il tient compte de la nature de votre maladie, votre état général, votre âge, vos qualifications professionnelles et du barème indicatif d'invalidité annexé au Code de la Sécurité sociale.
Quel est le montant de l'indemnité en capital pour un taux d'incapacité de 5 % en 2026 ?
Depuis le 1er avril 2026, l'indemnité en capital pour un taux d'incapacité permanente de 5 % s'élève à 2 295,79 €. Ce montant est versé en une seule fois, exonéré de CSG, CRDS et d'impôt sur le revenu.
La rente d'incapacité permanente est-elle imposable ?
Non. La rente d'incapacité permanente versée suite à une maladie professionnelle est exonérée de CSG, de CRDS et n'est pas soumise à l'impôt sur le revenu. Vous percevez donc le montant intégral, sans aucune retenue fiscale.
À partir de quel taux d'incapacité peut-on bénéficier d'un départ anticipé à la retraite ?
Dès 10 % d'incapacité permanente, vous pouvez prétendre à un départ anticipé. Avec un taux de 20 % ou plus, le départ est possible dès 60 ans. Entre 10 % et 19 %, il faut remplir trois conditions cumulatives : 68 trimestres validés, 17 ans d'exposition aux risques et un lien causal avec l'incapacité.
Que se passe-t-il en cas de décès lié à une maladie professionnelle ?
Les proches (conjoint, concubin, partenaire pacsé, enfants) peuvent percevoir une rente d'ayant droit, versée trimestriellement et revalorisée chaque année. Le total de ces rentes est plafonné à 85 % du salaire annuel du défunt. Elles sont exonérées de CSG, CRDS et d'impôt sur le revenu.
Peut-on contester le taux d'incapacité permanente attribué ?
Oui. Vous disposez d'un délai de deux mois à compter de la réception de la notification pour contester la décision auprès du Tribunal du contentieux de l'incapacité (TCI). Passé ce délai, la décision devient définitive.
Points Clés à Retenir
Taux d'incapacité < 10 % : Indemnité en capital forfaitaire de 483,38 € (1 %) à 4 833,18 € (9 %) depuis avril 2026
Taux d'incapacité ≥ 10 % : Rente d'incapacité permanente versée trimestriellement (10-49 %) ou mensuellement (≥ 50 %)
Exonérations fiscales : Toutes les indemnités et rentes sont exonérées de CSG, CRDS et d'impôt sur le revenu
Taux ≥ 66,66 % : Prise en charge à 100 % du ticket modérateur (sauf médicaments à 30 % et 15 %)
Taux ≥ 80 % : Droit à la Prestation complémentaire pour recours à tierce personne
Ayants droit : Rente plafonée à 85 % du salaire annuel, revalorisée chaque année
Retraite anticipée : Possible dès 60 ans (taux ≥ 20 %) ou 2 ans avant l'âge légal (taux 10-19 % sous conditions)
Délai de contestation : 2 mois à compter de la notification pour saisir le TCI
Comparez et Économisez sur Votre Mutuelle Santé avec JeSwitch
En cas d'incapacité permanente suite à une maladie professionnelle, votre couverture santé devient un enjeu majeur. Même avec une prise en charge renforcée par l'Assurance Maladie, certains frais restent à votre charge : dépassements d'honoraires, soins non remboursés, médecines douces pour accompagner votre rétablissement.
Avec JeSwitch, comparez gratuitement plus de 300 offres de mutuelle santé en moins de 2 minutes. Notre comparateur indépendant analyse 150 critères pour vous proposer la couverture la plus adaptée à votre situation médicale et à votre budget.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 25/08/2026 et basées sur les données officielles d'ameli.fr ainsi que sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cet article est informatif et ne remplace pas un conseil juridique personnalisé.