


L'Essentiel en 3 Phrases
Après un accident du travail, des séquelles peuvent vous ouvrir droit à une indemnité en capital (taux inférieur à 10 %) ou à une rente d'incapacité permanente (taux d'au moins 10 %). Ces sommes sont exonérées de CSG, de CRDS et d'impôt sur le revenu. En cas de décès, vos proches peuvent aussi percevoir une rente d'ayant droit adaptée à leur situation.
Un accident du travail laisse parfois des séquelles durables. Votre corps ne récupère pas comme avant. Vous vous demandez alors ce que la Sécurité sociale prévoit pour vous.
Bonne nouvelle : si vos séquelles le justifient, un taux d'incapacité permanente peut vous être attribué. Ce taux ouvre droit à une indemnité ou à une rente. Vos proches, eux aussi, peuvent être protégés après votre décès.
Le sujet reste technique. Les montants, les seuils et les démarches ne sont pas toujours clairs. C'est pourquoi cet article vous explique tout, étape par étape, avec les barèmes 2026 à jour.
Chez JeSwitch, courtier indépendant agréé ORIAS, nous aidons chaque jour les assurés à mieux comprendre leur protection sociale. Car une rente couvre une partie de vos pertes, mais rarement la totalité de vos frais de santé.
Comment votre taux d'incapacité permanente est-il déterminé ?
Tout commence à la consolidation. C'est le moment où votre état de santé est jugé stable. Vos séquelles ne devraient plus évoluer.
Dès cette consolidation, vous êtes convoqué par le service médical de votre caisse d'assurance maladie. Un médecin-conseil vous examine.
Ce médecin rédige ensuite un rapport détaillé. Si vos séquelles le justifient, il propose un taux d'incapacité permanente. Ce taux tient compte de plusieurs éléments :
la nature de votre infirmité ;
votre état général ;
votre âge ;
vos aptitudes et qualifications professionnelles.
Le taux est établi selon le barème indicatif d'invalidité propre aux accidents du travail. Ce barème figure en annexe du Code de la Sécurité sociale. Vous pouvez le consulter directement sur Légifrance.
Ce que vous recevez de votre caisse
Votre caisse d'assurance maladie vous communique deux informations clés :
votre taux d'incapacité permanente ;
le montant qui vous sera versé, sous forme d'indemnité en capital ou de rente.
Un double de ce courrier est envoyé à votre employeur. Il l'est aussi à la caisse régionale : la Carsat ou la Cramif en métropole, la CGSS dans les départements d'outre-mer.
Comment contester la décision
Vous n'êtes pas d'accord avec le taux retenu ? Vous pouvez agir. Vous disposez de deux mois à compter de la réception du courrier.
La contestation se fait auprès de la commission médicale de recours amiable (CMRA). Respectez bien ce délai, sinon la décision devient définitive.
Taux inférieur à 10 % : l'indemnité en capital forfaitaire
Votre taux d'incapacité permanente est inférieur à 10 % ? Vous avez alors droit à une indemnité en capital.
Cette indemnité est forfaitaire. Son montant est fixé par décret et varie selon votre taux exact. Voici le barème applicable depuis le 1er avril 2026.
Taux d'incapacité permanente | Montant de l'indemnité en capital |
|---|---|
1 % | 483,38 € |
2 % | 785,71 € |
3 % | 1 148,17 € |
4 % | 1 812,24 € |
5 % | 2 295,79 € |
6 % | 2 839,52 € |
7 % | 3 443,41 € |
8 % | 4 108,24 € |
9 % | 4 833,18 € |
Source : ameli.fr — barèmes en vigueur depuis le 1er avril 2026.
Quand et comment est-elle versée ?
L'indemnité en capital vous est versée en une seule fois. Ce versement intervient après l'expiration du délai de recours de deux mois.
Bonne nouvelle côté fiscalité. Cette indemnité est exonérée de CSG et de CRDS. Elle n'est pas non plus soumise à l'impôt sur le revenu. Vous percevez donc l'intégralité du montant prévu.
Taux supérieur ou égal à 10 % : la rente d'incapacité permanente
Votre taux d'incapacité permanente atteint ou dépasse 10 % ? Dans ce cas, vous ne touchez pas un capital unique. Vous percevez une rente d'incapacité permanente.
La fréquence des versements dépend de votre taux :
entre 10 % et 50 % : la rente est versée chaque trimestre ;
50 % ou plus : la rente est versée chaque mois.
Une rente exonérée, mais à surveiller
Comme l'indemnité en capital, la rente est exonérée de CSG et de CRDS. Elle échappe aussi à l'impôt sur le revenu.
Attention toutefois. Le montant de cette rente peut être pris en compte dans le calcul de vos ressources pour d'autres prestations. C'est le cas, par exemple, de la pension de réversion ou de l'allocation de solidarité aux personnes âgées (Aspa) versées par les Carsat.
La rente vous est versée jusqu'à votre décès.
Conseil d'expert JeSwitch : la rente compense une partie de vos pertes, pas vos frais médicaux courants. Une bonne mutuelle hospitalisation et une complémentaire adaptée restent essentielles pour limiter votre reste à charge après un accident.
Bon à savoir : le régime minier
Vous êtes assuré au régime minier et percevez une rente trimestrielle liée à un accident du travail ? Des règles spécifiques s'appliquent.
La mise en paiement de votre rente intervient chaque trimestre, selon votre mois de naissance, à une échéance fixée au 15 du mois. Un versement complémentaire est réalisé entre avril et juin, afin que le montant annuel reste inchangé. Vous pouvez suivre vos versements sur votre compte ameli, rubrique « Mes paiements ». Pour toute question, le 08 09 80 00 11 (service 0,06 €/min + prix appel) est à votre disposition.
Les droits associés selon votre taux
Votre taux d'incapacité ne détermine pas seulement le montant de votre rente. Il ouvre aussi des droits complémentaires importants.
Seuil de taux | Droit ouvert |
|---|---|
10 % ou plus | Bénéfice de l'obligation d'emploi des travailleurs handicapés (OETH), sans avoir à demander la RQTH auprès de la MDPH. |
66,66 % ou plus | Exonération du ticket modérateur : prise en charge à 100 % de vos soins et traitements. |
80 % ou plus | Prestation complémentaire pour recours à tierce personne, si vous ne pouvez plus accomplir seul les actes de la vie courante. |
Quelques précisions utiles. Avec un taux d'au moins 10 %, la demande de reconnaissance de la qualité de travailleur handicapé (RQTH) peut rester nécessaire pour d'autres dispositifs spécifiques.
Avec un taux d'au moins 66,66 %, vos ayants droit éventuels profitent aussi de la prise en charge à 100 %. Deux exceptions demeurent : les médicaments remboursés à 30 % et ceux remboursés à 15 %. Ces derniers restent à votre charge, sauf couverture par votre complémentaire.
Avec un taux d'au moins 80 %, la prestation pour tierce personne est modulée. Elle repose sur des forfaits fixés selon vos besoins d'assistance.
Comment est calculée la rente d'incapacité permanente ?
Le calcul de la rente suit une logique précise. Il repose sur deux éléments : votre salaire et votre taux d'incapacité.
La rente est calculée sur la base du salaire des 12 derniers mois précédant l'arrêt de travail. Ce salaire annuel est ensuite multiplié par un taux de rente.
Ce taux de rente n'est pas votre taux d'incapacité brut. Il est ajusté ainsi :
la partie du taux jusqu'à 50 % est réduite de moitié ;
la partie du taux au-delà de 50 % est augmentée de moitié.
Deux exemples concrets
Prenons un salaire annuel de 22 000 €. Voici comment le calcul s'applique.
Exemple 1 — incapacité de 30 % Taux de la rente = 30 ÷ 2 = 15 % Montant annuel de la rente = 22 000 € × 15 % = 3 300 €/an
Exemple 2 — incapacité de 75 % Taux de la rente = (50 ÷ 2) + (25 × 1,5) = 25 + 37,5 = 62,5 % Montant annuel de la rente = 22 000 € × 62,5 % = 13 750 €/an
Ces deux cas montrent bien l'effet du seuil de 50 %. Au-delà, chaque point de taux compte davantage.
Le salaire minimum et le « salaire utile »
Le calcul ne peut pas s'appuyer sur un salaire trop bas. La rente ne peut être calculée sur un salaire inférieur au salaire minimum des rentes. Ce minimum s'élève à 21 498,47 € depuis le 1er avril 2026.
À l'inverse, un salaire élevé n'est pas toujours retenu en totalité. Il est alors transformé en salaire utile. Si votre salaire annuel dépasse le salaire minimum des rentes, il est retenu ainsi :
jusqu'à 2 fois le salaire minimum : compté intégralement ;
de 2 à 8 fois le salaire minimum : la fraction au-delà de 2 fois est comptée pour un tiers ;
au-delà de 8 fois le salaire minimum : cette fraction est abandonnée.
Rachat et réversion de la rente viagère
Votre rente peut évoluer selon votre situation personnelle. Deux mécanismes existent : le rachat et la réversion.
Le rachat de la rente
Le rachat de la rente n'est plus possible depuis le 1er janvier 2020. Vous ne pouvez donc plus convertir votre rente en capital.
La réversion au profit du conjoint
Vous pouvez faire bénéficier votre conjoint de votre rente viagère. Il la percevra à compter de votre décès. La réversion ne porte toutefois que sur une partie de la rente.
Le montant réversé dépend des âges respectifs. La diminution est d'autant plus forte que l'assuré est âgé et son conjoint jeune. À l'inverse, elle est d'autant plus faible que l'assuré est jeune et le conjoint âgé.
Un point important : la réversion est irréversible. Elle le reste même en cas de prédécès du conjoint ou de divorce.
Les démarches sont simples mais formelles. Vous vous adressez à votre caisse d'assurance maladie pour obtenir une simulation financière. Vous confirmez ensuite votre demande définitive par lettre recommandée avec accusé de réception.
La rente pour les ayants droit en cas de décès
L'accident du travail entraîne parfois le décès de l'assuré. Dans ce cas, ses proches ne sont pas laissés sans ressources.
Le conjoint, le concubin, le partenaire de Pacs (non divorcé ni séparé), les enfants et d'autres proches peuvent percevoir une rente d'ayant droit. Ces rentes sont de véritables aides financières. Elles s'adaptent aux différentes situations de vie.
Ces rentes sont versées chaque trimestre et revalorisées chaque année. Elles sont exonérées de CSG, de CRDS, et ne sont pas soumises à l'impôt sur le revenu. Le total des rentes ne peut cependant pas dépasser 85 % du salaire annuel de l'assuré décédé.
Pour le conjoint, le concubin ou le partenaire de Pacs
Le conjoint, le concubin ou le partenaire de Pacs a droit à une rente viagère égale à 40 % du salaire annuel de l'assuré. Deux conditions s'appliquent :
le mariage, le concubinage ou le Pacs doit avoir été établi avant la date de l'accident ;
il doit l'avoir été au moins deux ans avant le décès.
Ces conditions ne sont pas exigées si l'assuré et son partenaire ont au moins un enfant.
Certaines situations modifient la rente :
Majoration : quand le bénéficiaire atteint 55 ans, ou s'il souffre d'une incapacité de travail d'au moins 50 %, la rente est portée à 60 % du salaire annuel.
Nouveau mariage, Pacs ou concubinage : le bénéficiaire perd sa rente. Il reçoit à la place un capital égal à 3 fois le montant annuel de la rente. S'il a des enfants également bénéficiaires, il conserve sa rente tant qu'un enfant en profite. En cas de séparation, divorce, nouveau veuvage, rupture ou dissolution, il recouvre son droit à la rente, éventuellement diminuée du capital versé.
Ex-conjoint : l'ex-conjoint séparé ou divorcé peut avoir droit à la rente s'il touchait une pension alimentaire avant le décès. Le montant est ramené à celui de la pension, sans dépasser 20 % du salaire annuel de base.
Ex-partenaire : l'ex-partenaire peut aussi avoir droit à la rente s'il bénéficiait d'une aide financière au moment du décès. La durée de versement est limitée à celle de cette aide.
Enfin, si l'assuré avait un nouveau conjoint, partenaire ou concubin, la rente de celui-ci ne peut être inférieure à la moitié de la rente de 40 % prévue pour les conjoints.
Les taux et conditions indiqués valent pour tout décès survenu après le 1er janvier 2012.
Pour les enfants
Les enfants légitimes, adoptés et naturels dont la filiation est légalement établie ont droit à une rente jusqu'à 20 ans. Le montant dépend du rang de l'enfant :
25 % du salaire annuel pour chacun des deux premiers enfants ;
20 % du salaire annuel au-delà de deux enfants ;
30 % si l'enfant est orphelin de père et de mère, ou le devient avant ses 20 ans.
Pour les ascendants
Les ascendants ont droit à une rente viagère égale à 10 % du salaire annuel de l'assuré. Là encore, des conditions existent :
avoir été à la charge de l'assuré, si celui-ci avait un conjoint, partenaire, concubin ou des enfants ;
prouver qu'ils auraient pu obtenir une pension alimentaire, si l'assuré n'avait ni conjoint, ni partenaire, ni concubin, ni enfant.
Le total des rentes versées aux ascendants ne peut dépasser 30 % du salaire annuel. Au besoin, chaque rente est réduite proportionnellement.
Départ anticipé à la retraite : quelles conditions ?
Une incapacité permanente liée à un accident du travail peut ouvrir un droit précieux. Vous pouvez, sous conditions, partir plus tôt à la retraite.
Deux situations existent selon votre taux.
Incapacité permanente d'au moins 20 %
Vous pouvez demander un départ anticipé dès l'âge de 60 ans. Un médecin-conseil de l'Assurance Maladie étudie votre dossier pour avis.
Incapacité permanente de 10 % à 19 %
Vous pouvez demander une retraite anticipée 2 ans avant l'âge légal. Cela représente 2 ans avant vos 62, 63 ou 64 ans, selon votre année de naissance. Pour cela, vous devez remplir deux conditions :
avoir été exposé au moins 17 ans à un ou plusieurs facteurs de risques professionnels ;
cette exposition doit être à l'origine de votre incapacité permanente.
Une commission pluridisciplinaire donne son avis. Elle étudie le lien entre votre incapacité et l'exposition aux risques. Pour plus d'informations, consultez le site de l'Assurance retraite.
Rente et complémentaire santé : pourquoi bien s'entourer
La rente d'incapacité permanente est une aide réelle. Mais elle a ses limites. Elle compense une perte de capacité, pas l'ensemble de vos frais de santé.
Même avec une prise en charge à 100 % au-delà de 66,66 %, certains frais restent. Les médicaments remboursés à 30 % ou 15 % ne sont pas couverts. Les dépassements d'honoraires non plus.
C'est là qu'une bonne complémentaire santé fait la différence. Elle limite votre reste à charge sur le long terme. Pour un profil fragilisé par un accident, ce choix devient stratégique.
Chez JeSwitch, courtier indépendant agréé ORIAS depuis 2024, nous analysons plus de 300 offres du marché. Notre objectif est simple : vous aider à trouver une couverture adaptée à votre situation réelle. Que vous soyez senior, travailleur indépendant ou salarié, notre comparateur mutuelle santé reste 100 % gratuit et sans engagement.
Bon à savoir : après un accident du travail, comparez régulièrement votre couverture. Vos besoins évoluent, votre mutuelle doit suivre. Un devis mutuelle santé personnalisé prend moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
Quel taux d'incapacité permanente donne droit à une rente après un accident du travail ?
Un taux d'incapacité permanente d'au moins 10 % donne droit à une rente. En dessous de 10 %, vous percevez une indemnité en capital forfaitaire, versée en une seule fois. La rente est trimestrielle entre 10 % et 50 %, puis mensuelle à partir de 50 %.
Comment est calculée la rente d'incapacité permanente ?
La rente se calcule sur le salaire des 12 derniers mois avant l'arrêt. Ce salaire est multiplié par un taux de rente. La part du taux jusqu'à 50 % est réduite de moitié. La part au-delà de 50 % est augmentée de moitié. Un salaire minimum de 21 498,47 € s'applique depuis avril 2026.
La rente d'incapacité permanente est-elle imposable ?
Non. La rente d'incapacité permanente est exonérée de CSG, de CRDS et d'impôt sur le revenu. Elle peut toutefois entrer dans le calcul de vos ressources pour d'autres prestations, comme la pension de réversion ou l'Aspa versées par les Carsat.
Que touchent mes proches en cas de décès lié à un accident du travail ?
Vos proches peuvent percevoir une rente d'ayant droit. Le conjoint touche 40 % du salaire annuel, porté à 60 % à partir de 55 ans ou en cas d'incapacité. Chaque enfant reçoit 25 % (deux premiers), puis 20 %. Le total ne dépasse pas 85 % du salaire annuel.
Puis-je partir plus tôt à la retraite avec une incapacité permanente ?
Oui, sous conditions. Avec un taux d'au moins 20 %, un départ dès 60 ans est possible. Avec un taux de 10 % à 19 %, la retraite anticipée est de 2 ans avant l'âge légal, si vous avez été exposé au moins 17 ans à des risques professionnels à l'origine de l'incapacité.
Comment contester mon taux d'incapacité permanente ?
Vous disposez de deux mois après réception du courrier de votre caisse. La contestation se fait auprès de la commission médicale de recours amiable (CMRA). Passé ce délai, la décision devient définitive. Conservez bien votre notification et respectez la date limite.
Points Clés à Retenir
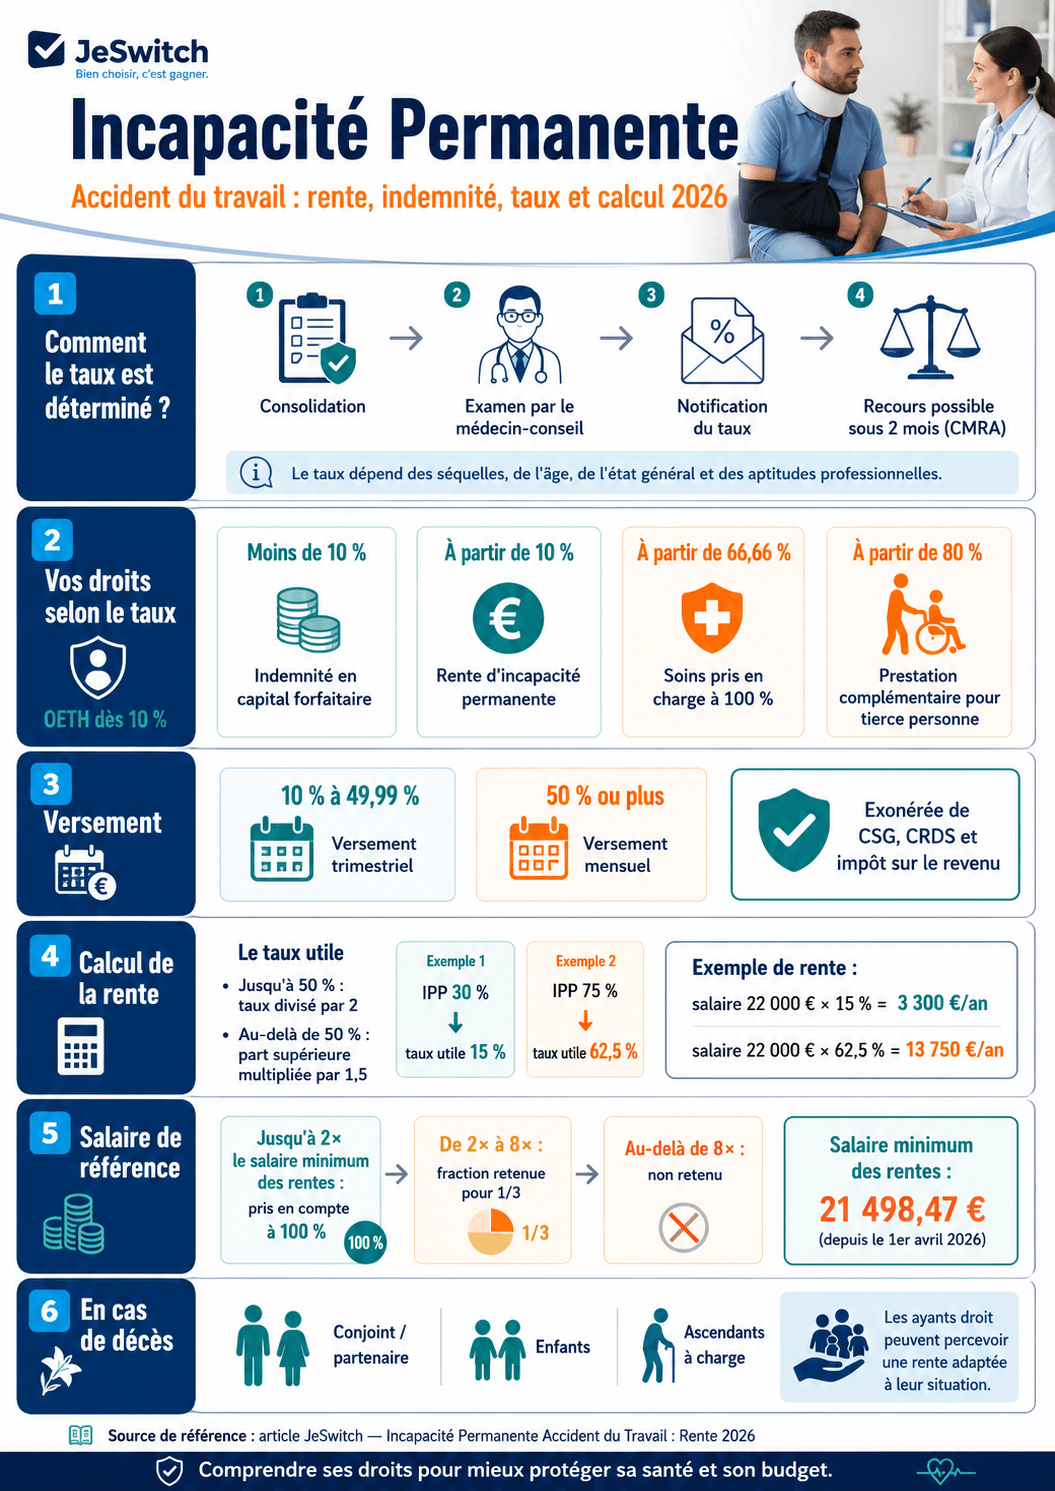
Taux inférieur à 10 % : indemnité en capital forfaitaire, de 483,38 € à 4 833,18 € en 2026.
Taux d'au moins 10 % : rente d'incapacité permanente, trimestrielle puis mensuelle à partir de 50 %.
Fiscalité avantageuse : indemnité et rente exonérées de CSG, de CRDS et d'impôt sur le revenu.
Salaire minimum des rentes : 21 498,47 € depuis le 1er avril 2026.
Ayants droit : conjoint (40 % à 60 %), enfants (20 % à 30 %), ascendants (10 %), dans la limite de 85 % du salaire.
Retraite anticipée : possible dès 60 ans avec un taux d'au moins 20 %.
Comparez et Économisez avec JeSwitch
Une rente ne couvre pas tous vos frais de santé. Après un accident, une complémentaire adaptée limite votre reste à charge et protège votre budget. Avec JeSwitch, comparez gratuitement plus de 300 offres de mutuelle santé en moins de 2 minutes. Notre comparateur indépendant analyse votre profil pour vous proposer la couverture la plus juste, sans harcèlement ni frais cachés.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 08/07/2026 et s'appuient sur les données officielles de l'Assurance Maladie (ameli.fr). JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur, et ne nous substituons pas à votre caisse d'assurance maladie. Cet article est informatif et ne remplace pas un conseil personnalisé.