


L'Essentiel en 3 Phrases
L'Assurance Maladie prend en charge 80 % de vos frais d'hospitalisation en établissement public ou clinique privée conventionnée, mais le forfait hospitalier de 23 €/jour reste à votre charge depuis le 1er mars 2026. Sous certaines conditions (ALD, grossesse, accident du travail), votre prise en charge peut atteindre 100 %. L'hospitalisation à domicile (HAD) offre une alternative remboursée à 80 %, et une bonne mutuelle santé peut couvrir l'intégralité de votre reste à charge.
Une hospitalisation peut survenir à tout moment : intervention chirurgicale programmée, urgence médicale, accouchement, soins de longue durée. Au-delà de l'inquiétude médicale, une question revient toujours : combien cela va-t-il me coûter ?
L'Assurance Maladie prend en charge une partie significative des frais, mais pas tout. Le forfait hospitalier, les dépassements d'honoraires, la chambre individuelle ou encore le ticket modérateur restent à votre charge sans complémentaire santé adaptée.
Selon l'étude JeSwitch menée sur 25 000 profils français, 71 % des assurés payent leur mutuelle santé au-dessus du tarif médian, souvent sans bénéficier des meilleures garanties hospitalières. Ce guide complet vous explique tout ce que l'Assurance Maladie rembourse vraiment, ce qui reste à votre charge, et comment optimiser votre couverture grâce à une mutuelle adaptée.
Le forfait hospitalier : 23 € par jour à votre charge
Le forfait hospitalier représente la participation financière du patient aux frais d'hébergement et d'entretien entraînés par son hospitalisation. Il est dû pour chaque journée d'hospitalisation, y compris le jour de sortie.
Montant du forfait hospitalier en 2026
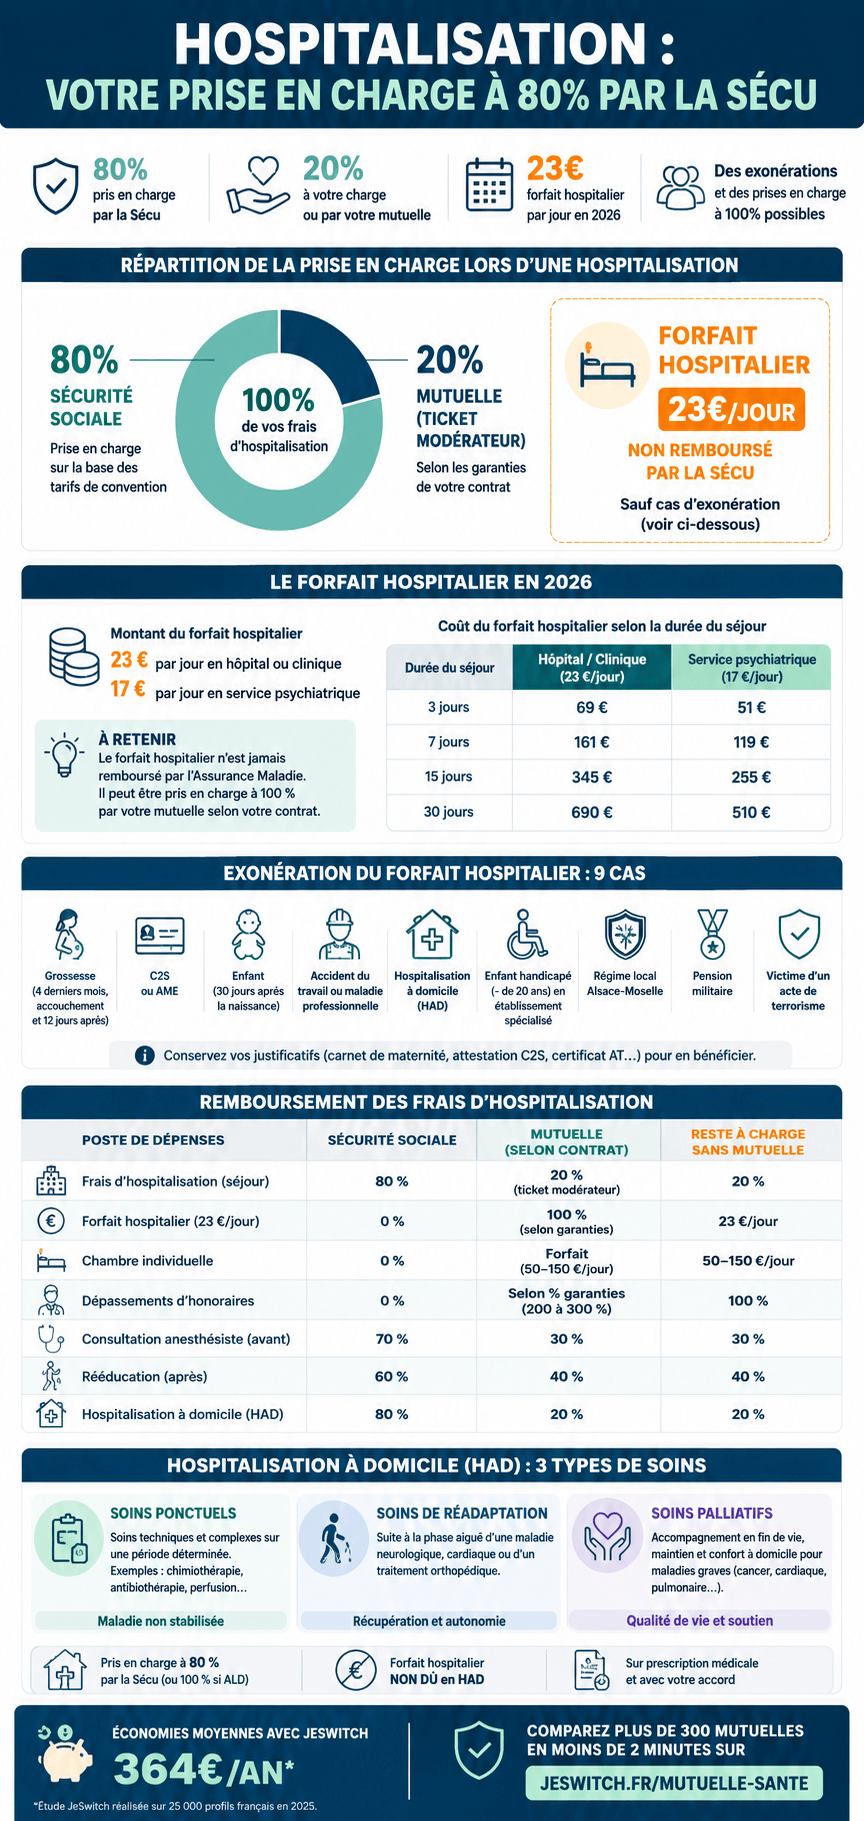
Le montant du forfait hospitalier est fixé par arrêté ministériel. Depuis le 1er mars 2026, il est de :
23 € par jour en hôpital ou en clinique
17 € par jour dans le service psychiatrique d'un établissement de santé
Conseil JeSwitch : Le forfait hospitalier n'est jamais remboursé par l'Assurance Maladie. Il peut être pris en charge par votre complémentaire santé si votre contrat le prévoit. Avant toute hospitalisation, vérifiez ce point précis dans votre contrat — une mutuelle qui ne couvre pas le forfait journalier peut vous coûter plusieurs centaines d'euros pour un séjour prolongé.
Exemple concret : combien coûte le forfait hospitalier ?
Pour une hospitalisation classique de 5 jours, le forfait représente 5 × 23 € = 115 €. Pour un séjour psychiatrique de 30 jours, il atteint 510 €. Ces montants restent à votre charge en intégralité sans mutuelle.
Durée du séjour | Hôpital / Clinique (23 €/jour) | Service psychiatrique (17 €/jour) |
|---|---|---|
3 jours | 69 € | 51 € |
7 jours | 161 € | 119 € |
15 jours | 345 € | 255 € |
30 jours | 690 € | 510 € |
Exonération du forfait hospitalier : qui est concerné ?
Vous n'aurez pas à payer le forfait hospitalier dans les situations suivantes :
Vous êtes une femme enceinte hospitalisée pendant les 4 derniers mois de grossesse, ou pour l'accouchement, ou pendant les 12 jours après l'accouchement
Vous bénéficiez de la Complémentaire santé solidaire (C2S) ou de l'aide médicale d'État (AME)
Votre enfant est hospitalisé dans les 30 jours suivant sa naissance
Votre hospitalisation est due à un accident du travail ou à une maladie professionnelle
Vous êtes soigné dans le cadre d'une hospitalisation à domicile (HAD)
Votre enfant handicapé de moins de 20 ans est hébergé dans un établissement d'éducation spéciale ou professionnelle
Vous dépendez du régime d'Alsace-Moselle
Vous êtes titulaire d'une pension militaire
Vous êtes victime d'un acte de terrorisme et bénéficiez d'une prise en charge intégrale pour les soins en rapport avec cet évènement, dès lors que vous possédez une attestation en cours de validité
Bon à savoir : Si vous êtes dans l'un de ces cas, conservez tous les justificatifs (carnet de maternité, attestation C2S, certificat de l'employeur en cas d'accident du travail). Ces documents seront demandés par l'établissement hospitalier.
Les frais d'hospitalisation et leur remboursement
Frais pris en charge par l'Assurance Maladie
Dans un hôpital public ou une clinique privée conventionnée, les frais liés à l'hospitalisation sont pris en charge à 80 % par l'Assurance Maladie (sauf cas particuliers).
Vous serez remboursé après envoi à votre caisse d'Assurance Maladie du bon de sortie remis par l'établissement de soins lorsque vous le quittez.
L'Assurance Maladie prend également en charge une partie des soins réalisés avant ou après une hospitalisation :
Consultation chez un anesthésiste avant une opération : remboursée à 70 %
Séances de rééducation après une intervention chirurgicale : remboursées à 60 %
Frais qui restent à votre charge
À votre sortie d'hôpital, vous aurez à régler :
Le ticket modérateur : c'est-à-dire la partie des dépenses de santé qui reste à votre charge après le remboursement de l'Assurance Maladie (20 % des frais d'hospitalisation), ainsi que le forfait journalier
Les éventuels suppléments pour confort personnel : chambre individuelle, téléphone, télévision, accès Wi-Fi, repas accompagnant, etc.
Les dépassements d'honoraires médicaux, notamment lorsque vous consultez un praticien en secteur 2 (honoraires libres)
Toutefois, si vous avez une mutuelle ou une complémentaire santé, ces frais peuvent être remboursés en partie ou en totalité. Renseignez-vous auprès de cet organisme pour savoir si votre contrat le prévoit.
Conseil d'expert JeSwitch : La chambre individuelle est souvent la mauvaise surprise des séjours hospitaliers. Son coût varie entre 50 € et 150 € par jour selon l'établissement et la région. Une mutuelle avec un bon forfait chambre particulière est indispensable, surtout pour les séjours longs ou en région parisienne.
Que faire si vous n'avez pas de mutuelle ?
Si vous n'avez pas de mutuelle ou de complémentaire santé et que vos ressources sont insuffisantes pour régler les frais d'hospitalisation qui restent à votre charge, deux recours s'offrent à vous :
Déposer une demande de Complémentaire santé solidaire (ex CMU-C et ACS) auprès de votre caisse d'Assurance Maladie
Ou déposer une demande de prise en charge au titre de l'action sanitaire et sociale de votre caisse d'Assurance Maladie
Pour explorer toutes les solutions adaptées à votre profil, notre comparateur mutuelle santé analyse plus de 300 offres en moins de 2 minutes.
🛡️ Cas de prise en charge à 100 %
Vos frais d'hospitalisation seront intégralement remboursés si vous êtes dans l'une des situations suivantes :
Vous êtes hospitalisé(e) pour un acte thérapeutique ou diagnostique d'un coefficient supérieur ou égal à 60, ou d'un tarif égal ou supérieur à 120 € (mesure instaurée par le décret n° 2011-201 du 21 février 2011, applicable depuis le 1er mars 2011)
Vous êtes hospitalisé(e) plus de trente jours consécutifs (votre prise en charge à 100 % débute alors le trente et unième jour)
Vous êtes enceinte et devez être hospitalisée pendant les quatre derniers mois de votre grossesse, pour votre accouchement, ou pendant douze jours après
Pour votre nouveau-né, s'il est hospitalisé dans les trente jours suivant sa naissance
Vous êtes hospitalisé(e) en raison d'un accident du travail ou d'une maladie professionnelle
Vous êtes hospitalisé(e) en raison d'une affection de longue durée (ALD)
Pour votre enfant mineur, s'il est hospitalisé suite à des sévices sexuels
Vous percevez une rente pour un accident du travail (avec un taux d'incapacité égal ou supérieur à 66,66 %). Vos ayants droit bénéficient eux aussi de cette prise en charge à 100 %
Vous êtes titulaire d'une pension d'invalidité, d'une pension de veuf ou veuve invalide, d'une pension vieillesse qui a remplacé votre pension d'invalidité, ou d'une pension militaire
Vous dépendez du régime local d'Alsace-Moselle
Vous bénéficiez de la Complémentaire santé solidaire (ex CMU-C et ACS) ou de l'aide médicale de l'État (AME)
Vous êtes victime d'un acte de terrorisme et bénéficiez d'une prise en charge intégrale pour les soins en rapport avec cet évènement, dès lors que vous possédez une attestation en cours de validité
À noter : Quelle que soit votre situation, cette prise en charge à 100 % par l'Assurance Maladie ne s'applique ni au forfait hospitalier, lorsqu'il est dû, ni aux frais pour confort personnel (chambre individuelle, télévision, téléphone…).
C'est précisément à ce niveau qu'une bonne mutuelle santé devient indispensable. Les garanties hospitalisation varient énormément d'un contrat à l'autre.
Cliniques privées non conventionnées : attention aux frais
Les cliniques privées non conventionnées sont très peu nombreuses en France. Néanmoins, si vous choisissez ce type d'établissement, vous devez régler la totalité des frais à la clinique.
L'Assurance Maladie vous remboursera ensuite 80 % de vos frais de séjour et des honoraires médicaux, mais uniquement sur la base des tarifs en vigueur (tarifs de convention).
Attention : Les cliniques privées non conventionnées appliquent des tarifs bien plus élevés que les tarifs de convention. Les frais restant à votre charge peuvent donc être très importants — parfois plusieurs milliers d'euros. Renseignez-vous auprès de votre caisse d'Assurance Maladie avant votre admission.
Exemple chiffré
Imaginons une intervention facturée 5 000 € dans une clinique non conventionnée, alors que le tarif de convention pour le même acte est de 1 500 € :
Poste | Montant |
|---|---|
Coût total facturé | 5 000 € |
Base de remboursement (Sécu) | 1 500 € |
Remboursement Sécu (80 %) | 1 200 € |
Reste à charge (sans mutuelle) | 3 800 € |
Sans une mutuelle avec garanties renforcées, le reste à charge peut être colossal.
🏠 L'hospitalisation à domicile (HAD)
L'hospitalisation à domicile (HAD) vous permet de raccourcir ou d'éviter un séjour à l'hôpital. Si vous en remplissez les conditions, l'admission en HAD se fera sur demande de votre médecin traitant ou du médecin hospitalier, et après accord du médecin coordinateur du service HAD.
L'HAD vous permettra de bénéficier d'un projet thérapeutique personnalisé établi par l'équipe médicale.
Soins et personnes concernées
L'HAD permet différents types de soins :
Soins ponctuels : notamment en cas de maladie non stabilisée et si vous avez besoin de soins techniques et complexes pour une période préalablement déterminée (exemple : chimiothérapie ou antibiothérapie)
Soins de réadaptation au domicile : notamment après la phase aiguë d'une maladie neurologique ou cardiaque, ou d'un traitement orthopédique
Soins palliatifs : accompagnement en fin de vie, de maintien et d'entretien pouvant aller jusqu'à la fin de la vie, ou des soins continus, notamment pour un proche souffrant d'une maladie non stabilisée (cancer, maladie cardiaque ou pulmonaire)
Conditions pour bénéficier de l'HAD
Plusieurs conditions doivent être réunies pour bénéficier de l'HAD :
Vous devez résider dans une zone géographique couverte par une structure d'hospitalisation à domicile
Vos conditions de logement doivent permettre l'HAD : une enquête sera réalisée par l'assistance sociale
L'hospitalisation à domicile est proposée sur prescription médicale écrite et uniquement avec votre accord et/ou celui de votre famille.
Demande d'HAD
L'HAD peut être demandée :
Par votre médecin traitant
Par le médecin hospitalier (après une consultation hospitalière ou à la suite d'une hospitalisation, par exemple)
Admission en HAD
L'admission en HAD est décidée par le médecin coordinateur du service HAD sur la base d'un projet thérapeutique, c'est-à-dire d'un programme de soins et d'accompagnement individualisé, selon votre état, proposé par le médecin coordinateur et l'équipe soignante.
Si l'avis du médecin coordinateur est favorable, vous pourrez être admis en HAD.
Bon à savoir : Le médecin coordinateur joue un rôle central dans l'HAD. C'est lui qui assure les contacts avec les médecins hospitaliers et libéraux à votre chevet et qui organise la coordination des soins. C'est à lui que vous pouvez vous adresser pour toute demande particulière concernant la structure d'HAD.
Prise en charge de l'HAD
L'hospitalisation à domicile est prise en charge à 80 % par l'Assurance Maladie, comme toute hospitalisation, sauf si vous êtes dans une situation ouvrant droit à la prise en charge à 100 % (affection de longue durée exonérante, etc.).
Vous pourrez bénéficier de la dispense d'avance de frais pour :
Les honoraires des médecins traitants et spécialisés que vous consultez dans le cadre de votre HAD
Les frais pharmaceutiques (médicaments délivrés par votre pharmacien ou par la pharmacie de l'hôpital, pour des médicaments plus spécifiques)
Les actes de laboratoires d'analyses biologiques liés à votre HAD
Les honoraires des professionnels paramédicaux (infirmier, aide-soignante, kinésithérapeute, sage-femme, orthophoniste…), si une convention est établie
Le transport en ambulance, s'il a été commandé par l'HAD
L'hospitalisation de jour
Le matériel médical
Le mobilier spécifique (lit médicalisé, fauteuil de repos, etc.)
Le matériel et les accessoires à usage unique
✅ Avantage HAD : Le forfait hospitalier n'est pas dû en hospitalisation à domicile — une économie qui peut atteindre 690 € sur un séjour d'un mois.
Synthèse : qui paie quoi lors d'une hospitalisation ?
Voici un tableau de synthèse clair qui résume la répartition entre la Sécurité Sociale, votre mutuelle et votre reste à charge :
Poste de dépenses | Sécurité Sociale | Mutuelle (selon contrat) | Reste à charge sans mutuelle |
|---|---|---|---|
Frais d'hospitalisation (séjour) | 80 % | 20 % (ticket modérateur) | 20 % |
Forfait hospitalier (23 €/jour) | 0 % | 100 % (selon garanties) | 23 €/jour |
Chambre individuelle | 0 % | Forfait (50-150 €/jour) | 50-150 €/jour |
Dépassements d'honoraires | 0 % | Selon % garanties | 100 % |
Consultation anesthésiste (avant) | 70 % | 30 % | 30 % |
Rééducation (après) | 60 % | 40 % | 40 % |
HAD | 80 % | 20 % | 20 % |
Pourquoi une mutuelle hospitalisation est indispensable
Selon l'étude JeSwitch menée sur 25 000 profils français, le coût moyen d'une hospitalisation sans mutuelle adaptée s'élève à 520 € pour un séjour de 5 jours (forfait + ticket modérateur + chambre individuelle). Pour un séjour long ou complexe, la facture peut dépasser plusieurs milliers d'euros.
Les 4 garanties essentielles à vérifier
Avant de souscrire ou de comparer une mutuelle santé, vérifiez systématiquement ces 4 points :
Forfait hospitalier remboursé à 100 % (illimité de préférence)
Chambre particulière : minimum 50 €/jour, idéalement 80 €/jour
Dépassements d'honoraires : 200 % à 300 % du tarif de convention
Frais d'accompagnant (lit + repas) si vous avez de jeunes enfants
Cas pratique : Marie, 42 ans, hospitalisée 7 jours
Frais totaux : 4 200 €
Sécurité Sociale (80 %) : 3 360 €
Forfait hospitalier (7 j × 23 €) : 161 €
Chambre individuelle (7 j × 80 €) : 560 €
Dépassement chirurgien : 250 €
Sans mutuelle, le reste à charge de Marie : 840 € + 250 € + 161 € + 560 € = 1 811 € Avec une bonne mutuelle JeSwitch, son reste à charge tombe à 0 € — soit 1 811 € d'économies sur un seul séjour.
Conseil JeSwitch : Les profils seniors, familles et travailleurs indépendants TNS ont des besoins très différents en matière d'hospitalisation. Notre comparateur analyse votre profil et vous propose les contrats les plus adaptés en moins de 2 minutes.
JeSwitch : un comparateur indépendant pour optimiser votre couverture
Chez JeSwitch, courtier agréé ORIAS n°24005946 et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres de mutuelles santé pour vous proposer les meilleures garanties hospitalisation au juste prix.
Notre engagement :
✅ Indépendance totale : aucun lien capitalistique avec les assureurs
✅ Pas de revente de données : vos informations restent confidentielles
✅ Pas de harcèlement téléphonique : un seul contact, à votre demande
✅ Gratuit et sans engagement : nous sommes rémunérés par commission assureur, sans surcoût pour vous
✅ Accompagnement humain : conseillers experts joignables au 09 70 70 71 46
Selon notre étude interne, 71 % des assurés payent leur mutuelle santé au-dessus du tarif médian. Économies moyennes constatées : 364 €/an, jusqu'à 400 € pour les profils seniors.
❓ Questions Fréquentes (FAQ)
Quel est le montant du forfait hospitalier en 2026 ?
Depuis le 1er mars 2026, le forfait hospitalier est de 23 € par jour en hôpital ou clinique, et de 17 € par jour en service psychiatrique. Ce montant, fixé par arrêté ministériel, n'est jamais remboursé par l'Assurance Maladie mais peut être pris en charge à 100 % par votre mutuelle santé selon votre contrat.
Quel pourcentage de l'hospitalisation est remboursé par la Sécurité Sociale ?
L'Assurance Maladie rembourse 80 % des frais d'hospitalisation dans un hôpital public ou une clinique privée conventionnée. Les 20 % restants (ticket modérateur), le forfait hospitalier et les dépassements d'honoraires restent à votre charge, sauf prise en charge par votre complémentaire santé ou cas d'exonération (ALD, grossesse, accident du travail…).
Comment obtenir une prise en charge à 100 % pour une hospitalisation ?
Vous bénéficiez d'une prise en charge à 100 % dans plusieurs cas : affection de longue durée (ALD), grossesse (4 derniers mois et accouchement), accident du travail, maladie professionnelle, hospitalisation de plus de 30 jours consécutifs, acte coûteux (coefficient ≥ 60 ou tarif ≥ 120 €), bénéficiaire de la C2S ou de l'AME. Le forfait hospitalier et les frais de confort restent toutefois dus.
Le forfait hospitalier est-il dû en hospitalisation à domicile (HAD) ?
Non, le forfait hospitalier n'est pas dû en hospitalisation à domicile. C'est l'un des cas officiels d'exonération. L'HAD reste prise en charge à 80 % par l'Assurance Maladie (ou 100 % en cas d'ALD), avec dispense d'avance de frais pour la plupart des soins, médicaments et professionnels paramédicaux intervenant à votre domicile.
Que rembourse une mutuelle santé pour une hospitalisation ?
Une mutuelle santé peut couvrir : le ticket modérateur (20 % restant), le forfait hospitalier (23 €/jour), la chambre individuelle (50 à 150 €/jour), les dépassements d'honoraires des médecins (jusqu'à 300 % du tarif de convention), les frais d'accompagnant (lit + repas) et certains frais annexes (télévision, téléphone). Le niveau de remboursement dépend de votre contrat.
Combien coûte une hospitalisation sans mutuelle ?
Sans mutuelle, le reste à charge moyen pour une hospitalisation de 5 jours atteint environ 520 € (forfait + ticket modérateur + chambre individuelle). Pour des séjours longs ou complexes avec dépassements d'honoraires, la facture peut dépasser 3 000 €. La mutuelle hospitalisation JeSwitch permet d'éliminer ce reste à charge à partir de 25 €/mois.
Points Clés à Retenir
Forfait hospitalier 2026 : 23 €/jour en hôpital, 17 €/jour en psychiatrie
Remboursement Sécu : 80 % dans les établissements conventionnés
9 cas d'exonération du forfait hospitalier (grossesse, AT/MP, C2S, AME, HAD…)
12 situations ouvrant droit à une prise en charge à 100 %
Frais restant à charge sans mutuelle : ticket modérateur, forfait, chambre, dépassements
HAD : alternative remboursée à 80 %, sans forfait hospitalier
Économies moyennes JeSwitch : 364 €/an sur la mutuelle santé
Comparez et Économisez avec JeSwitch
Une hospitalisation imprévue peut coûter cher : forfait journalier, chambre individuelle, dépassements d'honoraires… Une mutuelle santé bien choisie peut couvrir 100 % de votre reste à charge.
Avec JeSwitch, comparez gratuitement plus de 50 mutuelles santé en moins de 2 minutes. Notre comparateur indépendant analyse 300+ offres pour vous proposer les garanties hospitalisation les plus adaptées à votre profil.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 300+ mutuelles analysées ✅ Conseillers experts : 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h) ✅ Email dédié : Mutuelle-Sante@jeswitch.fr
→ Comparer les mutuelles hospitalisation gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant. Sulyassur Conseils SASU, courtier agréé ORIAS n°24005946, siège social : 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 01/06/2026 et basées sur les données officielles d'ameli.fr et de l'Assurance Maladie. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cet article a une vocation purement informative et ne remplace pas les conditions générales de votre contrat.
Sources officielles : ameli.fr, Service-public.fr, Légifrance