


L'Essentiel en 3 Phrases
Le remboursement de l'orthodontie en France présente un écart considérable entre la prise en charge de la Sécurité sociale (193,50 € par semestre) et le coût réel des traitements (600 à 2 000 €). Ce différentiel crée des vulnérabilités systémiques exploitées par certains assurés via le cumul abusif de mutuelles ou l'opposition bancaire après remboursement. Les assureurs ripostent en 2025 avec des délais de carence renforcés et des systèmes de détection algorithmique.
Vous êtes-vous déjà demandé pourquoi votre orthodontie coûte si cher alors que la Sécurité sociale rembourse si peu ? En 2025, le traitement orthodontique moyen coûte entre 4 000 et 6 000 € sur 3 ans, mais la base de remboursement de l'Assurance Maladie n'a pas évolué depuis 1988.
Ce décalage abyssal entre couverture publique et réalité des prix a créé un marché de l'assurance complémentaire indispensable, mais également vulnérable. Selon l'Agence de Lutte contre la Fraude à l'Assurance (ALFA), 685 millions d'euros de fraude à l'assurance santé ont été détectés en 2023, dont une part significative concerne le dentaire et l'orthodontie.
Dans cet article, nous allons décrypter avec transparence et objectivité les mécanismes de remboursement de l'orthodontie en France, comprendre pourquoi certains assurés sont tentés par des pratiques abusives, et surtout vous expliquer comment protéger vos droits légitimes tout en évitant les pièges.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant, notre mission est d'éclairer les Français sur leurs droits en matière d'assurance santé, dans la plus grande transparence.
Qu'est-ce que l'Orthodontie et Comment est-elle Remboursée ?
Le Principe du Remboursement en France
L'orthodontie est une spécialité dentaire qui corrige les malpositions dentaires et maxillaires. En France, le système de remboursement repose sur trois niveaux :
La Sécurité sociale (Régime Obligatoire) : Première couche de protection
La mutuelle santé (Organisme Complémentaire) : Complète le remboursement de la Sécu
Le reste à charge : Ce qui reste à payer pour le patient
Le tarif de convention pour un semestre de traitement orthodontique (code TO 90) est fixé à 193,50 €. Ce montant, figé depuis des décennies, sert de base de calcul pour tous les remboursements.
Le Gouffre Financier : Tarif de Convention vs Prix Réel
Voici la réalité du marché en 2025 :
Type de Traitement | Tarif Sécurité Sociale | Prix Réel Marché | Écart |
|---|---|---|---|
Multi-attaches classiques | 193,50 €/semestre | 600-1 000 € | +310% à +517% |
Orthodontie esthétique | 193,50 €/semestre | 1 000-1 500 € | +517% à +775% |
Aligneurs invisibles (Invisalign) | 193,50 €/semestre | 1 500-2 000 € | +775% à +1033% |
Exemple concret : Pour un traitement complet de 6 semestres (3 ans) avec multi-attaches à 800 €/semestre :
Coût total : 4 800 €
Remboursement Sécu enfant (< 16 ans) : 1 161 € (193,50 € × 6)
Reste à charge avant mutuelle : 3 639 €
C'est ce gouffre de 3 639 € que la mutuelle doit combler. Vous comprenez maintenant pourquoi l'assurance complémentaire est vitale en orthodontie.
Différence Enfant / Adulte : Deux Circuits Distincts
Pour les enfants de moins de 16 ans :
✅ Remboursement Sécurité sociale : 100% de la base (193,50 €)
✅ Nécessite une Demande d'Entente Préalable (DEP)
✅ Télétransmission automatique vers la mutuelle (flux NOEMIE)
✅ Circuit sécurisé et traçable
Pour les adultes de plus de 16 ans :
❌ Remboursement Sécurité sociale : 0 € (sauf chirurgie maxillo-faciale)
❌ Pas de télétransmission automatique
⚠️ Envoi manuel des factures à la mutuelle
⚠️ Circuit déclaratif moins sécurisé
Cette différence de traitement administratif crée une vulnérabilité majeure pour les adultes, car le contrôle repose davantage sur la déclaration de l'assuré.
Comment Fonctionnent les Garanties Orthodontie des Mutuelles ?
Les Deux Types de Garanties
Les organismes complémentaires proposent deux mécanismes de remboursement distincts :
1. Le Pourcentage de la Base de Remboursement (BRSS)
Principe : La garantie est exprimée en % de la base Sécu (193,50 €).
Exemple : Garantie orthodontie à 400% BRSS
Calcul : 193,50 € × 400% = 774 €
Ce montant inclut la part de la Sécu (193,50 €)
Montant réellement versé par la mutuelle : 580,50 €
Limite : Pour être remboursé intégralement d'une facture de 1 200 €/semestre, il faudrait une garantie de 620% BRSS, ce qui est rarissime sur le marché.
2. Le Forfait en Euros
Principe : Montant fixe par période, indépendant de la base Sécu.
Exemple : Forfait orthodontie 600 €/semestre
Si facture = 800 € → Remboursement mutuelle = 600 €
Si facture = 500 € → Remboursement mutuelle = 500 €
Plus simple à comprendre et à calculer
Tableau Comparatif : Quel Remboursement pour Quel Profil ?
Profil | Facture Semestre | Sécu (< 16 ans) | Mutuelle 300% BRSS | Mutuelle 400% BRSS | Forfait 600 € | RAC |
|---|---|---|---|---|---|---|
Enfant traitement standard | 700 € | 193,50 € | 387 € | 580,50 € | 600 € | 119,50 € (avec 400%) |
Enfant traitement esthétique | 1 200 € | 193,50 € | 387 € | 580,50 € | 600 € | 426 € (avec 400%) |
Adulte traitement standard | 800 € | 0 € | 580,50 € | 774 € | 600 € | 26 € (avec 400%) |
Adulte aligneurs invisibles | 1 800 € | 0 € | 580,50 € | 774 € | 600 € | 1 026 € (avec 400%) |
Conseil d'expert JeSwitch : Pour un traitement esthétique coûteux, privilégiez les forfaits en euros plutôt que les pourcentages BRSS. Un forfait de 800-1000 €/semestre offre une meilleure couverture qu'un 500% BRSS (967,50 €).
Le Cumul de Mutuelles : Légal ou Frauduleux ?
Le Cadre Juridique du Cumul
Bonne nouvelle : Posséder plusieurs mutuelles santé est parfaitement légal en France. Le Code des assurances (Article L.121-1) autorise le cumul d'assurances de personnes.
Le principe indemnitaire : Vous pouvez cumuler plusieurs mutuelles, mais la somme totale remboursée ne peut pas excéder vos frais réels. L'assurance ne doit pas être une source d'enrichissement.
Comment Ça Fonctionne en Théorie
Exemple légitime :
Mutuelle A (principale) : Rembourse 580,50 € sur une facture de 1 000 €
Reste à charge : 1 000 - 193,50 (Sécu) - 580,50 (Mutuelle A) = 226 €
Mutuelle B (secondaire) : Rembourse les 226 € restants
Résultat : Vous êtes remboursé à 100% de vos frais réels = Usage légitime.
La Dérive Frauduleuse : Le "Double Dip"
Certains assurés tentent d'obtenir un double remboursement intégral en dissimulant l'existence de la première mutuelle.
Mécanisme de la fraude :
La Mutuelle A rembourse 580,50 € (elle reçoit l'info via le flux NOEMIE automatique)
L'assuré envoie manuellement à la Mutuelle B la facture originale de 1 000 €
Il omet de mentionner le remboursement déjà perçu de la Mutuelle A
Il déclare sur l'honneur que la Mutuelle B est son seul complémentaire
La Mutuelle B, croyant être la seule, rembourse 600 € (forfait)
Bilan financier frauduleux :
Sécu : 193,50 €
Mutuelle A : 580,50 €
Mutuelle B : 600 €
Total perçu : 1 374 € pour une facture de 1 000 €
Profit illicite : 374 €
Sur un traitement complet de 6 semestres avec 2 enfants, le gain frauduleux peut atteindre 4 488 €.
Pourquoi Cette Fraude Fonctionne-t-elle ?
L'absence d'interopérabilité des systèmes : Les mutuelles concurrentes ne partagent pas en temps réel les informations de remboursement. Le système NOEMIE ne connecte qu'une seule mutuelle à la Sécurité sociale.
La transmission manuelle : Pour la deuxième mutuelle, vous devez envoyer les documents vous-même. C'est dans cette zone grise que la fraude documentaire prospère.
La protection RGPD : Le secret des affaires et les règles de confidentialité empêchent les assureurs d'échanger librement des données sur leurs clients communs.
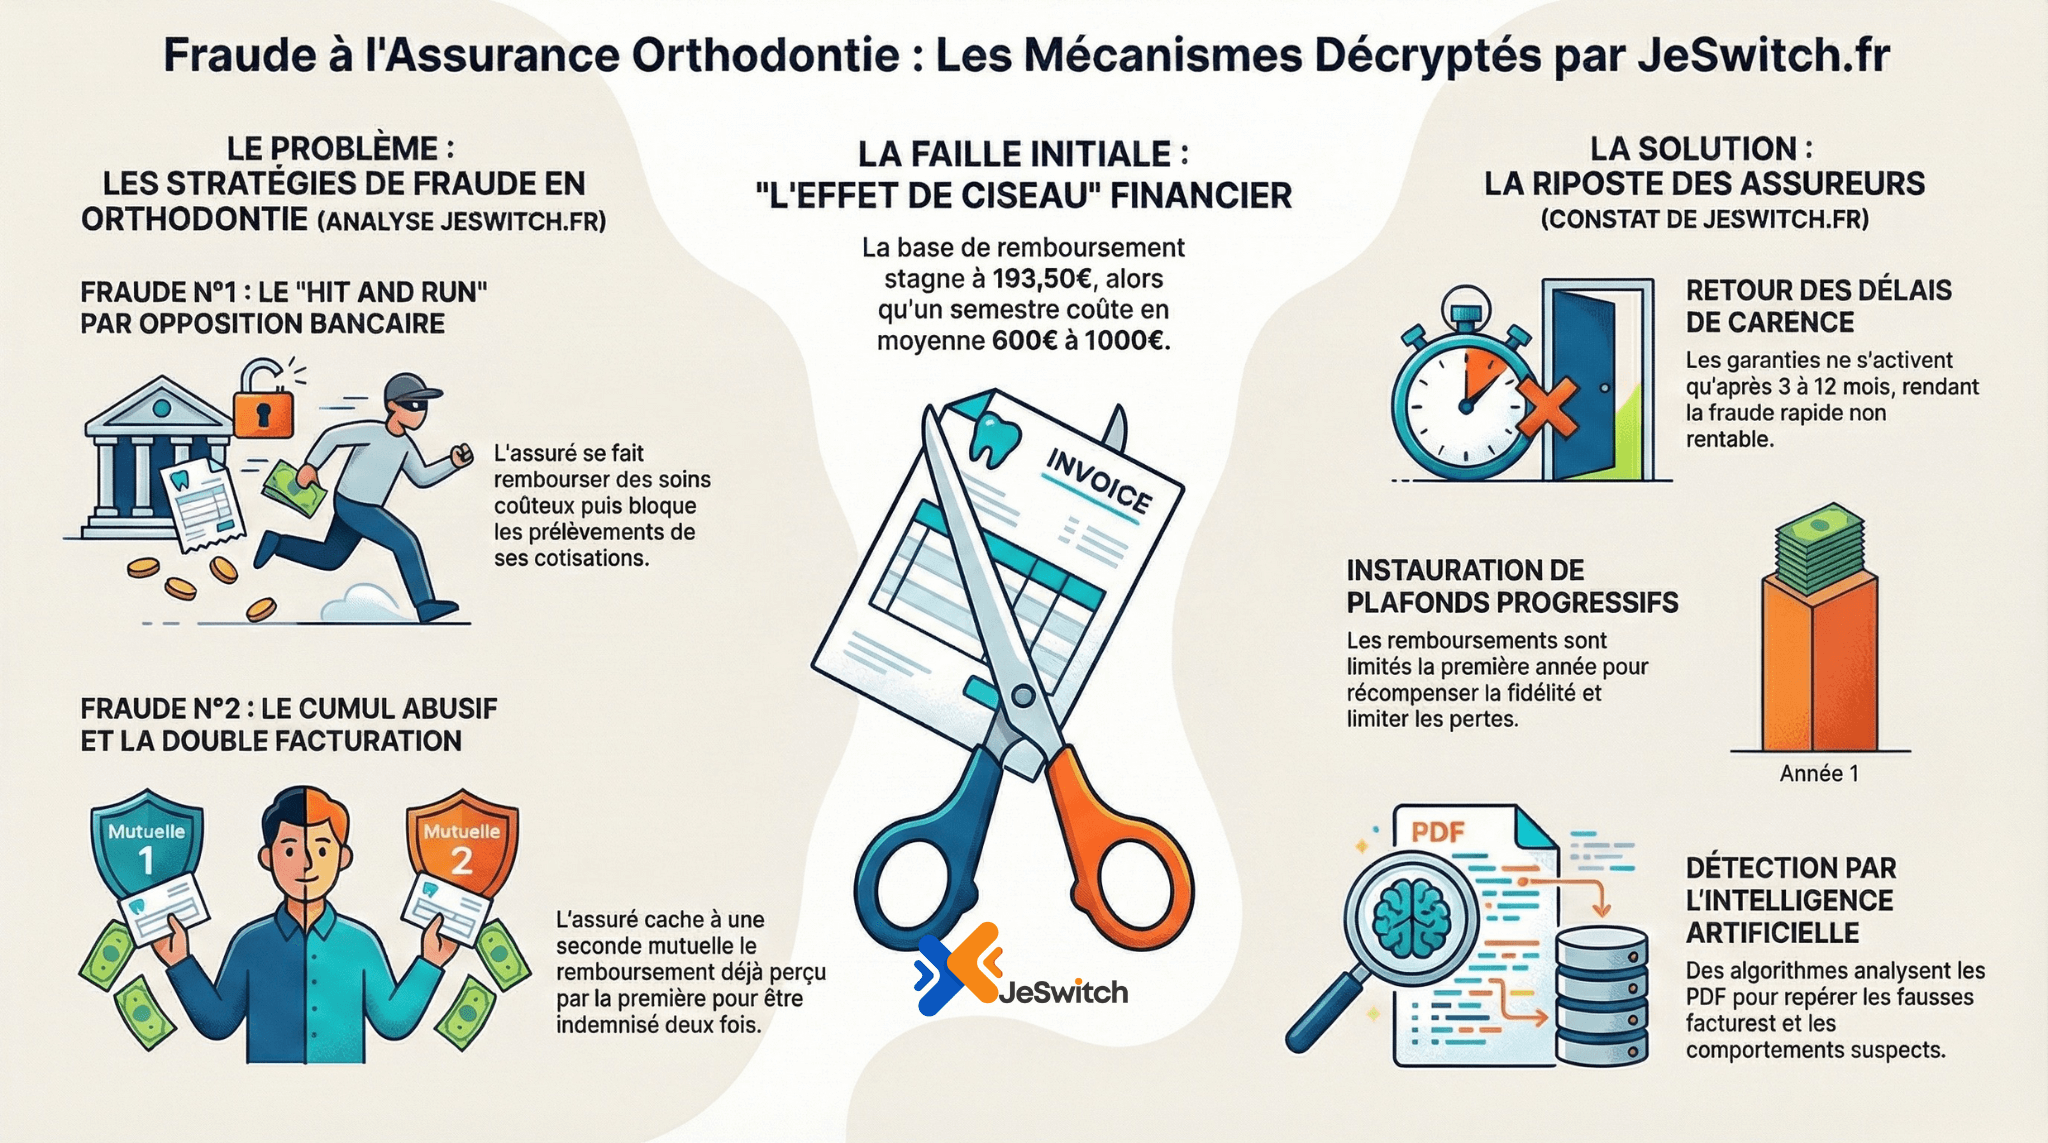
Le Phénomène "Hit and Run" : Souscrire, Consommer, Fuir
Le Mécanisme de l'Attaque Éclair
Le "Hit and Run" (frapper et fuir) est une fraude en explosion ces dernières années. Elle exploite la digitalisation des parcours d'assurance et la protection bancaire européenne (SEPA).
Les 3 phases de l'opération :
Phase 1 : La Souscription Stratégique (Jour 0)
Le fraudeur cible une mutuelle offrant :
✅ Souscription 100% en ligne (immédiate)
✅ Pas de délai de carence (couverture dès J+1)
✅ Plafonds dentaires élevés dès la première année
✅ Paiement mensuel par prélèvement
Temps nécessaire : 10 minutes sur smartphone
Phase 2 : La Consommation Intensive (Jour 1 à 7)
J+1 : Prise de rendez-vous orthodontiste (souvent en urgence)
J+3 : Pose de l'appareil et facturation du semestre entier (1 200 €)
J+5 : Envoi de la demande de remboursement avec la facture
J+7 : Réception du virement de la mutuelle (800 €) grâce aux processus "Fast Payment"
Phase 3 : L'Arme Bancaire (Jour 8 à 15)
Opposition préventive : Blocage des futurs prélèvements via l'application bancaire
Contestation SEPA : Demande de remboursement du premier prélèvement déjà effectué (60 €)
Délai légal : 8 semaines pour un prélèvement autorisé
Délai légal : 13 mois pour un prélèvement "non autorisé"
La banque recrédite automatiquement l'assuré et reprend l'argent sur le compte de la mutuelle
Bilan financier du fraudeur :
Prestations reçues : 800 €
Cotisations payées : 0 € (récupérées)
Profit net : 800 €
Coût pour l'assureur : 800 € + frais de gestion
L'Impuissance Légale des Assureurs
Les mutuelles sont entravées par la procédure de résiliation pour impayé, conçue pour protéger les assurés honnêtes en difficulté passagère.
Chronologie réglementaire (Article L.113-3 du Code des assurances) :
Étape | Délai | Statut Garanties | Opportunité Fraude |
|---|---|---|---|
Rejet du prélèvement | Jour 0 | ✅ Actives | Oui |
Attente légale | 10 jours | ✅ Actives | Oui |
Envoi mise en demeure (LRAR) | J+20 | ✅ Actives | Oui |
Délai de mise en demeure | 30 jours | ✅ Actives | Critique |
Suspension des garanties | J+50 | 🔴 Suspendues | Non |
Résiliation effective | J+60 | 🔴 Résilié | Non |
Fenêtre d'exploitation : Le fraudeur bénéficie de 50 à 60 jours de couverture gratuite, largement suffisant pour réaliser et se faire rembourser plusieurs actes dentaires majeurs.
Pourquoi les Assureurs ne Poursuivent pas Systématiquement ?
L'équation économique du recouvrement :
Dette exigible : 200-300 € (quelques mois de cotisations)
Coût d'une procédure judiciaire : 500-1 000 € (huissier, avocat, frais de justice)
Taux de récupération : Faible (assurés insolvables ou introuvables)
Seuil d'abandon : Beaucoup d'assureurs ne poursuivent pas en dessous de 400-500 € de créance. Les fraudeurs informés calibrent leurs opérations sous ce radar.
L'Industrialisation de la Fraude : Réseaux et "Fraude as a Service"
L'Émergence des Kits de Fraude
Selon l'ALFA, la fraude s'organise désormais sur les réseaux sociaux et applications de messagerie (Telegram, Snapchat, WhatsApp).
Contenu des "packs fraude" vendus entre 50 et 200 € :
📄 Fausses factures d'orthodontistes (avec en-têtes usurpés)
📄 Faux bulletins de salaire (pour souscrire les mutuelles)
📹 Tutoriels vidéo sur l'opposition bancaire SEPA
💬 Support client du fraudeur (Telegram)
L'usurpation d'identité de praticiens : En 2022, plus de 25 professionnels de santé ont vu leur identité usurpée pour émettre de fausses factures. Le préjudice se chiffre en millions d'euros.
Les Trois Profils de Fraudeurs
1. L'Opportuniste (70% des cas)
Assuré standard qui, face à une baisse de pouvoir d'achat, décide de ne pas payer sa dernière cotisation ou "tente le coup" d'un double remboursement.
Profil type :
Famille avec 2-3 enfants en orthodontie
Reste à charge cumulé : 5 000-8 000 €
Difficulté financière temporaire
Tentation du "c'est juste une fois"
2. Le Prémédité (25% des cas)
Celui qui planifie le "Hit and Run" après avoir étudié les failles systémiques.
Modus operandi :
Compare les délais de carence
Lit attentivement les conditions générales
Souscrit spécifiquement pour frauder
Résilie dès le remboursement obtenu
3. Le Réseau Criminel (5% des cas, 40% du préjudice)
Bandes organisées utilisant des hommes de paille (mules) pour multiplier les contrats et siphonner les assureurs.
Organisation :
Recrutement de "mules" (étudiants, précaires)
Souscription de 10-50 contrats simultanés
Fausses factures dentaires massives
Blanchiment des gains
La Riposte des Assureurs en 2025
Face à l'explosion de la fraude détectée (685 millions d'euros en 2023), le secteur de l'assurance santé se restructure pour colmater les brèches.
1. Le Retour en Force des Délais de Carence
Le bouclier anti-Hit and Run : Imposer une période d'attente avant l'activation des garanties.
Tendance 2025 :
✅ Carences de 3 à 6 mois sur l'orthodontie (vs 0 mois en 2020)
✅ Carences de 12 mois sur les surcomplémentaires dentaires
✅ Exception : Maintien de la portabilité des droits en cas de changement (pour éviter les ruptures de soins)
Impact : Un fraudeur devant payer 6 mois de cotisations (360 €) avant de pouvoir "attaquer" devient beaucoup moins rentable.
2. Les Plafonds Progressifs de Fidélité
Principe : Plus vous restez longtemps assuré, plus vos plafonds de remboursement augmentent.
Exemple type :
Année 1 : Plafond dentaire 500 €
Année 2 : Plafond dentaire 1 000 €
Année 3 : Plafond dentaire 1 500 €
Année 4+ : Plafond dentaire illimité
Avantage : Force l'inscription dans la durée. Le fraudeur ne peut plus "exploser" sa couverture dès le premier mois.
3. La Détection Algorithmique par Intelligence Artificielle
Les assureurs investissent massivement dans la data science et l'IA pour détecter les anomalies.
Signaux d'alerte détectés automatiquement :
🚨 Souscription hors horaires classiques (2h du matin)
🚨 Demande de remboursement dans les 48h suivant la souscription
🚨 Facture présentant des métadonnées suspectes (PDF modifié avec Photoshop)
🚨 Adresse IP de souscription hors de France
🚨 Praticien figurant sur la liste des identités usurpées (ALFA)
🚨 Montant de la facture exactement égal au plafond de garantie
Analyse des documents :
Vérification des polices de caractères (cohérence avec le praticien)
Analyse des métadonnées EXIF des PDF
Comparaison avec une base de factures authentiques
4. La Mutualisation des Données via l'ALFA
L'Agence de Lutte contre la Fraude à l'Assurance centralise les informations sur les fraudes avérées (dans le respect du RGPD).
Données partagées :
Liste des praticiens dont l'identité est usurpée
Blacklists de fraudeurs condamnés
Typologies de fraudes émergentes
Limite : Le RGPD empêche un partage trop large des données personnelles entre assureurs concurrents.
5. La Judiciarisation Exemplaire
Pour créer un effet dissuasif, les assureurs n'hésitent plus à porter plainte pénalement.
Cas récent (2025) : Démantèlement d'un réseau de centres dentaires pour une fraude de 10 millions d'euros. Plusieurs responsables ont été placés en garde à vue et risquent des peines de prison ferme.
Sanctions encourues :
Fraude simple : 5 ans de prison + 375 000 € d'amende (Article 313-1 Code pénal)
Fraude en bande organisée : 7 ans de prison + 750 000 € d'amende
Usurpation d'identité : 1 an de prison + 15 000 € d'amende
Comment Protéger vos Droits Légitimes en tant qu'Assuré Honnête ?
1. Bien Comprendre vos Garanties
Action : Lisez attentivement votre tableau de garanties et les conditions générales de votre contrat.
Points à vérifier :
✅ Montant exact du remboursement orthodontie (% BRSS ou forfait €)
✅ Existence d'un délai de carence
✅ Plafond annuel ou par période
✅ Conditions de prise en charge (Demande d'Entente Préalable nécessaire ?)
Conseil JeSwitch : Utilisez notre comparateur mutuelle santé pour identifier en 2 minutes les contrats offrant les meilleures garanties orthodontie selon votre profil.
2. Déclarer Systématiquement vos Autres Couvertures
Obligation légale : Lors de toute demande de remboursement, vous devez informer chaque assureur de l'existence d'autres complémentaires santé.
Comment faire :
Mentionner la Mutuelle A lors de l'envoi de documents à la Mutuelle B
Joindre le décompte de remboursement de la première mutuelle
Cocher la case "J'ai une autre mutuelle" sur les formulaires
Risque en cas de dissimulation : Nullité du contrat + remboursement des prestations indûment perçues + poursuites pénales.
3. Conserver Tous vos Justificatifs
Documents à archiver pendant 5 ans :
📄 Factures acquittées des praticiens
📄 Décomptes de remboursement Sécurité sociale
📄 Décomptes de remboursement mutuelle(s)
📄 Devis d'Entente Préalable (DEP) validés
Utilité : En cas de contrôle ou de litige, vous pouvez prouver la réalité des soins et des sommes perçues.
4. Privilégier le Tiers Payant Sécurisé
Avantage : Lorsque le praticien applique le tiers payant via un réseau de soins agréé (Carte Blanche, Santéclair), les flux financiers sont sécurisés et traçables.
Comment en bénéficier :
Vérifiez que votre mutuelle propose le tiers payant dentaire
Choisissez un praticien partenaire du réseau de votre mutuelle
Présentez votre carte de tiers payant lors du rendez-vous
Résultat : Vous ne sortez pas d'argent, et les remboursements sont gérés directement entre professionnels.
5. Utiliser les Services de JeSwitch
Accompagnement gratuit :
📞 Conseillers disponibles au 09 70 70 71 46 (lun-ven 9h-19h, sam 9h-17h)
📧 Contact : Mutuelle-Sante@jeswitch.fr
💬 WhatsApp disponible
Ce que nous faisons pour vous :
✅ Analyse de vos besoins réels en orthodontie
✅ Comparaison des garanties de 300+ mutuelles
✅ Calcul du reste à charge prévisionnel
✅ Gestion administrative de la résiliation de votre ancien contrat
✅ Suivi de vos remboursements
❓ Questions Fréquentes (FAQ)
Puis-je avoir deux mutuelles santé en même temps ?
Oui, c'est parfaitement légal en France. Vous pouvez cumuler votre mutuelle d'entreprise obligatoire et une mutuelle individuelle (ou celle de votre conjoint). Cependant, la somme totale des remboursements ne peut pas dépasser vos frais réels de santé. Chaque mutuelle doit être informée de l'existence de l'autre.
Combien coûte réellement un traitement d'orthodontie en 2025 ?
Le coût moyen d'un semestre de traitement orthodontique varie entre 600 € et 1 000 € pour un traitement multi-attaches classique, et peut atteindre 1 500 à 2 000 € pour des techniques esthétiques (aligneurs invisibles type Invisalign). Pour un traitement complet de 6 semestres (3 ans), comptez entre 4 000 € et 6 000 € en moyenne.
Quel est le remboursement de la Sécurité sociale pour l'orthodontie ?
Pour les enfants de moins de 16 ans, la Sécurité sociale rembourse 100% de la base de convention, soit 193,50 € par semestre (code TO 90). Pour les adultes de plus de 16 ans, le remboursement est de 0 €, sauf en cas de traitement lié à une chirurgie maxillo-faciale prise en charge.
Comment éviter les frais de résiliation de ma mutuelle actuelle ?
Depuis la loi Chatel et la loi Hamon, vous pouvez résilier votre mutuelle à tout moment après la première année d'engagement, sans frais ni pénalités. Chez JeSwitch, nous nous occupons gratuitement de la résiliation de votre ancien contrat. Vous n'avez aucune démarche à effectuer, nous gérons tout de A à Z.
Les assureurs peuvent-ils refuser de me couvrir si je change souvent de mutuelle ?
Non, en France, les assureurs ne peuvent pas légalement refuser de vous assurer en santé complémentaire au motif que vous avez changé fréquemment de mutuelle dans le passé. Cependant, certains comportements suspects (souscriptions multiples suivies de résiliations immédiates) peuvent déclencher des contrôles renforcés et, en cas de fraude avérée, des poursuites judiciaires.
Qu'est-ce qu'un délai de carence en orthodontie ?
Un délai de carence (ou stage d'attente) est une période pendant laquelle vous cotisez à votre mutuelle mais ne pouvez pas encore bénéficier de certaines garanties. En orthodontie, les délais de carence varient de 3 à 12 mois selon les contrats. Objectif : éviter que des assurés ne souscrivent uniquement pour un besoin immédiat et résilie juste après.
Points Clés à Retenir
Écart tarifaire : Le remboursement Sécu (193,50 €/semestre) couvre seulement 15 à 20% du coût réel d'un traitement orthodontique (600-2 000 €/semestre)
Mutuelle indispensable : La complémentaire santé est le financeur principal en orthodontie, supportant 70 à 100% du reste à charge
Cumul légal : Posséder plusieurs mutuelles est autorisé, mais la somme remboursée ne peut excéder les frais réels
Fraude détectée : 685 millions d'euros en 2023 (ALFA), dont une part significative sur le dentaire
Délais de carence : Retour en force en 2025 (3-12 mois) pour contrer les fraudes "Hit and Run"
Protection SEPA : Le système bancaire européen permet aux assurés de contester facilement les prélèvements, créant une vulnérabilité pour les assureurs
Détection IA : Les mutuelles utilisent désormais l'intelligence artificielle pour repérer les documents falsifiés et les comportements suspects
Sanctions pénales : La fraude à l'assurance est punie de 5 ans de prison et 375 000 € d'amende
Trouvez la Mutuelle Adaptée à Vos Besoins d'Orthodontie avec JeSwitch
Face à la complexité du remboursement orthodontie et aux montants engagés (souvent plusieurs milliers d'euros), il est essentiel de choisir une mutuelle santé offrant les meilleures garanties au meilleur prix.
Chez JeSwitch, nous comparons plus de 300 mutuelles et analysons 3 200+ contrats pour vous proposer les offres les plus adaptées à votre profil :
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ Analyse de 150+ critères par profil
✅ Économies moyennes : 364 €/an
✅ Conseillers experts disponibles (09 70 70 71 46)
✅ Gestion de votre résiliation (nous nous occupons de tout)
→ Comparer les mutuelles santé gratuitement
Besoin d'un devis personnalisé pour l'orthodontie ?
→ Demander un devis mutuelle orthodontie
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 18 décembre 2025 et basées sur l'analyse de plus de 300 offres du marché, ainsi que sur les données publiques de l'Agence de Lutte contre la Fraude à l'Assurance (ALFA) et du Code des assurances français. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.
Notre engagement : Cet article a pour vocation d'éclairer les Français sur les mécanismes du remboursement orthodontie et les dérives observées, dans une démarche pédagogique et transparente. Nous ne portons aucun jugement moral sur les assurés en difficulté financière, mais nous informons sur les risques juridiques encourus en cas de fraude caractérisée.
Dernière mise à jour : 18/12/2025