


L'Essentiel en 3 Phrases
Le forfait hospitalier correspond à la participation financière obligatoire du patient aux frais d'hébergement et d'entretien lors d'une hospitalisation. Depuis le 1er mars 2026, son montant est fixé à 23€ par jour en hôpital ou en clinique, et 17€ par jour en service psychiatrique d'un établissement de santé. Il n'est jamais remboursé par l'Assurance Maladie : seule une bonne complémentaire santé peut le prendre en charge intégralement, d'où l'importance de comparer les contrats avec un outil indépendant comme JeSwitch.
Une nuit à l'hôpital coûte plus cher qu'on ne l'imagine. Au-delà des frais médicaux pris en charge par l'Assurance Maladie, un montant resté longtemps méconnu pèse directement sur le portefeuille des patients : le forfait hospitalier. Depuis le 1er mars 2026, il atteint 23€ par jour, soit 161€ pour une semaine d'hospitalisation classique. Pour une intervention chirurgicale de 10 jours, la facture monte à 230€ — entièrement à votre charge si votre mutuelle ne le couvre pas.
Selon l'étude JeSwitch menée sur 25 000 profils français, 71% des assurés payent leur mutuelle santé au-dessus du tarif médian sans bénéficier pour autant d'une prise en charge optimale du forfait hospitalier. Ce guide actualisé vous explique en détail le fonctionnement du forfait hospitalier en 2026, son montant, les 9 cas d'exonération prévus par la loi, et surtout comment vérifier que votre complémentaire santé le couvre vraiment.
Qu'est-ce que le forfait hospitalier ? Définition officielle
Le forfait hospitalier représente la participation financière du patient aux frais d'hébergement et d'entretien entraînés par son hospitalisation. Il ne couvre pas les soins médicaux, mais uniquement les frais liés au séjour : repas, blanchissage, entretien des locaux, équipements de la chambre.
Concrètement, il est dû pour chaque journée d'hospitalisation, y compris le jour de sortie. Ainsi, un séjour de 4 nuits déclenche le paiement de 5 forfaits journaliers (entrée + 3 nuits intermédiaires + jour de sortie).
Son montant est fixé chaque année par arrêté ministériel, conformément aux articles L.174-4 et R.174-4 du Code de la Sécurité sociale. La revalorisation intervient généralement au 1er janvier ou au 1er mars de chaque année.
Hospitalisation, ambulatoire ou HAD : quelles différences ?
Le forfait hospitalier s'applique uniquement en cas d'hospitalisation avec hébergement. Plusieurs situations s'en distinguent :
Hospitalisation classique : forfait applicable pour chaque nuit passée à l'hôpital ou en clinique
Hospitalisation ambulatoire (sortie le jour même) : pas de forfait hospitalier, mais une participation forfaitaire de 32€ peut s'appliquer
Hospitalisation à domicile (HAD) : exonération totale du forfait hospitalier
Service psychiatrique : forfait réduit à 17€ par jour
Montant du forfait hospitalier en 2026
Depuis le 1er mars 2026, le forfait hospitalier connaît une revalorisation officielle. Cette hausse, fixée par arrêté ministériel publié au Journal Officiel, impacte tous les assurés hospitalisés à compter de cette date.
Les nouveaux montants applicables
Type d'établissement | Montant 2026 | Évolution vs 2025 |
|---|---|---|
Hôpital public ou clinique privée (MCO) | 23 €/jour | + 3 € |
Service psychiatrique d'un établissement de santé | 17 €/jour | + 2 € |
Hospitalisation à domicile (HAD) | 0 € (exonération) | — |
Hospitalisation ambulatoire (sans nuit) | 0 € | — |
Impact financier sur une hospitalisation type
Pour vous projeter, voici ce que représente concrètement le forfait hospitalier selon la durée du séjour. Rappel important : le forfait est dû pour chaque journée d'hospitalisation, y compris le jour de sortie. Une nuit à l'hôpital correspond donc généralement à 2 jours facturés (jour d'entrée + jour de sortie).
Durée du séjour | Jours facturés | Coût en hôpital/clinique (23€/j) | Coût en psychiatrie (17€/j) |
|---|---|---|---|
1 nuit (entrée + sortie) | 2 jours | 46 € | 34 € |
3 nuits | 4 jours | 92 € | 68 € |
7 nuits | 8 jours | 184 € | 136 € |
14 nuits | 15 jours | 345 € | 255 € |
30 nuits | 31 jours | 713 € | 527 € |
Conseil d'expert JeSwitch : Une hospitalisation longue durée en psychiatrie ou en soins de suite peut générer plus de 700€ de forfait hospitalier sur un mois. Seule une mutuelle hospitalisation adaptée garantit une prise en charge à 100% sans plafond, ce qui évite un reste à charge important.
Le forfait hospitalier n'est pas remboursé par l'Assurance Maladie
Contrairement à une idée reçue, l'Assurance Maladie ne rembourse jamais le forfait hospitalier, quelle que soit votre situation. La Sécurité sociale prend en charge les soins (consultations, actes, médicaments) à hauteur de 80% en général, parfois 100% pour les affections longue durée (ALD), mais jamais l'hébergement.
C'est précisément le rôle de votre complémentaire santé (mutuelle, institution de prévoyance ou assurance) de couvrir ce reste à charge, à condition que votre contrat le prévoie explicitement. Sur ce point, les contrats varient énormément :
Contrats d'entrée de gamme : prise en charge limitée à 20€/jour pendant 30 jours maximum
Contrats intermédiaires : remboursement à 100% du forfait, sans plafond de durée
Contrats premium : forfait hospitalier illimité + chambre particulière + frais d'accompagnant
Pourquoi comparer reste indispensable en 2026
D'après notre analyse de plus de 3 200 contrats de mutuelle santé, 38% des assurés disposent d'une couverture forfait hospitalier insuffisante au regard de leur âge ou de leur situation familiale. Le risque ? Découvrir au moment de l'hospitalisation un reste à charge inattendu pouvant dépasser plusieurs centaines d'euros.
Les 9 situations d'exonération du forfait hospitalier en 2026
Le législateur a prévu 9 cas précis dans lesquels vous n'avez pas à payer le forfait hospitalier. Ces exonérations sont automatiques et ne nécessitent généralement aucune démarche, à l'exception des bénéficiaires de la Complémentaire santé solidaire (CSS) qui doivent présenter leur attestation.
Liste exhaustive des 9 cas d'exonération
Femmes enceintes hospitalisées pendant les 4 derniers mois de grossesse, pour l'accouchement, ou pendant les 12 jours suivant l'accouchement
Bénéficiaires de la Complémentaire santé solidaire (CSS) ou de l'Aide médicale d'État (AME)
Nouveau-nés hospitalisés dans les 30 jours suivant leur naissance
Victimes d'un accident du travail ou d'une maladie professionnelle (AT/MP)
Patients en hospitalisation à domicile (HAD)
Enfants handicapés de moins de 20 ans hébergés dans un établissement d'éducation spéciale ou professionnelle
Assurés dépendant du régime d'Alsace-Moselle (départements 57, 67, 68)
Titulaires d'une pension militaire d'invalidité
Victimes d'un acte de terrorisme bénéficiant d'une prise en charge intégrale (attestation requise)
Tableau récapitulatif des exonérations
Situation | Conditions | Démarche |
|---|---|---|
Maternité | 4 derniers mois grossesse + 12 j post-accouchement | Automatique |
CSS / AME | Attestation en cours de validité | Présenter l'attestation |
Nouveau-né | Hospitalisé < 30 jours après naissance | Automatique |
AT / MP | Reconnaissance préalable du caractère professionnel | Feuille AT |
HAD | Hospitalisation à domicile prescrite | Automatique |
Enfant handicapé | < 20 ans en établissement spécialisé | Notification MDPH |
Alsace-Moselle | Affiliation au régime local | Automatique |
Pension militaire | Pension d'invalidité reconnue | Carte de pension |
Victime terrorisme | Attestation FGTI en cours | Présenter l'attestation |
Cas pratique : l'hospitalisation de Catherine, 62 ans
Catherine, retraitée habitant à Aix-en-Provence, a été hospitalisée 12 jours en clinique pour une opération du genou en avril 2026. Voici le détail de sa facture :
Poste | Coût total | Sécurité sociale | Mutuelle | Reste à charge |
|---|---|---|---|---|
Honoraires chirurgien (secteur 2) | 1 800 € | 1 200 € | 540 € | 60 € |
Frais d'hôpital (séjour) | 3 240 € | 2 916 € | 324 € | 0 € |
Forfait hospitalier (12 j × 23€) | 276 € | 0 € | 276 € | 0 € |
Chambre particulière (12 j × 80€) | 960 € | 0 € | 720 € | 240 € |
TOTAL | 6 276 € | 4 116 € | 1 860 € | 300 € |
Avant de passer par JeSwitch, Catherine payait 142€/mois pour une mutuelle qui ne remboursait le forfait hospitalier qu'à hauteur de 80%. Après comparaison, elle a basculé sur un contrat à 118€/mois couvrant le forfait à 100% sans plafond — soit une économie annuelle de 288€ tout en améliorant sa couverture.
❓ Questions Fréquentes sur le forfait hospitalier
Le forfait hospitalier est-il remboursé par la Sécurité sociale ?
Non, le forfait hospitalier n'est jamais remboursé par l'Assurance Maladie. Seule votre complémentaire santé peut le prendre en charge, à condition que votre contrat le prévoie explicitement. Vérifiez votre tableau de garanties à la ligne "forfait journalier hospitalier" pour connaître le niveau de prise en charge.
Quel est le montant du forfait hospitalier en 2026 ?
Depuis le 1er mars 2026, le forfait hospitalier s'élève à 23€ par jour en hôpital ou clinique, et 17€ par jour en service psychiatrique. Il est dû pour chaque journée d'hospitalisation, y compris le jour de sortie. Une semaine en MCO génère donc 184€ de forfait hospitalier.
Le forfait hospitalier s'applique-t-il en hospitalisation ambulatoire ?
Non, le forfait hospitalier ne s'applique qu'en cas d'hospitalisation avec hébergement d'au moins une nuit. En cas d'hospitalisation ambulatoire (sortie le jour même), aucun forfait journalier n'est dû. Une participation forfaitaire spécifique de 32€ peut cependant s'appliquer sur certains actes en 2026.
Mon enfant est-il exonéré du forfait hospitalier ?
Un nouveau-né est exonéré du forfait hospitalier s'il est hospitalisé dans les 30 jours suivant sa naissance. Au-delà, le forfait s'applique normalement, sauf situation particulière (maladie longue durée, accident, etc.). Les enfants handicapés de moins de 20 ans en établissement spécialisé bénéficient également d'une exonération totale.
Les mutuelles peuvent-elles refuser de couvrir le forfait hospitalier ?
Tous les contrats de mutuelle santé dits "responsables" doivent obligatoirement couvrir le forfait hospitalier sans limitation de durée, conformément au cahier des charges du contrat responsable. Les contrats non responsables peuvent en revanche le plafonner ou l'exclure. Vérifiez toujours la mention "contrat responsable" sur votre devis.
Comment vérifier que ma mutuelle couvre bien le forfait hospitalier à 100% ?
Consultez votre tableau de garanties à la ligne "forfait journalier hospitalier" ou "frais de séjour". La mention "100% FR" ou "100% du forfait" garantit une prise en charge intégrale. Si vous lisez un pourcentage inférieur ou un plafond en euros, votre couverture est partielle. Un comparateur indépendant comme JeSwitch identifie en 2 minutes les contrats qui couvrent vraiment le forfait hospitalier à 100%.
Points Clés à Retenir
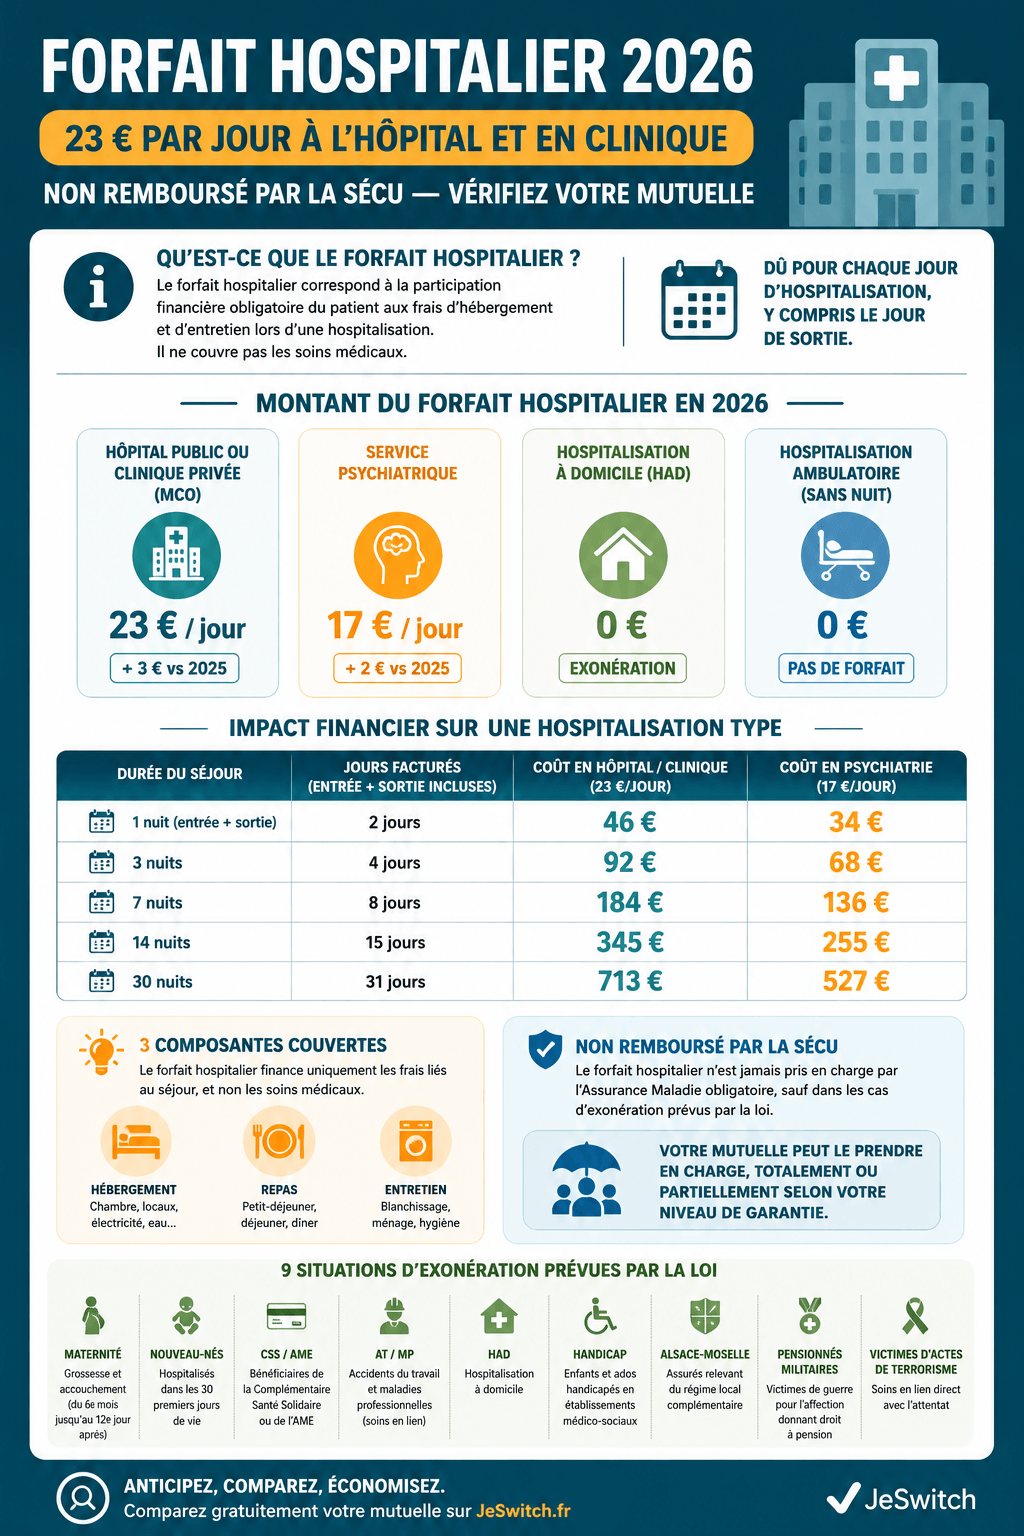
Montant 2026 : 23€/jour en hôpital ou clinique, 17€/jour en service psychiatrique, depuis le 1er mars 2026
Base légale : arrêté ministériel pris en application des articles L.174-4 et R.174-4 du Code de la Sécurité sociale
Aucun remboursement Sécu : le forfait hospitalier reste à la charge du patient ou de sa complémentaire santé
9 cas d'exonération prévus par la loi : maternité, CSS/AME, nouveau-nés, AT/MP, HAD, enfants handicapés, Alsace-Moselle, pensions militaires, victimes de terrorisme
Économies moyennes JeSwitch : 364€/an sur la mutuelle santé en comparant les contrats du marché
Contrat responsable : seul un contrat responsable garantit une prise en charge intégrale et illimitée du forfait hospitalier
Comparez votre mutuelle et couvrez le forfait hospitalier à 100%
Le forfait hospitalier peut peser lourd sur votre budget, surtout en cas d'hospitalisation prolongée. Chez JeSwitch, courtier indépendant agréé ORIAS (n°24005946), nous comparons gratuitement plus de 300 mutuelles santé pour identifier celle qui couvre intégralement le forfait hospitalier, sans plafond ni délai de carence.
✅ Comparaison gratuite et sans engagement ✅ Plus de 300 mutuelles santé analysées en 2 minutes ✅ Conseillers experts disponibles au 09 70 70 71 46 ✅ Pas de harcèlement téléphonique — votre confidentialité est garantie ✅ Économies moyennes constatées : 364€/an sur la mutuelle santé
→ Comparer les mutuelles gratuitement
JeSwitch est un courtier en assurance agréé ORIAS (n°24005946), opéré par Sulyassur Conseils SASU — 154 rue de Rome, 13006 Marseille. Notre indépendance garantit une comparaison neutre et objective.
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les montants et règles présentés sont actualisés au 8 juin 2026 et sourcés à partir des publications officielles d'ameli.fr, du Code de la Sécurité sociale et des arrêtés ministériels en vigueur. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Notre rémunération provient des commissions versées par les assureurs en cas de souscription, sans surcoût pour vous.