


L'Essentiel en 3 Phrases
En cas de fausse couche arrêt de travail, vous êtes indemnisée dès le 1er jour, sans délai de carence. Cette règle s'applique aussi à l'interruption médicale de grossesse (IMG), pour les salariées, artisanes, commerçantes et professionnelles libérales. Vous percevez vos indemnités journalières sans perdre les 3 premiers jours habituels.
Vivre une fausse couche est une épreuve douloureuse. Devoir s'inquiéter de son salaire en plus de sa santé serait injuste. Heureusement, la loi protège désormais mieux les femmes concernées.
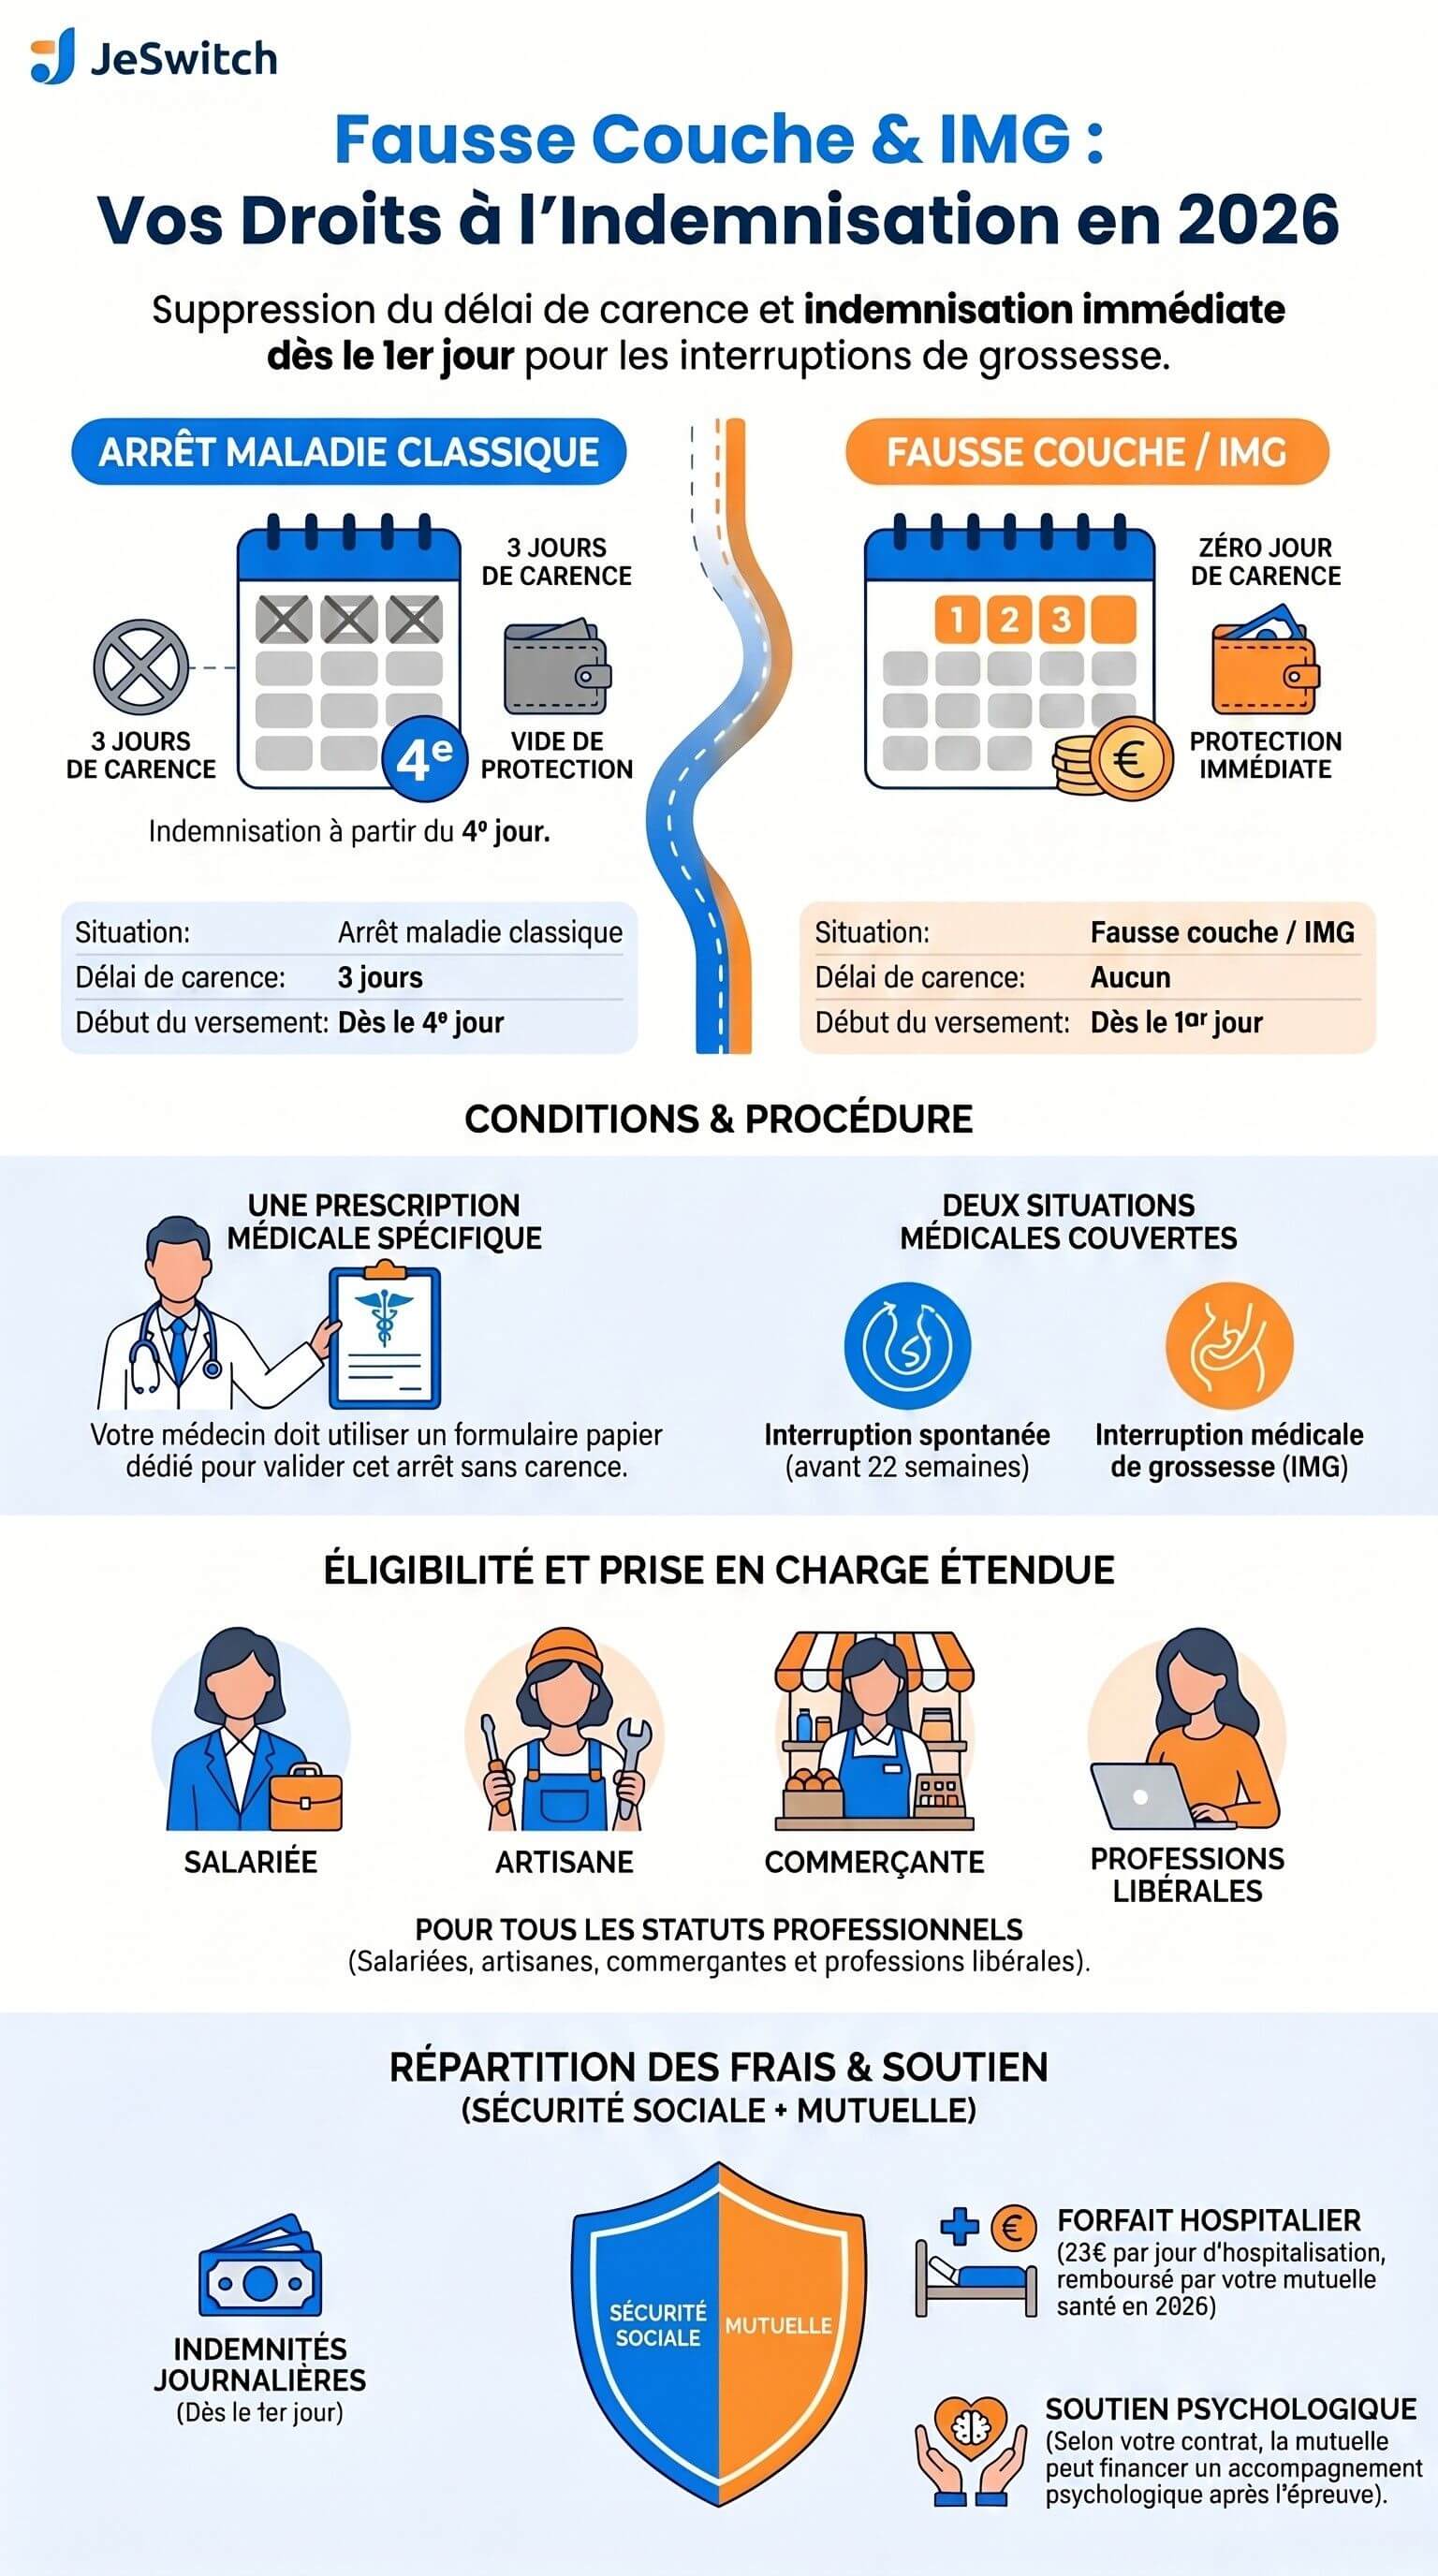
Depuis le 1er janvier 2024, l'arrêt de travail lié à une fausse couche ou à une interruption médicale de grossesse n'est plus soumis au délai de carence. Concrètement, vous touchez vos indemnités dès le premier jour d'arrêt.
Cet article vous explique vos droits de façon claire. Vous découvrirez qui est concerné, dans quelles situations, et comment votre mutuelle santé peut compléter votre protection. Chez JeSwitch, comparateur indépendant agréé ORIAS, nous croyons que chaque assurée doit connaître ses droits.
Qu'est-ce que le Délai de Carence ? Définition Simple
Le délai de carence est une période de 3 jours au début d'un arrêt maladie. Pendant ces 3 jours, l'Assurance Maladie ne verse aucune indemnité journalière.
En temps normal, vous n'êtes donc indemnisée qu'à partir du 4e jour d'arrêt. Ce mécanisme s'applique à la plupart des arrêts de travail pour maladie.
Suppression du délai de carence : pour la fausse couche et l'IMG, ce délai est supprimé. Vous êtes indemnisée dès le 1er jour de cessation d'activité.
Cette mesure découle de la loi du 7 juillet 2023 visant à mieux accompagner les femmes confrontées à une fausse couche. Elle reconnaît la réalité médicale et psychologique de cet événement.
Dans Quelles Situations l'Arrêt Sans Carence S'applique-t-il ?
Vous pouvez bénéficier d'un arrêt de travail sans délai de carence dans deux situations précises.
1. L'interruption spontanée de grossesse (fausse couche)
Une fausse couche est l'arrêt naturel d'une grossesse avant la 22e semaine d'aménorrhée. L'aménorrhée correspond à l'absence de règles, point de départ du calcul de la grossesse.
Si votre médecin constate une incapacité de travail liée à cette fausse couche, il peut vous prescrire un arrêt. Cet arrêt est indemnisé dès le premier jour.
2. L'interruption médicale de grossesse (IMG)
L'IMG est une interruption de grossesse pratiquée pour motif médical. Là encore, l'arrêt prescrit par votre médecin est indemnisé sans carence.
Situation | Délai de carence | Indemnisation |
|---|---|---|
Arrêt maladie classique | 3 jours | À partir du 4e jour |
Fausse couche (avant 22e semaine) | Aucun | Dès le 1er jour |
Interruption médicale de grossesse | Aucun | Dès le 1er jour |
Conseil d'expert JeSwitch : conservez bien tous les documents médicaux remis par votre médecin. Ils justifient votre arrêt et facilitent le traitement de votre dossier par l'Assurance Maladie.
Qui Peut Bénéficier de cet Arrêt Sans Carence ?
Cette protection ne se limite pas aux salariées. Elle couvre un large éventail de statuts professionnels.
Les personnes concernées sont :
les travailleuses salariées ;
les artisanes ;
les commerçantes ;
les professionnelles libérales.
Toutefois, le versement des indemnités reste soumis aux conditions d'ouverture de droit. Ces conditions varient selon votre statut et votre durée d'activité.
Par exemple, une salariée doit justifier d'un minimum d'heures travaillées ou de cotisations. Une indépendante doit être affiliée et à jour de ses cotisations.
Quelles Démarches pour Obtenir l'Arrêt de Travail ?
La prescription de l'arrêt suit une procédure simple, encadrée par l'Assurance Maladie.
Votre médecin établit l'arrêt via un formulaire papier spécifique. Ce document est différent de l'avis d'arrêt classique dématérialisé.
Ensuite, vous suivez les démarches habituelles, comme pour tout arrêt de travail pour maladie. Ces démarches dépendent de votre statut professionnel.
Les étapes clés à retenir
Consultation médicale : votre médecin constate l'incapacité de travail.
Prescription : il remplit le formulaire papier dédié.
Transmission : vous envoyez les volets à votre caisse et à votre employeur.
Indemnisation : l'Assurance Maladie verse vos indemnités dès le 1er jour.
Pour connaître la procédure précise selon votre situation, consultez la rubrique « Arrêt de travail pour maladie » sur le site de l'Assurance Maladie.
Comment Est Définie l'Interruption Médicale de Grossesse ?
L'IMG répond à un cadre légal strict, défini par le code de la santé publique. Elle n'est pas décidée par un seul médecin.
Une équipe pluridisciplinaire rend d'abord un avis consultatif. Ensuite, deux médecins membres de cette équipe doivent attester de l'un des deux motifs suivants :
soit la poursuite de la grossesse met en péril grave la santé de la femme ;
soit il existe une forte probabilité que l'enfant à naître soit atteint d'une affection d'une particulière gravité, reconnue comme incurable au moment du diagnostic.
Cette double validation médicale protège la patiente. Elle garantit que la décision repose sur des critères médicaux rigoureux.
Le Rôle de Votre Mutuelle Santé dans ces Situations
L'Assurance Maladie verse vos indemnités journalières. Mais elle ne couvre pas tous les frais liés à une fausse couche ou à une IMG.
Une fausse couche peut nécessiter une hospitalisation (aspiration, curetage, surveillance). Dans ce cas, des frais restent souvent à votre charge.
Voici ce qu'une bonne mutuelle santé peut prendre en charge :
Poste de dépense | Sécurité sociale | Rôle de la mutuelle |
|---|---|---|
Indemnités journalières | Versées dès le 1er jour | Maintien de salaire (selon contrat/prévoyance) |
Forfait hospitalier (23€/jour en 2026) | Non remboursé | Pris en charge selon la formule |
Dépassements d'honoraires | Remboursés en partie | Complétés selon le niveau choisi |
Soutien psychologique | Partiellement couvert | Renforcé par certaines mutuelles |
Depuis le 1er mars 2026, le forfait hospitalier journalier atteint 23€. Sur plusieurs jours d'hospitalisation, ce coût grimpe vite sans complémentaire adaptée.
Conseil d'expert JeSwitch : vérifiez la prise en charge de l'hospitalisation et du soutien psychologique dans votre contrat. Une mutuelle hospitalisation bien choisie évite de mauvaises surprises.
Cas Pratique : La Situation de Camille
Camille, 33 ans, est salariée dans une PME en région marseillaise. À la 10e semaine de grossesse, elle subit une fausse couche nécessitant une courte hospitalisation.
Son médecin lui prescrit un arrêt de travail de 7 jours, via le formulaire spécifique. Grâce à la suppression du délai de carence, elle est indemnisée dès le 1er jour.
Côté frais médicaux, son hospitalisation de 2 jours génère un forfait hospitalier de 46€ (23€ × 2). Sa mutuelle, comparée via JeSwitch, prend en charge 100% de ce forfait.
Résultat : Camille se concentre sur sa récupération, sans stress financier. Avant de comparer, elle payait sa mutuelle 38€/mois pour une couverture incomplète. Aujourd'hui, elle bénéficie d'une meilleure protection pour un tarif similaire.
Cas fictif illustratif basé sur des situations courantes accompagnées par nos conseillers.
❓ Questions Fréquentes (FAQ)
Une fausse couche donne-t-elle droit à un arrêt de travail sans carence ?
Oui. En cas de fausse couche arrêt de travail, le délai de carence de 3 jours est supprimé. Vous êtes indemnisée dès le premier jour de cessation d'activité. Cette règle s'applique depuis le 1er janvier 2024 aux fausses couches survenues avant la 22e semaine d'aménorrhée.
Qui peut bénéficier de l'arrêt de travail sans délai de carence ?
Quatre statuts sont concernés : les salariées, les artisanes, les commerçantes et les professionnelles libérales. Le versement des indemnités reste soumis aux conditions d'ouverture de droit propres à chaque statut, notamment la durée d'activité et le paiement des cotisations.
L'interruption médicale de grossesse est-elle aussi concernée ?
Oui. L'interruption de grossesse pratiquée pour motif médical (IMG) ouvre droit à un arrêt indemnisé dès le premier jour. L'IMG est validée par deux médecins d'une équipe pluridisciplinaire, après avis consultatif, selon les critères du code de la santé publique.
Comment mon médecin prescrit-il cet arrêt de travail ?
Votre médecin utilise un formulaire papier spécifique, distinct de l'avis d'arrêt classique. Vous suivez ensuite les démarches habituelles d'un arrêt maladie selon votre statut. Pensez à transmettre les volets à votre caisse d'Assurance Maladie et à votre employeur dans les délais.
Ma mutuelle rembourse-t-elle les frais liés à une fausse couche ?
Cela dépend de votre contrat. L'Assurance Maladie verse les indemnités journalières, mais le forfait hospitalier (23€/jour en 2026) et certains dépassements restent à votre charge. Une bonne mutuelle santé couvre ces frais. Comparer les offres permet d'optimiser cette protection.
Le délai de carence supprimé s'applique-t-il aussi aux indépendantes ?
Oui. Les artisanes, commerçantes et professionnelles libérales bénéficient également de l'arrêt sans carence. Toutefois, leurs indemnités dépendent de leur affiliation et de leurs cotisations. Une mutuelle TNS adaptée peut renforcer leur protection.
Points Clés à Retenir
Indemnisation dès le 1er jour : aucune perte des 3 jours de carence pour une fausse couche.
Deux situations couvertes : fausse couche (avant 22e semaine) et interruption médicale de grossesse.
Quatre statuts concernés : salariées, artisanes, commerçantes et professionnelles libérales.
Conditions d'ouverture de droit : le versement reste soumis aux règles propres à chaque statut.
Rôle de la mutuelle : compléter la Sécurité sociale sur le forfait hospitalier (23€/jour en 2026) et les frais annexes.
Comparez et Protégez-vous avec JeSwitch
Face à une épreuve comme une fausse couche, mieux vaut une mutuelle qui vous soutient vraiment. Chez JeSwitch, courtier indépendant agréé ORIAS, nous comparons gratuitement plus de 300 offres pour vous. Notre objectif : une couverture adaptée à votre situation, sans surcoût et sans démarchage. En moyenne, nos assurés économisent 364€ par an sur leur mutuelle santé.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
JeSwitch est un courtier agréé ORIAS (n°24005946), garantissant neutralité et confidentialité.
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 23/06/2026 et s'appuient sur les données officielles de l'Assurance Maladie (ameli.fr). JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Cet article est informatif et ne remplace pas un conseil médical ou juridique personnalisé.