


L'Essentiel en 3 Phrases
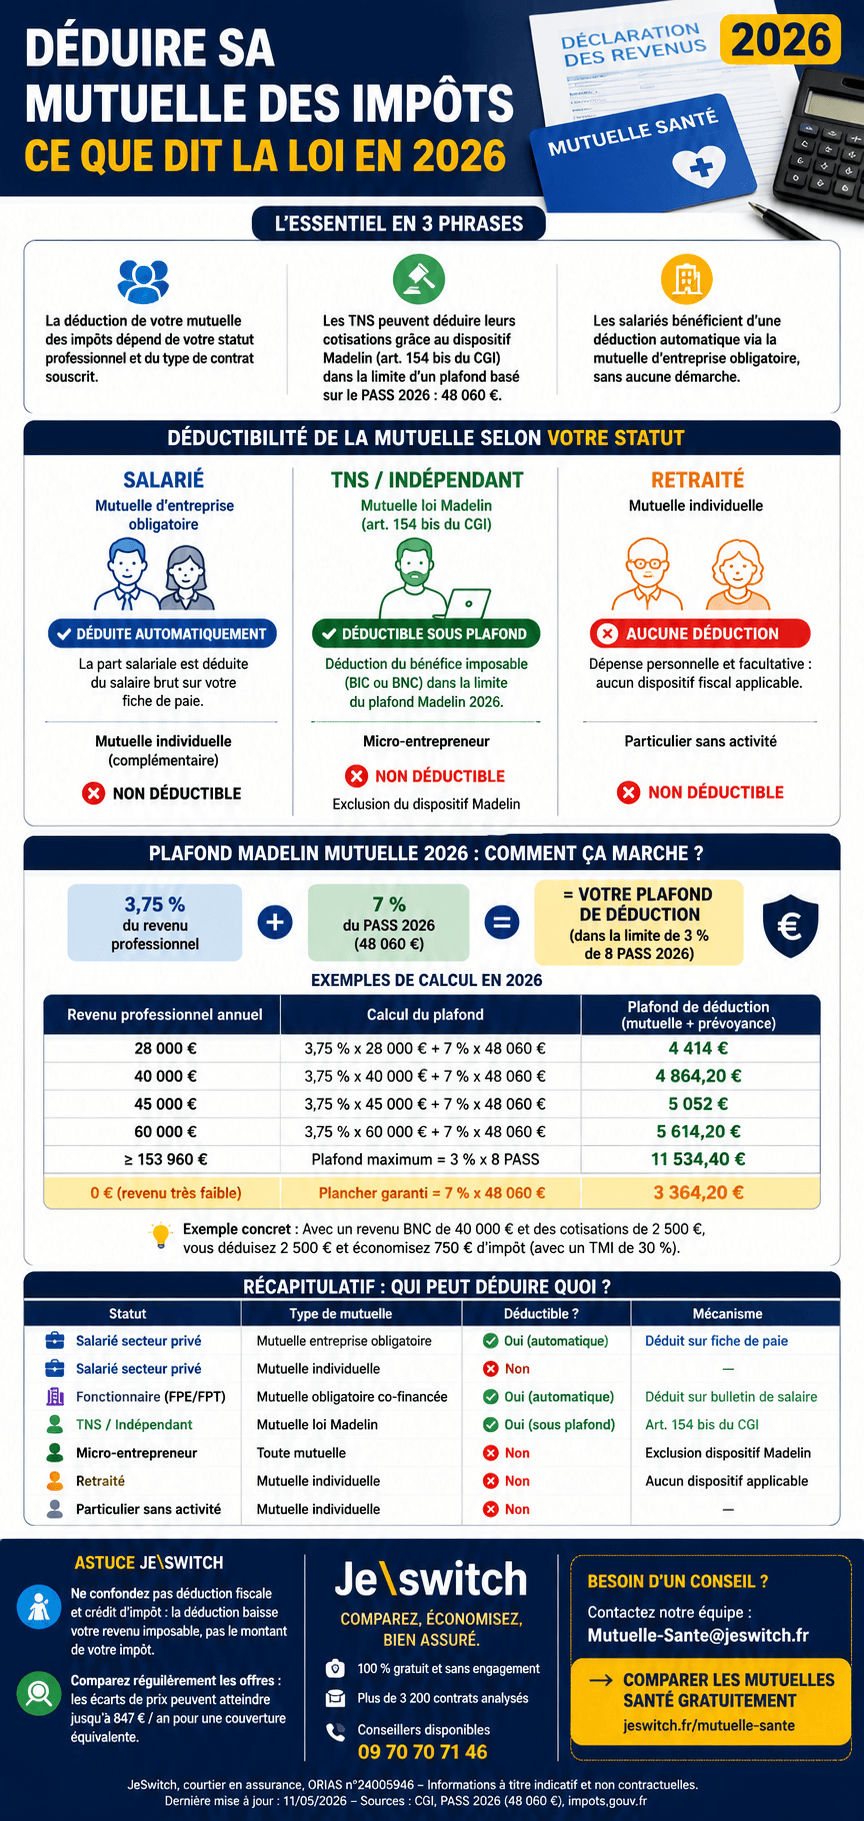
Déduire sa mutuelle santé des impôts est possible, mais uniquement sous certaines conditions liées à votre statut professionnel. Les travailleurs non-salariés (TNS) bénéficient du dispositif Madelin (art. 154 bis du CGI) pour déduire leurs cotisations de leur revenu imposable, dans la limite d'un plafond calculé sur le PASS 2026 fixé à 48 060 €. Les salariés, eux, bénéficient d'une déduction automatique via la mutuelle d'entreprise obligatoire, sans aucune démarche supplémentaire à effectuer.
Chaque année, au moment de remplir leur déclaration de revenus, des milliers de Français se posent la même question : peut-on déduire sa mutuelle santé de ses impôts ? La réponse est plus nuancée qu'il n'y paraît.
Contrairement à une idée reçue très répandue, les cotisations de complémentaire santé ne sont pas automatiquement déductibles pour tout le monde. Tout dépend de votre statut — salarié, indépendant, retraité ou fonctionnaire — et du type de contrat que vous avez souscrit.
Selon notre analyse des règles fiscales 2026, beaucoup de contribuables tentent de déduire leur mutuelle individuelle alors qu'ils n'y ont pas droit. D'autres, à l'inverse, passent à côté d'un avantage fiscal réel — notamment les travailleurs indépendants, qui peuvent économiser plusieurs centaines d'euros par an grâce au dispositif Madelin.
Dans cet article, JeSwitch vous explique clairement, statut par statut, ce que vous pouvez ou ne pouvez pas déduire, et comment optimiser votre fiscalité santé en 2026.
Peut-on déduire sa mutuelle des impôts ? La règle de base
En fiscalité française, une charge n'est déductible du revenu que si la loi le prévoit explicitement. La déductibilité des cotisations de mutuelle santé ne fait pas exception à cette règle.
L'administration fiscale distingue trois grandes situations :
Les cotisations obligatoires intégrées dans un cadre professionnel (salarié, fonctionnaire)
Les cotisations volontaires dans le cadre de la loi Madelin (TNS)
Les cotisations individuelles facultatives (particuliers, retraités) — qui, elles, ne sont pas déductibles
Conseil JeSwitch : Ne confondez pas déduction fiscale et crédit d'impôt. Une déduction baisse votre revenu imposable ; elle ne réduit pas directement le montant de l'impôt dû. Son intérêt dépend donc de votre tranche marginale d'imposition.
Salariés et fonctionnaires : une déduction déjà intégrée
Le cas du salarié du secteur privé
Si vous êtes salarié et que votre entreprise vous propose une mutuelle collective obligatoire, bonne nouvelle : la déduction fiscale est déjà appliquée automatiquement sur votre fiche de paie.
La part salariale de la cotisation est prélevée sur votre salaire brut avant le calcul du revenu net imposable. Vous n'avez donc aucune démarche à effectuer lors de votre déclaration de revenus.
Attention : si vous tentez de déduire ces cotisations une seconde fois dans votre déclaration d'impôt, vous bénéficieriez d'un double avantage fiscal interdit par la loi. Le montant net imposable figurant sur votre fiche de paie en tient déjà compte.
En revanche, si vous avez souscrit une mutuelle individuelle en complément, ses cotisations ne sont pas déductibles. Seule la mutuelle collective obligatoire ouvre droit à l'avantage fiscal.
Le cas des fonctionnaires
Depuis le 1er janvier 2026, les agents de la fonction publique territoriale bénéficient d'une mutuelle co-financée par leur administration, en application de l'ordonnance n° 2021-175. L'avantage fiscal est désormais appliqué automatiquement pour les trois versants de la fonction publique. Aucune démarche supplémentaire n'est requise.
Statut | Mutuelle collective | Mutuelle individuelle |
|---|---|---|
Salarié secteur privé | ✅ Déduite automatiquement | ❌ Non déductible |
Fonctionnaire (depuis 2026) | ✅ Déduite automatiquement | ❌ Non déductible |
Salarié sans mutuelle d'entreprise | ❌ Non déductible | ❌ Non déductible |
TNS et indépendants : le dispositif Madelin, un vrai levier fiscal
Qui peut en bénéficier ?
Le dispositif Madelin (loi n° 94-126 du 11 février 1994, art. 154 bis du Code général des impôts) est le principal outil de déductibilité des cotisations de mutuelle pour les professionnels indépendants.
Sont éligibles :
Les artisans, commerçants (BIC)
Les professions libérales : médecins, avocats, architectes, kinésithérapeutes, infirmiers... (BNC)
Les gérants majoritaires de SARL, EURL ou SELARL (art. 62 du CGI)
Les conjoints collaborateurs
Cas exclus : Les micro-entrepreneurs au régime micro-fiscal ne peuvent pas bénéficier du dispositif Madelin. Leur abattement forfaitaire est censé couvrir l'ensemble de leurs charges professionnelles.
Comment fonctionne la déduction ?
Les cotisations versées dans le cadre d'une mutuelle loi Madelin sont déduites directement du bénéfice imposable (BIC ou BNC) avant le calcul de l'impôt sur le revenu.
Concrètement, si vous avez un taux marginal d'imposition (TMI) de 30 %, déduire 3 000 € de cotisations vous permet d'économiser 900 € d'impôt.
Pour être déductibles, les cotisations doivent répondre à plusieurs conditions :
Le contrat doit être souscrit à titre individuel par le TNS
Il doit respecter le cahier des charges d'un contrat responsable et solidaire
Le TNS doit être à jour de ses cotisations obligatoires d'assurance maladie et vieillesse
Conseil JeSwitch : Les cotisations versées pour couvrir vos ayants droit (conjoint, enfants) sont également déductibles dans les mêmes plafonds. Un avantage souvent méconnu des indépendants.
Quels sont les plafonds de déduction en 2026 ?
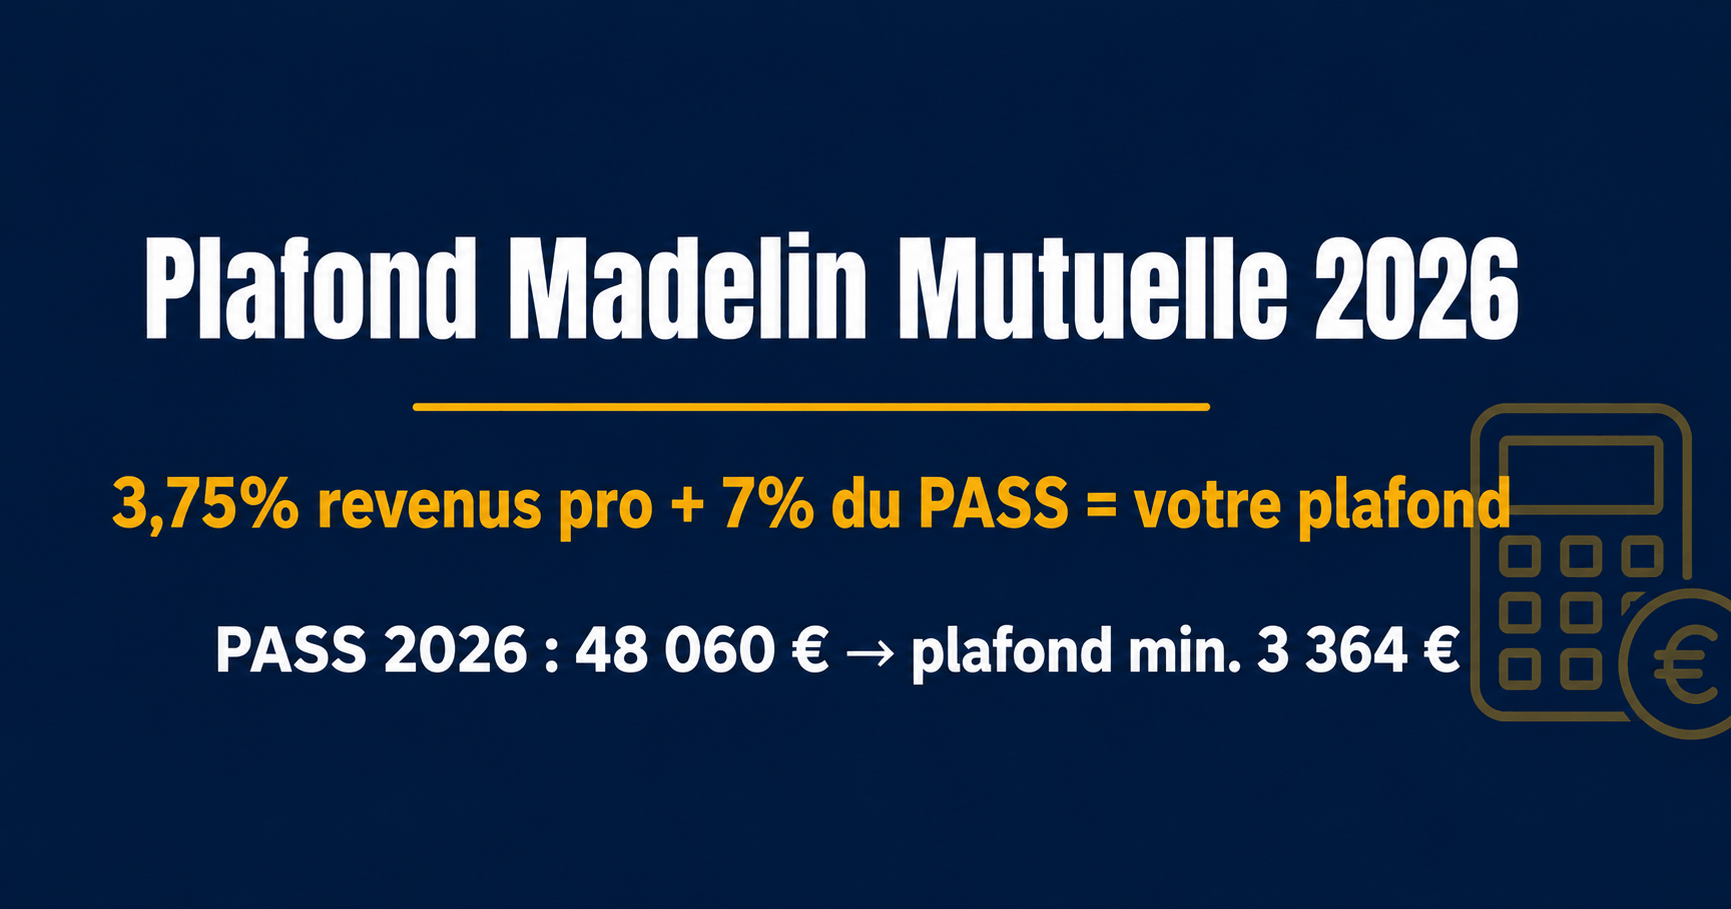
Le PASS 2026 (Plafond Annuel de la Sécurité Sociale) est fixé à 48 060 € (arrêté du 22 décembre 2025, JORF).
La formule de calcul du plafond Madelin mutuelle et prévoyance est la suivante :
Plafond = 3,75 % du revenu professionnel + 7 % du PASS (dans la limite de 3 % de 8 PASS)
Ce qui donne, en 2026 :
Revenu professionnel annuel | Plafond de déduction Madelin (mutuelle + prévoyance) |
|---|---|
0 € (revenu très faible) | 3 364,20 € (plancher garanti = 7 % × 48 060 €) |
28 000 € | 4 414 € |
40 000 € | 4 864,20 € |
45 000 € | 5 052 € |
60 000 € | 5 614,20 € |
≥ 153 960 € | 11 534,40 € (plafond maximum = 3 % × 8 × 48 060 €) |
Exemple concret : Vous êtes kinésithérapeute libéral avec un revenu BNC de 40 000 € en 2026. Votre plafond de déduction pour votre mutuelle Madelin est de 4 864,20 €. Si vos cotisations annuelles s'élèvent à 2 500 €, vous les déduisez intégralement. Avec un TMI de 30 %, vous économisez 750 € d'impôt.
Comment déclarer ses cotisations Madelin ?
La déclaration s'effectue dans le cadre "Charges déductibles, Épargne-retraite" de votre déclaration de revenus (formulaire 2042), aux cases 6QS, 6QT et 6QU ("Autres cotisations déduites des BIC, BNC, rémun. Art. 62"). Source : impots.gouv.fr.
Retraités et particuliers : pas de déduction possible
C'est un point souvent mal compris : les retraités ne peuvent pas déduire leurs cotisations de mutuelle de leurs impôts.
La mutuelle d'un retraité est une dépense personnelle et facultative. Elle ne s'inscrit dans aucun cadre professionnel et n'est prévue par aucun dispositif fiscal spécifique du Code général des impôts. Même si la cotisation est élevée — et elle l'est souvent, notamment pour les seniors — elle n'ouvre droit à aucun avantage fiscal.
De même, un particulier ou un salarié qui souscrit une mutuelle individuelle facultative ne peut pas la déduire de son revenu imposable.
Conseil JeSwitch : Si vous êtes retraité et que votre mutuelle pèse sur votre budget, la meilleure stratégie est de comparer régulièrement les offres du marché. Notre comparateur mutuelle santé analyse plus de 3 200 contrats pour vous trouver la couverture la plus adaptée à votre profil et à votre budget.
Récapitulatif : qui peut déduire quoi ?
Statut | Type de mutuelle | Déductible ? | Mécanisme |
|---|---|---|---|
Salarié secteur privé | Mutuelle entreprise obligatoire | ✅ Oui (automatique) | Déduit sur fiche de paie |
Salarié secteur privé | Mutuelle individuelle | ❌ Non | — |
Fonctionnaire (FPE/FPT) | Mutuelle obligatoire co-financée | ✅ Oui (automatique) | Déduit sur bulletin de salaire |
TNS / Indépendant | Mutuelle loi Madelin | ✅ Oui (sous plafond) | Art. 154 bis du CGI |
Micro-entrepreneur | Toute mutuelle | ❌ Non | Exclusion dispositif Madelin |
Retraité | Toute mutuelle individuelle | ❌ Non | Aucun dispositif applicable |
Particulier sans activité | Mutuelle individuelle | ❌ Non | — |
Astuces pour optimiser votre budget mutuelle, quel que soit votre statut
Que vous puissiez ou non déduire votre mutuelle des impôts, il existe d'autres leviers pour réduire votre reste à charge.
Pour les salariés :
Vérifiez si votre mutuelle d'entreprise couvre correctement vos besoins réels (optique, dentaire, hospitalisation)
Envisagez une surcomplémentaire santé pour compléter les remboursements insuffisants
Profitez du 100 % Santé pour les soins optiques et dentaires sans reste à charge
Pour les TNS :
Combinez mutuelle Madelin et prévoyance Madelin pour maximiser votre plafond de déduction
Choisissez un contrat responsable et solidaire (condition d'éligibilité à la déduction)
Ne basez pas votre choix uniquement sur l'avantage fiscal : la qualité des garanties reste le critère n°1
Pour les retraités :
Comparez les offres du marché chaque année : les écarts tarifaires atteignent jusqu'à 847 €/an pour une couverture équivalente selon notre étude JeSwitch
Renseignez-vous sur la Complémentaire Santé Solidaire (CSS) si vos revenus sont modestes
Adaptez vos garanties à vos besoins réels : optique et dentaire sont souvent les postes les plus coûteux après 60 ans
❓ Questions Fréquentes (FAQ)
Peut-on déduire sa mutuelle santé de ses impôts en 2026 ?
Cela dépend de votre statut. Les salariés bénéficient d'une déduction automatique via la mutuelle d'entreprise obligatoire. Les travailleurs non-salariés (TNS) peuvent déduire leurs cotisations via la loi Madelin (art. 154 bis du CGI), dans la limite d'un plafond calculé sur le PASS 2026 (48 060 €). Les retraités et les particuliers ayant une mutuelle individuelle ne bénéficient d'aucune déduction fiscale.
Quel est le plafond de déduction Madelin pour la mutuelle en 2026 ?
Le plafond Madelin pour la mutuelle et la prévoyance est de 3,75 % du revenu professionnel + 7 % du PASS (48 060 € en 2026), dans la limite de 3 % de 8 PASS (soit 11 534,40 € maximum). Un plancher de 3 364,20 € est garanti même pour un TNS à très faible revenu.
Un micro-entrepreneur peut-il déduire sa mutuelle des impôts ?
Non. Les micro-entrepreneurs soumis au régime micro-fiscal ne peuvent pas bénéficier du dispositif Madelin. Leur abattement forfaitaire est censé couvrir l'ensemble de leurs charges, y compris la mutuelle. Ils ne peuvent donc pas déduire leurs cotisations de complémentaire santé.
Un retraité peut-il déduire sa mutuelle des impôts ?
Non. Les retraités ne peuvent déduire aucune cotisation de mutuelle de leurs impôts en 2026. La mutuelle d'un retraité est une dépense personnelle et facultative, qui n'entre dans aucun dispositif fiscal prévu par le Code général des impôts. La meilleure stratégie reste de comparer les offres pour réduire le coût de sa couverture.
Comment déclarer des cotisations Madelin dans sa déclaration de revenus ?
Les cotisations Madelin (mutuelle, prévoyance) se déclarent dans la section "Charges déductibles, Épargne-retraite" du formulaire 2042, aux cases 6QS, 6QT et 6QU. Le montant déductible a déjà été soustrait de votre bénéfice imposable (BIC ou BNC). La déclaration à l'impôt sur le revenu sert à un calcul correct des plafonds d'épargne retraite.
Les cotisations Madelin pour les ayants droit sont-elles déductibles ?
Oui. Un TNS peut déduire les cotisations versées pour couvrir ses ayants droit (conjoint, enfants) dans le cadre d'un contrat Madelin, dans les mêmes plafonds globaux que pour sa propre couverture. C'est un avantage souvent méconnu des travailleurs indépendants.
Points Clés à Retenir
Règle générale : La déductibilité de la mutuelle dépend du statut professionnel — elle n'est pas automatique pour tous
Salariés : Déduction déjà appliquée via la mutuelle d'entreprise obligatoire, sans démarche supplémentaire
TNS : Déduction possible via la loi Madelin (art. 154 bis CGI), dans la limite d'un plafond annuel
PASS 2026 : Fixé à 48 060 €, il détermine le plafond Madelin (plancher : 3 364,20 €, plafond max : 11 534,40 €)
Retraités et particuliers : Aucune déduction n'est possible pour une mutuelle individuelle
Micro-entrepreneurs : Exclus du dispositif Madelin, aucune déduction possible
Comparez et Économisez avec JeSwitch
Que vous soyez salarié, indépendant ou retraité, optimiser le coût de votre mutuelle santé reste la meilleure façon d'alléger votre budget — avec ou sans avantage fiscal.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et totalement indépendant, nous analysons plus de 3 200 contrats de mutuelles santé pour vous proposer l'offre la plus adaptée à votre profil. Notre comparateur est 100 % gratuit et sans engagement. 71 % des assurés paient leur mutuelle au-dessus du tarif médian du marché — et une simple comparaison peut faire toute la différence.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 3 200+ contrats analysés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles santé gratuitement
Vous avez des questions sur votre couverture ou votre situation fiscale ? Contactez notre équipe : Mutuelle-Sante@jeswitch.fr
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 11/05/2026 et basées sur l'analyse des règles fiscales en vigueur (CGI, PASS 2026 = 48 060 €, impots.gouv.fr). JeSwitch est un courtier en assurance, pas un assureur. Nous comparons les offres et sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé.