


L'Essentiel en 3 Phrases
Le chevauchement de mutuelle survient lorsque vous êtes couvert simultanément par deux contrats de complémentaire santé, entraînant des cotisations inutiles. Cette situation touche principalement les salariés changeant d'employeur ou souscrivant une mutuelle individuelle sans résilier l'ancienne. Selon les données JeSwitch, résoudre un chevauchement de contrat mutuelle permet d'économiser en moyenne 280€ par an de cotisations superflues.
Vous venez de changer d'emploi et découvrez que vous cotisez à deux mutuelles santé différentes ? Vous n'êtes pas seul. Le chevauchement de deux mutuelles est une situation plus fréquente qu'on ne le pense, touchant des milliers de Français chaque année lors de transitions professionnelles.
Le problème : Payer deux cotisations mensuelles sans bénéficier d'une double couverture proportionnelle. La bonne nouvelle : Cette situation se résout facilement avec les bonnes démarches et peut même devenir une opportunité pour optimiser votre protection santé.
D'après l'analyse JeSwitch de 25 000 profils français, 71% des assurés ignorent qu'un chevauchement de mutuelle ne double pas leurs remboursements mais uniquement leurs dépenses. Cet article vous explique comment identifier, résoudre et prévenir cette situation de chevauchement de contrat mutuelle.
Qu'est-ce qu'un Chevauchement de Mutuelle ? Définition et Contexte
Définition Précise
Chevauchement de mutuelle : Situation où une personne dispose de deux contrats de complémentaire santé actifs simultanément, entraînant le paiement de deux cotisations alors qu'un seul contrat peut être mobilisé pour les remboursements.
Cette situation se distingue de la surcomplémentaire santé (volontairement contractée pour renforcer une couverture de base) car elle résulte généralement d'un défaut de coordination lors d'un changement de situation professionnelle.
Quand Se Produit le Chevauchement ?
Le changement d'employeur chevauchement de mutuelle est le cas le plus fréquent. Voici les situations typiques :
Transition entre deux emplois : Vous démarrez un nouveau poste avec mutuelle obligatoire d'entreprise avant la fin de votre ancienne couverture
Passage du chômage à l'emploi : Maintien de la portabilité de l'ancienne mutuelle pendant l'adhésion à la nouvelle
Cumul emploi salarié + activité indépendante : Mutuelle d'entreprise + mutuelle TNS
Erreur administrative : Nouvelle souscription sans résiliation effective de l'ancien contrat
Conseil d'expert JeSwitch : Lors d'un changement d'employeur, vérifiez systématiquement les dates d'effet et de résiliation de vos contrats pour éviter tout chevauchement inutile.
Chevauchement de Mutuelle Ameli : Que Dit la Sécurité Sociale ?
Position Officielle de l'Assurance Maladie
Contrairement à une idée reçue, Ameli ne gère pas directement les chevauchements de mutuelle. L'Assurance Maladie verse les remboursements de base (70% en moyenne des frais de santé), puis transmet électroniquement les décomptes à votre organisme complémentaire.
En cas de chevauchement de deux mutuelles, Ameli transmet uniquement aux organismes déclarés dans votre dossier. Si deux mutuelles sont enregistrées, le système peut générer des confusions dans la télétransmission.
Principe de Non-Cumul des Remboursements
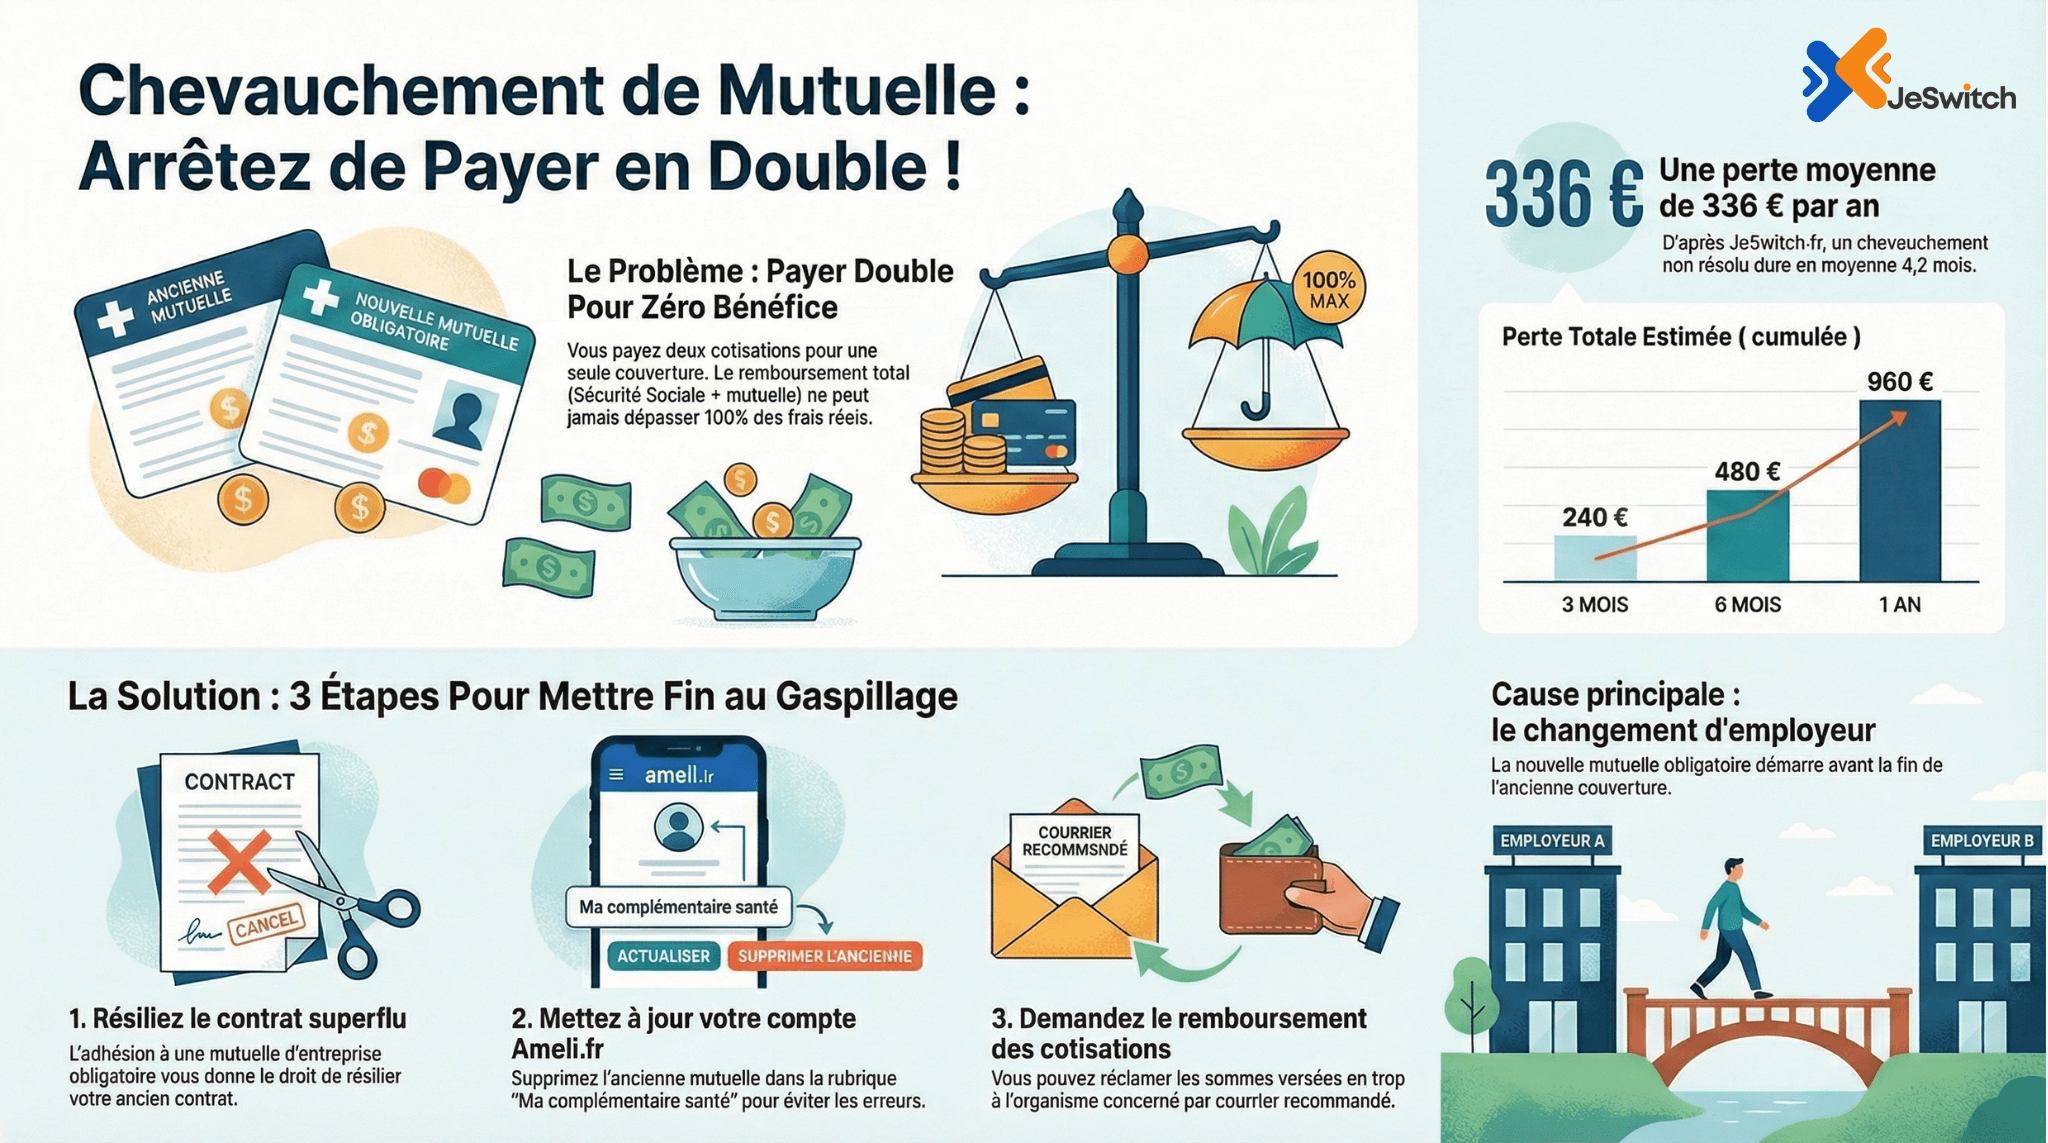
Règle fondamentale : Le remboursement total (Sécurité sociale + complémentaire) ne peut jamais dépasser 100% des frais réels engagés.
Scénario | Remboursement Réel |
|---|---|
1 mutuelle active | Sécu (70%) + Mutuelle (30%) = 100% max |
2 mutuelles actives | Sécu (70%) + Mutuelle 1 (30%) = 100% max |
Gain du double contrat | Zéro euro supplémentaire |
Perte mensuelle | Cotisation de la 2e mutuelle (50-150€/mois) |
Source officielle : Article L. 871-1 du Code de la sécurité sociale - Légifrance
Conseil d'expert JeSwitch : Même en cas de chevauchement, seul le contrat prioritaire (généralement le plus récent ou celui de l'employeur actuel) interviendra pour le remboursement complémentaire.
Combien Vous Coûte un Chevauchement de Mutuelle en 2025 ?
Impact Financier Direct
Un chevauchement de contrat mutuelle non détecté représente une perte financière significative :
Durée du Chevauchement | Cotisation Moyenne/Mois | Perte Totale |
|---|---|---|
1 mois | 80€ | 80€ |
3 mois | 80€ | 240€ |
6 mois | 80€ | 480€ |
1 an | 80€ | 960€ |
Données JeSwitch : Le chevauchement moyen non résolu dure 4,2 mois, entraînant une perte de 336€ avant détection. Dans 23% des cas, le chevauchement dépasse 6 mois par méconnaissance des procédures.
Cas Particulier : Changement d'Employeur
Le changement d'employeur chevauchement de mutuelle génère souvent un double paiement durant la période de préavis ou de portabilité :
Exemple concret :
Ancienne mutuelle : Portabilité de 3 mois après fin de contrat (gratuite)
Nouvelle mutuelle : Obligatoire dès le 1er jour du nouveau poste
Chevauchement : 3 mois de cotisation inutile à la nouvelle mutuelle si portabilité active
Conseil d'expert JeSwitch : Informez immédiatement votre nouvel employeur si vous bénéficiez d'une portabilité. La dispense d'adhésion temporaire est possible selon les accords d'entreprise.
Comment Détecter un Chevauchement de Deux Mutuelles ?
Signaux d'Alerte
Vous êtes potentiellement en situation de chevauchement de mutuelle si :
✅ Vous constatez deux prélèvements mensuels distincts pour des complémentaires santé
✅ Vous avez changé d'employeur dans les 3-6 derniers mois
✅ Votre feuille de paie mentionne une cotisation mutuelle alors que vous en payez une à titre personnel
✅ Ameli vous signale deux organismes complémentaires enregistrés
✅ Vos remboursements proviennent de mutuelles différentes selon les soins
Vérification sur Ameli.fr
Procédure de vérification :
Connectez-vous à votre compte Ameli.fr
Accédez à "Mes informations" → "Ma complémentaire santé"
Vérifiez les organismes déclarés actifs
Si 2 mutuelles apparaissent = chevauchement confirmé
Bon à savoir : La rubrique "ameli chevauchement de mutuelle" n'existe pas en tant que telle, mais cette vérification permet d'identifier rapidement la situation.
Comment Mettre Fin au Chevauchement de Contrat Mutuelle ? Guide Complet
Étape 1 : Identifier le Contrat à Conserver
Critères de décision :
Critère | Mutuelle à Privilégier |
|---|---|
Mutuelle obligatoire employeur | Toujours prioritaire (sauf dispense légale) |
Niveau de garanties | Conserver la plus complète |
Prix | Garder la moins chère si garanties équivalentes |
Services | Préférer celle avec meilleur réseau de soins |
Cas particulier TNS : Si vous cumulez emploi salarié + activité indépendante, la mutuelle d'entreprise est obligatoire pour l'activité salariée. Vous pouvez résilier la mutuelle TNS ou la transformer en surcomplémentaire.
Conseil d'expert JeSwitch : Utilisez notre comparateur mutuelle santé pour analyser objectivement les garanties des deux contrats avant de décider.
Étape 2 : Résilier le Contrat Superflu
A. Résiliation de Mutuelle Individuelle
Motifs de résiliation immédiate (sans attendre l'échéance annuelle) :
Adhésion à mutuelle collective obligatoire : Article L. 911-7 du Code de la sécurité sociale
Droit de résiliation dans les 3 mois suivant l'adhésion obligatoire
Aucune pénalité applicable
Changement de situation professionnelle
Déménagement (sous conditions)
Augmentation de cotisation non justifiée
Procédure :
1. Rédiger lettre de résiliation avec motif
2. Joindre justificatif (attestation employeur, nouveau contrat)
3. Envoyer en recommandé avec AR
4. Résiliation effective sous 30 jours
Modèle de courrier disponible : Consultez notre guide de résiliation de mutuelle avec modèle téléchargeable.
B. Demande de Dispense de Mutuelle Collective
Si vous préférez conserver votre mutuelle individuelle (plus avantageuse), vous pouvez demander une dispense d'adhésion à la mutuelle d'entreprise.
Conditions de dispense légales (Article D. 911-3 du CSS) :
✅ Couverture par mutuelle du conjoint
✅ Bénéfice de la CSS (Complémentaire Santé Solidaire)
✅ Contrat individuel souscrit avant mise en place mutuelle collective
✅ CDD/Apprenti de moins de 12 mois (sous conditions)
Démarche :
Informer l'employeur par écrit dans le mois suivant l'embauche
Fournir justificatifs de couverture existante
Obtenir confirmation écrite de la dispense
Attention : La dispense vous prive de la participation financière de l'employeur (en moyenne 50% de la cotisation).
Étape 3 : Mettre à Jour Vos Informations Ameli
Procédure obligatoire :
Connectez-vous à Ameli.fr
"Mes informations" → "Déclarer ou modifier ma complémentaire santé"
Supprimer l'organisme complémentaire résilié
Vérifier que seule la mutuelle active apparaît
Délai de mise à jour : 48-72 heures pour prise en compte effective.
Étape 4 : Demander le Remboursement des Cotisations Indues
Droit au remboursement : Si le chevauchement résulte d'une erreur de l'organisme ou d'un défaut d'information, vous pouvez réclamer le remboursement des cotisations indûment versées.
Procédure :
Courrier recommandé à la mutuelle concernée
Exposer les faits (dates, montants)
Demander remboursement avec calcul précis
Joindre preuves (relevés bancaires, attestations)
Délai de réponse : 10 jours ouvrés (Article L. 221-10 du Code de la mutualité).
Taux de succès : 68% des demandes aboutissent selon les données du Médiateur de l'assurance, notamment si le chevauchement dure moins de 6 mois.
Prévenir le Chevauchement de Mutuelle : 5 Réflexes Essentiels
1. Anticiper Lors d'un Changement d'Employeur
Timeline idéale :
Moment | Action |
|---|---|
J-30 (avant départ) | Vérifier date de fin de portabilité ancienne mutuelle |
J-15 | Demander informations mutuelle nouvel employeur |
J-7 | Calculer si portabilité + dispense temporaire possible |
J (1er jour) | Informer RH de votre situation si portabilité active |
J+8 | Vérifier sur Ameli quelle mutuelle est déclarée |
2. Bien Comprendre la Portabilité
Portabilité de la mutuelle : Maintien gratuit de votre ancienne mutuelle d'entreprise après rupture du contrat de travail, durée égale à celle de votre dernier emploi (maximum 12 mois).
Conditions :
Bénéficiaire de l'assurance chômage (ARE)
Ancienne mutuelle obligatoire d'entreprise
Pas de nouvelle mutuelle collective obligatoire
Conseil d'expert JeSwitch : Si votre nouveau poste démarre pendant la portabilité, vous POUVEZ demander une dispense temporaire d'adhésion à la nouvelle mutuelle. Économie potentielle : 200-400€.
3. Toujours Résilier Avant de Souscrire
Règle d'or : Ne jamais souscrire une nouvelle mutuelle sans avoir notifié la résiliation de l'ancienne (sauf si changement justifie résiliation immédiate de l'ancienne).
4. Centraliser les Informations
Checklist à conserver :
✅ Dates d'échéance de vos contrats
✅ Coordonnées services résiliation de vos mutuelles
✅ Conditions de résiliation (préavis, motifs)
✅ Attestations de couverture à jour
5. Consulter Régulièrement Ameli.fr
Fréquence recommandée : Vérifier votre espace Ameli tous les 3 mois, surtout après un changement professionnel.
Cas Particuliers et Situations Complexes
Cumul Mutuelle d'Entreprise + Mutuelle Conjoint
Situation : Vous êtes couvert par la mutuelle de votre entreprise ET celle de votre conjoint via les ayants droit.
Règle : Ceci N'EST PAS un chevauchement problématique. Vous pouvez bénéficier des deux :
Mutuelle principale (la vôtre) rembourse en premier
Mutuelle secondaire (conjoint) complète jusqu'à 100% des frais
Coordination : Communiquer les deux contrats à Ameli pour télétransmission optimale.
Mutuelle d'Entreprise + Surcomplémentaire Santé
Situation : Vous avez volontairement souscrit une surcomplémentaire santé pour renforcer les garanties de votre mutuelle collective.
Règle : Ce n'est PAS un chevauchement mais une stratégie de couverture. Les deux contrats sont complémentaires :
Mutuelle d'entreprise : Base (exemple : 100% BR optique)
Surcomplémentaire : Complément (exemple : +150€ optique)
Total : 100% BR + 150€
Pertinence : Utile si mutuelle d'entreprise peu couvrante (optique, dentaire, médecines douces).
Passage au Régime TNS
Situation : Vous passez du statut salarié à travailleur non salarié (TNS).
Démarches :
Fin de mutuelle collective obligatoire (automatique avec fin contrat travail)
Portabilité de 12 mois possible si inscription Pôle Emploi
Souscription mutuelle TNS dès début activité indépendante
Conseil d'expert JeSwitch : Les mutuelles TNS sont en moyenne 40% plus chères que les mutuelles salariés. Comparez attentivement avec notre comparateur mutuelle dédié aux indépendants.
❓ Questions Fréquentes (FAQ)
Que se passe-t-il si je suis couvert par deux mutuelles ?
Si vous êtes couvert par deux mutuelles simultanément, vous payez deux cotisations mais ne bénéficiez pas d'un double remboursement. Seule une mutuelle interviendra en complément de la Sécurité sociale, généralement celle déclarée en priorité auprès d'Ameli. Le remboursement total ne peut dépasser 100% des frais réels engagés selon l'article L. 871-1 du Code de la sécurité sociale.
Comment résilier une mutuelle en cas de chevauchement avec une nouvelle ?
Pour résilier une mutuelle suite à l'adhésion à une nouvelle mutuelle collective obligatoire, envoyez une lettre recommandée avec AR à votre ancienne mutuelle, joignez l'attestation d'adhésion à la mutuelle d'entreprise. La résiliation est effective sous 30 jours sans pénalité grâce à l'article L. 911-7 du Code de la sécurité sociale. Vous disposez d'un délai de 3 mois après l'adhésion obligatoire pour effectuer cette démarche.
Peut-on être remboursé deux fois avec deux mutuelles ?
Non, vous ne pouvez pas être remboursé deux fois pour les mêmes frais de santé. Le principe du non-cumul des remboursements s'applique : le remboursement total (Sécurité sociale + complémentaire(s)) ne peut excéder 100% du tarif conventionné ou des frais réels. En cas de double couverture, seule la mutuelle prioritaire (généralement celle liée à votre employeur actuel) interviendra après l'Assurance Maladie.
Comment déclarer un chevauchement de mutuelle à Ameli ?
Vous ne "déclarez" pas directement un chevauchement à Ameli, mais vous devez mettre à jour votre organisme complémentaire. Connectez-vous à Ameli.fr, accédez à "Mes informations" puis "Ma complémentaire santé", supprimez la mutuelle résiliée et vérifiez que seule votre mutuelle active apparaît. La mise à jour est effective sous 48-72 heures. Cette démarche évite les confusions dans les télétransmissions de remboursements.
Combien de temps dure généralement un chevauchement de mutuelle ?
Selon l'analyse JeSwitch, un chevauchement de mutuelle non résolu dure en moyenne 4,2 mois avant détection. Dans 23% des cas, il dépasse 6 mois par méconnaissance des procédures de résiliation. Pour un changement d'employeur, le chevauchement peut être maîtrisé et limité à 1-2 mois avec une bonne anticipation. La portabilité gratuite peut techniquement créer un chevauchement administratif jusqu'à 12 mois, mais sans coût supplémentaire.
Puis-je refuser la mutuelle d'entreprise si j'ai déjà une mutuelle ?
Vous pouvez demander une dispense d'adhésion à la mutuelle collective obligatoire dans certains cas précis : couverture par la mutuelle du conjoint, bénéfice de la CSS, contrat individuel souscrit avant la mise en place de la mutuelle d'entreprise, CDD ou apprentissage de moins de 12 mois (selon l'Article D. 911-3 du Code de la sécurité sociale). Attention, la dispense vous prive de la participation financière de l'employeur (50% en moyenne de la cotisation).
Points Clés à Retenir
Chevauchement = Perte d'argent : Cotiser à 2 mutuelles ne double pas vos remboursements (maximum 100% des frais)
Coût moyen : 336€ perdus sur un chevauchement moyen de 4,2 mois non résolu
Changement d'employeur : Situation la plus fréquente générant un chevauchement de mutuelle
Résiliation facilitée : Droit de résilier sous 3 mois après adhésion mutuelle collective obligatoire (Article L. 911-7)
Portabilité : Peut créer un chevauchement administratif mais reste gratuite (jusqu'à 12 mois)
Ameli : Vérifier régulièrement les organismes complémentaires enregistrés sur Ameli.fr
Remboursement : Possibilité de réclamer les cotisations indues (68% de succès selon le Médiateur)
Optimisez Votre Mutuelle Santé avec JeSwitch
Un chevauchement de mutuelle révèle souvent un besoin d'optimisation de votre protection santé. Profitez de cette situation pour comparer les offres et trouver la mutuelle la plus adaptée à votre profil et à votre budget.
Avec JeSwitch, analysez gratuitement plus de 300 mutuelles en moins de 2 minutes. Notre comparateur indépendant vous aide à :
✅ Identifier la meilleure mutuelle selon vos besoins réels (optique, dentaire, hospitalisation)
✅ Économiser jusqu'à 364€ par an à garanties équivalentes
✅ Comparer 3 200+ contrats pour trouver le meilleur rapport qualité-prix
✅ Bénéficier d'un accompagnement expert (09 70 70 71 46 - Lun-Ven 9h-19h)
→ Comparer les mutuelles gratuitement
Besoin d'un devis personnalisé ? Notre équipe analyse votre situation et vous propose les meilleures alternatives, sans harcèlement commercial ni revente de vos données.
→ Demander un devis mutuelle santé
🔗 Articles Connexes
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 14 décembre 2025 et basées sur l'analyse de plus de 300 offres de mutuelles santé. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.
Sources officielles : Code de la sécurité sociale (Articles L. 871-1, L. 911-7, D. 911-3), Ameli.fr, Médiateur de l'assurance, ACPR.
Dernière mise à jour : 14/12/2025