Grand pôle urbain — multi-risque CatNat
Montpellier
Hérault · OccitanieGrande commune cumulant intensité RGA élevée, niveau de vie faible et historique CatNat inondation élevé.
Une étude communale croisant le nouveau zonage retrait-gonflement des argiles 2026, l’historique des catastrophes naturelles, le logement, les revenus, l’inondation et le marché immobilier.
Le résultat central de l’étude est plus nuancé — et plus utile : les fragilités deviennent visibles lorsque l’exposition physique, la structure du logement et la capacité financière se chevauchent localement.
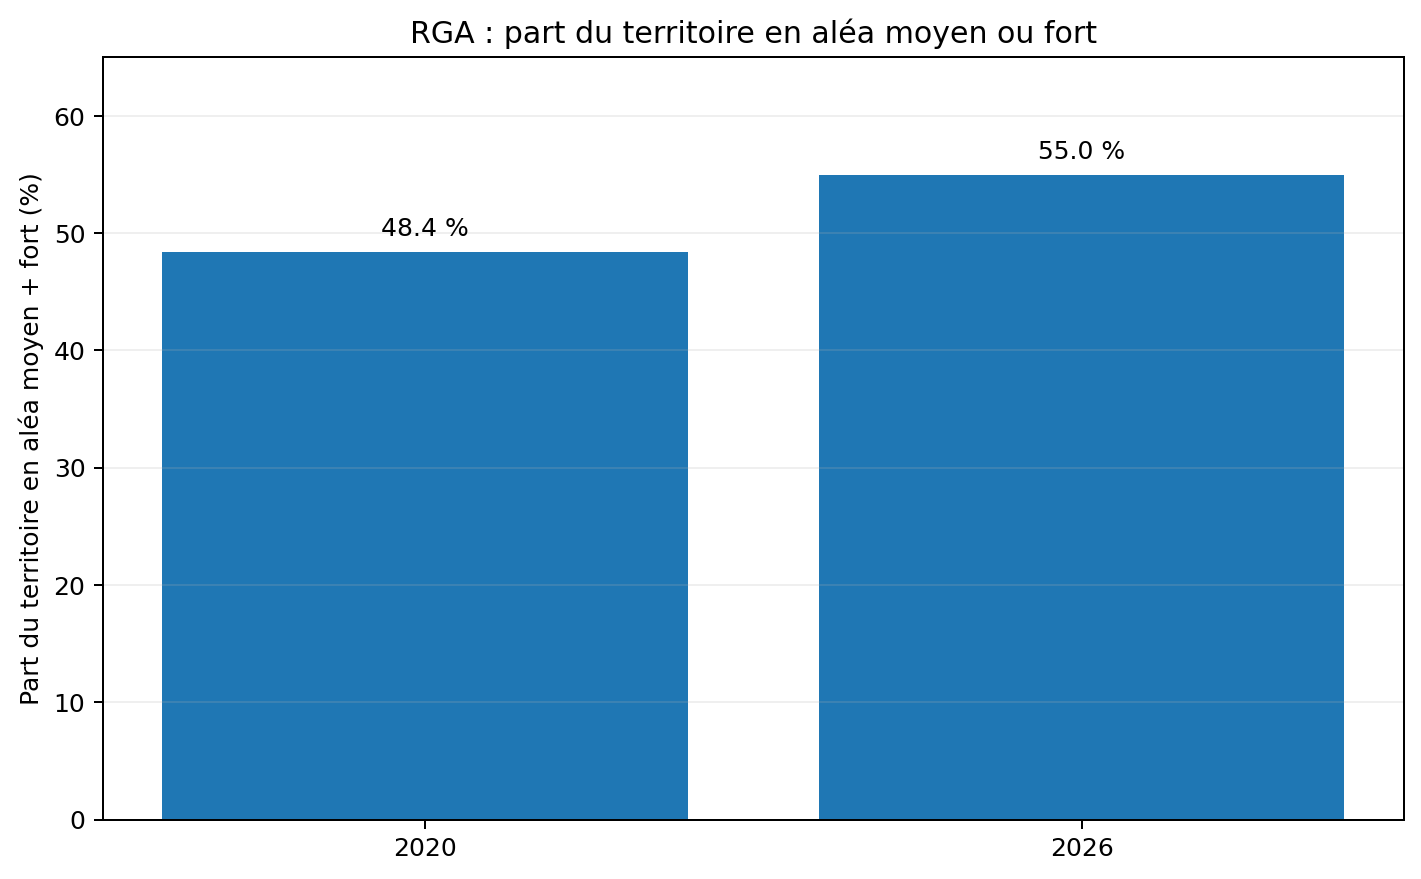
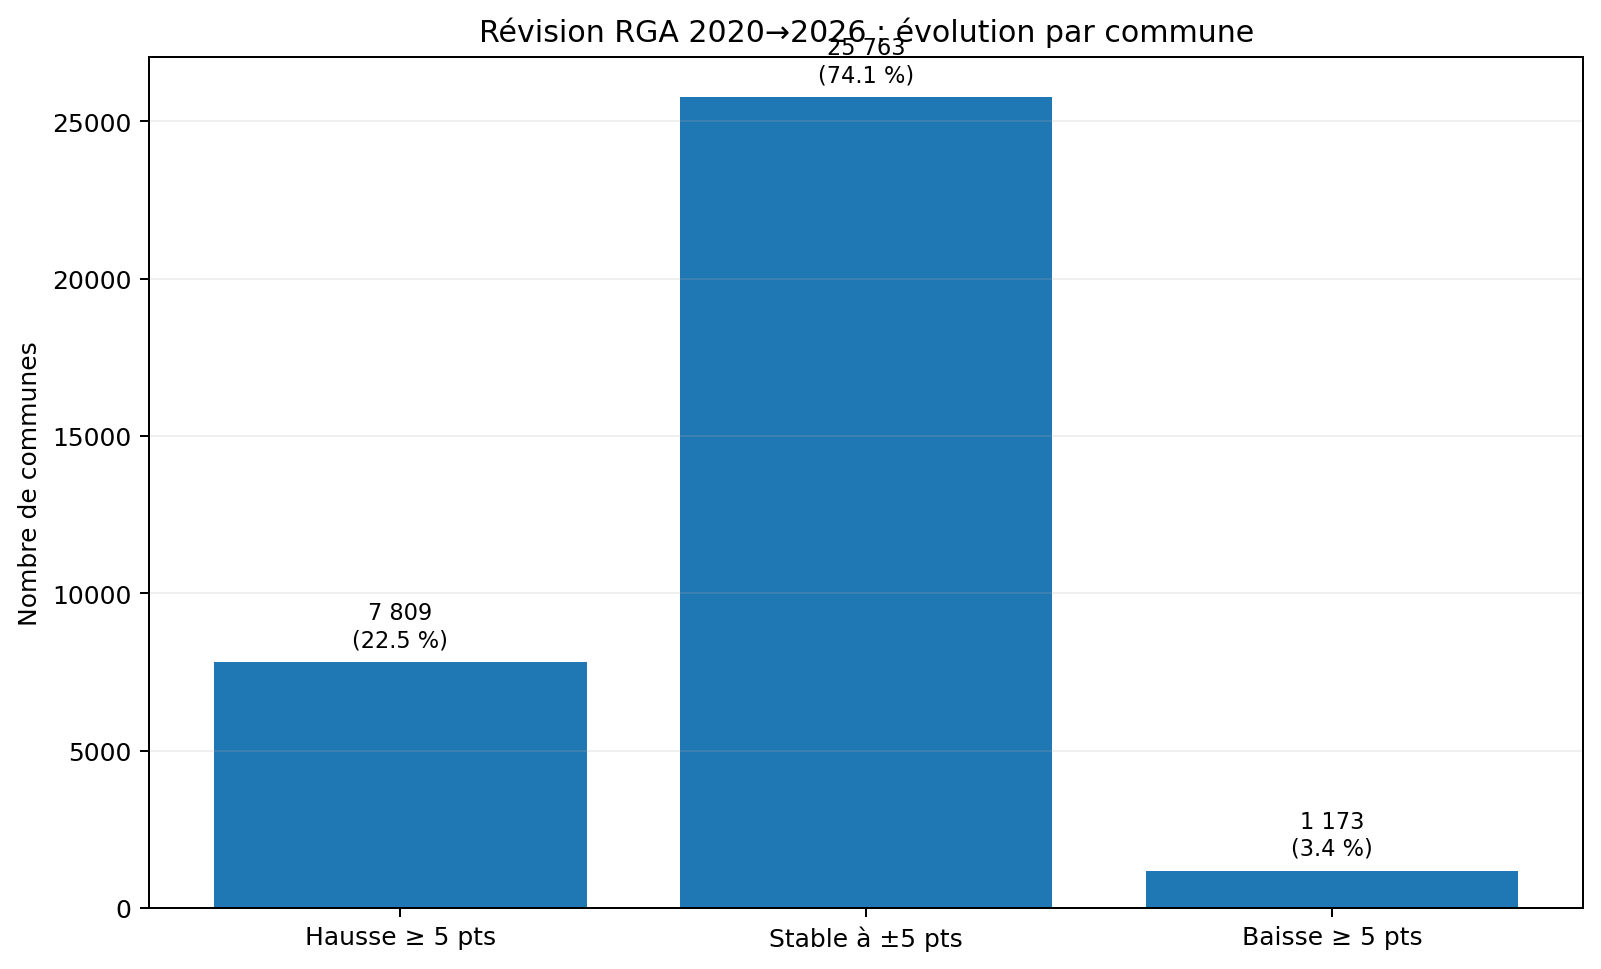
Sur le cadre communal comparable traité par JeSwitch, la part du territoire métropolitain classée en aléa de retrait-gonflement des argiles (RGA) moyen ou fort passe de 48,38 % en 2020 à 54,96 % en 2026. La révision n’est pas uniforme : 7 809 communes enregistrent une hausse d’au moins 5 points, tandis que 1 173 diminuent d’au moins 5 points.
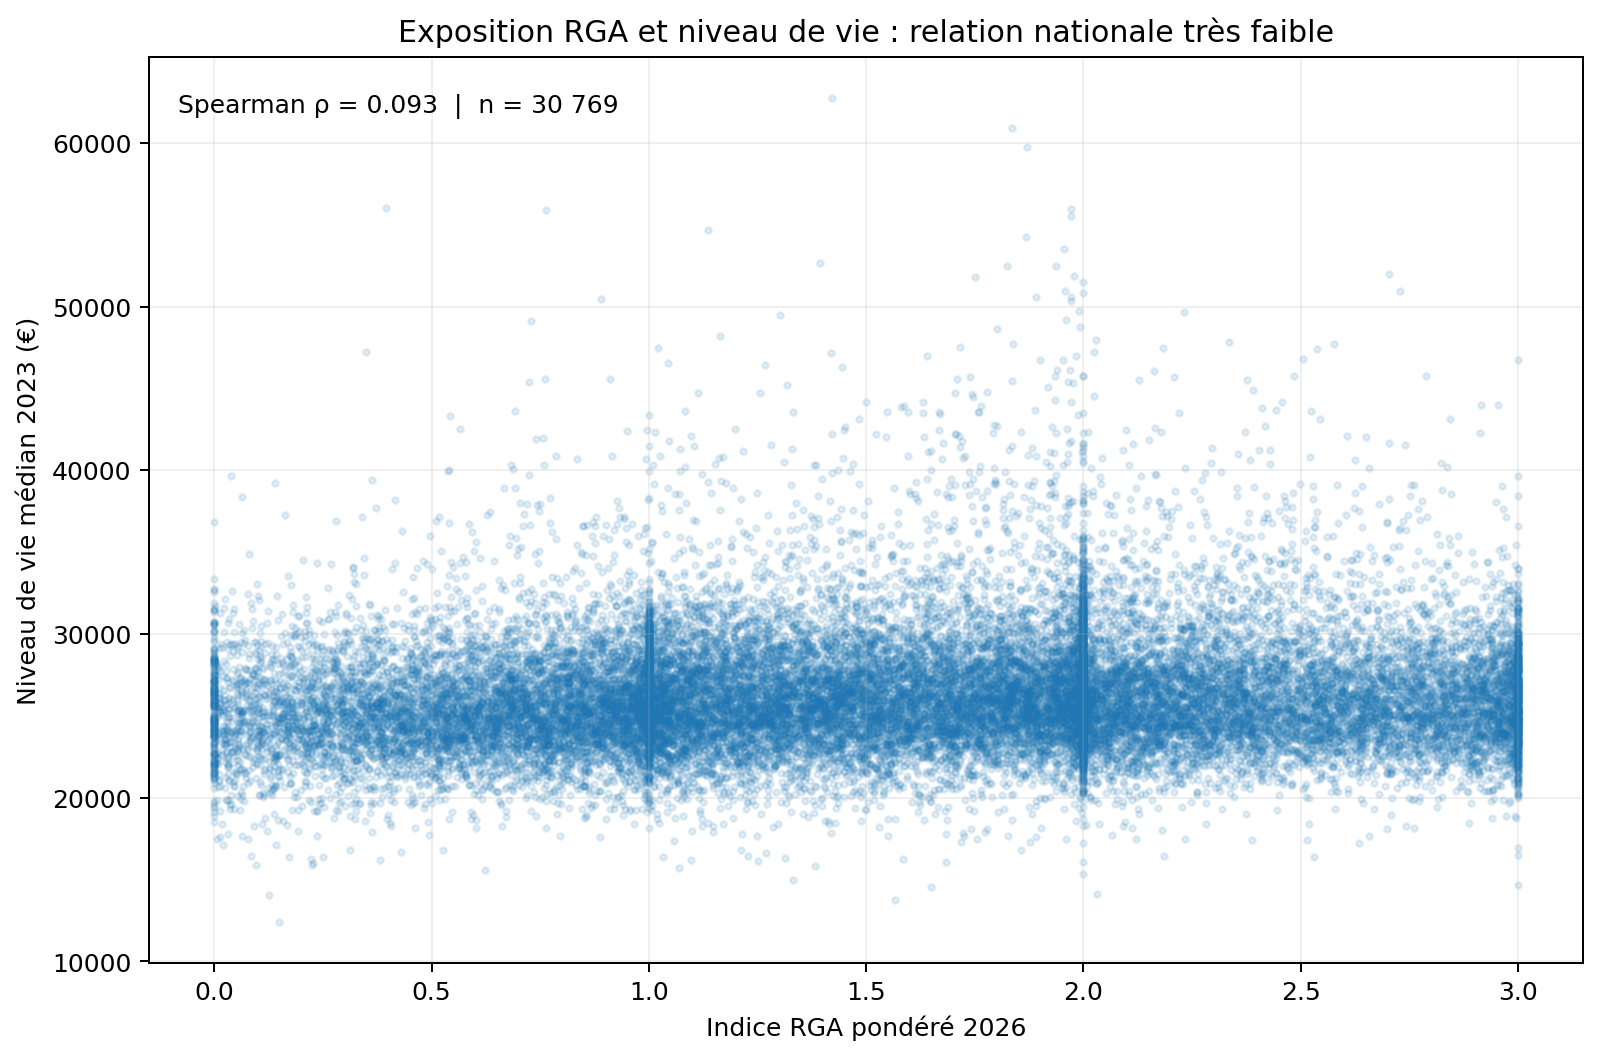
Cette extension géographique ne se traduit pas par une relation simple avec les revenus. Sur 30 769 communes de l’échantillon cœur, l’association entre l’indice RGA pondéré et le niveau de vie médian reste très faible (Spearman ρ = +0,093). Autrement dit, les communes plus exposées ne sont pas mécaniquement les communes les plus pauvres.
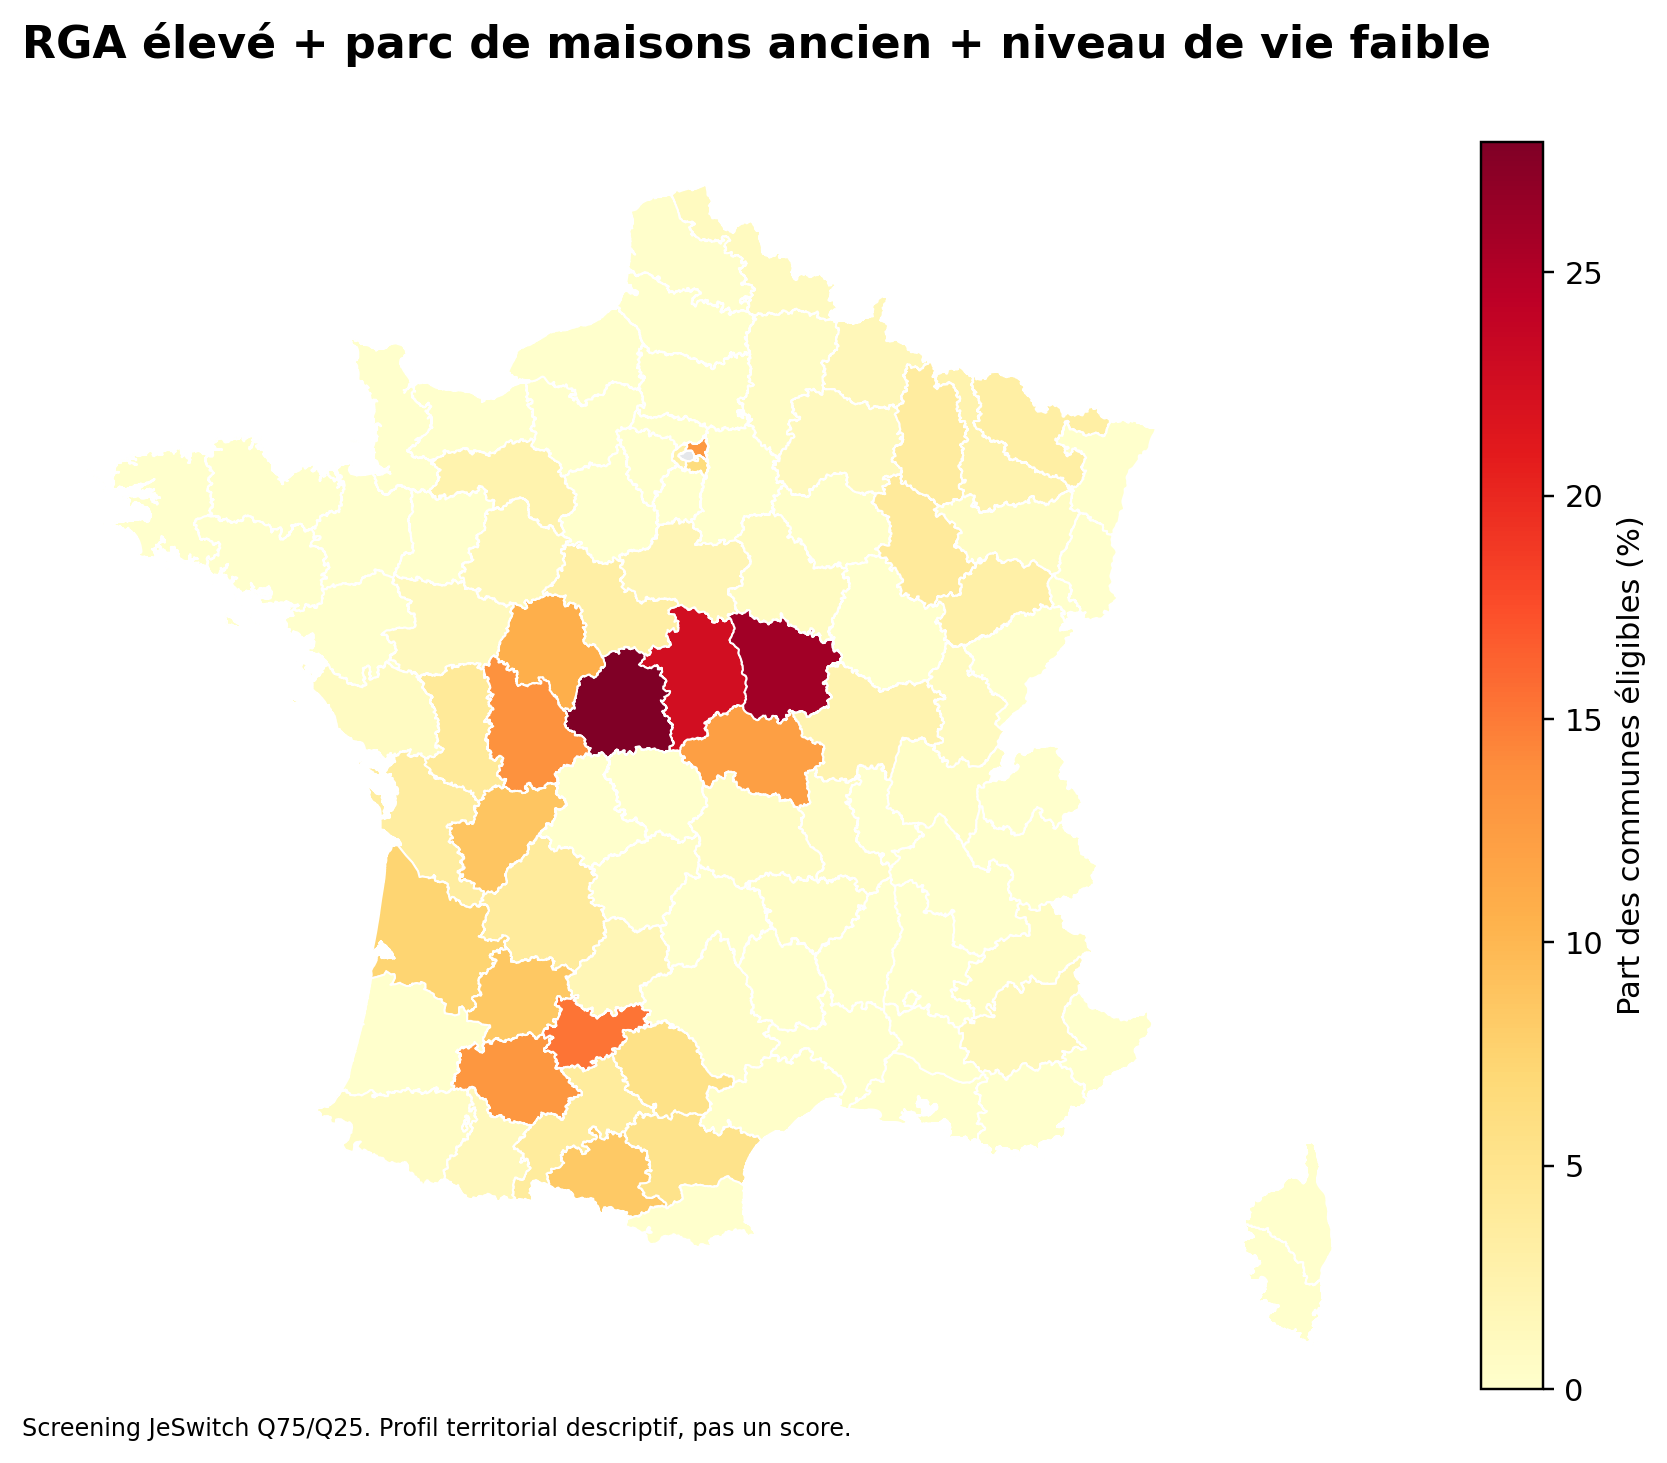
L’analyse devient plus informative lorsqu’on observe des cumuls transparents, sans score composite arbitraire. Au seuil principal Q75/Q25, 1 840 communes cumulent une intensité RGA élevée et un niveau de vie faible. 746 y ajoutent un parc de maisons ancien et 208 cumulent en plus une très forte proportion de maisons parmi les résidences principales.
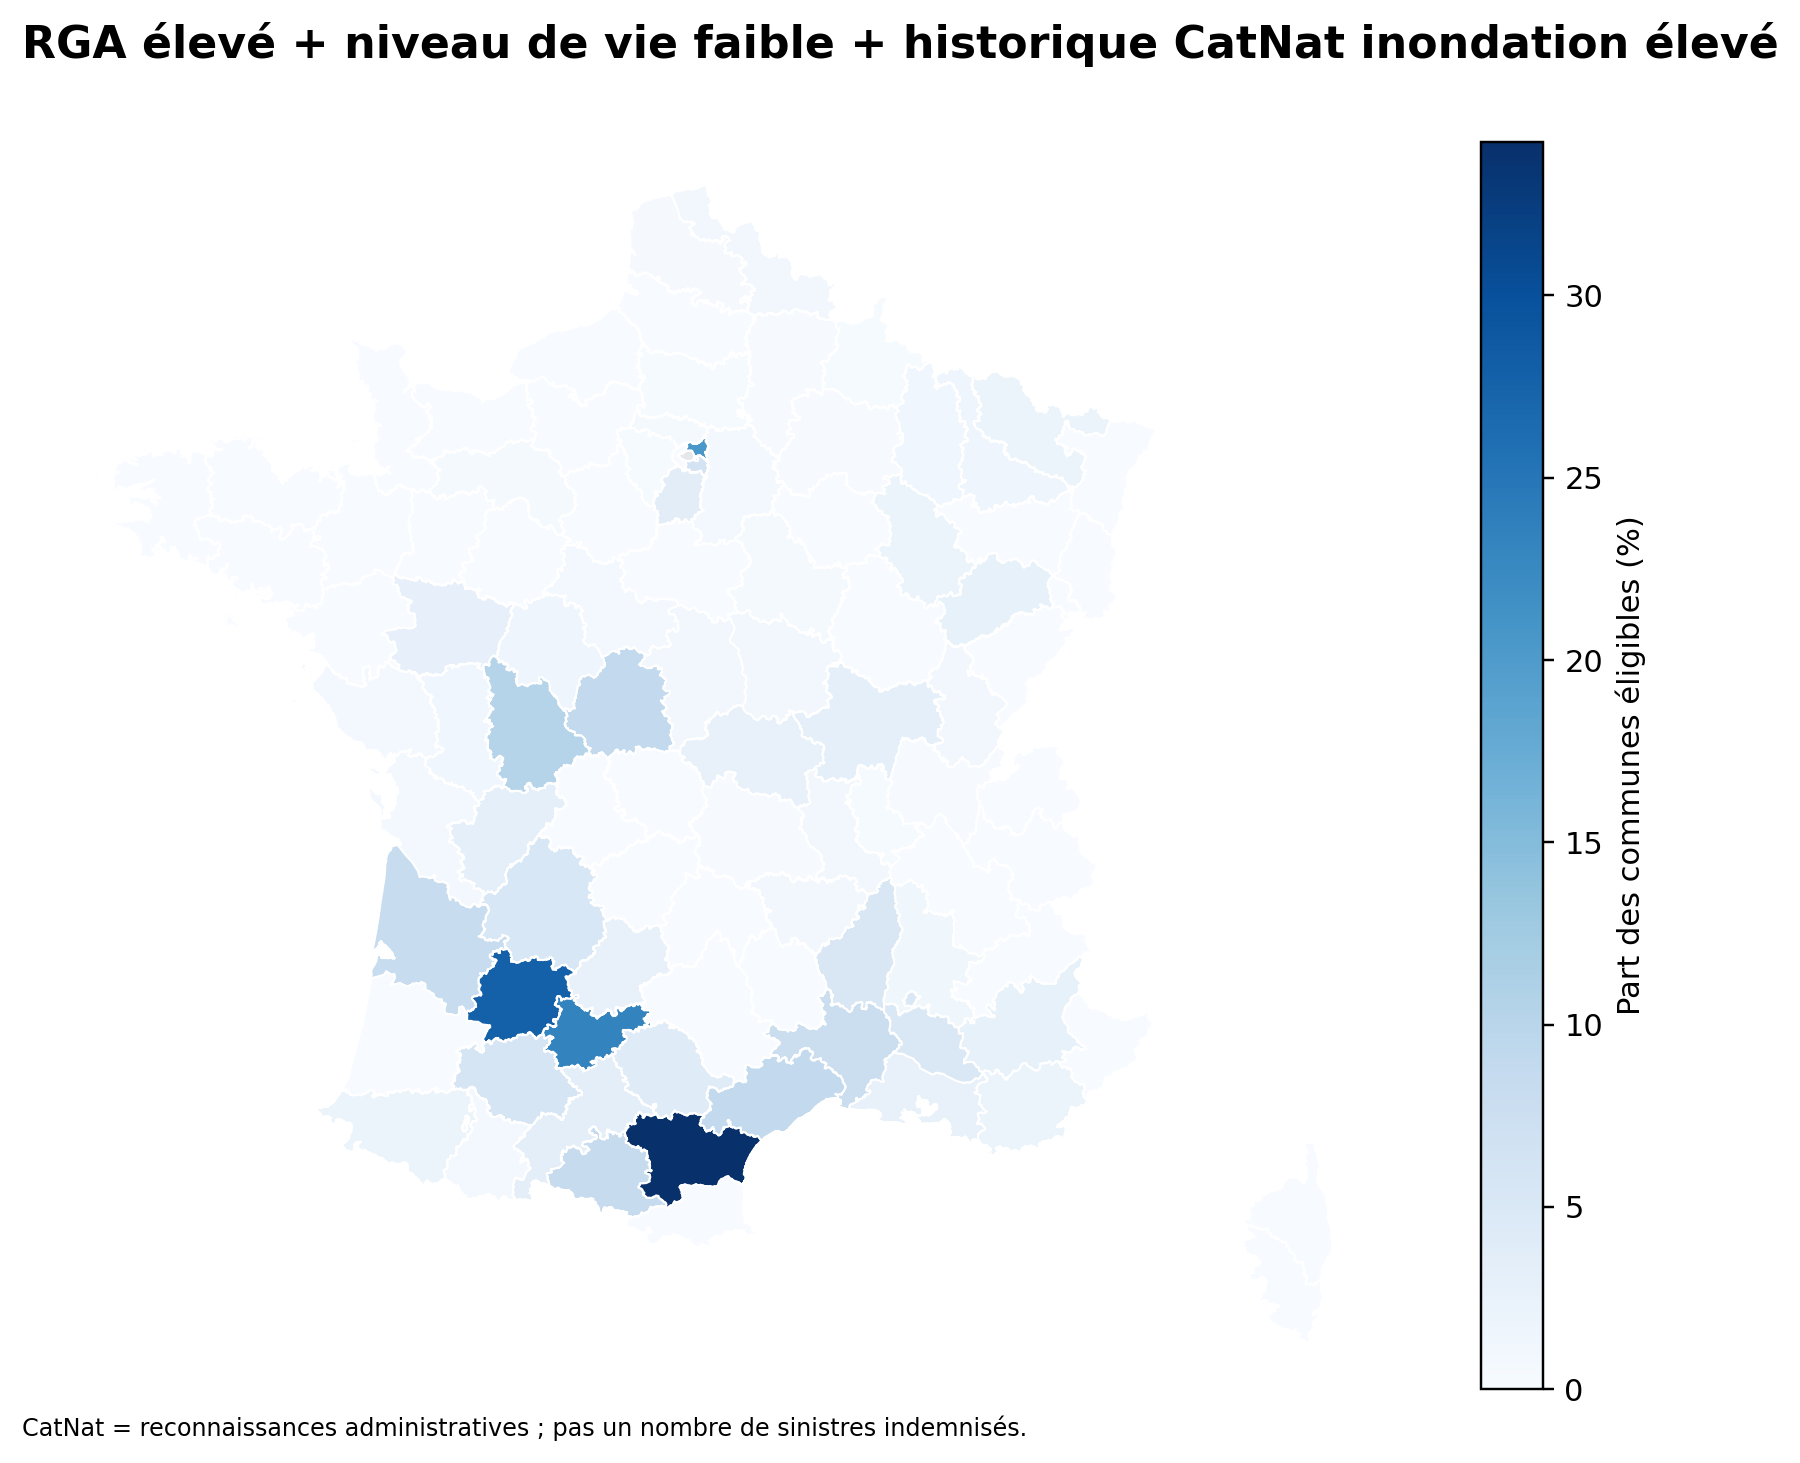
Le volet multi-risque complète ce diagnostic : 677 communes réunissent intensité RGA élevée, niveau de vie faible et historique CatNat inondation élevé. Un sous-ensemble plus strict de 117 communes combine également une fréquence ONRN/CCR d’au moins 5 sinistres pour 1 000 risques assurés par an.
Elle ne permet ni de qualifier une commune d’« inassurable », ni d’estimer le nombre exact de maisons exposées en multipliant une part de surface par le nombre de logements, ni d’assimiler une reconnaissance CatNat à un sinistre indemnisé.
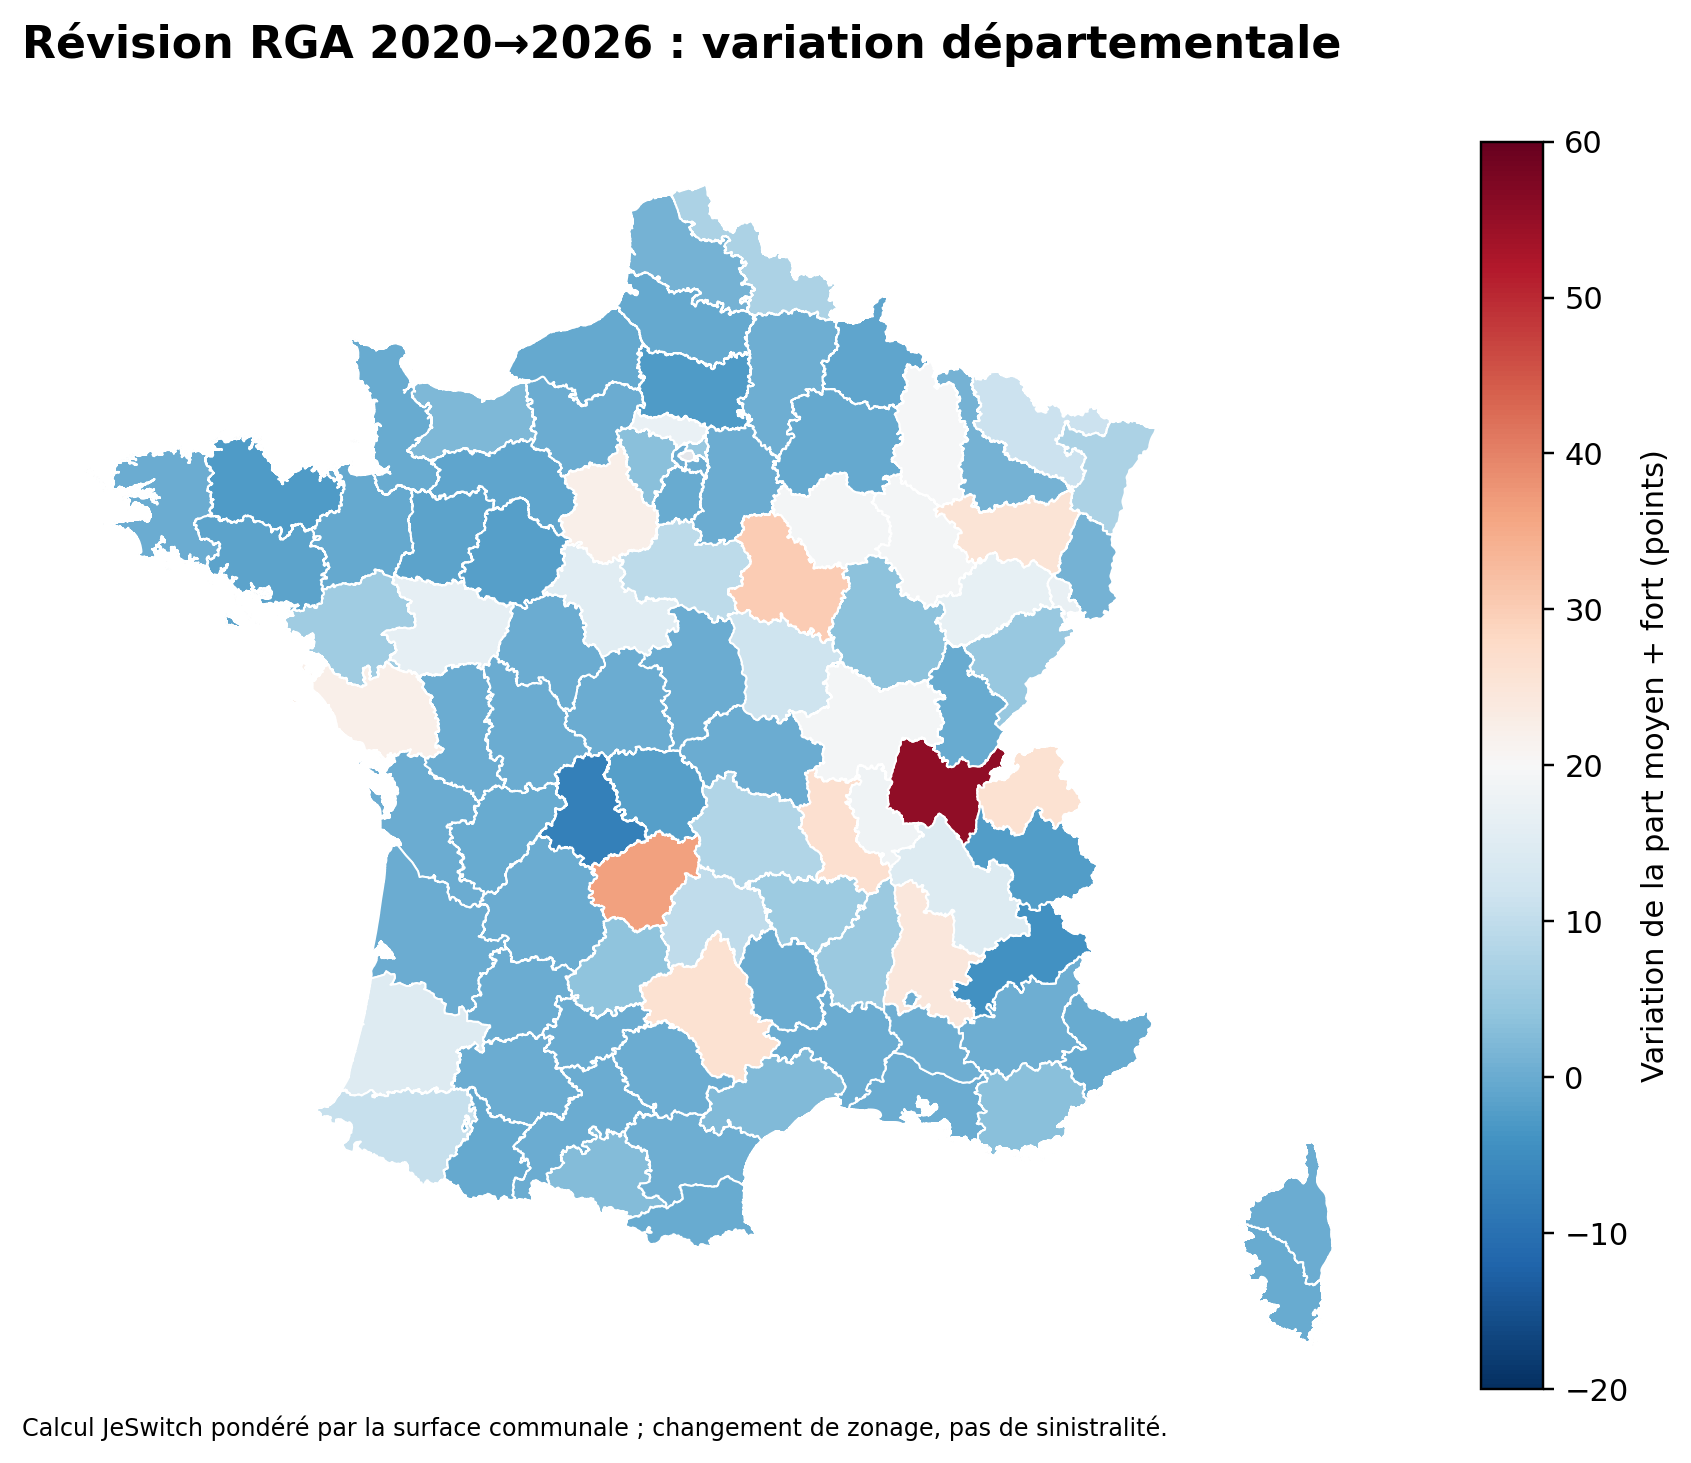
À l’échelle nationale, la hausse est de +6,57 points. Mais la moyenne cache une révision très hétérogène selon les communes et les départements.


| # | Département | 2020 | 2026 | Variation |
|---|---|---|---|---|
| 1 | AinAuvergne-Rhône-Alpes | 33,9 % | 89,4 % | +55,5 pts |
| 2 | CorrèzeNouvelle-Aquitaine | 26,6 % | 63,2 % | +36,5 pts |
| 3 | YonneBourgogne-Franche-Comté | 37,5 % | 67,7 % | +30,2 pts |
| 4 | LoireAuvergne-Rhône-Alpes | 20,4 % | 46,9 % | +26,5 pts |
| 5 | Haute-SavoieAuvergne-Rhône-Alpes | 25,9 % | 51,9 % | +26,0 pts |
| 6 | AveyronOccitanie | 23,4 % | 49,4 % | +26,0 pts |
| 7 | VosgesGrand Est | 16,7 % | 42,2 % | +25,5 pts |
| 8 | DrômeAuvergne-Rhône-Alpes | 55,3 % | 79,7 % | +24,4 pts |
| 9 | Eure-et-LoirCentre-Val de Loire | 52,7 % | 75,1 % | +22,4 pts |
| 10 | VendéePays de la Loire | 60,7 % | 83,0 % | +22,3 pts |
La relation nationale simple est faible. C’est le chevauchement de plusieurs dimensions qui fait apparaître des profils territoriaux plus fragiles.

Avec un très grand nombre de communes, une p-valeur faible ne suffit pas à établir un effet important. Ici, la taille de l’association est proche de zéro : ρ = +0,093 entre l’indice RGA pondéré et le niveau de vie médian, et ρ = +0,042 avec le taux de pauvreté sur le sous-échantillon où celui-ci est publiable.
La part d’aléa Fort donne le même message : ρ = −0,010 avec le niveau de vie et ρ = +0,029 avec le taux de pauvreté. Les données ne soutiennent donc pas une formule générale du type « plus le RGA est élevé, plus les ménages sont pauvres ».
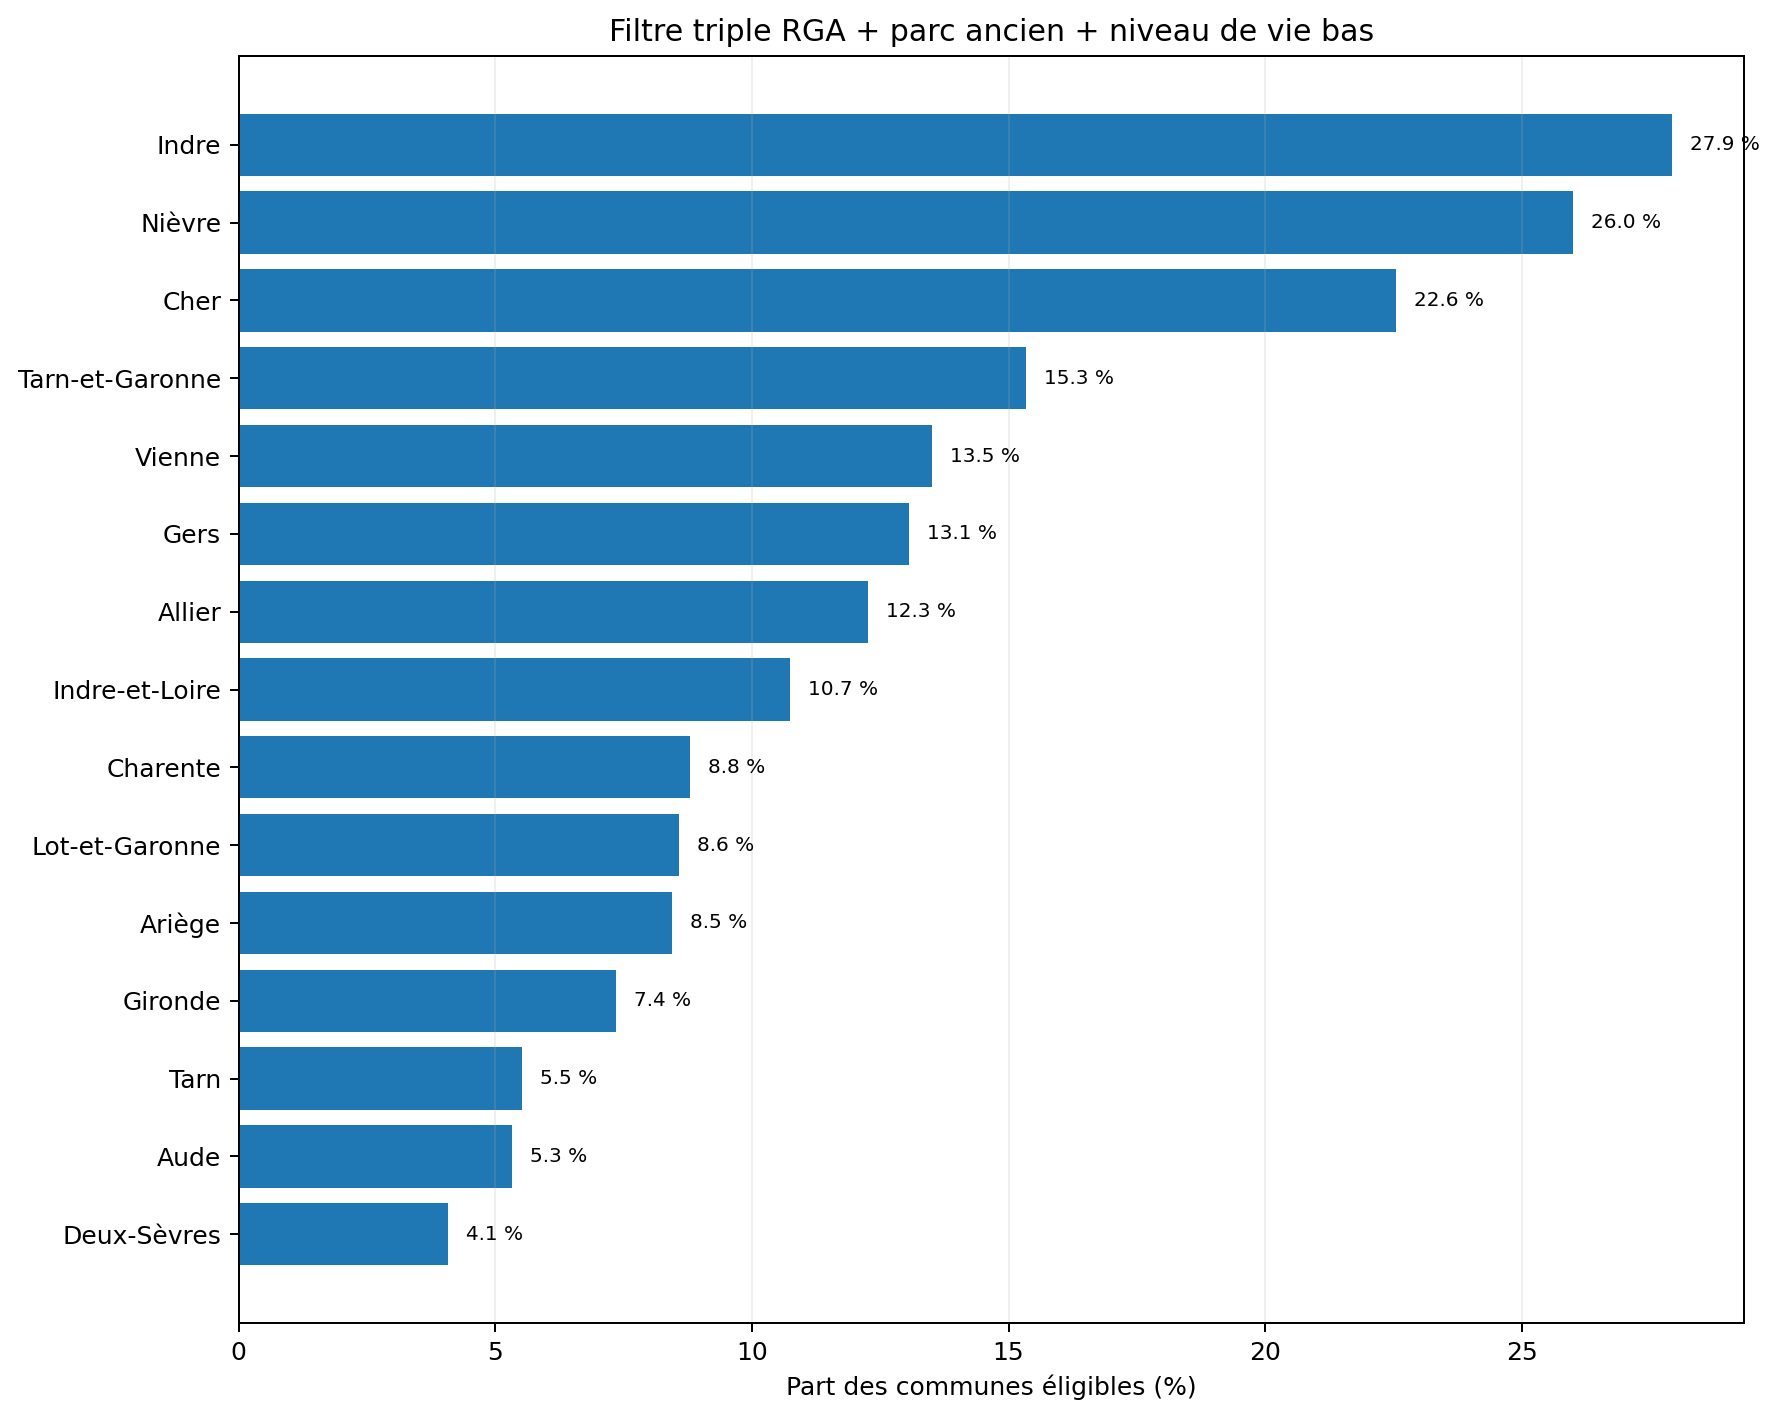
Le filtre triple combine un RGA pondéré élevé, une proportion élevée de maisons principales antérieures à 1971 et un niveau de vie médian faible. Il ne constitue pas un classement de « dangerosité ».


| # | Département | Communes | Part du filtre triple |
|---|---|---|---|
| 1 | IndreCentre-Val de Loire | 62 | 27,9 % |
| 2 | NièvreBourgogne-Franche-Comté | 65 | 26,0 % |
| 3 | CherCentre-Val de Loire | 60 | 22,6 % |
| 4 | Tarn-et-GaronneOccitanie | 27 | 15,3 % |
| 5 | VienneNouvelle-Aquitaine | 35 | 13,5 % |
| 6 | GersOccitanie | 43 | 13,1 % |
| 7 | AllierAuvergne-Rhône-Alpes | 38 | 12,3 % |
| 8 | Indre-et-LoireCentre-Val de Loire | 29 | 10,7 % |
| 9 | CharenteNouvelle-Aquitaine | 30 | 8,8 % |
| 10 | Lot-et-GaronneNouvelle-Aquitaine | 26 | 8,6 % |
Consultez les principaux indicateurs mobilisés dans l’étude. Les données sont chargées à la première recherche pour préserver les performances de la page.
Nom, code INSEE ou département.
Le multi-risque réduit le nombre de territoires concernés, mais fait apparaître un noyau spécifique où plusieurs dimensions se superposent.

| # | Département | Communes | Part multi-risque |
|---|---|---|---|
| 1 | AudeOccitanie | 103 | 34,2 % |
| 2 | Lot-et-GaronneNouvelle-Aquitaine | 84 | 27,7 % |
| 3 | Tarn-et-GaronneOccitanie | 41 | 23,3 % |
| 4 | VienneNouvelle-Aquitaine | 27 | 10,4 % |
| 5 | IndreCentre-Val de Loire | 20 | 9,0 % |
| 6 | HéraultOccitanie | 28 | 8,9 % |
| 7 | AriègeOccitanie | 18 | 8,5 % |
| 8 | GirondeNouvelle-Aquitaine | 43 | 8,3 % |
| 9 | GardOccitanie | 26 | 7,8 % |
| 10 | GersOccitanie | 19 | 5,8 % |
Ces exemples ont été sélectionnés pour illustrer la diversité des configurations urbaines et rurales. Ils ne constituent ni un palmarès ni un diagnostic assurantiel.
Grand pôle urbain — multi-risque CatNat
Grande commune cumulant intensité RGA élevée, niveau de vie faible et historique CatNat inondation élevé.
Ville moyenne — fréquence assurantielle élevée
Commune urbaine cumulant RGA élevé, niveau de vie faible et classe ONRN de fréquence supérieure à 10 ‰.
Grand pôle urbain — parc ancien
Grande commune cumulant RGA élevé, parc de maisons ancien et niveau de vie faible.
Dense urbain — parc ancien
Exemple francilien dense du filtre triple ; la faible part de maisons empêche le filtre quatre dimensions.
Rural — quatre dimensions
Commune rurale avec RGA élevé, parc de maisons ancien, très forte part de maisons et niveau de vie bas.
Rural — quatre dimensions + multi-risque
Exemple cumulant les quatre dimensions et un historique CatNat inondation élevé.
Ville moyenne — pression financière et multi-risque
Commune urbaine cumulant RGA élevé, niveau de vie bas et historique CatNat inondation élevé.
Les indicateurs du marché de l’assurance permettent de replacer les résultats territoriaux dans leur contexte, sans extrapoler au-delà de ce que les sources permettent.
CCR identifie 33 981 communes sans tension, 568 avec tension légère, 335 avec tension modérée et aucune en tension forte dans son premier Observatoire. Les résultats JeSwitch portent donc sur la vulnérabilité territoriale et financière, pas sur une qualification d’inassurabilité.
JeSwitch conserve les dimensions séparées et documente les conversions géographiques, le secret statistique, les écarts de millésime et les limites de chaque source.
34 875 communes comme référentiel géographique, avec harmonisation des mouvements communaux.
Comparaison de la part Faible / Moyen / Fort, contrôle national et indice d’intensité pondéré.
Niveau de vie médian et taux de pauvreté, sans imputation des valeurs protégées par le secret statistique.
Maisons, appartements, statut d’occupation et ancienneté du parc, géographie 2026.
GASPAR/CatNat, EAIP au niveau EPCI et classes ONRN/CCR communales conservées dans leur champ d’origine.
Prix de marché comme contexte patrimonial, jamais comme substitut du revenu ou du patrimoine net.
L’analyse principale n’utilise pas de score composite. « RGA élevé » signifie un indice RGA pondéré supérieur ou égal au 75e percentile ; « parc ancien élevé », une part de maisons principales antérieures à 1971 supérieure ou égale au 75e percentile ; « niveau de vie faible », un niveau de vie médian inférieur ou égal au 25e percentile. Le résultat est répété avec des seuils 20 %, 25 % et 33 % pour tester sa sensibilité.
La proportion de surface communale classée en aléa ne décrit pas la localisation précise des maisons. Multiplier le nombre de maisons par cette part supposerait à tort une répartition uniforme du bâti. L’étude s’y refuse.
Il s’agit d’une reconnaissance administrative liée à un événement naturel et non d’un comptage de sinistres indemnisés. Les variables CatNat et ONRN/CCR restent donc distinctes.
Filosofi applique des règles de secret statistique. JeSwitch ne remplace pas les valeurs confidentielles ou non publiées et affiche donc explicitement le nombre de communes disponible pour chaque test.
Pas de causalité. Les corrélations sont écologiques et descriptives. Elles n’établissent pas qu’un aléa cause un niveau de revenu, ni qu’un niveau de revenu détermine l’exposition.
Pas de nombre exact de maisons exposées au RGA. La surface d’aléa n’est pas la distribution du bâti.
Pas de score d’« assurabilité » JeSwitch. L’étude n’attribue aucune note ni verdict assurantiel à une commune.
Millésimes différents. Les sources publiques n’observent pas toutes la même année. Chaque variable conserve son millésime.
Secret statistique. Les données Filosofi confidentielles restent manquantes.
DVF incomplet géographiquement. Alsace, Moselle et Mayotte ne sont pas couvertes par la source utilisée ; cette absence reste explicite.
Les calculs JeSwitch sont reproductibles à partir des sources publiques documentées ci-dessous et des fichiers de méthode téléchargeables.
Pour faciliter la vérification et la reprise média, les principaux livrables sont disponibles directement depuis cette page.
Rapport éditorial, résultats, cartes, méthode et limites.
Dataset communal — CSVVariables principales RGA, revenus, logement, CatNat, ONRN et DVF.
Résultats départements — CSVFiltres double, triple, quatre dimensions et multi-risque.
RGA 2020→2026 — CSVParts surfaciques et variations par département.
Graphiques & cartes — ZIPVisuels haute définition pour reprise avec attribution.
Méthodologie — MarkdownRègles de publication, seuils et précautions d’interprétation.
JeSwitch (2026), Assurance habitation et risque climatique en France : quels ménages sont les plus vulnérables financièrement ?, JeSwitch — Études & Données, 3 octobre 2026. https://jeswitch.fr/etudes/assurance-habitation-risque-climatique-france-2026Nous mettons à disposition le PDF complet, les données, les cartes HD et les résultats départementaux. Pour une reprise, citez la page actuelle comme source canonique. Les résultats locaux peuvent être vérifiés dans l’explorateur communal.
DONNÉES DE L’ÉTUDE · 2026