


L'Essentiel en 3 Phrases
Dès 18 ans, vous devenez un assuré autonome à l'Assurance Maladie et devez effectuer 4 démarches administratives simples : créer votre compte ameli, déclarer un médecin traitant, transmettre votre RIB et mettre à jour votre carte Vitale. Sans médecin traitant déclaré, votre remboursement tombe de 70 % à seulement 30 %. Souscrire une complémentaire santé adaptée permet d'économiser jusqu'à 364€ par an en comparant les offres sur un comparateur indépendant comme JeSwitch.
Vous venez de souffler vos 18 bougies ? Félicitations ! Avec la majorité arrivent de nouvelles libertés : passer le permis, voter, signer un contrat… et devenir un assuré autonome à l'Assurance Maladie.
Pourtant, selon une étude JeSwitch menée sur 25 000 profils, 71 % des assurés payent leur mutuelle santé au-dessus du tarif médian du marché. Chez les jeunes adultes, ce chiffre grimpe encore davantage, car ils souscrivent souvent le premier contrat venu sans comparer.
Dans cet article, vous découvrirez les 5 démarches essentielles pour être bien assuré dès 18 ans. Vous apprendrez aussi comment choisir une mutuelle adaptée à votre profil de jeune adulte sans vous ruiner.
Pourquoi devenir un assuré autonome dès 18 ans ?
Jusqu'à vos 18 ans, vous êtes rattaché au compte Sécurité sociale de vos parents. Dès votre anniversaire, l'Assurance Maladie vous considère comme un assuré à part entière.
Cela signifie concrètement que vous disposez de votre propre numéro de Sécurité sociale. Vos remboursements de soins arrivent désormais directement sur votre compte bancaire. Vous gérez vos démarches de santé de manière indépendante.
Ce qui change à la majorité
Avant 18 ans | Après 18 ans |
|---|---|
Rattaché au compte d'un parent | Assuré autonome |
Remboursements sur le compte parental | Remboursements sur votre RIB |
Pas de compte ameli personnel | Compte ameli obligatoire |
Médecin traitant facultatif | Médecin traitant fortement recommandé |
Mutuelle des parents | Choix personnel de mutuelle |
Dans les mois qui suivent votre 18ᵉ anniversaire, la caisse primaire d'assurance maladie (CPAM) vous envoie un courrier postal pour vous inviter à effectuer vos premières démarches. Ne le laissez pas traîner !
Démarche n°1 : créer votre compte ameli
Le compte ameli, c'est votre espace personnel en ligne pour gérer votre santé. Il donne accès à plus de 40 démarches sans vous déplacer.
Pourquoi c'est indispensable
Grâce à votre compte ameli, vous pouvez :
Télécharger une attestation de droits pour votre inscription à la fac
Commander votre carte européenne d'assurance maladie pour voyager
Vérifier vos remboursements de soins en temps réel
Modifier vos coordonnées personnelles à tout moment
Comment le créer
Rendez-vous sur le site assure.ameli.fr ou téléchargez l'application Compte ameli disponible sur l'App Store d'Apple et Google Play.
La création prend moins de 5 minutes. Munissez-vous de votre numéro de Sécurité sociale et d'une adresse email valide.
Conseil d'expert JeSwitch : Créez votre compte ameli dès réception du courrier de la CPAM. Cela vous permettra de suivre vos premiers remboursements en toute autonomie.
Démarche n°2 : déclarer votre médecin traitant
Déclarer un médecin traitant n'est pas une simple formalité. C'est une décision financière directe qui impacte le montant de vos remboursements.
L'impact sur vos remboursements
Situation | Taux de remboursement |
|---|---|
Consultation avec médecin traitant déclaré | 70 % du tarif de base |
Consultation sans médecin traitant déclaré | 30 % du tarif de base |
La différence est considérable. Pour une consultation à 26,50 € chez un généraliste, vous êtes remboursé 18,55 € avec un médecin traitant, contre seulement 7,95 € sans déclaration.
Comment le déclarer
La procédure est très simple :
Prenez rendez-vous chez le médecin que vous souhaitez déclarer
Lors de la consultation, demandez-lui d'effectuer la déclaration en ligne avec votre carte Vitale
Aucun formulaire papier n'est nécessaire
Votre médecin traitant peut être un généraliste ou un spécialiste. C'est votre premier interlocuteur pour un suivi médical adapté.
Démarche n°3 : transmettre votre RIB personnel
Les remboursements de l'Assurance Maladie se font exclusivement par virement bancaire. Sans RIB enregistré à votre nom, vous ne recevrez tout simplement pas vos remboursements.
Comment procéder
Connectez-vous à votre compte ameli et rendez-vous dans la rubrique de gestion des coordonnées bancaires. Téléchargez votre RIB depuis l'application de votre banque et transmettez-le en quelques clics.
En cas de changement de banque par la suite, pensez à signaler vos nouvelles coordonnées rapidement pour éviter tout retard de remboursement.
Conseil d'expert JeSwitch : Si vous êtes étudiant et que vous ouvrez un compte bancaire avec offre jeune, assurez-vous de transmettre le RIB de ce compte à la CPAM dès l'ouverture.
Démarche n°4 : mettre à jour votre carte Vitale
Votre carte Vitale contient vos informations personnelles nécessaires au remboursement de vos frais de santé. Dès la création de votre compte ameli, elle doit être mise à jour.
Quand la mettre à jour
La mise à jour est nécessaire à chaque changement de situation :
Passage à la majorité
Déménagement
Changement de statut (étudiant, salarié, indépendant)
Mariage ou vie commune
Premier emploi
Où la mettre à jour
Rendez-vous dans n'importe quelle pharmacie avec votre carte Vitale. Les bornes de mise à jour sont disponibles dans la plupart des officines. L'opération prend moins d'une minute.
Important : signalez d'abord vos changements sur votre compte ameli, puis rendez-vous en pharmacie pour mettre à jour la carte.
Démarche n°5 : choisir votre complémentaire santé (mutuelle)
C'est la démarche la plus stratégique. L'Assurance Maladie ne rembourse qu'une partie de vos frais de santé. Le reste — appelé reste à charge — est à votre charge, sauf si vous possédez une complémentaire santé.
Pourquoi souscrire une mutuelle dès 18 ans
Même jeune et en bonne santé, les frais de santé peuvent vite s'accumuler. Voici quelques exemples concrets :
Soin | Coût moyen | Remboursement Sécu | Reste à charge sans mutuelle |
|---|---|---|---|
Consultation généraliste | 26,50 € | 18,55 € | 7,95 € |
Consultation ophtalmologue | 30 € | 21 € | 9 € |
Paire de lunettes (verres + monture) | 300 € | 0,09 € | 299,91 € |
Détartrage dentaire | 28,92 € | 20,24 € | 8,68 € |
Prothèse dentaire (couronne) | 500 € | 75,25 € | 424,75 € |
Sans mutuelle, une simple paire de lunettes vous coûte pratiquement 300 € de votre poche. Avec une bonne complémentaire, ce montant peut tomber à zéro grâce au dispositif 100 % Santé.
Le dispositif 100 % Santé : un avantage méconnu des jeunes
La réforme 100 % Santé permet un reste à charge nul sur certains équipements en optique, dentaire et audiologie. Pourtant, si 92 % des Français connaissent ce dispositif, seuls 37 % l'utilisent réellement, selon les données de notre étude JeSwitch.
En tant que jeune assuré, ce panier de soins sans reste à charge peut vous faire économiser plusieurs centaines d'euros par an.
Comment bien choisir sa mutuelle quand on a 18 ans
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix.
Voici les 5 critères essentiels pour choisir votre première mutuelle :
Le prix mensuel : une mutuelle jeune actif coûte entre 20 € et 50 € par mois
Le remboursement en optique : indispensable si vous portez des lunettes ou des lentilles
Le remboursement en dentaire : même sans problème actuel, les soins dentaires arrivent vite
Les garanties en médecines douces : ostéopathie, psychologie, de plus en plus prisées par les jeunes
Le délai de carence : vérifiez la durée avant laquelle certains soins ne sont pas couverts
Bon à savoir : Comparez gratuitement plus de 300 mutuelles en moins de 2 minutes sur JeSwitch.fr. Notre comparateur indépendant analyse 150 critères par profil pour vous proposer les offres les plus adaptées.
Les aides pour financer votre mutuelle
Si vos revenus sont modestes, des aides existent pour alléger le coût de votre complémentaire santé.
La Complémentaire Santé Solidaire (CSS)
Anciennement CMU-C et ACS, la Complémentaire Santé Solidaire permet aux personnes aux revenus modestes de bénéficier d'une mutuelle gratuite ou à moins de 1 € par jour.
Pour savoir si vous y avez droit, rendez-vous sur ameli.fr ou contactez votre CPAM.
Les mutuelles étudiantes
De nombreuses mutuelles santé proposent des offres spéciales étudiants à tarif réduit. Ces formules couvrent les besoins essentiels (consultations, optique, dentaire) pour un budget maîtrisé.
Selon notre analyse, l'écart de prix entre la mutuelle la moins chère et la plus chère pour un même niveau de garanties peut atteindre 280 € par an. Comparer reste donc la meilleure stratégie.
« Mes tips santé » : l'Assurance Maladie parle aux 16-25 ans
L'Assurance Maladie a lancé un compte Instagram baptisé « Mes tips santé », spécialement conçu pour les 16-25 ans. Ce compte répond de manière ludique et interactive aux questions de santé que se posent les jeunes.
Au programme :
Quiz et témoignages
Informations sur la carte Vitale
Conseils sur le dépistage
Vrai/faux sur les idées reçues en santé
Ce compte est un bon complément aux démarches administratives. Il vous aide à mieux comprendre vos droits et à adopter les bons réflexes santé.
Une BD pour mieux comprendre les démarches
L'Assurance Maladie et la CAF ont créé ensemble une bande dessinée intitulée « Sam et l'administration : objectif zéro galère ». Dessinée avec les codes du manga, cette BD aide les jeunes à s'y retrouver dans les démarches administratives.
Elle est disponible gratuitement en ligne sur la plateforme calameo.com. Un outil pédagogique utile pour tous ceux qui trouvent l'administratif un peu intimidant.
❓ Questions Fréquentes (FAQ)
Suis-je automatiquement assuré à 18 ans ?
Oui, vous restez couvert par l'Assurance Maladie. En revanche, vous devez effectuer vos démarches d'autonomisation : créer votre compte ameli, déclarer un médecin traitant, transmettre votre RIB et mettre à jour votre carte Vitale. Sans ces étapes, vos remboursements peuvent être retardés.
Puis-je rester sur la mutuelle de mes parents après 18 ans ?
Cela dépend du contrat de vos parents. Certaines mutuelles familiales couvrent les enfants jusqu'à 25 ans ou jusqu'à la fin des études. Vérifiez les conditions de votre contrat actuel avant de souscrire votre propre mutuelle.
Combien coûte une mutuelle quand on a 18 ans ?
Une mutuelle pour jeune adulte coûte en moyenne entre 20 € et 50 € par mois en 2026. Le prix varie selon les garanties choisies et l'organisme. Comparer les offres sur JeSwitch permet d'économiser jusqu'à 364 € par an à garanties équivalentes.
Comment savoir si j'ai droit à la Complémentaire Santé Solidaire ?
La CSS est attribuée sous conditions de ressources. Pour un jeune vivant seul, le plafond est d'environ 10 166 € de revenus annuels pour la CSS gratuite. Vous pouvez vérifier votre éligibilité directement sur le site ameli.fr ou en contactant votre CPAM.
Est-ce que la carte Vitale est obligatoire ?
La carte Vitale n'est pas obligatoire au sens légal. Cependant, sans elle, vous devez avancer tous vos frais de santé et envoyer des feuilles de soins papier pour être remboursé. La carte Vitale simplifie considérablement le processus de remboursement.
Points Clés à Retenir
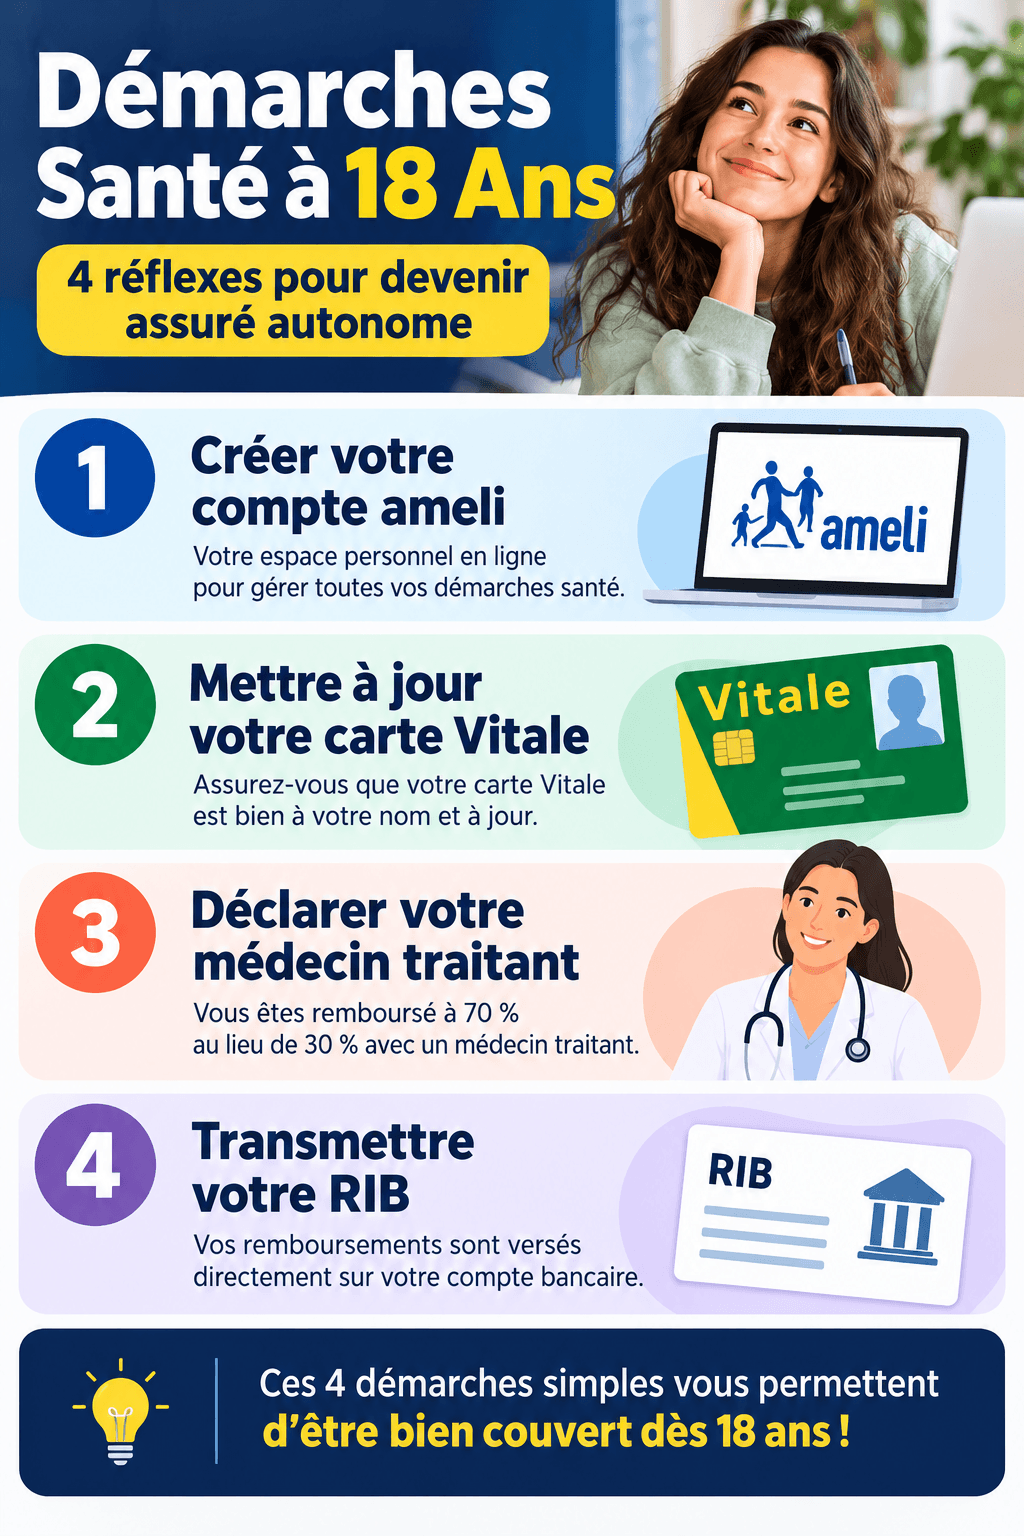
4 démarches essentielles dès 18 ans : compte ameli, médecin traitant, RIB, carte Vitale
70 % vs 30 % : le taux de remboursement change radicalement avec un médecin traitant déclaré
100 % Santé : un dispositif méconnu qui permet un reste à charge nul en optique, dentaire et audiologie
20 à 50 €/mois : le prix moyen d'une mutuelle pour un jeune adulte en 2026
364 €/an d'économies : ce que permet en moyenne la comparaison de mutuelles sur JeSwitch
Comparez et Économisez avec JeSwitch
Vous avez 18 ans et vous cherchez votre première mutuelle ? Avec JeSwitch, comparez gratuitement plus de 300 offres de mutuelles santé en moins de 2 minutes. Notre comparateur indépendant analyse 150 critères par profil pour vous proposer les tarifs les plus adaptés à votre situation.
Que vous soyez étudiant, en apprentissage ou jeune actif, trouver la bonne couverture santé ne devrait pas être un casse-tête.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 300+ mutuelles comparées ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les mutuelles gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 12 octobre 2026 et basées sur notre analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.