


Les Français n'ont jamais autant épargné. Selon la Banque de France, leur patrimoine financier a atteint le niveau inédit de 6 590 milliards d'euros fin 2025, et le taux d'épargne s'établissait encore à 17,4 % au premier trimestre 2026. Pourtant, une large part de cet argent dort sur des supports peu rémunérés. Dans le même temps, l'investissement en bourse attire un nombre record de particuliers. Faut-il en conclure que les marchés actions sont devenus le premier levier pour faire fructifier son épargne ? Chiffres, fiscalité et limites : voici ce qu'il faut savoir avant de se lancer.
Où dort l'épargne des Français en 2026 ?
D'après le rapport annuel sur l'épargne réglementée publié par la Banque de France, la structure du patrimoine financier des ménages reste remarquablement stable : environ un tiers en dépôts bancaires (32 %), un tiers en assurance-vie (33 %) et un peu plus d'un quart en actions et assimilés (27 %). L'épargne réglementée (Livret A, LDDS, LEP…) représentait près de 950 milliards d'euros fin 2025, dont environ 440 milliards pour le seul Livret A.
Le problème, c'est la rémunération. Après une série de baisses, le taux du Livret A est remonté à 1,7 % au 1er août 2026, alors que l'inflation a dépassé 2 % au printemps (2,4 % sur un an en mai selon l'Insee). Autrement dit, une partie de l'épargne de précaution a perdu du pouvoir d'achat ces derniers mois. Pour passer d'une épargne qui « protège » à une épargne qui « fait grandir » un capital, beaucoup d'épargnants se tournent vers les marchés financiers, à condition de bien choisir son courtier en bourse, car les frais de courtage, de garde et de change pèsent directement sur la performance finale.
Les rendements comparés : pourquoi la bourse fait la différence
Sur le long terme, aucune grande classe d'actifs accessible aux particuliers n'a fait mieux que les actions. L'Association française de la gestion financière (AFG) rappelle que l'indice CAC 40 dividendes réinvestis (CAC 40 GR) affiche une performance annuelle moyenne d'environ 9 % par an depuis sa création fin 1987. Ce chiffre est bien supérieur à celui de l'indice « nu », souvent cité dans les médias, qui ne tient pas compte des dividendes, lesquels représentent pourtant près d'un tiers de la performance totale.
Graphique comparant le rendement annuel du Livret A, des fonds euros, des unités de compte et des actions du CAC 40 dividendes réinvestis :
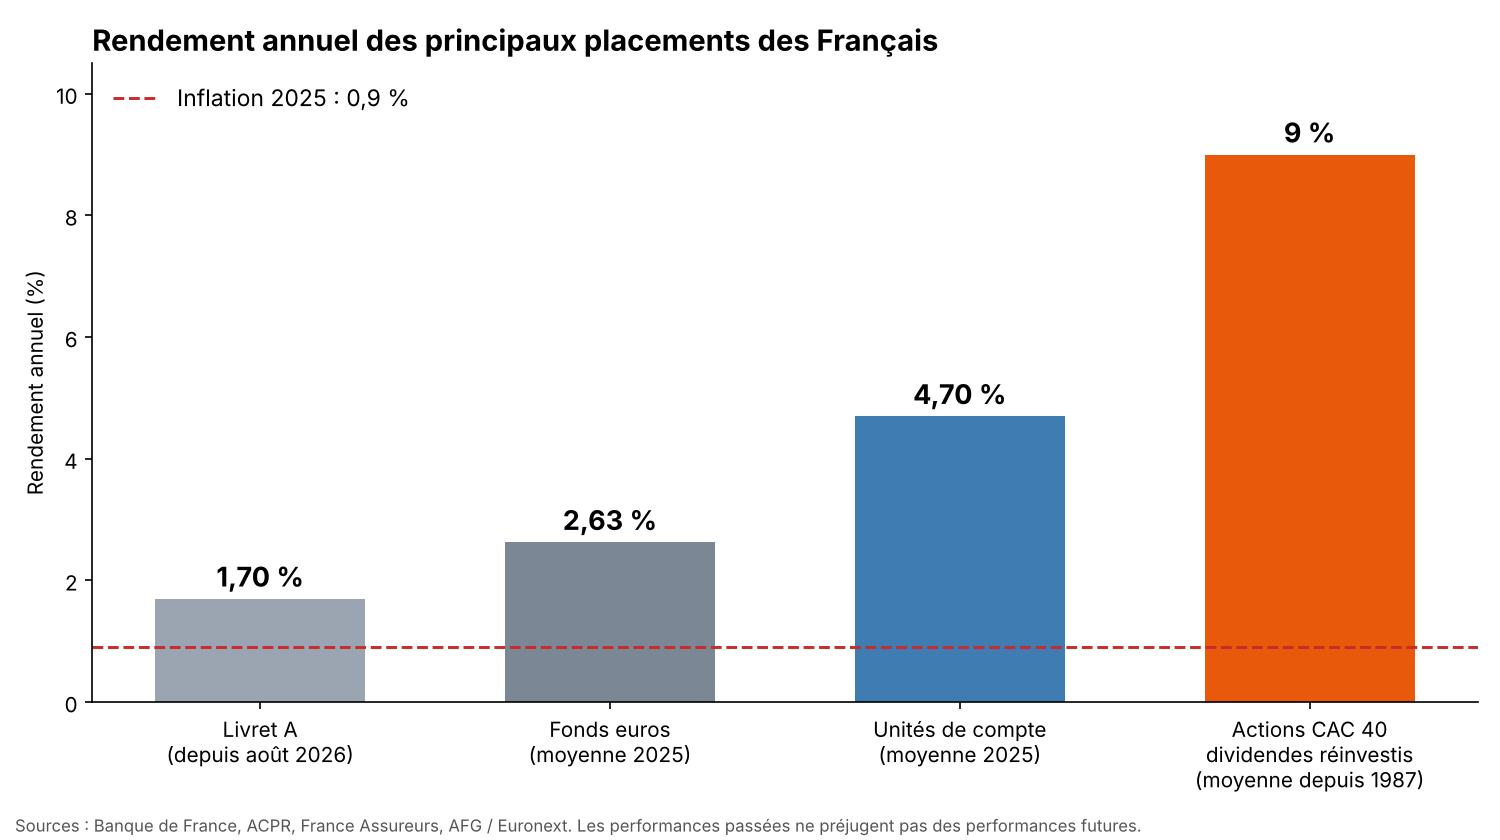
Rendement annuel des principaux placements des Français. Sources : Banque de France, ACPR, France Assureurs, AFG.
À titre de comparaison, les fonds en euros de l'assurance-vie ont servi en moyenne 2,63 % en 2025 selon l'Autorité de contrôle prudentiel et de résolution (ACPR), et les unités de compte environ 4,7 % net selon France Assureurs. Pour mieux comprendre l'arbitrage entre ces deux supports, vous pouvez consulter notre analyse fonds euros vs unités de compte.
L'effet des intérêts composés sur 20 ans
Un écart de quelques points par an paraît modeste. Sur une longue durée, il devient considérable grâce à la capitalisation des gains. Voici ce que deviendraient 10 000 € placés pendant 20 ans, avant fiscalité et frais, selon différents rendements annuels moyens :
Placement (hypothèse de rendement annuel) | Capital au bout de 20 ans | Gain |
|---|---|---|
Livret A (1,7 %) | 14 009 € | +4 009 € |
Fonds euros (2,63 %) | 16 807 € | +6 807 € |
Portefeuille diversifié prudent (5 %) | 26 533 € | +16 533 € |
Actions, hypothèse conservatrice (7 %) | 38 697 € | +28 697 € |
Actions, moyenne historique CAC 40 GR (9 %) | 56 044 € | +46 044 € |
Ce tableau est une simulation : les taux sont supposés constants, ce qui n'arrive jamais en bourse. Il illustre toutefois pourquoi l'horizon de placement est l'allié principal de l'investisseur en actions.
Un engouement record des particuliers pour les marchés
Les épargnants semblent l'avoir compris. Selon l'Autorité des marchés financiers (AMF), près de 1,2 million de particuliers ont passé au moins un ordre sur des actions à chacun des deux premiers trimestres de 2026, et environ 900 000 sur des ETF (fonds indiciels cotés) : un record depuis la mise en place du suivi en 2018. L'AMF note aussi un net rajeunissement : en 2025, l'âge moyen des investisseurs en ETF est tombé à 38 ans.
Le Plan d'épargne en actions (PEA) profite de cette dynamique. D'après les statistiques de la Banque de France, plus de 705 000 PEA ont été ouverts en 2025, pour un parc total d'environ 7,3 millions de plans, et l'encours moyen a progressé de près de 11 % sur l'année, à plus de 17 300 € par plan.
Le saviez-vous ? Les ETF permettent d'acheter en une seule fois un indice entier (CAC 40, MSCI World, S&P 500…). Leurs frais annuels sont généralement bien inférieurs à ceux des fonds gérés activement, ce qui en fait une porte d'entrée privilégiée pour les débutants.
Fiscalité 2026 : ce qui change pour l'investisseur en bourse
La loi de financement de la Sécurité sociale pour 2026 a relevé de 1,4 point la CSG sur une partie des revenus du capital. Conséquence : depuis le 1er janvier 2026, les prélèvements sociaux passent de 17,2 % à 18,6 % et la flat tax (prélèvement forfaitaire unique) grimpe de 30 % à 31,4 % sur les dividendes et plus-values perçus sur un compte-titres ordinaire.
Enveloppe | Fiscalité des gains en 2026 | Atout principal |
|---|---|---|
Compte-titres ordinaire | PFU de 31,4 % | Accès à tous les marchés mondiaux, sans plafond |
PEA (après 5 ans) | Exonération d'impôt sur le revenu, seuls les prélèvements sociaux de 18,6 % s'appliquent | Fiscalité la plus douce pour les actions européennes et de nombreux ETF |
Assurance-vie en unités de compte | Prélèvements sociaux maintenus à 17,2 %, abattement annuel après 8 ans | Souplesse et transmission du patrimoine |
Le PEA reste donc l'enveloppe de référence pour investir en actions, tandis que l'assurance-vie, épargnée par la hausse de la CSG, conserve un intérêt pour diversifier et préparer une succession. Pour suivre l'évolution de ce marché, notre observatoire de l'assurance-vie rassemble les principaux indicateurs.
Les limites : la bourse n'est pas un levier sans risque
Présenter la bourse comme une solution miracle serait trompeur. Plusieurs réalités doivent être gardées en tête :
La volatilité : les actions peuvent perdre 30 % ou plus en quelques mois, comme en 2008 ou en mars 2020. Le capital n'est jamais garanti.
L'horizon de placement : il est généralement recommandé de n'investir en actions que l'argent dont on n'aura pas besoin avant au moins 5 à 8 ans.
Les frais : courtage, droits de garde, frais de gestion des fonds… quelques dixièmes de point par an suffisent à amputer sensiblement le résultat final.
Les biais comportementaux : vendre dans la panique ou acheter un titre à la mode sont les deux erreurs les plus coûteuses pour les particuliers.
Les arnaques : l'AMF publie régulièrement des listes noires de sites non autorisés. Avant tout investissement, vérifiez que l'intermédiaire est bien agréé.
Enfin, la bourse ne remplace pas une épargne de précaution. Il reste conseillé de conserver l'équivalent de trois à six mois de dépenses sur des livrets disponibles à tout moment.
Bourse, immobilier, livrets : comment construire une stratégie équilibrée ?
Plutôt que d'opposer les placements, les épargnants les plus avisés les combinent. Une approche classique consiste à empiler trois « étages » :
La sécurité : Livret A, LDDS et LEP pour les imprévus.
Le moyen terme : fonds euros d'assurance-vie, projets à 3-5 ans.
La croissance : actions et ETF via un PEA ou des unités de compte, pour un horizon long.
L'immobilier peut compléter cet ensemble, notamment pour la résidence principale. Si vous hésitez entre devenir propriétaire et investir la différence en bourse, notre guide acheter ou louer vous aide à faire le calcul, et notre rubrique taux et crédit suit l'évolution des conditions d'emprunt.
La méthode la plus simple pour démarrer en bourse reste l'investissement programmé : verser chaque mois une somme fixe sur un ETF diversifié. Cette technique, appelée dollar-cost averaging, lisse le prix d'achat dans le temps et évite d'avoir à « deviner » le bon moment pour entrer sur le marché.
Verdict : la bourse, levier n°1 de l'épargne… sous conditions
Sur le plan du rendement, la réponse est oui : sur longue période, l'investissement en bourse reste le moteur le plus puissant pour faire croître un capital, loin devant les livrets et les fonds en euros. Les chiffres de l'AMF montrent d'ailleurs que les Français, et notamment les plus jeunes, sont de plus en plus nombreux à franchir le pas.
Mais ce levier n'est efficace que s'il est utilisé correctement : avec un horizon long, une épargne de précaution déjà constituée, une enveloppe fiscale adaptée comme le PEA, des frais maîtrisés et une bonne diversification. La bourse n'est donc pas le levier n°1 pour toute l'épargne, mais elle est devenue incontournable pour la partie destinée au long terme.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir en bourse comporte un risque de perte en capital.
Sources : Banque de France (rapport annuel sur l'épargne réglementée 2025, statistiques PEA 2025, comptes financiers des ménages) ; Fédération bancaire française (L'épargne des ménages, août 2026) ; ACPR (revalorisation des contrats d'assurance-vie 2025) ; France Assureurs ; AMF (tableau de bord des investisseurs particuliers actifs, septembre 2026) ; AFG ; Insee ; loi de financement de la Sécurité sociale pour 2026.