


L'Essentiel en 3 Phrases
La plupart des mutuelles santé ne remboursent pas les frais d'obsèques : couvrir les soins médicaux est leur seule vocation. Quelques rares contrats prévoient un capital décès ou une allocation obsèques, mais ces sommes — souvent inférieures à 1 000 € — ne couvrent pas des funérailles dont le coût moyen dépasse 4 000 € en 2026. Pour protéger réellement vos proches, une assurance obsèques dédiée reste la solution la plus efficace et la plus complète.
Perdre un proche est une épreuve difficile. La douleur du deuil s'accompagne souvent d'une réalité financière inattendue : organiser des obsèques coûte cher. Face à cette dépense urgente, beaucoup de familles se tournent vers la mutuelle santé du défunt, en espérant un remboursement.
Mais la mutuelle couvre-t-elle vraiment les frais funéraires ? La réponse est, dans la grande majorité des cas, non. Pourtant, certaines solutions existent pour ne pas laisser vos proches seuls face à cette charge. Cet article vous explique ce que couvre — ou non — votre mutuelle, quelles autres aides sont disponibles, et comment anticiper efficacement en 2026.
Ce que couvre (vraiment) une mutuelle santé
La mutuelle santé : une vocation médicale, pas funéraire
Une mutuelle santé — aussi appelée complémentaire santé — a pour unique mission de rembourser vos dépenses médicales non prises en charge, ou prises en charge partiellement, par la Sécurité sociale. Concrètement : consultations, hospitalisations, médicaments, soins dentaires et optiques.
Les frais d'obsèques n'entrent pas dans la catégorie des dépenses de santé. Ils ne figurent donc jamais parmi les garanties de base d'un contrat de complémentaire santé.
Conseil JeSwitch : Avant toute démarche, lisez attentivement les conditions générales de la mutuelle du défunt. Certains contrats incluent un capital décès ou une allocation obsèques en option, parfois méconnue des souscripteurs eux-mêmes.
Les rares exceptions : capital décès et allocation obsèques
Quelques mutuelles proposent des garanties optionnelles liées au décès. Elles prennent généralement deux formes :
Capital décès : une somme forfaitaire versée aux bénéficiaires désignés. Ce capital est libre d'emploi : le bénéficiaire peut — mais n'est pas obligé — l'utiliser pour régler les funérailles.
Allocation obsèques : une aide ciblée pour financer les frais funéraires. Contrairement au capital décès, son usage est fléché.
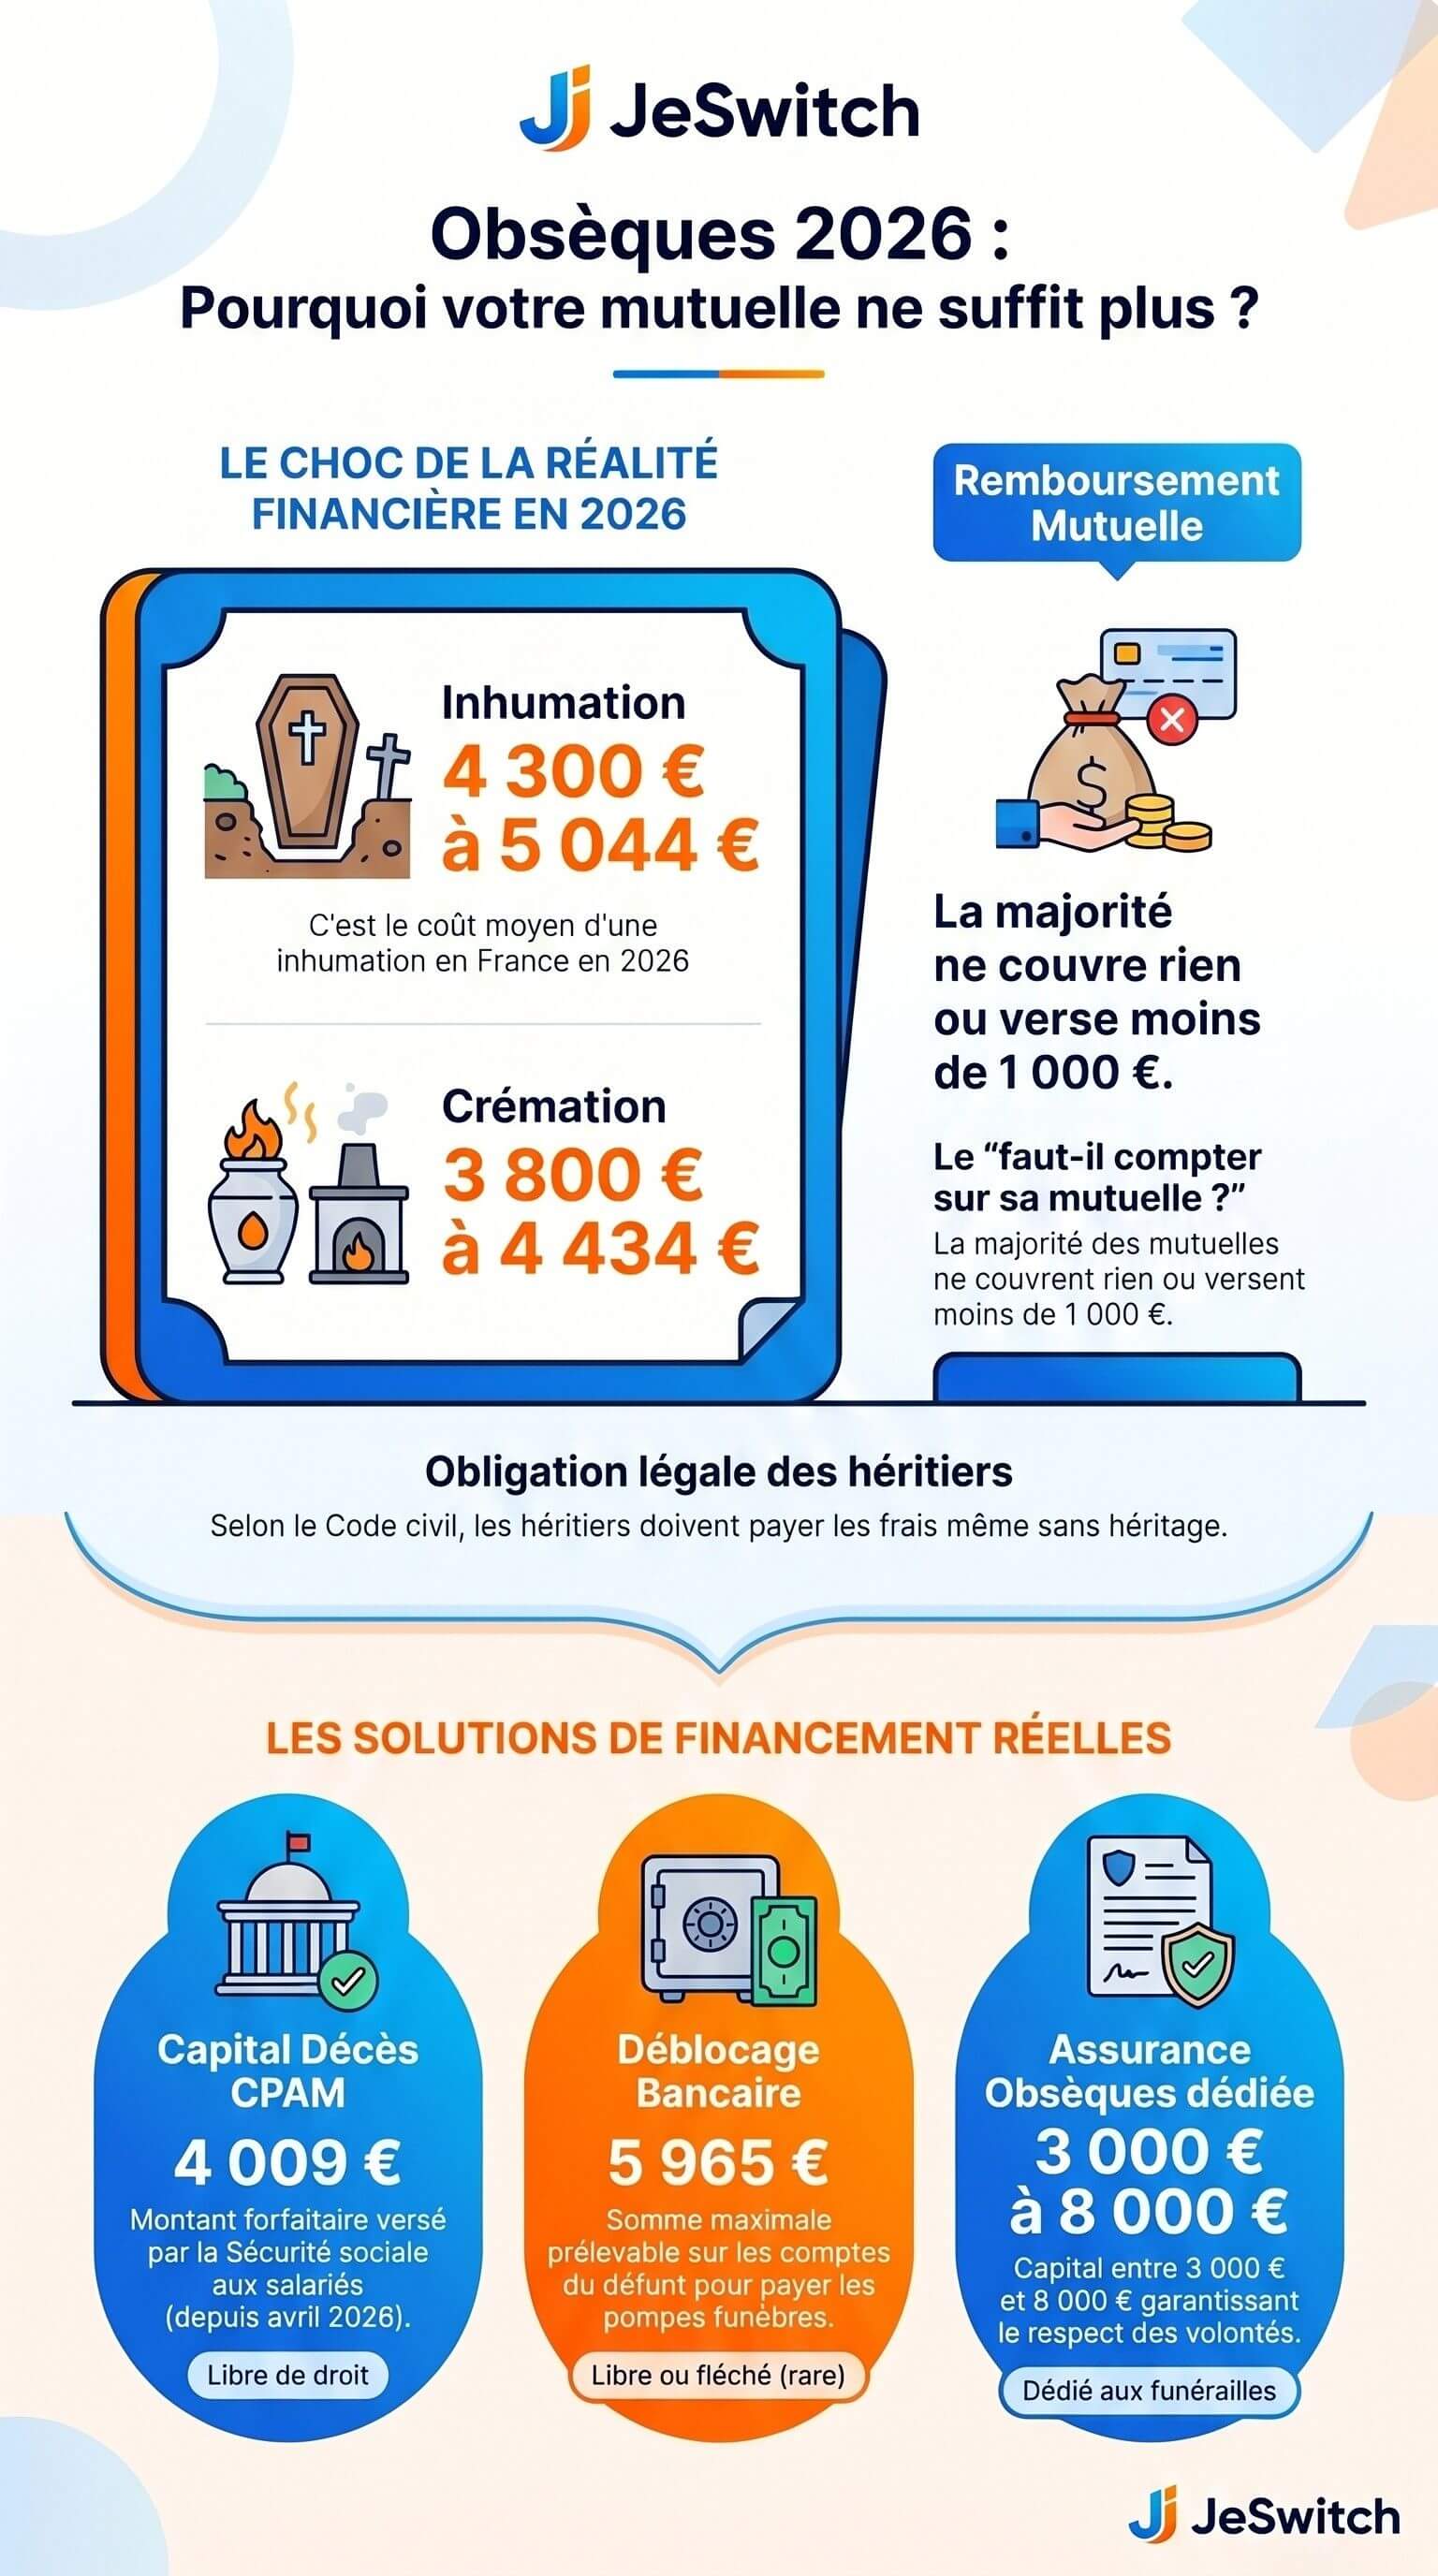
Ces montants restent modestes : généralement entre 300 € et 1 000 € selon les organismes et les formules. C'est bien peu face au coût réel des funérailles.
Type de garantie | Montant moyen | Usage libre ? | Disponibilité |
|---|---|---|---|
Capital décès mutuelle | 500 – 1 000 € | ✅ Oui | Rare (option) |
Allocation obsèques mutuelle | 300 – 800 € | ❌ Non | Très rare |
Assurance obsèques dédiée | 3 000 – 8 000 € | Selon contrat | ✅ Souscription spécifique |
Capital décès CPAM | 4 009 € | ✅ Oui | Sous conditions |
Combien coûtent des obsèques en 2026 ?
Des montants souvent sous-estimés
En France, les familles doivent organiser et financer les funérailles dans un délai légal de 14 jours ouvrables suivant le décès. Ce délai court ne laisse pas le temps de se retourner. Et les sommes engagées sont loin d'être anodines.
Selon les données de la Confédération des Professionnels du Funéraire et de la Marbrerie (CPFM), le coût moyen des obsèques en France en 2026 est de :
Type de cérémonie | Coût moyen 2026 |
|---|---|
Inhumation | 4 300 € – 5 044 € |
Crémation | 3 800 € – 4 434 € |
Ces montants incluent le transport du corps, la chambre funéraire, la toilette mortuaire, le cercueil, la cérémonie, ainsi que divers frais annexes (faire-part, fleurs, concession).
Selon l'article 806 du Code civil, les héritiers sont tenus de payer les frais d'obsèques, même si la succession est déficitaire. Cette obligation légale s'applique dès lors qu'ils acceptent la succession.
Madeleine, 58 ans : une facture inattendue
Madeleine habite Lyon. À la suite du décès de sa mère, elle pensait que la mutuelle de cette dernière allait couvrir une partie des frais. Résultat : la mutuelle ne proposait aucune garantie obsèques. Madeleine a dû avancer 4 200 € en urgence. Elle aurait pu éviter cette situation avec une assurance obsèques souscrite à temps, pour moins de 20 €/mois.
Quelles autres aides pour financer les obsèques ?
Si la mutuelle ne rembourse pas les frais d'obsèques, plusieurs dispositifs existent pour alléger la charge des familles.
Le capital décès de la Sécurité sociale
C'est l'aide la plus connue — et pourtant souvent oubliée. La CPAM verse un capital décès forfaitaire aux proches d'un assuré décédé, sous conditions.
Montant en 2026 (depuis le 1er avril 2026) : 4 009 € pour un salarié du régime général (source : Service-Public.fr, vérifié le 01/04/2026).
Ce capital est :
Non imposable (exonéré d'impôt sur le revenu, de CSG et de CRDS)
Cumulable avec d'autres prestations (pension de réversion, etc.)
Soumis à conditions liées à la situation du défunt (salarié, chômeur indemnisé, bénéficiaire d'une pension d'invalidité)
Les bénéficiaires prioritaires (personnes à la charge effective du défunt) doivent faire la demande dans le mois suivant le décès. Les autres ayants droit ont 2 ans.
Débloquer les comptes bancaires du défunt
La loi permet aux héritiers de débloquer jusqu'à 5 965 € sur les comptes bancaires du défunt pour régler les frais d'obsèques, même avant le règlement de la succession. Il suffit de présenter la facture des pompes funèbres.
La prise en charge par la commune
Pour les personnes sans ressources ni famille, la commune du lieu de décès peut organiser et financer les obsèques gratuitement (inhumation de solidarité). C'est le maire qui évalue l'insuffisance de ressources.
La prévoyance d'entreprise
De nombreux salariés bénéficient, via leur employeur, d'un contrat de prévoyance collectif incluant un capital décès. Ce capital — souvent plusieurs mois de salaire — peut être librement utilisé pour financer les funérailles.
Quelle est la meilleure solution pour anticiper les frais d'obsèques ?
L'assurance obsèques : la protection la plus adaptée
Pour vraiment protéger vos proches, rien ne remplace un contrat d'assurance obsèques dédié. Il existe deux grandes formules :
1. Le contrat en capital L'assuré choisit le montant du capital versé à son décès (généralement entre 3 000 € et 8 000 €). Un bénéficiaire est désigné — souvent un proche ou directement les pompes funèbres. Le bénéficiaire est tenu d'utiliser la somme pour régler les obsèques.
2. Le contrat en prestations L'assuré organise ses funérailles dans les moindres détails de son vivant. À son décès, l'entreprise de pompes funèbres désignée réalise les prestations prévues, dans le respect de ses volontés. C'est la formule la plus complète et la plus sereine.
Conseil JeSwitch : Comparer les offres d'assurance obsèques est essentiel. Les tarifs varient sensiblement selon l'âge à la souscription, le montant du capital choisi et les garanties incluses. Chez JeSwitch, notre comparateur analyse les meilleures offres du marché pour vous proposer la solution la plus adaptée à votre profil.
Ne pas confondre assurance obsèques et assurance décès
Ces deux contrats sont souvent confondus. Pourtant, ils n'ont pas les mêmes objectifs :
Contrat | Objectif | Bénéficiaire | Usage du capital |
|---|---|---|---|
Assurance obsèques | Financer les funérailles | Pompes funèbres ou proche désigné | Fléché : obsèques obligatoirement |
Assurance décès | Protéger financièrement les proches | Proche désigné librement | Libre (pas forcément les obsèques) |
L'assurance décès est davantage un outil de protection du revenu du foyer. L'assurance obsèques se concentre uniquement sur le financement des funérailles.
Comment vérifier si votre mutuelle couvre les obsèques ?
Voici la démarche à suivre en 3 étapes simples :
Récupérez vos conditions générales de contrat de complémentaire santé (accessibles depuis l'espace adhérent en ligne ou sur demande écrite).
Cherchez les rubriques "capital décès", "allocation obsèques", "garantie décès" ou "prestations d'assistance en cas de décès".
Contactez directement le service adhérent de votre mutuelle en communiquant votre numéro d'adhérent. Posez la question explicitement : "Mon contrat prévoit-il une aide financière en cas de décès ?"
Si vous souhaitez comparer des contrats intégrant une garantie obsèques, notre comparateur mutuelle santé vous permet d'analyser les offres du marché en moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
Est-ce que ma mutuelle rembourse les frais d'obsèques ?
Dans la très grande majorité des cas, non. Une mutuelle santé classique couvre uniquement les frais médicaux. Quelques rares contrats prévoient un capital décès ou une allocation obsèques en option, mais les montants sont modestes (300 à 1 000 €) et ne couvrent pas l'intégralité des frais funéraires, qui dépassent souvent 4 000 € en 2026.
Comment savoir si la mutuelle du défunt prévoit une aide obsèques ?
Contactez le service adhérent de la mutuelle avec le numéro d'adhérent du défunt. Demandez explicitement si le contrat prévoit un capital décès ou une allocation obsèques. Transmettez un acte de décès, une pièce d'identité et un RIB pour déclencher le versement si une garantie existe.
Quel est le montant du capital décès versé par la Sécurité sociale en 2026 ?
Depuis le 1er avril 2026, le capital décès du régime général (CPAM) s'élève à 4 009 € pour les proches d'un salarié décédé. Ce montant est forfaitaire, non imposable et cumulable avec d'autres aides. Les bénéficiaires prioritaires doivent faire la demande dans le mois suivant le décès.
Quelle est la différence entre une assurance obsèques et une assurance décès ?
L'assurance obsèques finance spécifiquement les funérailles : le capital versé doit obligatoirement être utilisé pour régler les frais funéraires. L'assurance décès verse un capital libre d'emploi aux proches désignés, pour compenser la perte de revenus du foyer. Les deux contrats sont complémentaires.
Peut-on utiliser les comptes bancaires du défunt pour payer les obsèques ?
Oui. Les héritiers peuvent demander à la banque du défunt de débloquer jusqu'à 5 965 € pour régler les frais d'obsèques, sur présentation de la facture des pompes funèbres. Ce déblocage est possible même avant le règlement complet de la succession.
À quel âge souscrire une assurance obsèques ?
Plus vous souscrivez tôt, plus les cotisations mensuelles sont faibles. Il est possible de souscrire jusqu'à environ 85 ans, mais les primes augmentent significativement avec l'âge. La plupart des experts recommandent de souscrire avant 70 ans pour optimiser le rapport cotisation/capital garanti.
Points Clés à Retenir
Les mutuelles santé ne couvrent pas les obsèques : ce n'est pas leur vocation, sauf option spécifique rare
Coût moyen des obsèques en 2026 : entre 3 800 € et 5 044 € selon le type de cérémonie
Capital décès CPAM 2026 : 4 009 € pour un salarié du régime général (depuis le 01/04/2026)
Quelques mutuelles proposent un capital décès ou allocation obsèques : entre 300 € et 1 000 €, insuffisant pour couvrir la totalité des frais
L'assurance obsèques dédiée reste la solution la plus complète pour anticiper et protéger ses proches
Comparer les offres permet d'optimiser le rapport cotisation/capital garanti
Comparez et Économisez avec JeSwitch
Vous souhaitez anticiper les frais d'obsèques ou vérifier que vos proches sont protégés ? JeSwitch compare gratuitement les meilleures assurances obsèques et assurances décès du marché, en toute indépendance.
Courtier agréé ORIAS (n°24005946), JeSwitch analyse les offres de plus de 50 assureurs partenaires selon votre profil, sans harcèlement téléphonique ni revente de vos données.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles — 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les offres d'assurance obsèques gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils, SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 06/05/2026 et basées sur l'analyse de plus de 300 offres du marché ainsi que des données officielles (Service-Public.fr, Ameli.fr). JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.