


L'Essentiel en 3 Phrases
L'assurance décès verse un capital libre à vos proches pour faire face à toutes leurs dépenses, tandis que l'assurance obsèques finance uniquement le coût de vos funérailles. Ces deux contrats répondent à des besoins distincts : protéger financièrement votre famille d'un côté, organiser et financer vos funérailles de l'autre. Bien comprendre cette différence vous permet de choisir la couverture la plus adaptée à votre situation — ou de souscrire les deux.
Vous souhaitez protéger vos proches après votre décès, mais vous ne savez pas quelle assurance choisir ? Assurance décès ou assurance obsèques : ces deux contrats sont souvent confondus, pourtant ils ne couvrent pas les mêmes besoins.
La différence est pourtant fondamentale. L'assurance décès protège financièrement votre famille sur le long terme. L'assurance obsèques, elle, couvre un besoin immédiat et précis : le coût de vos funérailles.
En France, les obsèques représentent en moyenne entre 3 000 € et 5 000 €, une somme que vos proches doivent débourser rapidement, souvent dans un moment de grande détresse émotionnelle. De l'autre côté, la perte d'un revenu au sein d'un foyer peut fragiliser durablement la situation financière des survivants.
Dans cet article, JeSwitch compare ces deux contrats point par point pour vous aider à faire le bon choix.
Assurance décès : définition et fonctionnement
L'assurance décès est un contrat de prévoyance. En cas de décès de l'assuré, elle verse un capital — ou une rente — aux bénéficiaires désignés. Ce capital est libre d'utilisation : vos proches peuvent s'en servir comme ils le souhaitent.
À quoi sert ce capital ?
Rembourser un crédit immobilier ou un prêt en cours
Financer l'éducation des enfants (généralement jusqu'à 28 ans)
Compenser la perte de revenus du foyer
Organiser les obsèques
Transmettre un patrimoine avec une fiscalité avantageuse
Le capital garanti peut atteindre 50 000 € selon le contrat choisi. Vous définissez vous-même le montant à la souscription, ainsi que la durée de couverture. La garantie prend effet dès le lendemain de la signature du contrat.
Conseil JeSwitch : Conformément à l'article 990 I du Code général des impôts, les primes versées avant vos 70 ans bénéficient d'un abattement de 152 500 € par bénéficiaire. C'est un avantage fiscal considérable pour la transmission patrimoniale.
Qui est concerné ?
L'assurance décès est particulièrement recommandée pour :
Les familles avec enfants à charge
Les ménages où l'un des conjoints ne perçoit pas de revenus
Les emprunteurs souhaitant couvrir un crédit
Les travailleurs indépendants non couverts par un régime collectif
Assurance obsèques : définition et fonctionnement
L'assurance obsèques est un contrat dont la finalité est strictement définie : financer et, si vous le souhaitez, organiser vos funérailles à l'avance.
Vous versez des cotisations régulières pendant votre vie. À votre décès, un capital est versé soit à un proche désigné, soit directement à l'entreprise de pompes funèbres choisie.
Deux formules principales
1. La formule en capital : vous constituez une épargne dédiée aux obsèques. Le bénéficiaire reçoit le capital et organise les funérailles librement.
2. La formule en prestations : vous planifiez précisément votre cérémonie à l'avance (type de cercueil, lieu, musique, fleurs). Tout est prévu, vos proches n'ont plus qu'à valider.
Le délai de carence
Un point important : la plupart des contrats obsèques prévoient un délai de carence de 12 mois pour un décès par maladie. En cas de décès accidentel, ce délai ne s'applique généralement pas.
Caractéristique | Assurance Obsèques |
|---|---|
Capital moyen conseillé | 3 000 € à 5 000 € |
Délai de carence (maladie) | 12 mois en général |
Délai de carence (accident) | Aucun |
Versement unique possible | Oui (sans délai de carence) |
Âge idéal de souscription | 50-60 ans (possible dès 40 ans) |
Conseil JeSwitch : Souscrire une assurance obsèques dès 40 ans permet d'obtenir des cotisations plus basses et de réduire le risque de décès pendant le délai de carence.
Comparatif : assurance décès vs assurance obsèques
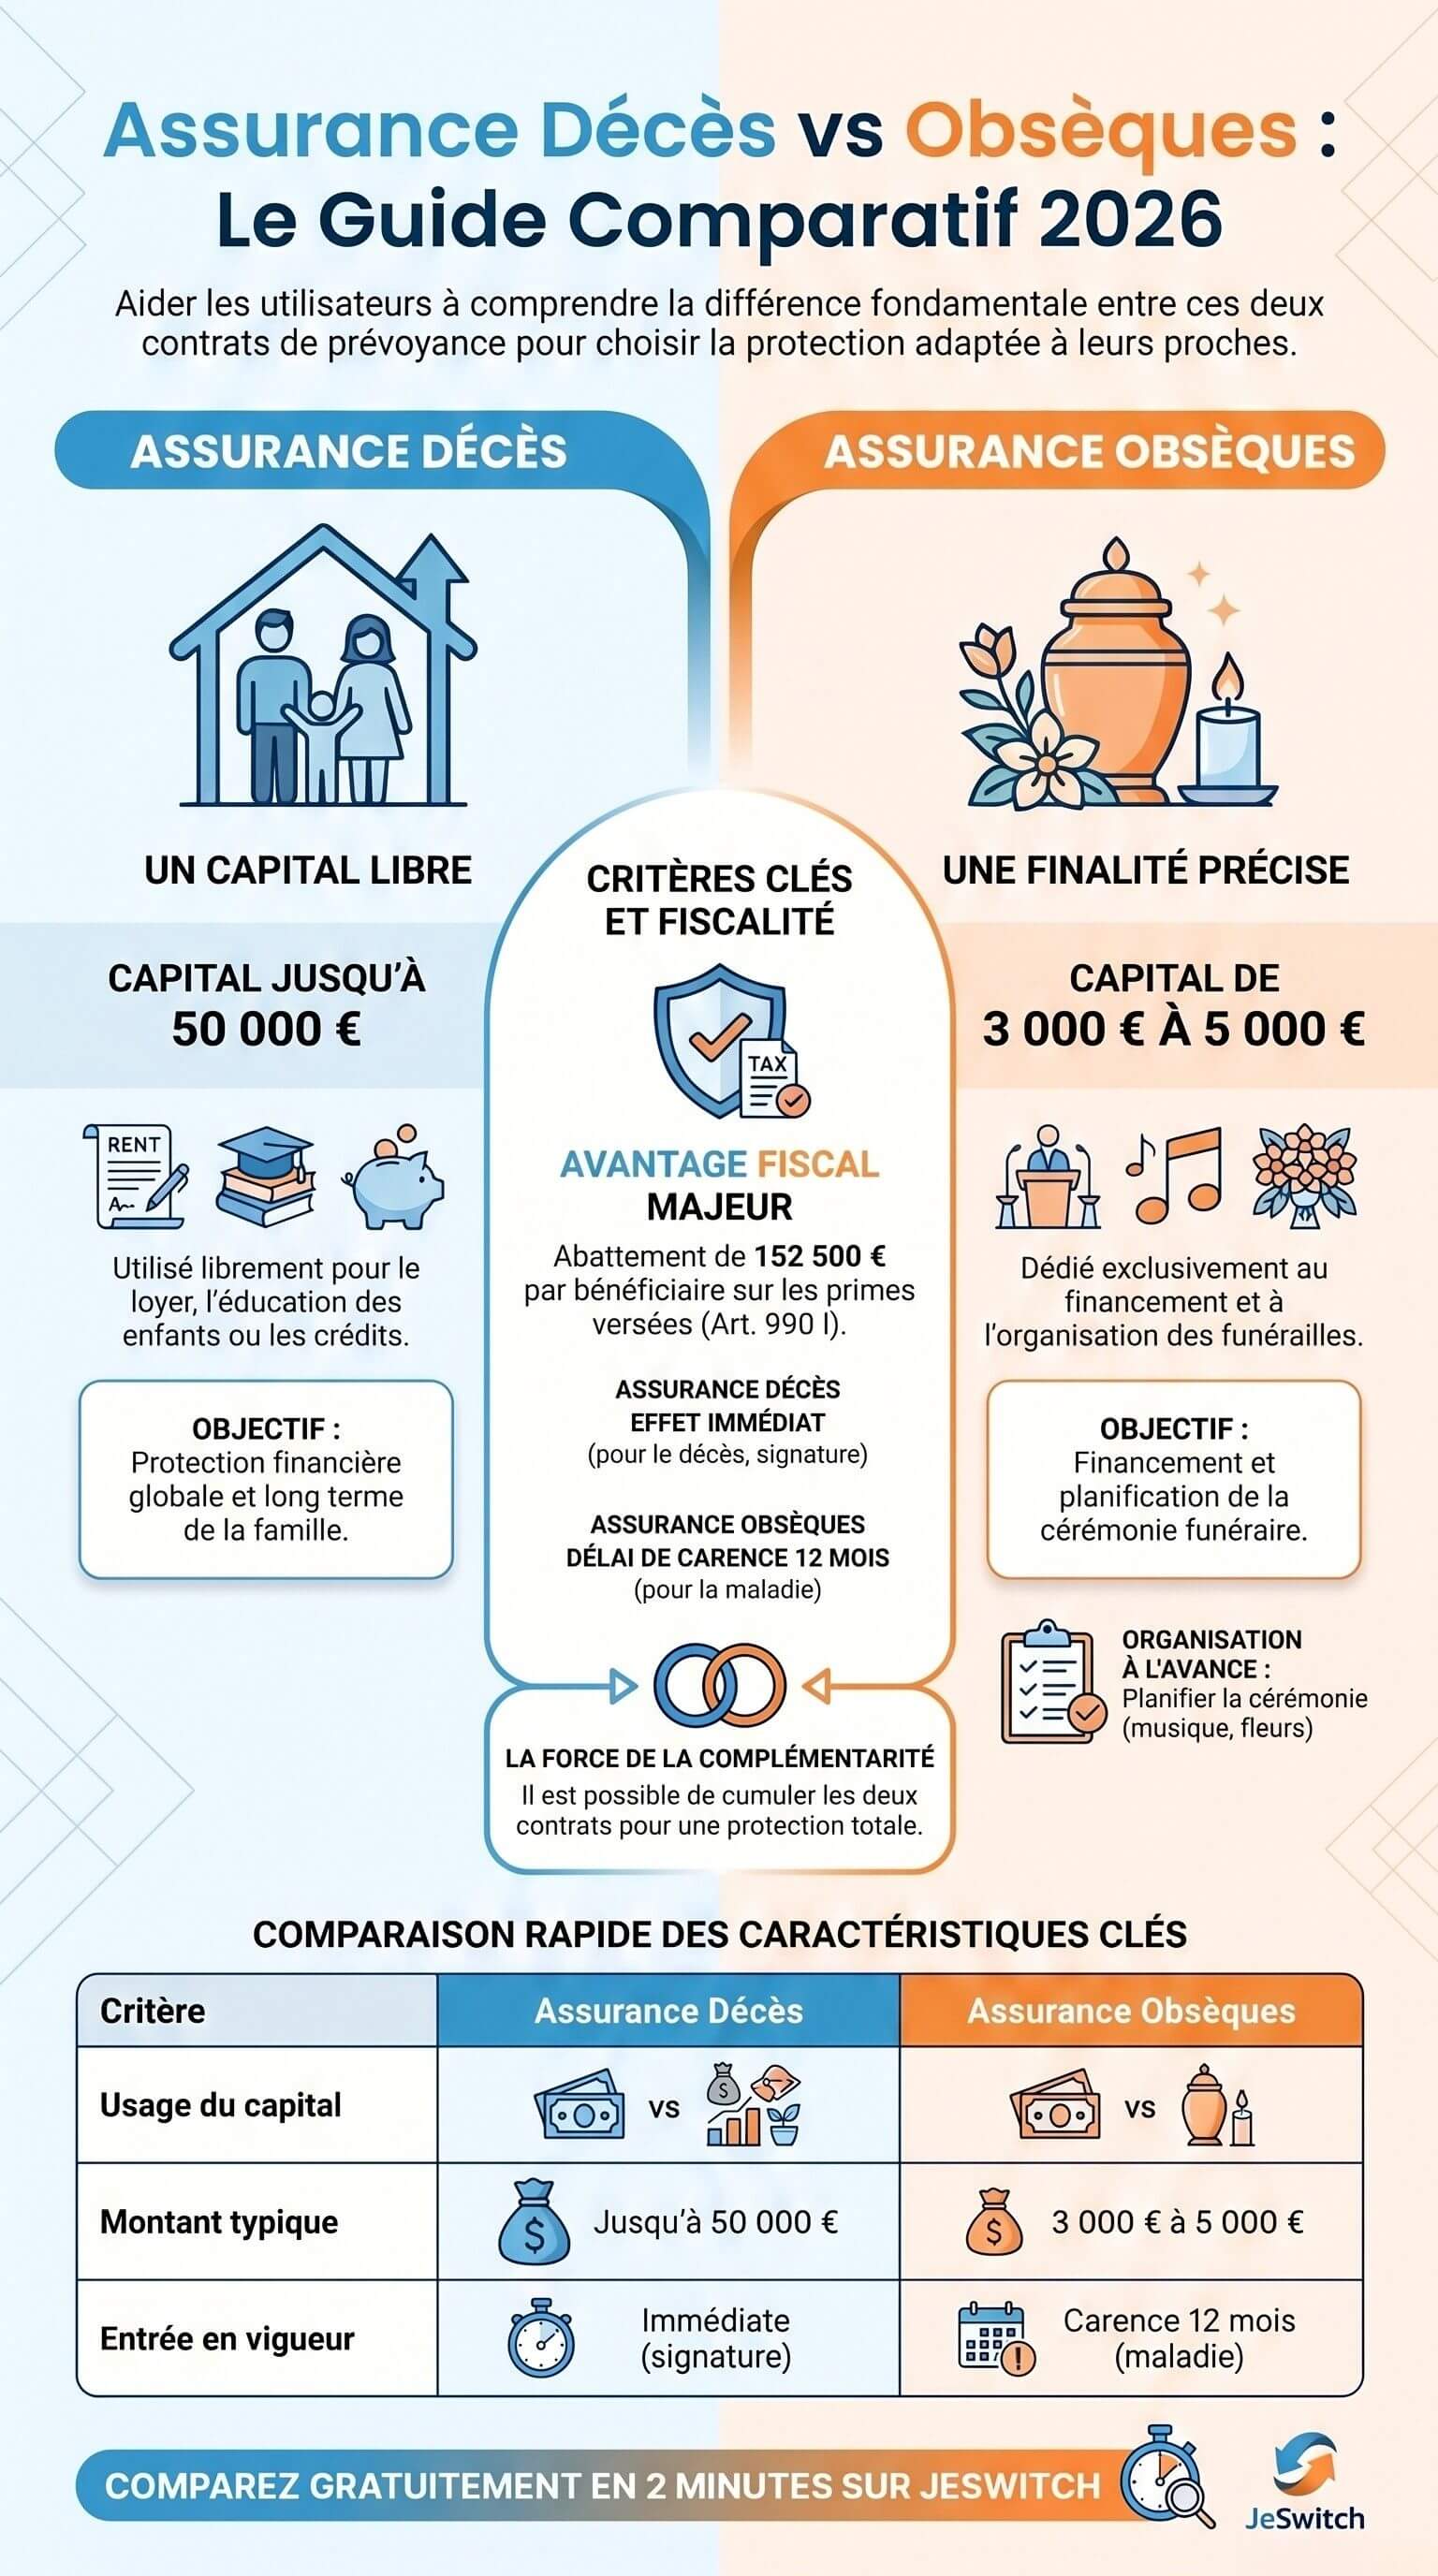
Voici les différences essentielles entre les deux contrats :
Critère | Assurance Décès | Assurance Obsèques |
|---|---|---|
Objectif principal | Protéger financièrement vos proches | Financer vos funérailles |
Capital versé | Libre d'utilisation | Affecté aux obsèques uniquement |
Montant typique | Jusqu'à 50 000 € | 3 000 € à 5 000 € |
Bénéficiaire | Proches désignés (libre) | Proche ou pompes funèbres |
Entrée en vigueur | Dès le lendemain de la signature | Après délai de carence (maladie) |
Organisation des funérailles | Non | Possible (formule prestations) |
Avantage fiscal | Oui (art. 990 I CGI) | Limité |
Complémentaire à l'autre ? | ✅ Oui | ✅ Oui |
Ces deux contrats ne s'excluent pas. Ils sont complémentaires : l'un protège votre famille sur le long terme, l'autre règle une question pratique immédiate.
Combien coûtent ces contrats en 2026 ?
Le prix varie selon votre âge, votre état de santé et le niveau de capital choisi.
Assurance décès : fourchettes indicatives
Profil | Capital assuré | Cotisation mensuelle estimée |
|---|---|---|
35 ans, non-fumeur | 50 000 € | 10 € à 20 €/mois |
45 ans, non-fumeur | 50 000 € | 20 € à 40 €/mois |
55 ans, non-fumeur | 30 000 € | 30 € à 60 €/mois |
Assurance obsèques : fourchettes indicatives
Profil | Capital visé | Cotisation mensuelle estimée |
|---|---|---|
50 ans, versements mensuels | 4 000 € | 30 € à 50 €/mois |
60 ans, versements mensuels | 4 000 € | 50 € à 80 €/mois |
60 ans, versement unique | 4 000 € | Paiement en une fois |
Ces tarifs varient significativement d'un assureur à l'autre. Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant, nous comparons plus de 50 compagnies pour vous proposer les offres les plus adaptées à votre profil.
Pour obtenir un tarif personnalisé, vous pouvez consulter directement notre comparateur assurance décès ou notre comparateur assurance obsèques.
Comment choisir entre les deux ?
Posez-vous les bonnes questions
1. Avez-vous des personnes financièrement dépendantes de vous ? → Si oui, l'assurance décès est prioritaire. Elle protège votre conjoint, vos enfants ou tout proche qui dépend de vos revenus.
2. Avez-vous déjà pensé à l'organisation de vos obsèques ? → Si vous souhaitez éviter une charge financière et émotionnelle à vos proches au moment de votre décès, l'assurance obsèques est la réponse adaptée.
3. Votre situation financière permet-elle de souscrire les deux ? → Dans ce cas, combiner les deux contrats offre une protection complète : vos funérailles sont couvertes ET vos proches disposent d'un capital pour se reconstruire.
4. Quel est votre âge et votre état de santé ? → Plus vous souscrivez tôt, plus les cotisations sont avantageuses, notamment pour l'assurance obsèques.
Conseil JeSwitch : Si votre budget est limité, commencez par l'assurance décès si vous avez des enfants à charge, ou par l'assurance obsèques si vous souhaitez avant tout soulager vos proches des démarches funéraires.
❓ Questions Fréquentes (FAQ)
Quelle est la différence entre assurance décès et assurance obsèques ?
L'assurance décès verse un capital libre à vos proches pour faire face à toutes leurs dépenses après votre disparition (loyer, éducation, dettes). L'assurance obsèques, elle, finance uniquement le coût de vos funérailles, entre 3 000 € et 5 000 € en moyenne. Les deux contrats sont complémentaires.
Peut-on souscrire une assurance décès et une assurance obsèques en même temps ?
Oui, tout à fait. Ces deux contrats couvrent des besoins différents et se cumulent sans problème. L'assurance décès protège votre famille sur le long terme, l'assurance obsèques règle une question pratique et immédiate. Beaucoup de familles choisissent de souscrire les deux.
L'assurance obsèques est-elle remboursée en cas de décès accidentel immédiat ?
Oui. Le délai de carence (généralement 12 mois) ne s'applique qu'en cas de décès par maladie. Pour un décès accidentel, la garantie joue immédiatement dans la quasi-totalité des contrats.
À partir de quel âge peut-on souscrire une assurance obsèques ?
La majorité des souscriptions s'effectue entre 50 et 60 ans, mais il est possible de souscrire dès 40 ans. Plus tôt vous souscrivez, plus vos cotisations sont basses. Certains contrats sont ouverts jusqu'à 85 ans.
L'assurance décès est-elle fiscalement avantageuse ?
Oui. Conformément à l'article 990 I du Code général des impôts, les capitaux décès transmis à des bénéficiaires désignés bénéficient d'un abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans. Le conjoint survivant est, lui, totalement exonéré.
Comment comparer les offres d'assurance décès et obsèques ?
La meilleure façon est d'utiliser un comparateur indépendant comme JeSwitch. En moins de 2 minutes, vous obtenez des devis personnalisés auprès de plus de 50 assureurs, gratuitement et sans engagement, en renseignant simplement votre profil et le capital souhaité.
Points Clés à Retenir
Assurance décès : capital libre jusqu'à 50 000 €, versé aux bénéficiaires pour tout usage
Assurance obsèques : capital affecté uniquement aux funérailles (3 000 € à 5 000 €)
Délai de carence obsèques : 12 mois pour décès par maladie, 0 pour décès accidentel
Avantage fiscal décès : abattement de 152 500 € par bénéficiaire (art. 990 I CGI)
Complémentarité : ces deux contrats couvrent des besoins distincts et peuvent se cumuler
Meilleur moment : souscrire tôt (dès 40 ans) pour des cotisations plus avantageuses
Comparez et Économisez avec JeSwitch
Vous souhaitez protéger vos proches et anticiper sereinement l'avenir ? JeSwitch compare gratuitement les meilleures offres d'assurance décès et d'assurance obsèques auprès de plus de 50 compagnies partenaires. En moins de 2 minutes, obtenez des devis personnalisés adaptés à votre profil et votre budget, sans engagement.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles : 09 70 70 71 46 (Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les offres assurance décès gratuitement
→ Comparer les offres assurance obsèques gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils, SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 04/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.