


.webp)
L'Essentiel en 3 Phrases
Le capital mobilier est la valeur totale de vos meubles, appareils et objets personnels déclarée dans votre contrat d'assurance habitation. En cas de sinistre, l'assureur vous indemnise uniquement dans la limite de ce capital : le sous-estimer coûte cher. Faire estimer correctement votre capital mobilier MRH permet d'éviter la sous-assurance et de protéger réellement votre foyer.
Vous venez de souscrire une assurance habitation, ou vous êtes sur le point de le faire. On vous demande d'indiquer votre "capital mobilier". Vous cochez une case, un peu au hasard, et vous passez à la suite.
C'est une erreur que commettent des milliers de Français chaque année.
Selon les données de l'étude JeSwitch menée sur 25 000 profils, une part significative des assurés habitation déclarent un capital mobilier inférieur à la valeur réelle de leurs biens. Résultat : en cas de dégât des eaux, d'incendie ou de vol, l'indemnisation est partielle — parfois très insuffisante.
Cet article vous explique exactement ce qu'est le capital mobilier, comment le calculer avec précision, et comment éviter le piège de la sous-assurance. En bonus : les astuces pour trouver un contrat bien calibré sans payer trop cher.
Qu'est-ce que le capital mobilier en assurance habitation ?
Définition simple
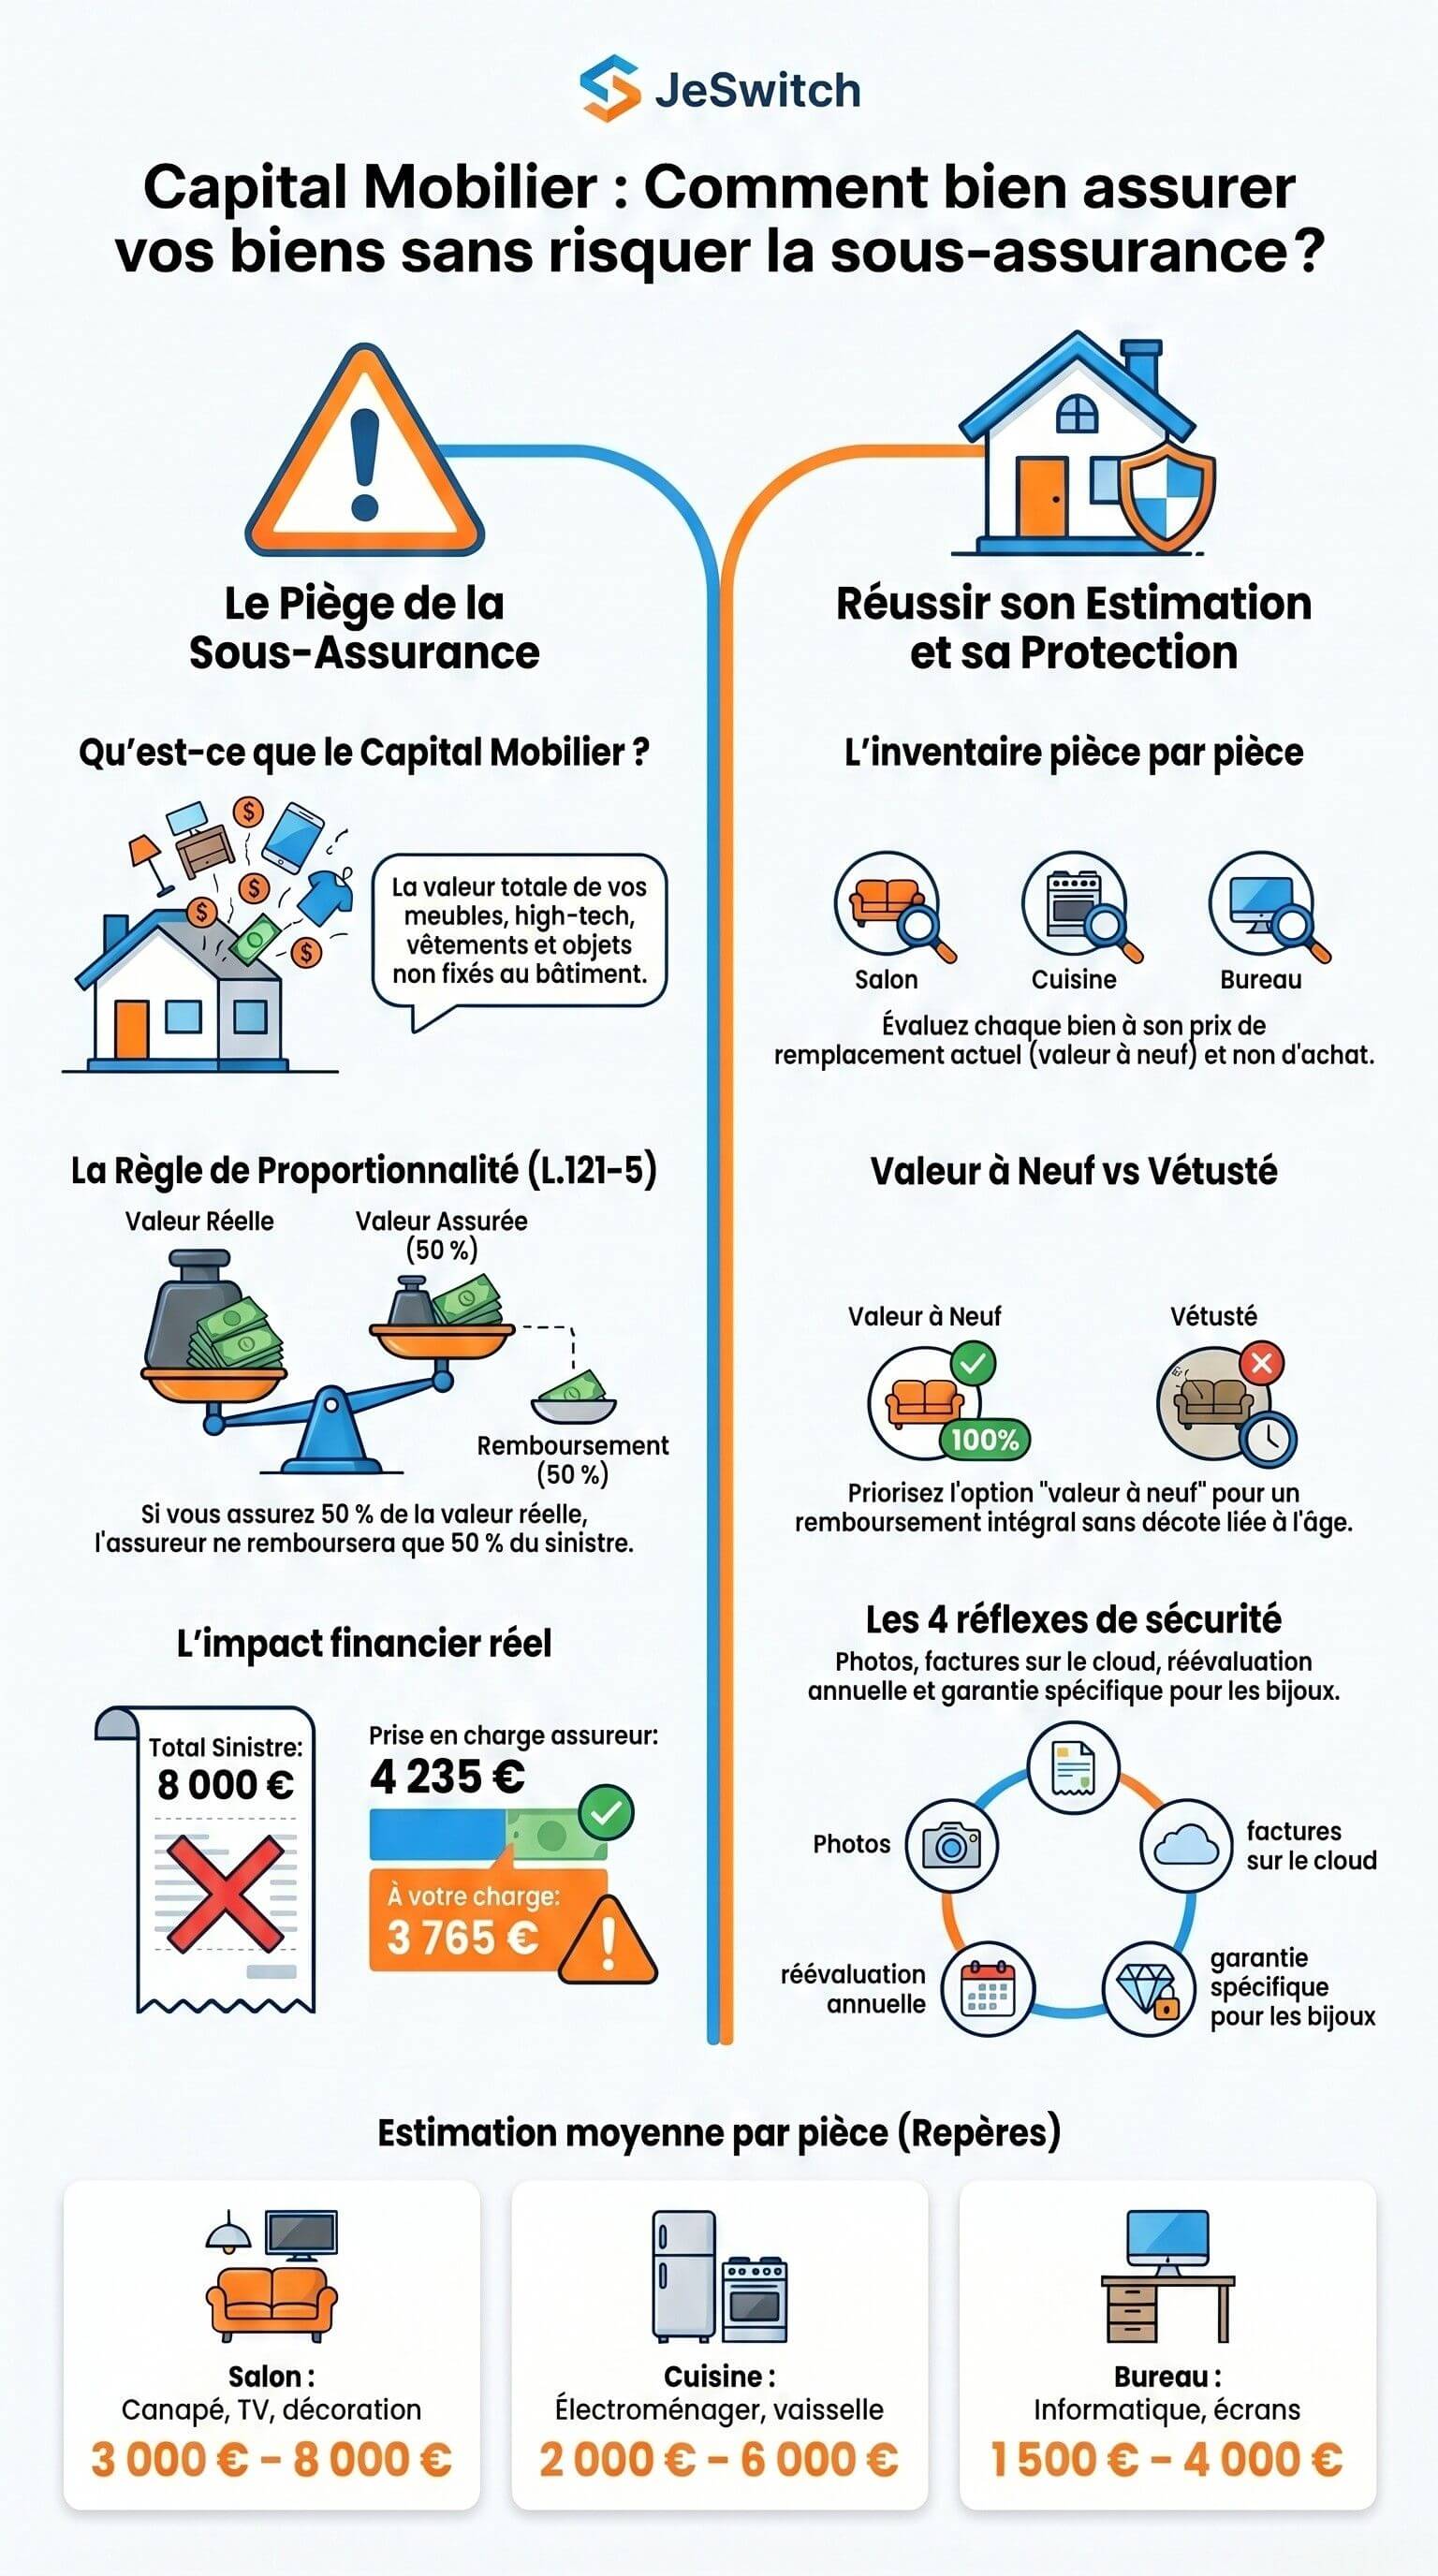
Capital mobilier : somme forfaitaire que vous déclarez à votre assureur pour représenter la valeur totale de vos biens personnels au sein du logement.
Ce capital couvre tout ce qui n'est pas fixé de façon permanente au bâtiment : meubles, électroménager, vêtements, appareils électroniques, bijoux, livres, vélos et même les objets de valeur.
Il est distinct du capital immobilier, qui couvre les murs, sols, plafonds et équipements fixes du logement (cuisine encastrée, salle de bain, etc.).
Pourquoi ce chiffre est crucial
En cas de sinistre, l'assureur calcule votre indemnisation sur la base du capital déclaré. Si vous avez déclaré 20 000 € de mobilier, mais que vos biens valaient réellement 35 000 €, vous n'êtes indemnisé que proportionnellement.
C'est la règle de proportionnalité, prévue à l'article L.121-5 du Code des assurances. Elle s'applique automatiquement dès que le capital déclaré est inférieur à la valeur réelle des biens.
Conseil JeSwitch : Ne vous fiez pas aux valeurs proposées "par défaut" dans les formulaires en ligne. Calculez votre capital réel pièce par pièce avant de souscrire ou de renouveler votre contrat.
Sous-assurance habitation : un risque souvent sous-estimé
Ce que dit la loi
L'article L.121-5 du Code des assurances prévoit la règle proportionnelle en cas de sous-assurance. Concrètement : si vous êtes assuré pour 50 % de la valeur réelle de vos biens, l'assureur ne vous remboursera que 50 % de chaque sinistre — même s'il est couvert par votre contrat multirisque habitation (MRH).
Un exemple concret : le cas de Mathieu
Mathieu, 38 ans, locataire à Lyon, a déclaré 18 000 € de capital mobilier en 2022. Il n'a jamais réévalué ce montant depuis. Après un incendie partiel en 2026, l'expertise révèle que ses biens valaient 34 000 €.
Résultat : son assureur applique la règle proportionnelle. Pour un sinistre évalué à 8 000 €, Mathieu ne reçoit que 4 235 € — soit 53 % du montant réel. Les 3 765 € restants restent à sa charge.
Les biens les plus souvent oubliés dans l'estimation
Voici les postes que les assurés oublient le plus fréquemment :
Électronique : ordinateurs, smartphones, tablettes, consoles de jeux
Vêtements et chaussures : sous-estimés car considérés "usés"
Livres et collections : peuvent représenter plusieurs milliers d'euros
Matériel sportif : vélos, skis, équipements de fitness
Outillage : perceuses, machines à coudre, matériel bricolage
Objets de décoration : tableaux, sculptures, luminaires de valeur
Comment calculer son capital mobilier MRH ?
La méthode pièce par pièce (recommandée)
C'est la méthode la plus fiable. Elle consiste à lister tous vos biens, pièce par pièce, et à estimer leur valeur à neuf (prix de remplacement actuel, pas le prix d'achat).
Pièce | Postes à évaluer | Estimation moyenne |
|---|---|---|
Salon | Canapé, TV, meubles, décoration | 3 000 – 8 000 € |
Cuisine | Électroménager, vaisselle, ustensiles | 2 000 – 6 000 € |
Chambre(s) | Literie, armoires, vêtements | 2 000 – 5 000 € par chambre |
Bureau | Ordinateur, écrans, imprimante | 1 500 – 4 000 € |
Salle de bain | Accessoires, appareils | 500 – 1 500 € |
Entrée/Rangements | Vélos, valises, outillage | 500 – 3 000 € |
Exemple pour un appartement de 60 m² bien équipé : le capital mobilier tourne souvent entre 20 000 € et 45 000 €, selon le profil et le niveau d'équipement.
La règle des 30 % du prix du logement
Une règle empirique couramment utilisée par les experts en assurance habitation : le capital mobilier représente en moyenne 30 % de la valeur vénale du logement pour les locataires, et jusqu'à 40 % pour les propriétaires.
Pour un appartement dont le loyer mensuel est de 900 €, la valeur vénale approximative est de 180 000 €. Cela donnerait un capital mobilier d'environ 54 000 € pour un foyer bien équipé.
Cette règle reste indicative. La méthode pièce par pièce demeure la plus précise.
La valeur à neuf vs la valeur vétusté
Deux méthodes d'indemnisation coexistent dans les contrats multirisques habitation :
Méthode | Principe | Impact sur l'indemnisation |
|---|---|---|
Valeur vétusté déduite | L'assureur applique un abattement pour ancienneté | Moins protecteur |
Valeur à neuf | Remboursement du prix de remplacement neuf | Plus protecteur, prime un peu plus élevée |
Valeur à neuf avec plafond | Remboursement à neuf jusqu'à un seuil | Compromis fréquent |
Conseil JeSwitch : Optez autant que possible pour un contrat en valeur à neuf. La différence de prime est souvent faible, mais l'indemnisation en cas de sinistre peut être deux à trois fois supérieure. Notre comparateur assurance habitation vous permet de filtrer les offres selon ce critère.
Capital mobilier et prix de votre assurance habitation
Le lien entre capital déclaré et prime
Le capital mobilier est l'un des critères qui influencent directement le montant de votre prime annuelle. Plus le capital est élevé, plus la cotisation augmente. Mais la relation n'est pas linéaire : passer de 20 000 € à 40 000 € de capital déclaré n'entraîne pas un doublement de la prime.
En pratique, sur un contrat MRH standard :
Capital mobilier déclaré | Prime annuelle estimée (locataire, T3, Paris) |
|---|---|
15 000 € | 120 – 180 €/an |
30 000 € | 160 – 230 €/an |
50 000 € | 200 – 290 €/an |
80 000 € | 260 – 380 €/an |
Sources : analyse JeSwitch sur 300+ contrats MRH 2026.
Les clients JeSwitch économisent en moyenne 180 €/an sur leur assurance habitation en comparant les offres — sans réduire leur capital mobilier ni leurs garanties.
Ce que vous ne devez pas faire
Ne réduisez pas artificiellement votre capital mobilier pour payer moins cher. La différence de prime est faible, mais le risque financier en cas de sinistre est considérable.
Comparer les assureurs est une bien meilleure stratégie : pour un capital identique, les tarifs varient du simple au double selon les compagnies.
5 Astuces pour bien déclarer son capital mobilier
Faites un inventaire photographié de vos biens. En cas de sinistre, ces photos servent de preuve auprès de l'assureur.
Conservez vos factures dans un dossier numérique (cloud). Sans justificatifs, l'assureur peut minorer l'indemnisation.
Réévaluez votre capital chaque année, surtout après un achat important (TV, ordinateur, mobilier).
N'oubliez pas les objets de valeur : bijoux, montres, œuvres d'art. Ils nécessitent souvent une garantie spécifique avec déclaration nominative.
Comparez les contrats pour un même niveau de capital : les franchises, les plafonds de remboursement et les conditions varient fortement d'un assureur à l'autre.
Pour comparer facilement les offres adaptées à votre capital mobilier, consultez notre comparateur assurance habitation — gratuit, en moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
Qu'est-ce que le capital mobilier en assurance habitation ?
Le capital mobilier désigne la valeur totale de vos biens personnels déclarée dans votre contrat d'assurance habitation (MRH). Il couvre vos meubles, appareils électroniques, vêtements, vélos et objets du quotidien. En cas de sinistre, l'indemnisation est plafonnée à ce montant.
Comment estimer mon capital mobilier ?
La méthode la plus fiable est l'inventaire pièce par pièce, en évaluant chaque bien à son prix de remplacement actuel (valeur à neuf). Pour un appartement de 60 m² bien équipé, le capital mobilier se situe généralement entre 20 000 € et 45 000 €.
Que risque-t-on si on sous-déclare son capital mobilier ?
En cas de sous-assurance, l'assureur applique la règle proportionnelle (article L.121-5 du Code des assurances) : vous êtes indemnisé au prorata du capital déclaré par rapport à la valeur réelle. Si vous avez déclaré la moitié de la valeur réelle, vous ne recevrez que la moitié de chaque remboursement.
Les objets de valeur (bijoux, montres) sont-ils couverts par le capital mobilier ?
Partiellement. La plupart des contrats MRH fixent un plafond pour les objets précieux (souvent 10 à 20 % du capital mobilier). Au-delà, il faut souscrire une garantie "objets de valeur" spécifique, avec déclaration et évaluation des pièces concernées.
Doit-on réévaluer son capital mobilier chaque année ?
Oui, idéalement. Après chaque achat important ou en cas de changement de logement, réévaluez votre capital. Un contrat souscrit il y a 5 ans sans mise à jour peut vous exposer à une sous-assurance significative, notamment avec la hausse du prix des appareils électroniques.
JeSwitch peut-il m'aider à choisir le bon capital mobilier ?
Oui. Nos conseillers sont disponibles au 09 70 70 71 46 (lundi-vendredi 9h-19h, samedi 9h-17h) pour vous guider dans l'estimation de votre capital et comparer les contrats MRH adaptés à votre profil.
Points Clés à Retenir
Capital mobilier : valeur totale de vos biens personnels déclarée dans votre contrat MRH
Sous-assurance : risque réel — l'article L.121-5 du Code des assurances permet à l'assureur de réduire l'indemnisation proportionnellement
Méthode fiable : inventaire pièce par pièce en valeur à neuf, avec photos et factures
Capital moyen : entre 20 000 € et 45 000 € pour un appartement de 60 m² bien équipé
Réévaluation : à faire chaque année, ou après tout achat important
Économies possibles : 180 €/an en moyenne en comparant les offres JeSwitch, sans réduire la couverture
Comparez et Économisez avec JeSwitch
Chez JeSwitch, courtier agréé ORIAS n°24005946 et indépendant depuis 2024, nous analysons plus de 300 offres d'assurance habitation pour vous proposer le contrat le mieux adapté à votre capital mobilier réel.
Nos clients économisent en moyenne 180 €/an sur leur assurance habitation à garanties équivalentes.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles au 09 70 70 71 46
→ Comparer les offres assurance habitation gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils, SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 04/05/2026 et basées sur l'analyse de plus de 300 offres MRH du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.