


.webp)
L'Essentiel en 3 Phrases
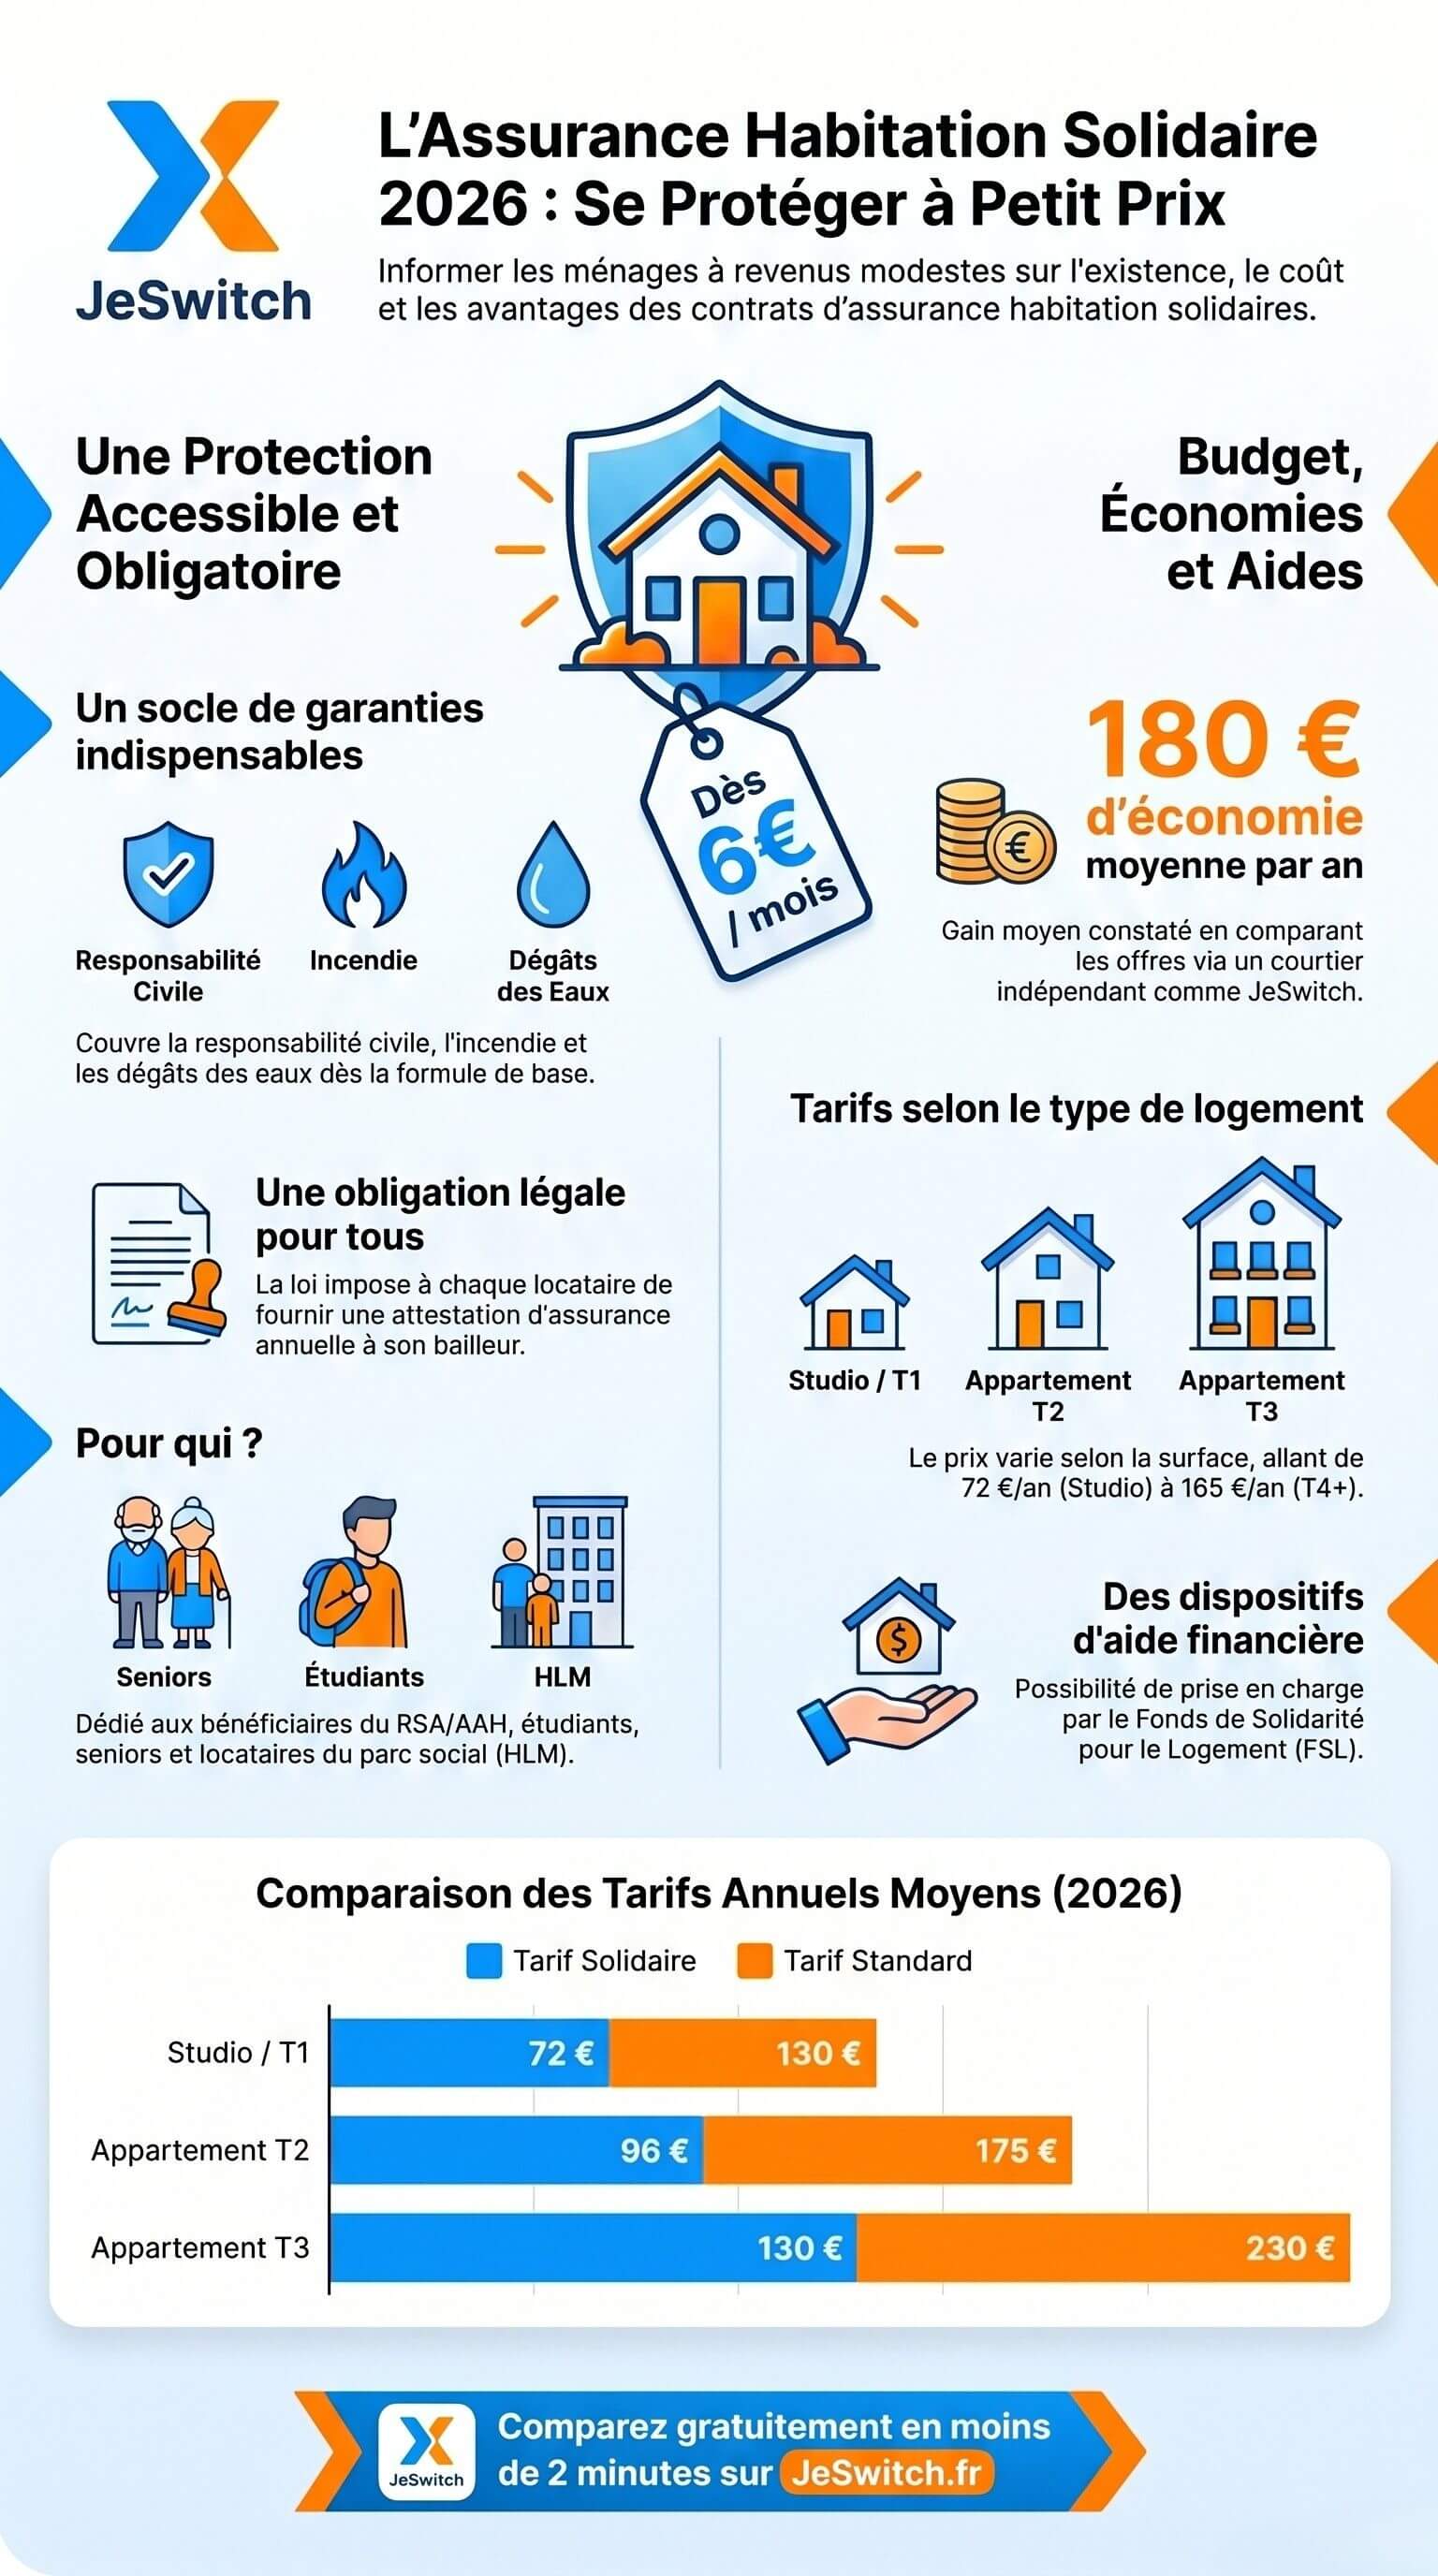
L'assurance habitation solidaire désigne les contrats conçus pour protéger les foyers à revenus modestes, souvent locataires en logement social. En 2026, ces formules démarrent à partir de 6 €/mois et couvrent les garanties essentielles : responsabilité civile, dégâts des eaux et incendie. Comparer les offres via un comparateur indépendant comme JeSwitch permet d'économiser en moyenne 180 €/an à couverture équivalente.
Trouver une assurance habitation quand le budget est serré peut vite tourner au casse-tête. Pourtant, l'assurance logement reste obligatoire pour tout locataire en France. Bonne nouvelle : des solutions solidaires existent pour concilier protection du foyer et maîtrise des dépenses.
Selon une étude JeSwitch menée sur 25 000 profils français, de nombreux assurés payent leur contrat habitation bien au-dessus du tarif médian, simplement parce qu'ils n'ont jamais comparé. L'écart peut atteindre 180 € par an à garanties identiques.
Dans ce guide, vous découvrirez ce qu'est réellement l'assurance habitation solidaire, qui peut en bénéficier, combien elle coûte en 2026 et comment choisir l'offre la mieux adaptée à votre situation. Nous détaillerons également les aides disponibles et les astuces pour réduire votre prime.
Qu'est-ce qu'une Assurance Habitation Solidaire ?
Assurance habitation solidaire : contrat d'assurance logement à tarif réduit, destiné aux personnes en situation de précarité financière ou résidant en logement social. Elle couvre les mêmes risques de base qu'un contrat classique, tout en restant accessible.
Ce type de contrat repose sur un principe simple : garantir un socle de protection essentiel à un prix adapté aux petits budgets. Il répond à une obligation légale, puisque la loi du 6 juillet 1989 impose à tout locataire de souscrire au minimum une garantie risques locatifs.
Qui Est Concerné par l'Assurance Solidaire ?
Plusieurs profils sont directement concernés :
Locataires de logements sociaux (HLM, résidences sociales)
Bénéficiaires du RSA, de l'AAH ou de l'ASS
Étudiants disposant de faibles ressources
Familles monoparentales avec revenus modestes
Personnes en réinsertion ou hébergées temporairement
Seniors aux pensions limitées
En résumé, toute personne dont les revenus ne permettent pas de souscrire facilement un contrat standard peut se tourner vers une assurance habitation solidaire.
Le Cadre Légal en 2026
La loi est claire : tout locataire doit fournir une attestation d'assurance habitation à son bailleur chaque année. En cas de défaut, le bailleur peut résilier le bail ou souscrire un contrat pour le compte du locataire, en répercutant le coût sur les charges.
Depuis 2015, le dispositif de la loi Alur permet également aux bailleurs sociaux de proposer directement une assurance habitation à leurs locataires via des contrats groupe négociés. Ce mécanisme facilite l'accès à une couverture pour les ménages les plus fragiles.
Source : Service-public.fr – Assurance habitation du locataire
Combien Coûte une Assurance Habitation Solidaire en 2026 ?
Le prix d'une assurance habitation solidaire varie selon la taille du logement, la zone géographique et les garanties choisies. Toutefois, les tarifs restent nettement inférieurs aux contrats classiques.
Type de logement | Surface | Prix moyen solidaire/an | Prix moyen standard/an |
|---|---|---|---|
Studio / T1 | 20-30 m² | 72 € (6 €/mois) | 130 € |
T2 | 30-50 m² | 96 € (8 €/mois) | 175 € |
T3 | 50-70 m² | 130 € (≈ 11 €/mois) | 230 € |
T4 et plus | 70-90 m² | 165 € (≈ 14 €/mois) | 290 € |
Conseil d'expert JeSwitch : Ne vous fiez pas uniquement au prix. Vérifiez toujours les plafonds de remboursement et les franchises. Un contrat solidaire à 6 €/mois avec une franchise de 500 € peut coûter plus cher en cas de sinistre qu'un contrat à 10 €/mois avec une franchise de 150 €.
Ce Qui Influence le Tarif
Plusieurs facteurs font varier le montant de votre prime :
La surface du logement : plus le logement est grand, plus la prime augmente
La localisation : un appartement en zone urbaine coûte plus cher à assurer qu'en zone rurale
Le niveau de garanties : formule de base (risques locatifs) ou formule étendue (vol, bris de glace, catastrophes naturelles)
La valeur des biens déclarés à assurer
Votre historique de sinistres
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et totalement indépendant, nous comparons les offres de plus de 50 assureurs pour trouver le meilleur rapport garanties/prix, y compris sur les formules solidaires.
Les Garanties d'une Assurance Habitation Solidaire
Même à petit prix, une assurance habitation solidaire couvre les risques essentiels. Voici ce qui est généralement inclus dans les différentes formules.
Garantie | Formule Solidaire de base | Formule Solidaire étendue |
|---|---|---|
Responsabilité civile locative | ✅ Incluse | ✅ Incluse |
Dégâts des eaux | ✅ Incluse | ✅ Incluse |
Incendie / Explosion | ✅ Incluse | ✅ Incluse |
Catastrophes naturelles | ✅ Incluse (légale) | ✅ Incluse |
Vol / Cambriolage | ❌ Non inclus | ✅ Inclus |
Bris de glace | ❌ Non inclus | ✅ Inclus |
Protection juridique | ❌ Non incluse | ✅ Incluse |
Dommages électriques | ❌ Non inclus | ✅ Selon contrat |
Garanties Obligatoires vs Optionnelles
La garantie minimale imposée par la loi est la responsabilité civile locative. Elle couvre les dommages causés au logement du propriétaire (incendie, dégâts des eaux, explosion).
Cependant, cette seule garantie ne protège ni vos biens personnels, ni votre responsabilité vis-à-vis de vos voisins. De ce fait, il est souvent recommandé de souscrire une formule légèrement plus complète, même avec un budget limité.
Bon à savoir : Comparez gratuitement les assurances habitation adaptées à votre profil en moins de 2 minutes sur JeSwitch.fr. Notre comparateur analyse plus de 300 offres pour vous proposer le meilleur tarif.
Les Aides et Dispositifs pour Réduire le Coût
En France, plusieurs dispositifs permettent d'alléger la facture de l'assurance habitation pour les foyers modestes.
Le Chèque Énergie et Aides CAF
Si vous percevez des aides de la CAF (APL, ALS, ALF), vous pouvez souvent bénéficier de tarifs préférentiels auprès de certains assureurs partenaires. Certaines mutuelles solidaires proposent également des contrats spécifiquement conçus pour les allocataires sociaux.
Les Contrats Groupe des Bailleurs Sociaux
La loi Alur permet aux organismes HLM de négocier des contrats collectifs pour leurs locataires. Ces contrats présentent plusieurs avantages :
Tarifs négociés inférieurs de 20 % à 40 % par rapport au marché
Prélèvement direct sur les charges locatives (pas de gestion à faire)
Garanties adaptées au logement social
Aucune sélection médicale ni questionnaire de santé
Le Fonds de Solidarité pour le Logement (FSL)
Le FSL, géré par les départements, peut prendre en charge le paiement de l'assurance habitation pour les personnes en grande difficulté financière. Cette aide est attribuée sous conditions de ressources, sur dossier déposé auprès du CCAS ou de l'assistante sociale.
Source : Légifrance – Loi Alur, article 8
Comment Choisir son Assurance Habitation Solidaire ?
Même avec un budget serré, prendre le temps de comparer reste essentiel. Voici les critères à vérifier avant de souscrire.
Les 5 critères à vérifier :
Le montant de la franchise : c'est la somme restant à votre charge en cas de sinistre. Privilégiez une franchise inférieure à 200 €.
Les plafonds de remboursement : vérifiez les limites par événement, surtout pour les dégâts des eaux.
Les exclusions de garantie : lisez attentivement ce qui n'est pas couvert (moisissures, dommages liés à un défaut d'entretien, etc.).
Le délai de carence : certains contrats imposent une période sans couverture effective après la souscription.
La qualité du service client : en cas de sinistre, un interlocuteur joignable rapidement fait toute la différence.
Comparer pour Économiser
D'après nos données, les locataires qui comparent leur assurance habitation économisent en moyenne 180 € par an. Or, 68 % des clients JeSwitch n'avaient jamais utilisé de comparateur avant de nous découvrir.
Comparer prend moins de 2 minutes sur notre outil dédié à l'assurance habitation. Vous obtenez un tableau comparatif clair, sans engagement et sans harcèlement téléphonique.
5 Astuces pour Payer Moins Cher son Assurance Habitation
1. Comparer Chaque Année
Les tarifs évoluent d'un assureur à l'autre. Ce qui était compétitif l'an dernier ne l'est peut-être plus en 2026. Prenez 2 minutes pour relancer une comparaison.
2. Ajuster les Garanties à Vos Besoins Réels
Si vous possédez peu de biens de valeur, une formule de base avec responsabilité civile et dégâts des eaux peut suffire. Inutile de payer pour une garantie vol si vous n'avez rien de précieux à protéger.
3. Augmenter Légèrement la Franchise
Passer d'une franchise de 75 € à 150 € peut réduire votre prime de 15 % à 20 %. Évaluez le risque en fonction de votre capacité à absorber ce montant en cas de sinistre.
4. Opter pour le Paiement Annuel
Le prélèvement mensuel peut entraîner des frais de fractionnement de 5 % à 8 %. Si votre trésorerie le permet, payez en une fois pour économiser.
5. Profiter des Contrats Groupe
Si vous êtes locataire en logement social, renseignez-vous auprès de votre bailleur. Les contrats groupe négociés offrent souvent les meilleurs tarifs du marché.
❓ Questions Fréquentes (FAQ)
L'assurance habitation solidaire est-elle obligatoire ?
L'assurance habitation est obligatoire pour tout locataire en France (loi du 6 juillet 1989). La version « solidaire » n'est pas un régime juridique distinct, mais une offre à tarif réduit destinée aux foyers modestes. L'obligation porte sur la garantie risques locatifs minimum.
Combien coûte une assurance habitation solidaire en 2026 ?
En 2026, une assurance habitation solidaire coûte entre 6 € et 14 € par mois selon la taille du logement et la zone géographique. Pour un studio, comptez environ 72 € par an. Comparer les offres sur JeSwitch permet d'économiser en moyenne 180 € par an.
Quelles garanties couvre une assurance habitation solidaire ?
La formule de base couvre la responsabilité civile locative, les dégâts des eaux, l'incendie et les catastrophes naturelles. Les formules étendues ajoutent le vol, le bris de glace et la protection juridique. Les garanties restent identiques à un contrat classique, seul le tarif diffère.
Comment souscrire une assurance habitation solidaire ?
Vous pouvez souscrire directement auprès d'un assureur proposant des formules à petit budget, ou via un contrat groupe proposé par votre bailleur social. Utiliser un comparateur comme JeSwitch permet d'identifier rapidement l'offre la plus adaptée à votre situation et votre budget.
Peut-on bénéficier d'une aide pour payer son assurance habitation ?
Oui. Le Fonds de Solidarité pour le Logement (FSL) peut prendre en charge tout ou partie de votre prime d'assurance. Certaines CAF et CCAS proposent également des accompagnements. Renseignez-vous auprès de votre assistante sociale ou de votre mairie.
Points Clés à Retenir
Obligation légale : tout locataire doit être assuré, y compris en logement social
Prix accessibles : à partir de 6 €/mois pour un studio en formule solidaire
Garanties essentielles : responsabilité civile, dégâts des eaux, incendie inclus dès la formule de base
Aides disponibles : FSL, contrats groupe HLM, accompagnement CAF
Économies possibles : 180 €/an en moyenne en comparant les offres via JeSwitch
Comparez et Économisez avec JeSwitch
Vous cherchez une assurance habitation adaptée à votre budget ? JeSwitch, comparateur indépendant agréé ORIAS, analyse plus de 300 offres d'assurance habitation pour vous proposer les tarifs les plus compétitifs, y compris les formules solidaires et à petit budget.
Notre service est 100 % gratuit, sans engagement et respectueux de votre vie privée. Aucun harcèlement téléphonique : vous gardez le contrôle.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres habitation gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 15/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.