


.webp)
L'Essentiel en 3 Phrases
L'assurance habitation couvre certains dommages liés à l'humidité, mais pas tous : tout dépend de l'origine du sinistre et des garanties souscrites. En France, les dégâts des eaux représentent le sinistre habitation le plus déclaré, avec plus de 5 millions de dossiers traités chaque année selon les données de la Fédération Française de l'Assurance. Comparer les offres avec JeSwitch permet d'identifier les contrats incluant les meilleures garanties contre l'humidité, avec des économies moyennes de 180 €/an.
Des taches brunes sur vos murs, de la moisissure sous la fenêtre, un parquet qui gondole… L'humidité est l'ennemi silencieux de votre logement. Mais votre assurance habitation vous couvre-t-elle vraiment ?
La réponse courte : ça dépend. Selon notre analyse de plus de 300 offres d'assurance habitation, les garanties liées à l'humidité varient énormément d'un contrat à l'autre. Certains assureurs prennent en charge les infiltrations, d'autres les excluent systématiquement.
Dans ce guide, vous allez comprendre exactement ce que couvre votre assurance habitation en cas d'humidité. Vous saurez quoi déclarer, comment constituer votre dossier et surtout comment choisir un contrat adapté. Car avec les bonnes garanties, vous pouvez éviter des réparations qui coûtent entre 1 500 € et 15 000 € selon l'étendue des dégâts.
Assurance habitation humidité : ce que couvre réellement votre contrat
L'assurance habitation ne couvre pas "l'humidité" en tant que telle. Elle couvre des événements précis qui provoquent des dommages liés à l'eau. La distinction est fondamentale pour savoir si votre sinistre est indemnisable.
Les dommages pris en charge : les dégâts des eaux
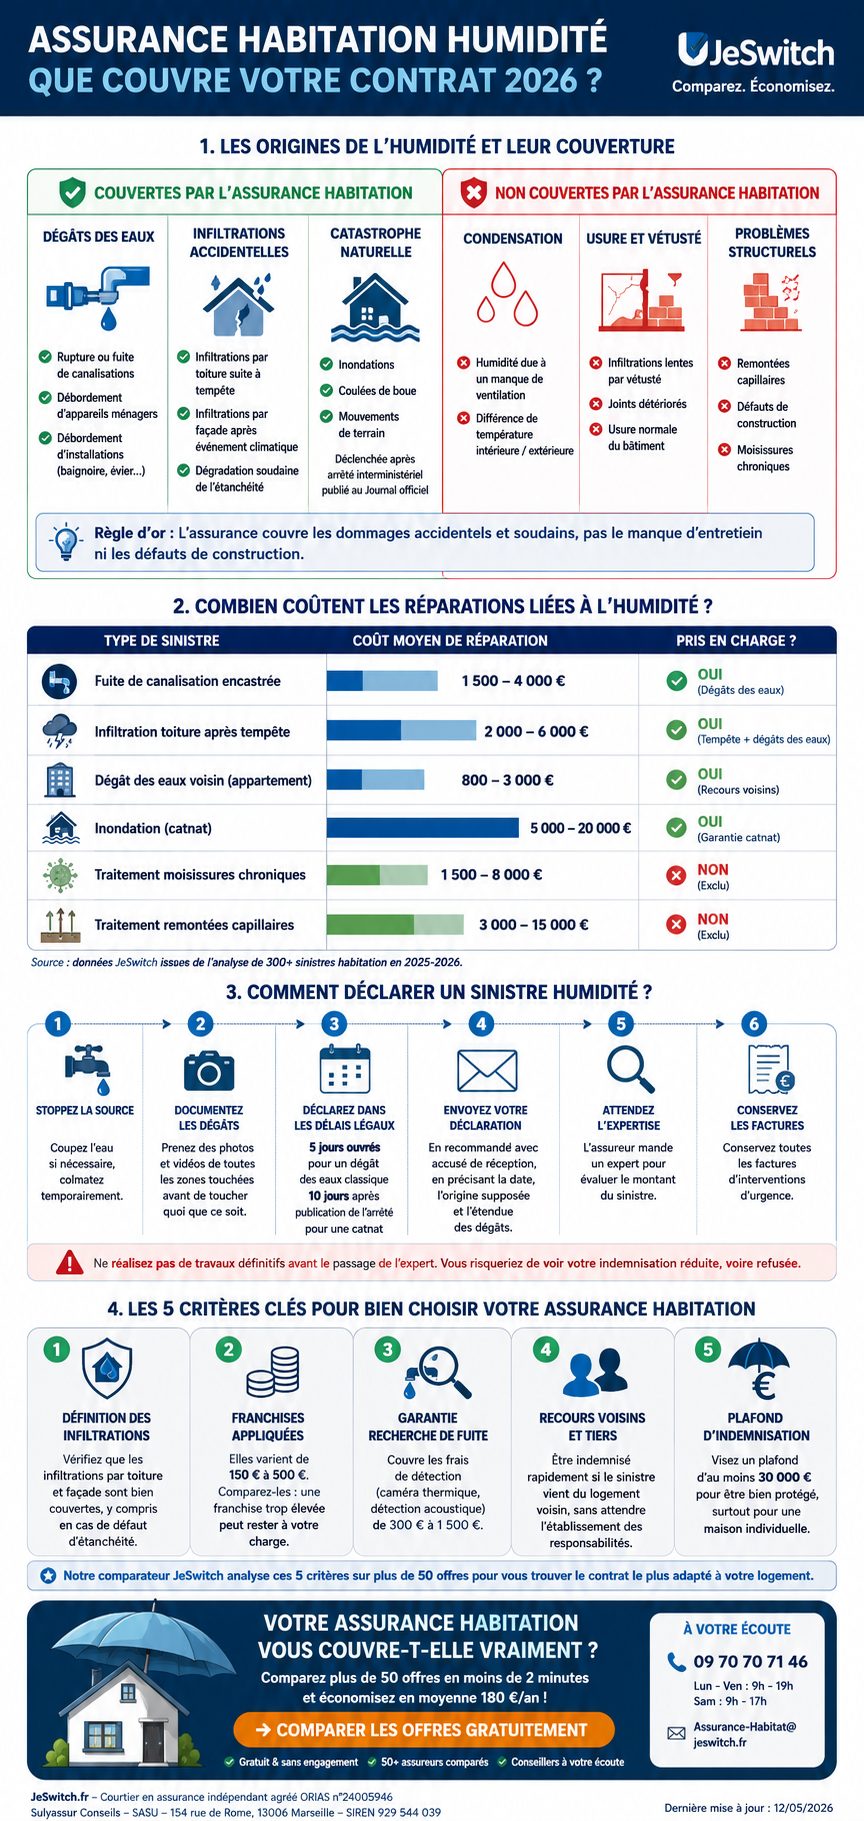
La garantie dégâts des eaux est la protection centrale contre l'humidité accidentelle. Elle est présente dans la quasi-totalité des contrats multirisques habitation. Voici ce qu'elle couvre en général :
Rupture ou fuite de canalisations : tuyauterie encastrée ou apparente qui cède
Débordement d'appareils ménagers : lave-linge, lave-vaisselle, chauffe-eau
Infiltrations par toiture : suite à une tempête ou à une dégradation soudaine
Débordement d'installation : baignoire, douche, évier laissés sans surveillance
Infiltrations par façade : après un événement climatique identifiable
Conseil JeSwitch : Vérifiez que votre contrat inclut bien les "infiltrations par toiture et façade". Certains contrats d'entrée de gamme les excluent ou les limitent aux seuls événements climatiques reconnus.
Les infiltrations liées aux catastrophes naturelles
Quand les dommages proviennent d'inondations ou de coulées de boue, c'est la garantie catastrophe naturelle qui s'applique. Elle est obligatoire dans tous les contrats habitation en France, conformément à la loi du 13 juillet 1982. Elle se déclenche uniquement après la publication d'un arrêté interministériel de catastrophe naturelle.
Ce que l'assurance habitation ne couvre PAS en cas d'humidité
C'est là que beaucoup d'assurés sont surpris. Voici les exclusions les plus fréquentes, présentes dans la majorité des contrats :
Type de dommage | Couvert ? | Explication |
|---|---|---|
Humidité par condensation | ❌ Non | Considérée comme défaut d'entretien ou de ventilation |
Moisissures chroniques | ❌ Non | Problème structurel ou de comportement d'habitation |
Infiltrations lentes par vétusté | ❌ Non | Usure normale du bâtiment, à la charge du propriétaire |
Remontées capillaires | ❌ Non | Défaut de construction ou d'isolation |
Infiltrations par joints détériorés | ⚠️ Variable | Selon l'ancienneté et le motif dans le contrat |
Fuite de toiture soudaine (tempête) | ✅ Oui | Couverte par garantie dégâts des eaux ou tempête |
Rupture de canalisation | ✅ Oui | Garantie dégâts des eaux standard |
Inondation (arrêté catnat) | ✅ Oui | Garantie catastrophe naturelle obligatoire |
Ce principe est clair : l'assurance couvre les accidents soudains et imprévisibles. Elle n'est pas là pour pallier le manque d'entretien ou les défauts de construction.
Conseil JeSwitch : Si vous êtes locataire et que votre appartement souffre d'humidité structurelle, c'est au propriétaire d'agir. La loi Alur oblige le bailleur à délivrer un logement décent, sans problème d'humidité compromettant la santé des occupants.
Dégâts des eaux et humidité : quel est le prix moyen des réparations ?
Avant de regarder les garanties, il est utile de comprendre les enjeux financiers. Voici les coûts moyens constatés selon le type de sinistre humidité :
Type de sinistre | Coût moyen de réparation | Pris en charge ? |
|---|---|---|
Fuite de canalisation encastrée | 1 500 – 4 000 € | ✅ Oui (dégâts des eaux) |
Infiltration toiture après tempête | 2 000 – 6 000 € | ✅ Oui (tempête + dégâts des eaux) |
Dégât des eaux voisin (appartement) | 800 – 3 000 € | ✅ Oui (recours voisins) |
Inondation (catnat) | 5 000 – 20 000 € | ✅ Oui (garantie catnat) |
Traitement moisissures chroniques | 1 500 – 8 000 € | ❌ Non |
Traitement remontées capillaires | 3 000 – 15 000 € | ❌ Non |
Source : données JeSwitch issues de l'analyse de 300+ sinistres habitation en 2025-2026.
Un sinistre humidité non couvert peut donc peser très lourd. C'est pourquoi le choix des garanties est déterminant lors de la souscription.
Comment déclarer un sinistre humidité à votre assureur ?
Dès que vous constatez des dégâts liés à l'eau, chaque heure compte. Voici la procédure à suivre :
Stoppez la source : coupez l'eau si nécessaire, colmatez temporairement.
Documentez les dégâts : prenez des photos et vidéos de toutes les zones touchées avant de toucher quoi que ce soit.
Déclarez dans les délais légaux :
5 jours ouvrés pour un dégât des eaux classique
10 jours après publication de l'arrêté pour une catastrophe naturelle
Envoyez votre déclaration en recommandé avec accusé de réception, en précisant la date, l'origine supposée et l'étendue des dégâts.
Attendez l'expertise : l'assureur mande un expert pour évaluer le montant du sinistre.
Conservez les factures de toutes les interventions d'urgence.
Conseil JeSwitch : Ne réalisez pas de travaux définitifs avant le passage de l'expert. Vous risqueriez de voir votre indemnisation réduite, voire refusée.
Comment choisir une assurance habitation avec de bonnes garanties contre l'humidité ?
Toutes les assurances habitation ne se valent pas sur la couverture des sinistres liés à l'eau. Voici les 5 points à vérifier avant de signer :
1. La définition des "infiltrations" dans le contrat
Certains contrats limitent la garantie infiltrations aux seuls cas de "violence de la pluie". D'autres couvrent les infiltrations par défaut d'étanchéité. Lisez la définition précise dans les conditions générales.
2. Les franchises appliquées
Les franchises sur dégâts des eaux varient de 150 € à 500 € selon les contrats. Un sinistre à 800 € avec une franchise à 500 € vous coûte encore 500 €. Comparez les franchises, pas seulement les primes.
3. La garantie "recherche de fuite"
Cette garantie couvre les frais de détection de la fuite (caméra thermique, détection acoustique). Elle peut coûter entre 300 € et 1 500 €. Vérifiez si elle est incluse ou en option.
4. La garantie "recours voisins et tiers"
Si un dégât des eaux vient du logement voisin, cette garantie vous permet d'être indemnisé rapidement sans attendre que la responsabilité soit établie.
5. Le plafond d'indemnisation
Certains contrats d'entrée de gamme plafonnent les dégâts des eaux à 15 000 €. Pour une maison individuelle, c'est souvent insuffisant. Visez un plafond d'au moins 30 000 €.
Notre comparateur assurance habitation analyse ces 5 critères sur plus de 50 offres pour vous proposer les contrats les mieux adaptés à votre logement.
Assurance habitation humidité : comment économiser sans se découvrir ?
Il est tout à fait possible de réduire votre prime tout en maintenant de bonnes garanties contre l'humidité. Voici les leviers concrets :
Comparez régulièrement : après 1 an d'engagement, la loi Hamon vous permet de résilier à tout moment. Le marché évolue vite.
Ajustez votre capital mobilier : une survaleur déclarée augmente votre prime inutilement.
Installez des détecteurs de fuite connectés : certains assureurs offrent une réduction de 5 à 15 % pour les logements équipés.
Optez pour une franchise plus haute si vous disposez d'une épargne de précaution.
Regroupez vos contrats : beaucoup d'assureurs pratiquent des remises multi-contrats (auto + habitation).
Selon notre étude menée sur 25 000 profils français, les assurés qui comparent leur contrat habitation économisent en moyenne 180 €/an à garanties équivalentes.
Pour obtenir des devis personnalisés en moins de 2 minutes, utilisez directement notre comparateur assurance habitation.
❓ Questions Fréquentes (FAQ)
L'assurance habitation couvre-t-elle l'humidité par condensation ?
Non. L'humidité par condensation n'est pas couverte par l'assurance habitation. Elle est considérée comme un problème d'entretien ou de ventilation du logement. Seuls les sinistres d'origine accidentelle et soudaine — comme une rupture de canalisation ou une infiltration après tempête — sont pris en charge par la garantie dégâts des eaux.
Que faire si mon voisin est à l'origine du dégât des eaux ?
Contactez votre propre assureur en premier lieu. La garantie "recours voisins et tiers" vous permet d'être indemnisé rapidement, sans attendre que la responsabilité de votre voisin soit prouvée. Votre assureur se chargera ensuite du recours contre l'assurance du voisin. Déclarez le sinistre dans les 5 jours ouvrés suivant la constatation des dégâts.
Mon assurance habitation couvre-t-elle les moisissures ?
Généralement non. Les moisissures chroniques sont considérées comme une conséquence d'un problème structurel ou d'un défaut d'aération. En revanche, si les moisissures apparaissent directement après un sinistre dégâts des eaux couvert (rupture de canalisation, infiltration soudaine), elles peuvent être incluses dans l'indemnisation globale du sinistre.
Quel est le délai pour déclarer un dégât des eaux à son assureur ?
Vous disposez de 5 jours ouvrés à compter de la constatation du sinistre pour déclarer un dégât des eaux à votre assureur (article L113-2 du Code des assurances). Pour un sinistre lié à une catastrophe naturelle, le délai est de 10 jours après la publication de l'arrêté interministériel au Journal officiel. Ne dépassez pas ces délais, au risque de voir votre indemnisation compromise.
Comment vérifier que mon contrat couvre bien les infiltrations ?
Consultez les conditions générales de votre contrat, chapitre "Garantie dégâts des eaux". Cherchez les termes "infiltrations", "perméabilité", "défaut d'étanchéité". Si ces mots n'apparaissent pas, votre couverture est probablement limitée. En cas de doute, notre équipe de conseillers JeSwitch peut analyser votre contrat gratuitement au 09 70 70 71 46.
Puis-je changer d'assurance habitation si ma couverture est insuffisante ?
Oui. Après 12 mois d'engagement, la loi Hamon vous permet de résilier votre contrat habitation à tout moment, sans frais ni justification. Votre nouvel assureur peut gérer l'intégralité des démarches de résiliation à votre place. JeSwitch s'occupe de tout et vous accompagne jusqu'à la souscription du nouveau contrat.
Points Clés à Retenir
Couverture conditionnelle : l'assurance habitation couvre l'humidité d'origine accidentelle (fuite, rupture, infiltration soudaine), pas la condensation ni les remontées capillaires
Garantie dégâts des eaux : présente dans tous les contrats multirisques habitation, elle est la protection principale contre les sinistres liés à l'eau
Délai de déclaration : 5 jours ouvrés pour un dégât des eaux, 10 jours pour une catastrophe naturelle
Recherche de fuite : vérifiez si cette garantie est incluse, elle peut représenter jusqu'à 1 500 € de frais
Économies possibles : comparer les offres permet d'économiser en moyenne 180 €/an à garanties équivalentes
Résiliation possible : après 12 mois, vous pouvez changer d'assureur à tout moment grâce à la loi Hamon
Comparez et Économisez avec JeSwitch
Votre contrat actuel couvre-t-il vraiment les dégâts liés à l'humidité ? Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons plus de 300 offres d'assurance habitation pour vous proposer les contrats avec les meilleures garanties au meilleur prix.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46) ✅ Gestion complète de la résiliation
→ Comparer les offres assurance habitation gratuitement
Disponible du lundi au vendredi de 9h à 19h et le samedi de 9h à 17h. Email : Assurance-Habitat@jeswitch.fr
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 12/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.