


L'Essentiel en 3 Phrases
Le remboursement partiel anticipé prêt immobilier consiste à verser une somme supérieure à 10 % du capital initial pour réduire votre dette, conformément à l'article L313-47 du Code de la consommation. Les indemnités (IRA) sont plafonnées au plus faible de deux montants : 6 mois d'intérêts sur le capital remboursé ou 3 % du capital restant dû. Bien planifiée, cette opération peut faire économiser jusqu'à 40 000 € d'intérêts sur la durée totale du crédit.
Vous avez reçu une prime, hérité d'un proche, ou simplement épargné assez pour solder une partie de votre crédit immobilier ? Le remboursement partiel anticipé prêt immobilier est une décision financière majeure qui mérite réflexion.
En France, les crédits immobiliers sont rarement remboursés jusqu'à leur terme : en moyenne, ils sont soldés au bout de 8 ans. Avec des taux qui tournent autour de 3,4 % sur 20 ans en juin 2026, chaque euro remboursé par anticipation peut générer des économies substantielles d'intérêts.
Mais attention : entre les indemnités de remboursement anticipé (IRA), le seuil minimum de 10 %, et le choix stratégique entre réduction de mensualité ou de durée, les pièges sont nombreux. Ce guide expert vous donne toutes les clés pour optimiser votre opération en 2026, et notamment ajuster votre assurance emprunteur en conséquence.
Qu'est-ce qu'un Remboursement Partiel Anticipé ?
Le remboursement partiel anticipé (RPA) consiste à verser à votre banque une somme importante, supérieure à votre mensualité habituelle, afin de diminuer le capital restant dû de votre prêt immobilier.
Contrairement au remboursement total qui solde intégralement votre dette, le RPA vous permet de conserver le contrat de prêt initial tout en réduisant son coût global.
Les conditions à respecter
Pour qu'un remboursement partiel soit accepté, deux règles principales s'appliquent :
Montant minimum : Le versement doit représenter au moins 10 % du capital emprunté initialement. Cette règle, présente dans la majorité des contrats, vise à éviter une gestion administrative trop lourde.
Préavis : Votre banque peut exiger un préavis (généralement 1 mois) avant l'opération.
Différence avec le remboursement total
Type | Définition | Seuil minimum | Effet |
|---|---|---|---|
Partiel | Verser une fraction du capital restant | 10 % du capital initial | Prêt allégé, contrat maintenu |
Total | Solder l'intégralité du capital restant | Aucun | Prêt soldé, contrat fermé |
Conseil d'expert JeSwitch : Avant tout remboursement anticipé, demandez à votre banque le tableau d'amortissement actualisé et le décompte précis des IRA. Un écart de quelques mois dans la date peut faire varier significativement l'opération.
Cadre Légal : Vos Droits selon le Code de la Consommation
Le remboursement anticipé est un droit garanti à tout emprunteur, encadré strictement par la loi française.
L'article L313-47 du Code de la consommation
Ce texte fondateur dispose que l'emprunteur peut toujours, à son initiative, rembourser par anticipation, en partie ou en totalité son crédit immobilier. Concrètement, cela signifie que :
La banque ne peut pas refuser un remboursement anticipé.
Le seul justificatif requis est votre volonté, exprimée par écrit.
L'établissement prêteur peut uniquement exiger un préavis et facturer des indemnités plafonnées.
L'article R313-25 et le plafonnement des IRA
Selon l'article R313-25, les indemnités de remboursement anticipé (IRA) ne peuvent excéder le plus faible des deux montants suivants :
6 mois d'intérêts sur le capital remboursé, calculés au taux moyen du prêt.
3 % du capital restant dû avant l'opération.
C'est le montant le plus faible des deux qui s'applique. Dans la majorité des cas, le plafond de 6 mois d'intérêts est inférieur à celui de 3 %, surtout pour les prêts à taux modérés.
Source : Service-public.fr — Remboursement anticipé d'un prêt immobilier
Comment Calculer les IRA de Votre Remboursement Anticipé ?
Le calcul des indemnités de remboursement anticipé est mécanique mais demande de la rigueur. Voici la méthode.
Formule officielle
IRA = MIN ( Capital remboursé × Taux du prêt × 6/12 ; Capital restant dû × 3 % )
Exemple concret 2026
Imaginons que vous avez un prêt avec un capital restant dû de 180 000 € au taux de 3,5 % et que vous souhaitez rembourser 50 000 € par anticipation :
Méthode | Calcul | Résultat |
|---|---|---|
6 mois d'intérêts | 50 000 € × 3,5 % × 6/12 | 875 € |
3 % du capital restant | 180 000 € × 3 % | 5 400 € |
IRA appliquée | Montant le plus faible | 875 € |
Dans cet exemple, l'IRA ne représente que 1,75 % du montant remboursé. Sur la durée restante du prêt, l'économie d'intérêts est largement supérieure à cette pénalité.
Négocier vos IRA
Bonne nouvelle : les IRA sont un plafond légal, pas un minimum. Lors de la souscription du prêt ou d'une renégociation, vous pouvez obtenir :
Une suppression totale des IRA (rare mais possible en période concurrentielle).
Une réduction à 2 %, 1 % ou un montant forfaitaire.
Une exonération conditionnelle (par exemple en cas de revente du bien).
Pensez à vérifier ces clauses dans votre offre de prêt avant toute opération.
Quand le Remboursement Partiel Anticipé Est-il Rentable ?
Tous les remboursements anticipés ne sont pas pertinents. Voici les situations où l'opération est financièrement avantageuse.
Cas favorables
Taux du prêt élevé : Au-delà de 3 %, l'économie d'intérêts surpasse largement les IRA.
Crédit en début de vie : Les premières années, vous payez surtout des intérêts. Un remboursement anticipé maximise donc l'effet d'économie.
Pas de placement alternatif rentable : Si votre épargne ne rapporte que 1,7 % net (Livret A 2026) et que votre prêt coûte 3,5 %, rembourser est mathématiquement gagnant.
Cas défavorables
Taux du prêt très faible (< 1,5 %) : Mieux vaut placer votre argent sur un support plus performant.
Crédit en fin de vie : Au-delà des deux tiers de la durée, vous remboursez surtout du capital. L'effet est marginal.
Liquidités essentielles : Ne videz jamais votre épargne de précaution (3 à 6 mois de charges) pour un remboursement anticipé.
Conseil d'expert JeSwitch : Comparez toujours le taux de votre prêt au rendement net d'impôt de votre meilleure alternative d'épargne. Si le taux du prêt est supérieur, le remboursement anticipé est rentable.
Réduire la Mensualité ou la Durée du Prêt ?
C'est la question stratégique majeure d'un remboursement partiel anticipé. Votre banque vous proposera systématiquement les deux options.
Option 1 : Réduire la durée
Avantage : Économies d'intérêts maximales (parfois 10 000 à 40 000 €).
Inconvénient : La mensualité reste identique, sans soulagement budgétaire immédiat.
Pour qui ? : Les emprunteurs solides souhaitant accélérer leur libération financière.
Option 2 : Réduire la mensualité
Avantage : Soulagement immédiat du budget mensuel (gain de 50 à 300 € selon les cas).
Inconvénient : Économies d'intérêts moindres (la durée reste inchangée).
Pour qui ? : Les ménages confrontés à une baisse de revenus, naissance, retraite, etc.
Comparatif chiffré sur un cas réel
Prêt initial : 200 000 € sur 20 ans à 3,5 %. Remboursement anticipé de 30 000 € après 5 ans.
Option | Nouvelle mensualité | Durée restante | Intérêts économisés |
|---|---|---|---|
Réduction de durée | 1 159 € (inchangée) | 11 ans (vs 15) | ~22 800 € |
Réduction de mensualité | 935 € (-224 €) | 15 ans (inchangée) | ~8 600 € |
La réduction de durée génère ici une économie 2,6 fois supérieure.
Impact sur Votre Assurance Emprunteur
Un point souvent oublié : un remboursement partiel anticipé modifie votre assurance emprunteur. Voici pourquoi c'est crucial.
La cotisation diminue mécaniquement
L'assurance emprunteur est calculée sur le capital restant dû ou le capital initial, selon le contrat. En remboursant 30 000 € par anticipation :
Si votre contrat est indexé sur le capital restant dû : votre prime baisse immédiatement.
Si votre contrat est calculé sur le capital initial : la prime reste inchangée. C'est le moment de comparer.
Une opportunité pour renégocier
Depuis la loi Lemoine du 28 février 2022, vous pouvez résilier votre assurance emprunteur à tout moment, sans frais ni préavis. Un remboursement partiel est l'occasion idéale de :
Vérifier l'équivalence des garanties exigées par votre banque.
Comparer les offres alternatives (souvent 2 à 3 fois moins chères que l'assurance groupe bancaire).
Économiser jusqu'à 15 000 € sur la durée restante du crédit.
Notre étude sur 7 500 profils français démontre que 73 % des emprunteurs payent leur assurance de prêt au-dessus du tarif médian du marché. Vérifiez votre situation avec notre comparateur d'assurance emprunteur.
Cas d'Exonération Totale des IRA
Dans certaines situations précises, vous pouvez procéder à un remboursement anticipé sans aucune pénalité. L'article L313-48 du Code de la consommation prévoit trois cas :
Vente du bien immobilier suite à mutation professionnelle de l'emprunteur ou de son conjoint.
Décès de l'emprunteur ou de son conjoint.
Cessation forcée d'activité professionnelle (licenciement notamment).
Dans ces hypothèses, aucune IRA ne peut être facturée, même si le contrat en prévoyait. C'est une protection légale d'ordre public.
Attention : La cessation volontaire d'activité (démission, départ à la retraite anticipée) n'est pas un motif d'exonération.
❓ Questions Fréquentes (FAQ)
Quel est le minimum pour un remboursement partiel anticipé prêt immobilier ?
Le montant minimum est de 10 % du capital initial emprunté, sauf si votre contrat de prêt prévoit un seuil plus bas. Par exemple, pour un emprunt initial de 200 000 €, vous devez verser au moins 20 000 € en une seule fois. Cette règle figure systématiquement dans les conditions générales du prêt.
Combien coûtent les IRA sur un remboursement partiel ?
Les indemnités de remboursement anticipé sont plafonnées au plus faible de deux montants : 6 mois d'intérêts sur le capital remboursé au taux moyen du prêt, ou 3 % du capital restant dû avant l'opération. Pour un remboursement de 50 000 € sur un prêt à 3,5 %, l'IRA s'élève généralement à environ 875 €.
Peut-on rembourser son prêt immobilier sans pénalité ?
Oui, dans trois cas précis : vente du bien suite à mutation professionnelle, décès de l'emprunteur ou de son conjoint, ou cessation forcée d'activité (licenciement). Vous pouvez également négocier une clause de suppression des IRA lors de la souscription ou d'une renégociation du prêt. Ces clauses sont fréquentes en période de forte concurrence bancaire.
Vaut-il mieux réduire la mensualité ou la durée du prêt ?
Réduire la durée du prêt génère systématiquement des économies d'intérêts plus importantes. Sur un remboursement de 30 000 € après 5 ans sur un prêt à 3,5 %, l'économie peut atteindre 22 800 € en réduisant la durée, contre seulement 8 600 € en réduisant la mensualité. Choisissez la réduction de mensualité uniquement si votre budget mensuel est sous tension.
Le remboursement anticipé impacte-t-il l'assurance emprunteur ?
Oui, à condition que votre contrat soit indexé sur le capital restant dû. Dans ce cas, votre cotisation baisse mécaniquement après l'opération. Si votre assurance est calculée sur le capital initial, profitez de la loi Lemoine pour changer d'assureur et économiser jusqu'à 15 000 € sur la durée restante du prêt.
Comment demander officiellement un remboursement partiel ?
Adressez une lettre recommandée avec accusé de réception à votre banque, précisant le montant exact à rembourser, la date souhaitée et l'option choisie (réduction de durée ou de mensualité). La banque dispose généralement de 30 jours pour vous transmettre le décompte précis incluant les IRA et le nouveau tableau d'amortissement.
Points Clés à Retenir
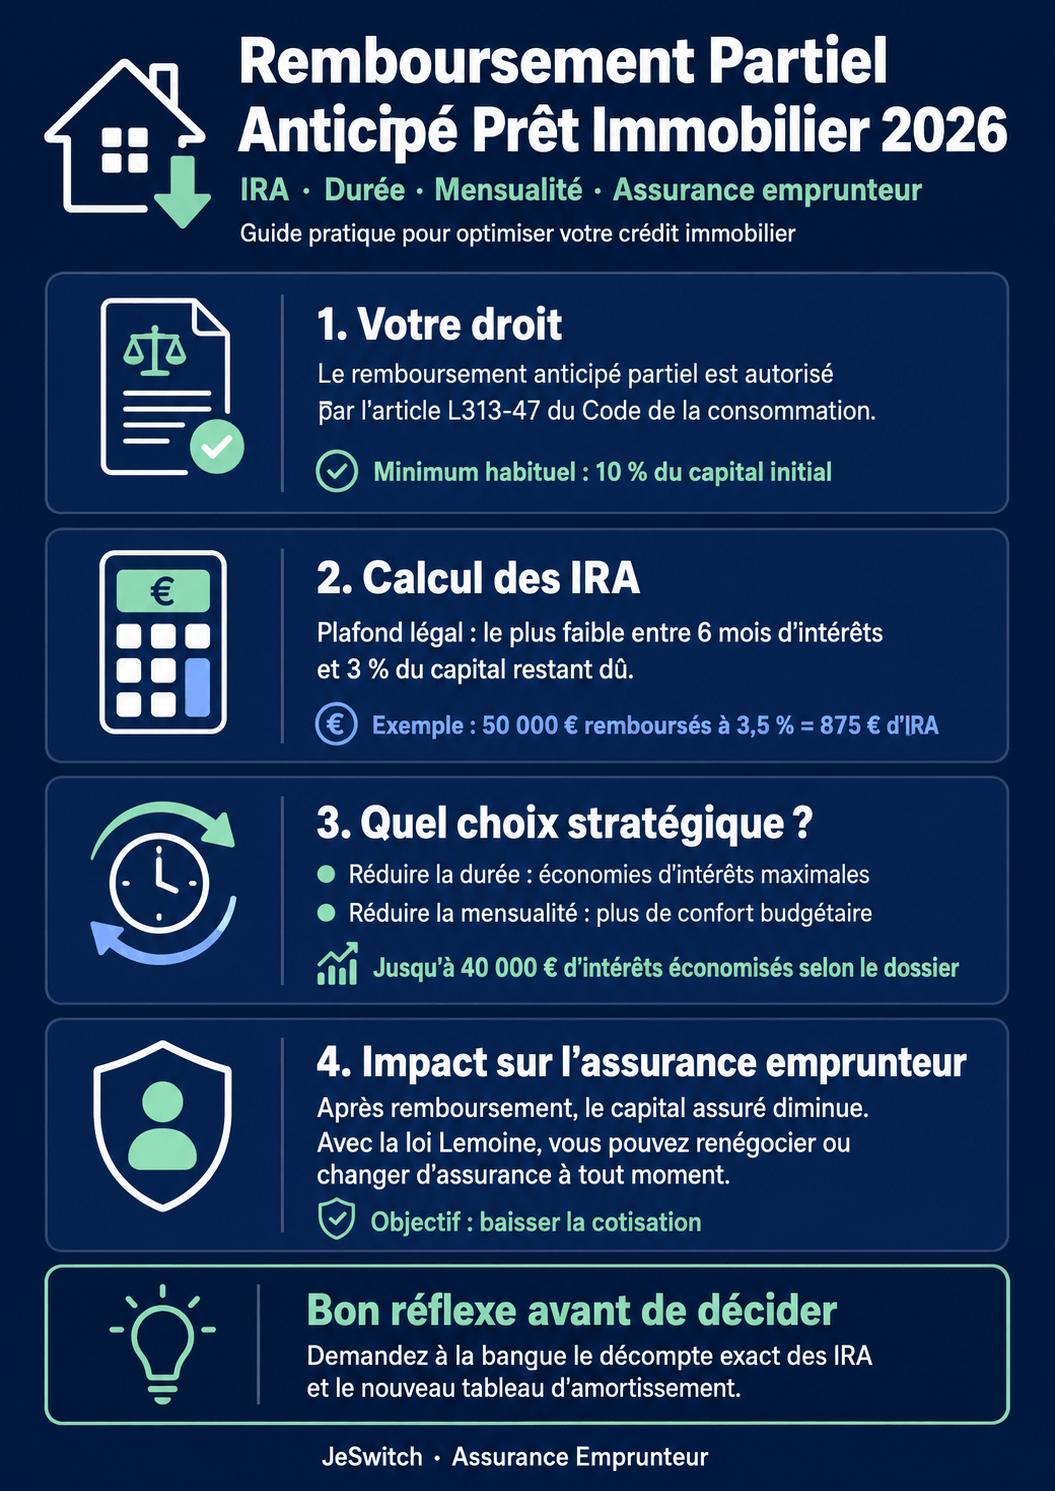
Droit garanti : Le remboursement partiel anticipé est un droit garanti par l'article L313-47 du Code de la consommation.
Seuil minimum : 10 % du capital initial emprunté pour un remboursement partiel.
IRA plafonnées : Le plus faible entre 6 mois d'intérêts et 3 % du capital restant dû.
Exonération possible : Vente sur mutation, décès, cessation forcée d'activité.
Stratégie gagnante : Réduire la durée du prêt génère 2 à 3 fois plus d'économies que réduire la mensualité.
Opportunité assurance : Profitez de la loi Lemoine pour renégocier votre assurance emprunteur en parallèle.
Comparez et Économisez sur Votre Assurance Emprunteur
Vous envisagez un remboursement partiel anticipé ? C'est aussi le moment idéal pour optimiser votre assurance emprunteur. Avec JeSwitch, comparez gratuitement plus de 50 contrats en moins de 2 minutes et économisez jusqu'à 15 000 € sur la durée restante de votre crédit.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ Loi Lemoine : changement à tout moment, sans frais ✅ Conseillers experts disponibles (09 70 70 71 46)
→ Comparer les assurances emprunteur gratuitement
JeSwitch est un courtier agréé ORIAS (n°24005946), garantissant neutralité et confidentialité de vos données.
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations présentées sont actualisées au 11/06/2026 et basées sur l'analyse de plus de 300 offres du marché ainsi que sur les textes officiels du Code de la consommation (articles L313-47, R313-25 et L313-48). JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.