


L'Essentiel en 3 Phrases
Une exclusion assurance emprunteur est une situation où l'assureur refuse légalement de prendre en charge le remboursement de votre prêt. En 2026, près de 4 sinistres sur 10 sont refusés au titre des exclusions selon l'ACPR, alors que la loi Lemoine permet de changer de contrat à tout moment. Lire attentivement la liste des exclusions de l'assurance emprunteur permet d'éviter des restes à charge pouvant atteindre 15 000 € sur la durée du prêt.
Vous venez de signer votre crédit immobilier et vous pensez être protégé en cas de coup dur ? Attention, votre contrat contient une liste d'exclusions qui peut tout changer. En cas de sinistre, ces clauses peuvent annuler la prise en charge de vos mensualités.
Selon notre analyse de plus de 300 offres du marché, les contrats groupe bancaires comportent en moyenne 12 exclusions, contre 5 à 7 pour les assurances individuelles en délégation. La différence est cruciale : un mauvais contrat peut vous laisser sans protection au pire moment.
Dans ce guide, l'équipe JeSwitch décrypte les 10 exclusions les plus fréquentes, leurs conséquences financières et comment les éviter pour protéger votre crédit immobilier.
Qu'est-ce qu'une Exclusion en Assurance Emprunteur ?
Une exclusion est une clause contractuelle qui prive l'assuré de toute indemnisation dans certaines situations précises. Elle est obligatoirement mentionnée en caractères apparents dans les conditions générales (article L.112-4 du Code des assurances).
Il existe deux grandes catégories d'exclusions à connaître absolument.
Les Exclusions Légales (Communes à Tous les Contrats)
Ces exclusions sont prévues par la loi et figurent dans 100 % des contrats d'assurance emprunteur. Elles sont incontournables, quelle que soit la compagnie choisie.
Suicide la première année (sauf pour résidence principale < 120 000 €)
Faute intentionnelle de l'assuré
Guerre civile ou étrangère
Conséquences d'une rixe ou d'un crime commis par l'assuré
Les Exclusions Contractuelles (Variables Selon les Contrats)
Ce sont les exclusions ajoutées librement par chaque assureur. Elles varient énormément d'un contrat à l'autre. C'est ici que se jouent les vraies différences entre une bonne et une mauvaise assurance de prêt.
Conseil JeSwitch : Demandez systématiquement la fiche standardisée d'information (FSI). Ce document obligatoire détaille toutes les exclusions du contrat envisagé.
Les 10 Exclusions les Plus Fréquentes en 2026
Voici les exclusions les plus souvent rencontrées dans les contrats d'assurance emprunteur du marché français.
# | Type d'exclusion | Fréquence dans les contrats | Impact financier potentiel |
|---|---|---|---|
1 | Sports à risque (parapente, plongée, alpinisme) | 85 % | Très élevé |
2 | Maladies non objectivables (MNO) | 70 % | Très élevé |
3 | Affections psychiatriques (dépression, burn-out) | 65 % | Élevé |
4 | Affections dorsales et lombalgies | 60 % | Élevé |
5 | Métiers à risque (BTP, sécurité, transport) | 55 % | Moyen |
6 | Voyages dans des zones à risque | 50 % | Faible |
7 | Conduite sous emprise d'alcool ou stupéfiants | 100 % | Variable |
8 | Pratique d'un sport en compétition | 75 % | Moyen |
9 | Pathologies préexistantes non déclarées | 100 % | Très élevé |
10 | Tentative de suicide hors délai | 100 % | Très élevé |
Source : Analyse JeSwitch sur 300+ offres, 2026.
Zoom sur les Exclusions les Plus Coûteuses
Les Maladies Non Objectivables (MNO) sont une véritable bombe à retardement. Elles regroupent les troubles psychiques, les lombalgies et les fibromyalgies. Ces pathologies représentent près de 30 % des arrêts de travail longue durée en France selon l'Assurance Maladie. Sans cette garantie, votre couverture devient quasiment inutile en cas d'arrêt prolongé.
Cas Pratique : L'Histoire de Thomas, 38 Ans
Thomas, ingénieur, a souscrit l'assurance groupe de sa banque pour son prêt de 250 000 € sur 25 ans. Trois ans plus tard, il développe une lombalgie chronique suite à un accident de vélo. Son médecin prescrit un arrêt de 8 mois.
Sa banque refuse la prise en charge : les affections dorsales sont exclues de son contrat. Résultat : Thomas doit assumer 8 mois de mensualités à 1 350 €, soit 10 800 € de reste à charge.
S'il avait choisi un contrat en délégation avec couverture MNO, sa mensualité aurait été remboursée intégralement. Cet exemple illustre pourquoi la comparaison des exclusions de l'assurance emprunteur est aussi importante que celle du tarif.
Comment Identifier les Exclusions Dangereuses ?
Voici la méthode pas-à-pas recommandée par les experts JeSwitch.
Étape 1 : Demander la Fiche Standardisée d'Information
La FSI est obligatoire depuis 2015. Elle résume en 4 pages les garanties et les exclusions de l'assurance de prêt proposée. Elle doit vous être remise avant la signature.
Étape 2 : Repérer les Sections Clés
Dans les conditions générales, cherchez les paragraphes intitulés :
« Exclusions générales »
« Cas de non-garantie »
« Risques non couverts »
« Limitations de garantie »
Étape 3 : Vérifier les Définitions Médicales
Chaque assureur définit différemment l'ITT (Incapacité Temporaire de Travail) et l'IPP (Invalidité Permanente Partielle). Une définition restrictive équivaut à une exclusion cachée.
Étape 4 : Examiner les Conditions de la Garantie Perte d'Emploi
Cette garantie optionnelle contient souvent plus d'exclusions que de cas couverts. Démission, rupture conventionnelle, fin de CDD ou licenciement pour faute sont généralement exclus.
Bon à savoir : Comparez gratuitement les exclusions de 50+ assureurs en moins de 2 minutes sur JeSwitch.fr.
Loi Lemoine 2026 : Vos Droits Face aux Exclusions
La loi Lemoine, en vigueur depuis 2022 et renforcée en 2026, a profondément changé la donne pour les emprunteurs.
Résiliation à Tout Moment
Vous pouvez désormais résilier votre contrat d'assurance emprunteur à n'importe quel moment, sans frais ni pénalité. Cette flexibilité permet de remplacer un contrat trop restrictif par une formule mieux adaptée.
Suppression du Questionnaire Médical
Pour les prêts inférieurs à 200 000 € par assuré et remboursés avant 60 ans, le questionnaire de santé est supprimé. Cette mesure réduit considérablement les refus de prise en charge en assurance emprunteur liés à des pathologies préexistantes.
Droit à l'Oubli Renforcé
Depuis 2022, le délai est passé de 10 à 5 ans pour les anciens malades du cancer ou de l'hépatite C. Les surprimes et exclusions liées sont automatiquement supprimées passé ce délai.
5 Astuces pour Éviter les Mauvaises Exclusions
Voici les conseils concrets de nos courtiers pour bien choisir vos garanties.
Privilégier la délégation d'assurance : les contrats individuels offrent en moyenne 40 % d'exclusions en moins que les contrats groupe.
Vérifier la garantie MNO : indispensable si vous travaillez en position assise prolongée ou exercez un métier physique.
Comparer les définitions de l'ITT : optez pour une définition « profession exercée » plutôt que « toute profession ».
Adapter aux loisirs : sportifs réguliers, demandez une extension de garantie pour vos activités.
Faire jouer la concurrence chaque année : grâce à la loi Lemoine, comparez votre contrat avec l'aide d'un comparateur d'assurance emprunteur indépendant.
❓ Questions Fréquentes (FAQ)
Quelles sont les principales exclusions de l'assurance emprunteur ?
Les principales exclusions de l'assurance emprunteur concernent les sports à risque, les maladies non objectivables (lombalgies, troubles psychiques), les pathologies préexistantes non déclarées, les métiers à risque et la conduite sous emprise d'alcool. Chaque contrat ajoute ses propres clauses, d'où l'importance de comparer.
Une exclusion peut-elle être contestée ?
Oui. Une exclusion doit être rédigée en caractères très apparents et de manière claire, selon l'article L.112-4 du Code des assurances. Une clause floue, ambiguë ou cachée peut être déclarée nulle par un juge. En cas de refus de prise en charge contesté, saisissez le Médiateur de l'Assurance.
Le questionnaire médical est-il toujours obligatoire en 2026 ?
Non. Depuis la loi Lemoine, il est supprimé pour les prêts dont la part assurée est inférieure à 200 000 € par personne et dont le remboursement intervient avant les 60 ans de l'emprunteur. Cette mesure réduit fortement les exclusions liées à l'état de santé.
Comment savoir si mon contrat exclut les troubles dorsaux ?
Consultez les conditions générales, section « Exclusions ITT » ou « Maladies non objectivables ». Si le contrat mentionne « affections dorso-lombaires non couvertes » ou « MNO exclues », vos lombalgies ne seront pas indemnisées. Un courtier JeSwitch peut analyser gratuitement votre contrat actuel.
Peut-on supprimer une exclusion contre une surprime ?
Oui, certains assureurs proposent des rachats d'exclusion moyennant une cotisation majorée. Cette option est intéressante pour les sportifs ou les personnes ayant des antécédents médicaux. Le coût varie généralement entre +15 % et +50 % de la prime de base.
Que faire en cas de refus de prise en charge ?
Trois étapes : 1) Demandez par écrit la motivation du refus, 2) Contestez auprès du service réclamation de l'assureur sous 2 mois, 3) Saisissez le Médiateur de l'Assurance gratuitement si la réponse ne vous satisfait pas. Un changement d'assurance via la loi Lemoine reste également possible.
Points Clés à Retenir
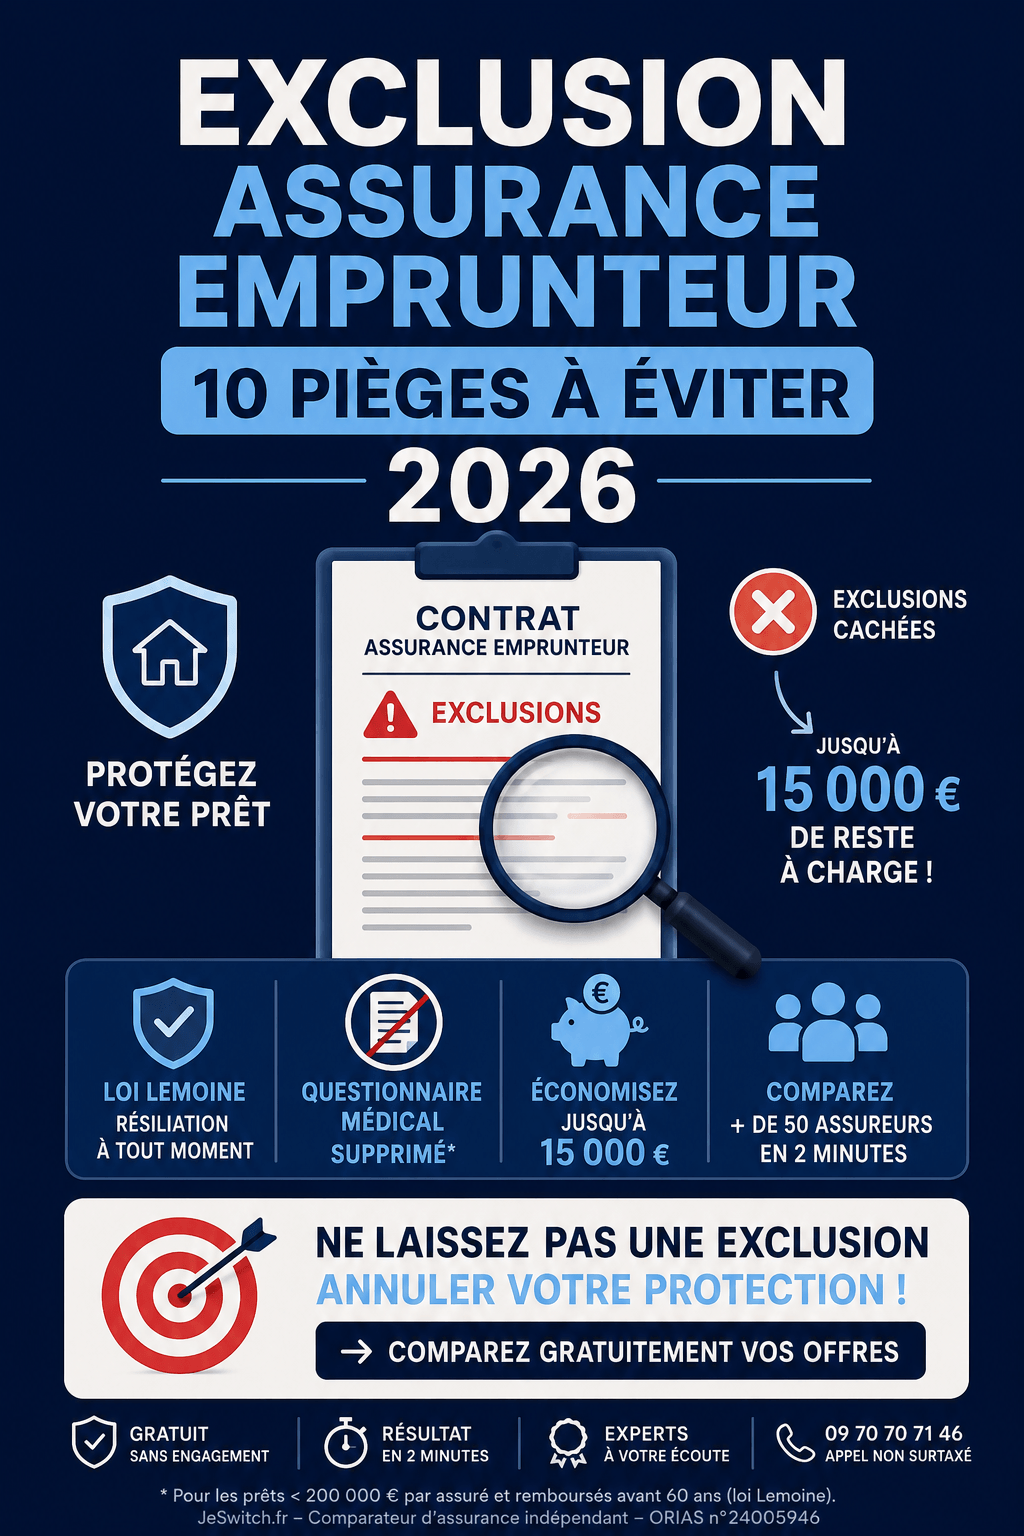
Définition : une exclusion annule la prise en charge de votre prêt dans des cas précis
Fréquence : les contrats bancaires contiennent en moyenne 12 exclusions contre 5 à 7 en délégation
Exclusion la plus coûteuse : les Maladies Non Objectivables (MNO) représentent 30 % des arrêts longs
Loi Lemoine 2026 : résiliation à tout moment et suppression du questionnaire médical sous conditions
Économies possibles : jusqu'à 15 000 € sur la durée du prêt en changeant pour un contrat mieux adapté
Comparez et Protégez Votre Crédit avec JeSwitch
Vous souhaitez éviter les pièges des exclusions générales de l'assurance emprunteur ? Avec JeSwitch, comparez gratuitement 50+ assureurs en moins de 2 minutes. Nos conseillers analysent vos besoins et identifient le contrat qui vous protège réellement, sans mauvaises surprises.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les offres gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Sulyassur Conseils — SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 19/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous.