


L'Essentiel en 3 Phrases
Le délai de franchise en assurance emprunteur correspond à la période entre la survenue d'un sinistre et le début de l'indemnisation par l'assureur, généralement fixée entre 30 et 180 jours. La franchise standard du marché est de 90 jours pour la garantie ITT, ce qui signifie que vous devez assumer seul vos mensualités de crédit pendant trois mois. Comparer les contrats permet de trouver une franchise plus courte sans exploser votre budget, grâce à la délégation d'assurance et à la loi Lemoine.
Vous venez de signer votre prêt immobilier et vous découvrez dans votre contrat d'assurance emprunteur une mention troublante : « franchise de 90 jours ». Concrètement, cela signifie qu'en cas d'arrêt de travail prolongé, vous devrez payer vos mensualités de crédit de votre poche pendant trois mois avant toute prise en charge.
Selon l'étude JeSwitch menée sur 25 000 profils français, trop d'emprunteurs signent leur contrat sans vérifier ce détail. Pourtant, le délai de franchise assurance emprunteur peut avoir un impact financier considérable : sur un crédit de 250 000 € à 3,30 %, trois mois de mensualités représentent environ 3 600 €.
Dans ce guide, vous allez comprendre comment fonctionne la franchise, quelles garanties sont concernées, et surtout comment choisir le bon délai pour votre situation.
Qu'est-ce que le Délai de Franchise en Assurance Emprunteur ?
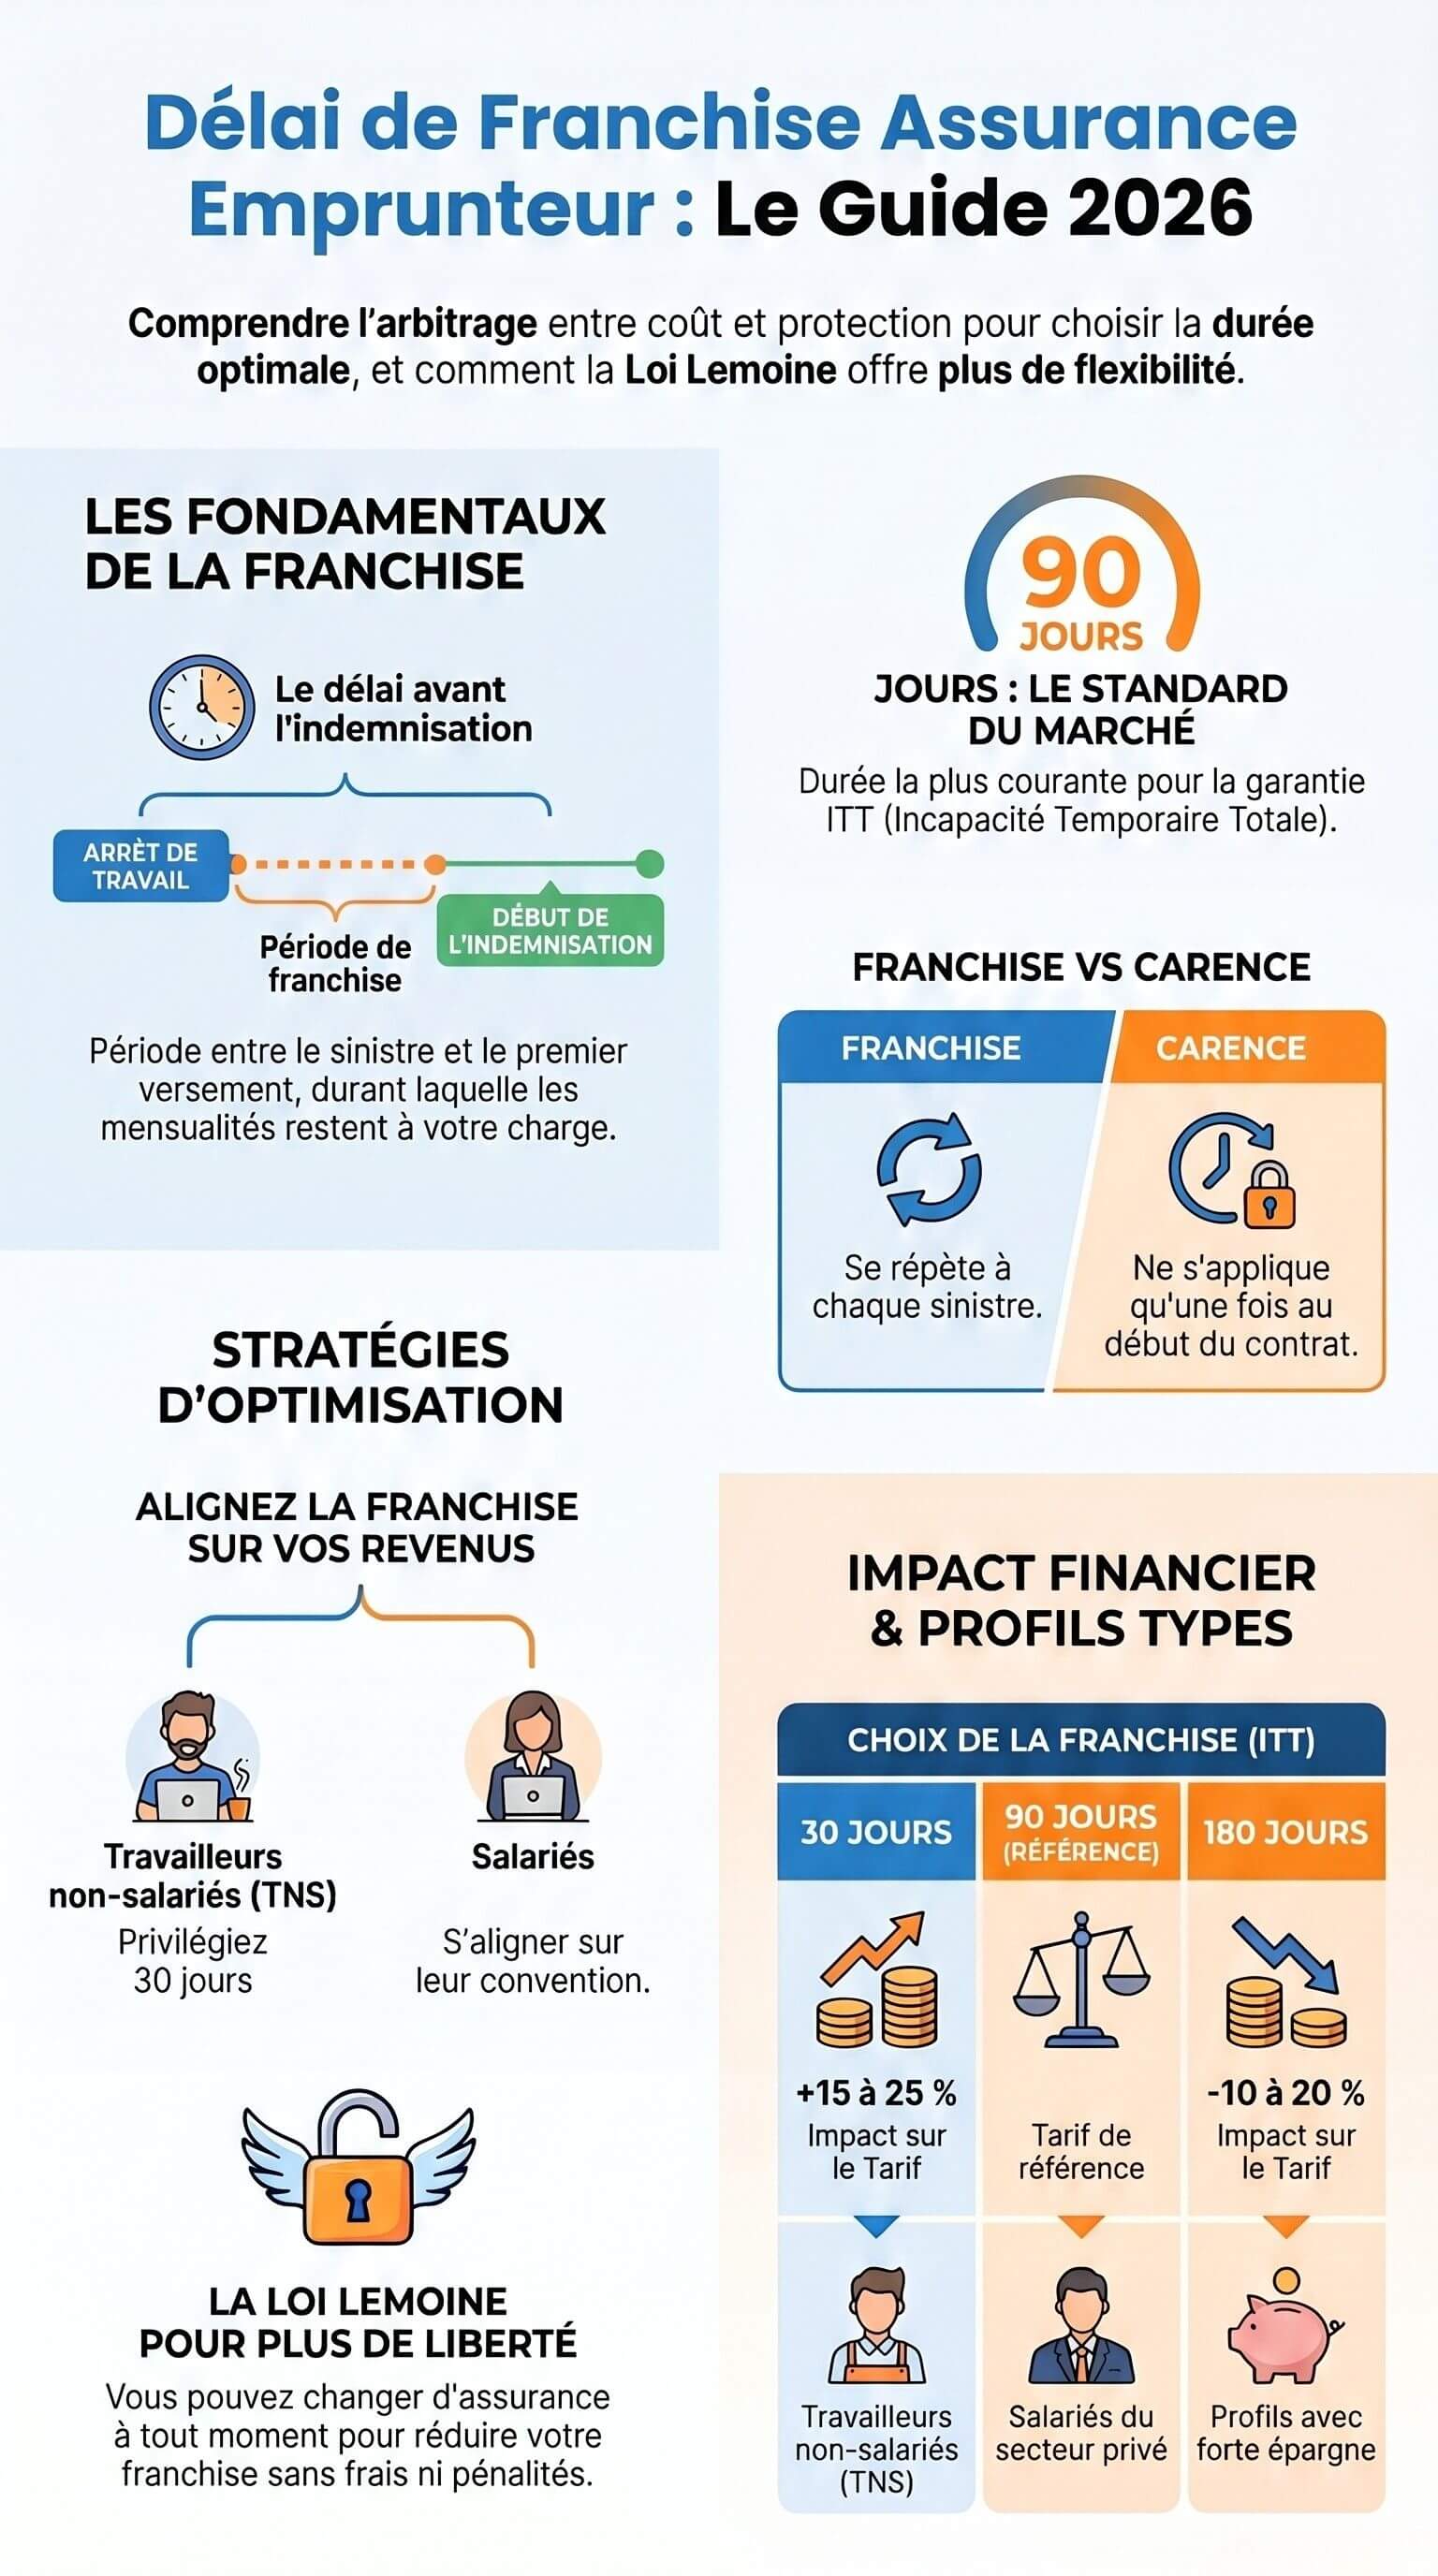
Le délai de franchise désigne la période qui s'écoule entre la déclaration d'un sinistre (arrêt de travail, invalidité, perte d'emploi) et le moment où votre assureur commence à rembourser vos mensualités de prêt. Pendant cette période, vous ne percevez aucune indemnisation.
Franchise : nombre de jours après un sinistre durant lesquels l'assureur ne verse aucune indemnité, même si vous êtes bien couvert par votre contrat.
Par exemple, avec une franchise de 90 jours sur la garantie ITT et un arrêt de travail débutant le 1ᵉʳ janvier, l'assureur ne prendra en charge vos échéances qu'à partir du 1ᵉʳ avril. Les mois de janvier, février et mars restent intégralement à votre charge.
Pourquoi les Assureurs Appliquent-ils une Franchise ?
La franchise remplit deux fonctions principales. Elle permet d'abord de filtrer les sinistres de courte durée : un arrêt de travail de quelques jours ou semaines n'entraîne pas de prise en charge. Ensuite, elle réduit le coût global de l'assurance en limitant le nombre de dossiers d'indemnisation traités.
En contrepartie, plus vous choisissez un délai de franchise court, plus votre cotisation d'assurance augmente. C'est un arbitrage à faire en fonction de votre situation financière et de votre épargne de précaution.
Franchise et Carence : Ne Confondez Pas Ces Deux Délais
Beaucoup d'emprunteurs confondent le délai de franchise et le délai de carence. Pourtant, ces deux notions sont très différentes et peuvent même se cumuler.
Critère | Délai de franchise | Délai de carence |
|---|---|---|
Quand s'applique-t-il ? | Après chaque sinistre | Après la souscription du contrat |
Durée habituelle | 30 à 180 jours | 1 à 12 mois |
Négociable ? | Oui, selon les contrats | Non, généralement fixe |
Garanties concernées | ITT, perte d'emploi | Toutes les garanties |
Récurrence | À chaque nouvel arrêt | Une seule fois |
Conseil d'expert JeSwitch : Vérifiez toujours si votre contrat cumule carence et franchise. Par exemple, avec une carence de 6 mois et une franchise de 90 jours sur la garantie ITT, un sinistre survenant 7 mois après la souscription ne sera indemnisé qu'après 90 jours d'arrêt supplémentaires.
Quels Délais de Franchise par Garantie en 2026 ?
Chaque garantie de votre assurance emprunteur possède son propre délai de franchise. Voici les durées pratiquées sur le marché en 2026.
Garantie | Franchise habituelle | Franchise la plus courte | Franchise la plus longue |
|---|---|---|---|
Décès (DC) | Aucune | 0 jour | 0 jour |
PTIA | Aucune | 0 jour | 0 jour |
IPT (Invalidité Permanente Totale) | 0 à 90 jours | 0 jour | 90 jours |
IPP (Invalidité Permanente Partielle) | 0 à 90 jours | 0 jour | 90 jours |
ITT (Incapacité Temporaire Totale) | 90 jours | 15 jours | 180 jours |
Perte d'emploi | 90 à 180 jours | 60 jours | 365 jours |
La Garantie ITT : Le Cœur du Sujet
La franchise ITT est celle qui impacte le plus les emprunteurs. C'est sur cette garantie que la durée varie le plus d'un contrat à l'autre. Le standard du marché reste fixé à 90 jours, mais certains assureurs externes proposent des franchises de 30 ou 60 jours pour les profils favorables.
En revanche, la garantie décès et la PTIA ne comportent généralement aucun délai de franchise. L'indemnisation est déclenchée dès la survenue du sinistre, sous réserve que les conditions du contrat soient remplies.
La Garantie Perte d'Emploi : Une Franchise Souvent Longue
La perte d'emploi est la garantie la plus restrictive. Elle est réservée aux salariés en CDI, assortie d'une franchise de 3 à 12 mois, et limitée dans le temps (12 à 24 mois d'indemnisation maximum). Son coût élevé (0,3 à 0,5 % du capital) la rend rarement avantageuse.
Quel Impact sur le Coût de Votre Assurance Emprunteur ?
La durée de franchise influence directement le montant de vos cotisations. Un délai plus court signifie un risque plus élevé pour l'assureur, donc un tarif plus important.
Franchise ITT | Impact sur le tarif | Pour qui ? |
|---|---|---|
30 jours | +15 à 25 % vs 90 jours | TNS sans prévoyance, professions libérales |
60 jours | +5 à 15 % vs 90 jours | Salariés avec faible épargne |
90 jours | Tarif de référence | Salariés du privé (standard) |
120 jours | -5 à 10 % vs 90 jours | Fonctionnaires, salariés bien couverts |
180 jours | -10 à 20 % vs 90 jours | Profils avec forte épargne |
Conseil d'expert JeSwitch : Si vous êtes travailleur non salarié (TNS) sans contrat de prévoyance complémentaire, privilégiez une franchise de 30 ou 60 jours. Vos revenus s'arrêtent dès le premier jour d'incapacité, contrairement aux salariés qui bénéficient du maintien de salaire par l'employeur pendant les 90 premiers jours.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant, nous analysons quotidiennement les offres d'assurance emprunteur pour identifier les contrats offrant le meilleur équilibre entre franchise et tarif.
Comment Bien Choisir Votre Délai de Franchise ? 5 Critères Essentiels
Le choix de la franchise ne doit pas se résumer au prix. Voici les critères à évaluer avant de signer.
Les 5 critères à vérifier :
Votre statut professionnel : un salarié du privé bénéficie généralement du maintien de salaire pendant 90 jours (convention collective). Un TNS ou un indépendant perd ses revenus immédiatement.
Votre épargne de précaution : pouvez-vous assumer 3 à 6 mois de mensualités de crédit sans revenus ? Si non, réduisez la franchise.
Votre contrat de prévoyance : vérifiez si votre prévoyance professionnelle couvre déjà vos mensualités pendant les premiers mois d'arrêt.
Le montant de vos mensualités : plus vos échéances sont élevées, plus une franchise longue est risquée financièrement.
Les exigences de votre banque : la banque peut imposer un délai de franchise maximum dans ses critères d'équivalence de garanties.
Astuce : Alignez Franchise et Maintien de Salaire
Si votre convention collective prévoit un maintien de salaire à 100 % pendant 90 jours, une franchise de 90 jours est parfaitement adaptée. Votre salaire couvre vos mensualités pendant la franchise, puis l'assureur prend le relais. Vous évitez ainsi de payer un surcoût inutile pour une franchise plus courte.
En revanche, si votre maintien de salaire ne dure que 30 jours, envisagez une franchise de 30 jours pour éviter tout décalage.
Peut-on Changer de Franchise en Cours de Prêt ?
Oui, grâce à la loi Lemoine (entrée en vigueur le 1ᵉʳ juin 2022), vous pouvez résilier et changer votre assurance emprunteur à tout moment, sans frais ni pénalités. Cette liberté vous permet de passer d'un contrat avec 180 jours de franchise à un contrat avec 90 jours, voire 30 jours.
La seule condition : le nouveau contrat doit respecter l'équivalence de garanties exigée par votre banque. Le délai de franchise fait partie des critères d'équivalence que la banque peut fixer. Par exemple, si votre banque exige une franchise ITT maximale de 90 jours, un contrat avec 120 jours de franchise sera refusé.
Pour comparer les offres et trouver un contrat avec une franchise adaptée, vous pouvez utiliser notre comparateur d'assurance emprunteur gratuitement et obtenir un devis personnalisé en quelques minutes.
Exemple Concret : L'Impact Financier de la Franchise
Prenons le cas de Sophie, 35 ans, cadre dans le privé, qui emprunte 220 000 € sur 20 ans à 3,30 %. Sa mensualité de crédit est de 1 260 €.
Sophie subit un accident de ski et se retrouve en arrêt de travail pendant 5 mois.
Scénario | Franchise | Mois non couverts | Coût à sa charge | Cotisation annuelle |
|---|---|---|---|---|
Contrat A | 30 jours | 1 mois | 1 260 € | 720 € |
Contrat B | 90 jours | 3 mois | 3 780 € | 600 € |
Contrat C | 180 jours | 5 mois (aucune indemnisation) | 6 300 € | 510 € |
Avec le contrat C, Sophie ne reçoit aucune indemnisation puisque son arrêt de 5 mois est inférieur à la franchise de 180 jours. Le contrat B lui coûte 3 780 € de reste à charge mais 120 € de moins par an en cotisations. Le contrat A offre la meilleure protection mais coûte un peu plus cher chaque année.
Sur la durée totale du prêt (20 ans), l'écart de cotisation entre les contrats A et B représente 2 400 €. Mais un seul sinistre avec le contrat B coûte déjà 2 520 € de plus en reste à charge.
❓ Questions Fréquentes (FAQ)
Quel est le délai de franchise standard en assurance emprunteur ?
Le délai de franchise standard est de 90 jours pour la garantie ITT (Incapacité Temporaire Totale de travail). Ce délai correspond à la période de maintien de salaire prévue par la plupart des conventions collectives. Certains contrats proposent des franchises de 30, 60, 120 ou 180 jours selon les assureurs.
Quelle est la différence entre franchise et carence en assurance emprunteur ?
La franchise s'applique après chaque sinistre : c'est le nombre de jours avant le début de l'indemnisation. Le délai de carence s'applique une seule fois, au début du contrat : c'est la période après la souscription pendant laquelle les garanties ne sont pas encore actives. Ces deux délais peuvent se cumuler.
Peut-on négocier le délai de franchise de son assurance emprunteur ?
Oui, le délai de franchise est négociable. Vous pouvez choisir une franchise plus courte (30 ou 60 jours) moyennant un surcoût de cotisation. Grâce à la loi Lemoine, vous pouvez également changer d'assurance emprunteur à tout moment pour un contrat avec une franchise plus avantageuse, en passant par la délégation d'assurance.
La franchise s'applique-t-elle à la garantie décès ?
Non. La garantie décès et la garantie PTIA (Perte Totale et Irréversible d'Autonomie) ne comportent généralement aucun délai de franchise. L'indemnisation intervient dès la survenue du sinistre, sous réserve que les conditions du contrat soient remplies et hors exclusions.
Quelle franchise choisir quand on est travailleur indépendant ?
Un travailleur non salarié (TNS) sans prévoyance complémentaire devrait privilégier une franchise courte de 30 à 60 jours. Contrairement aux salariés, les indépendants ne bénéficient pas du maintien de salaire par un employeur. Leurs revenus cessent dès le premier jour d'arrêt de travail, rendant une franchise de 90 jours potentiellement risquée.
Points Clés à Retenir
Franchise standard : 90 jours pour la garantie ITT, le délai le plus courant sur le marché en 2026
Fourchette de franchise : de 15 à 180 jours selon les contrats et les assureurs
Garantie décès : aucune franchise, indemnisation immédiate
Impact tarifaire : une franchise de 30 jours coûte 15 à 25 % plus cher qu'une franchise de 90 jours
Loi Lemoine : vous pouvez changer d'assurance emprunteur à tout moment pour optimiser votre franchise
Règle d'or : alignez votre franchise sur la durée de maintien de salaire prévue par votre convention collective
Comparez et Économisez avec JeSwitch
Le délai de franchise est un critère souvent négligé, mais il peut représenter plusieurs milliers d'euros en cas de sinistre. Avec JeSwitch, comparez gratuitement les offres d'assurance emprunteur pour trouver le contrat le mieux adapté à votre profil : franchise, garanties, tarif et exclusions.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ Conseillers disponibles pour vous accompagner ✅ Changement facilité grâce à la loi Lemoine
→ Comparer les assurances emprunteur gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 20/04/2026 et basées sur l'analyse des offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Cette information est fournie à titre indicatif et ne remplace pas un conseil personnalisé.