


L'Essentiel en 3 Phrases
Le délai de carence en assurance emprunteur est la période suivant la souscription pendant laquelle certaines garanties ne sont pas encore actives. Sa durée varie de 1 à 12 mois selon la garantie concernée : quelques semaines pour le décès, jusqu'à un an pour la perte d'emploi. Comparer les contrats avant de souscrire permet d'identifier les offres avec les délais les plus courts, et donc une protection plus rapide.
Vous venez de signer votre crédit immobilier et vous souscrivez une assurance emprunteur. Vous pensez être protégé dès le premier jour ? Pas forcément. La plupart des contrats prévoient un délai de carence : une période pendant laquelle vous payez vos cotisations, mais sans pouvoir bénéficier de certaines garanties.
Ce mécanisme, souvent mal compris, peut avoir des conséquences importantes si un sinistre survient peu après la souscription. Selon une analyse JeSwitch portant sur plus de 300 offres du marché, les délais de carence varient fortement d'un assureur à l'autre — parfois du simple au triple pour la même garantie.
Dans cet article, vous découvrez comment fonctionne le délai de carence, quelles garanties sont concernées, et comment choisir un contrat qui vous protège le plus rapidement possible.
Qu'est-ce que le Délai de Carence en Assurance Emprunteur ?
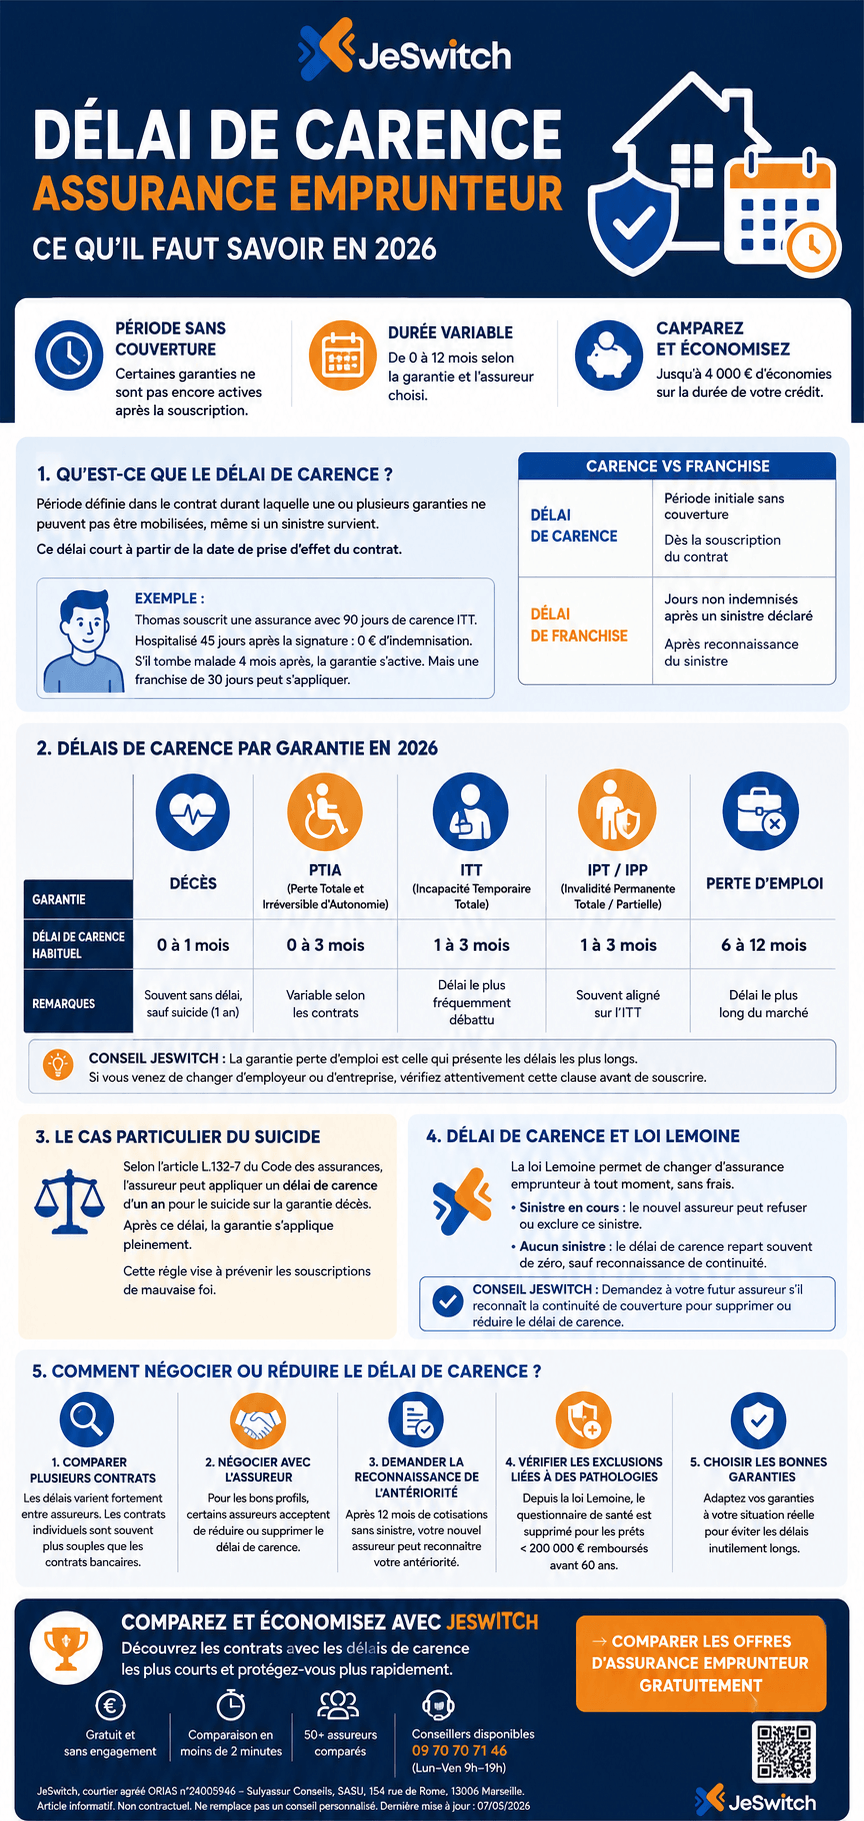
Délai de carence : période définie dans le contrat durant laquelle une ou plusieurs garanties ne peuvent pas être mobilisées, même si un sinistre survient.
Ce délai court à partir de la date de prise d'effet du contrat. Si un événement couvert se produit pendant cette période, l'assureur ne verse aucune indemnisation pour ce sinistre.
Délai de carence vs délai de franchise : quelle différence ?
Ces deux notions sont souvent confondues, mais elles sont bien distinctes :
Notion | Définition | Quand s'applique-t-elle ? |
|---|---|---|
Délai de carence | Période initiale sans couverture | Dès la souscription du contrat |
Délai de franchise | Jours non indemnisés après un sinistre déclaré | Après reconnaissance du sinistre |
Exemple concret : Thomas souscrit une assurance emprunteur avec un délai de carence de 90 jours sur la garantie ITT. Il est hospitalisé 45 jours après la signature. Sa prise en charge par l'assurance ? Zéro — il est encore en période de carence.
En revanche, si Thomas tombe malade 4 mois après la souscription, la garantie ITT s'active. Mais une franchise de 30 jours peut s'appliquer : les 30 premiers jours d'arrêt ne sont pas indemnisés.
Délais de Carence par Garantie : Les Durées Habituelles en 2026
Les délais varient selon la garantie et l'assureur. Voici les plages observées sur le marché en 2026 :
Garantie | Délai de carence habituel | Remarques |
|---|---|---|
Décès | 0 à 1 mois | Souvent sans délai, sauf suicide (1 an) |
PTIA (Perte Totale et Irréversible d'Autonomie) | 0 à 3 mois | Variable selon les contrats |
ITT (Incapacité Temporaire Totale) | 1 à 3 mois | Délai le plus fréquemment débattu |
IPT / IPP (Invalidité Permanente) | 1 à 3 mois | Souvent aligné sur l'ITT |
Perte d'emploi | 6 à 12 mois | Délai le plus long du marché |
Conseil JeSwitch : La garantie perte d'emploi est celle qui présente les délais les plus longs. Si vous venez de changer d'employeur ou d'entreprise, vérifiez attentivement cette clause avant de souscrire.
Le Cas Particulier du Suicide
La loi prévoit un régime spécifique pour le décès par suicide. Selon l'article L.132-7 du Code des assurances, l'assureur peut appliquer un délai de carence d'un an pour le suicide sur la garantie décès. Après ce délai, la garantie s'applique pleinement.
Cette règle vise à prévenir les souscriptions de mauvaise foi, mais elle est encadrée strictement par la réglementation.
Délai de Carence et Loi Lemoine : Ce Qui Change
La loi Lemoine (adoptée le 28 février 2022, toujours en vigueur en 2026) a profondément simplifié les démarches de changement d'assurance emprunteur. Elle permet de résilier et de changer d'assureur à tout moment, sans frais ni pénalités.
Quel impact sur le délai de carence ?
Quand vous changez d'assureur grâce à la loi Lemoine, deux situations se présentent :
Vous avez déjà eu un sinistre en cours : le nouvel assureur peut exclure ce sinistre ou refuser la prise en charge.
Vous n'avez pas eu de sinistre : le délai de carence repart souvent de zéro avec le nouveau contrat, sauf mention contraire.
Cependant, certains assureurs reconnaissent la continuité de couverture si vous changez de contrat sans interruption. Cela évite de subir un nouveau délai de carence intégral. Cette clause est un critère essentiel à vérifier lors de toute substitution d'assurance emprunteur.
Conseil JeSwitch : Lors d'un changement d'assurance emprunteur, demandez explicitement à votre futur assureur s'il reconnaît la continuité de couverture pour supprimer ou réduire le délai de carence.
Pour approfondir vos droits, consultez notre guide complet sur l'assurance emprunteur et la loi Lemoine.
Comment Négocier ou Réduire le Délai de Carence ?
Le délai de carence n'est pas toujours figé. Voici les leviers à actionner :
1. Comparer plusieurs contrats
C'est la solution la plus efficace. Les délais de carence varient fortement entre les assureurs. Un contrat individuel (dit "délégation d'assurance") propose souvent des conditions plus souples que l'assurance groupe de votre banque.
2. Négocier avec l'assureur
Pour les bons profils (absence d'antécédents médicaux, emploi stable), certains assureurs acceptent de réduire ou supprimer le délai de carence sur certaines garanties.
3. Demander la reconnaissance de l'antériorité
Si vous changez d'assureur après 12 mois de cotisations sans sinistre, vous pouvez demander que votre nouvel assureur reconnaisse cette antériorité. Certains contrats le prévoient explicitement dans leurs conditions générales.
4. Vérifier les exclusions liées à des pathologies préexistantes
Un délai de carence spécifique peut s'appliquer si vous avez déclaré une pathologie lors du questionnaire de santé. Depuis la loi Lemoine, ce questionnaire est supprimé pour les prêts inférieurs à 200 000 € remboursés avant 60 ans — ce qui réduit les risques d'exclusions ciblées.
5 Erreurs à Éviter sur le Délai de Carence
Confondre délai de carence et délai de franchise : deux notions distinctes, deux impacts différents sur votre indemnisation.
Ne pas lire les conditions générales : le délai de carence est toujours précisé dans les CG, mais souvent dans des sections peu visibles.
Supposer que le délai est identique pour toutes les garanties : chaque garantie a son propre délai.
Oublier de vérifier lors d'un changement d'assureur : un nouveau délai peut repartir de zéro si vous changez de contrat.
Prendre l'assurance groupe bancaire sans comparer : les contrats bancaires affichent souvent des délais plus longs que les contrats individuels du marché.
Vous souhaitez obtenir un devis personnalisé ? Accédez directement à notre formulaire de devis assurance emprunteur en moins de 2 minutes.
❓ Questions Fréquentes (FAQ)
Qu'est-ce que le délai de carence en assurance emprunteur ?
Le délai de carence est une période initiale après la souscription pendant laquelle certaines garanties de votre assurance emprunteur ne sont pas actives. Si un sinistre survient pendant cette période, l'assureur n'intervient pas. Sa durée varie de quelques semaines à 12 mois selon la garantie concernée et le contrat choisi.
Quelle est la durée habituelle du délai de carence pour la garantie ITT ?
Pour la garantie ITT (Incapacité Temporaire Totale), le délai de carence varie généralement de 1 à 3 mois selon l'assureur. Certains contrats proposent un délai réduit à 30 jours, d'autres appliquent 90 jours. Comparer les offres permet d'identifier les contrats les plus protecteurs dès les premières semaines.
Y a-t-il un délai de carence sur la garantie décès ?
La garantie décès est souvent la plus rapide à s'activer, avec un délai de carence très court (0 à 1 mois). Une exception s'applique au décès par suicide : la loi autorise les assureurs à appliquer un délai de carence d'un an, conformément à l'article L.132-7 du Code des assurances.
Le délai de carence recommence-t-il si je change d'assureur avec la loi Lemoine ?
En principe, oui. Lorsque vous changez d'assurance emprunteur, un nouveau délai de carence peut s'appliquer avec le nouvel assureur. Cependant, certains contrats prévoient une clause de reconnaissance de continuité de couverture qui supprime ou réduit ce délai. Il est indispensable de vérifier ce point avant de signer.
Comment éviter le délai de carence en assurance emprunteur ?
Il n'est pas possible de supprimer légalement le délai de carence, mais vous pouvez le minimiser en choisissant un contrat avec des délais courts, en négociant avec l'assureur ou en optant pour un contrat qui reconnaît votre antériorité de couverture. JeSwitch compare plus de 300 offres pour identifier les contrats les plus avantageux selon votre profil.
Quelle différence entre délai de carence et délai de franchise ?
Le délai de carence est la période initiale où vous n'êtes pas couvert. La franchise est la durée non indemnisée qui s'applique après la déclaration d'un sinistre. Ces deux mécanismes sont cumulatifs : vous pouvez d'abord attendre la fin du délai de carence, puis subir une franchise avant la première indemnisation.
Points Clés à Retenir
Délai de carence : période sans couverture dès la souscription, distincte de la franchise
Durée variable : de 0 mois (décès standard) à 12 mois (perte d'emploi)
Garantie ITT : délai habituel de 1 à 3 mois selon le contrat
Loi Lemoine : facilite le changement d'assureur, mais un nouveau délai peut s'appliquer
Continuité de couverture : clause clé à vérifier lors d'un changement d'assureur
Délégation d'assurance : souvent plus souple que l'assurance groupe bancaire
Comparez et Économisez avec JeSwitch
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons plus de 300 offres d'assurance emprunteur pour vous proposer les contrats les mieux adaptés à votre profil — y compris ceux avec les délais de carence les plus courts.
Nos utilisateurs ont économisé jusqu'à 4 000 € sur la durée de leur crédit en changeant d'assurance emprunteur via notre plateforme.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles : 09 70 70 71 46 (Lun-Ven 9h-19h)
→ Comparer les offres d'assurance emprunteur gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946) — Sulyassur Conseils, SASU, 154 rue de Rome, 13006 Marseille. Les informations sont actualisées au 07/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est rémunéré par commission en cas de souscription, sans surcoût pour vous. Cet article est informatif et ne remplace pas un conseil juridique ou financier personnalisé.