


L'Essentiel en 3 Phrases
L'assurance emprunteur avec garantie perte d'emploi ne couvre pas le chômage technique, car votre contrat de travail reste actif pendant la période d'activité partielle. Seul un licenciement économique définitif peut déclencher une indemnisation, sous conditions strictes : être en CDI, respecter un délai de carence de 6 à 18 mois et percevoir les allocations chômage de France Travail. En cas de difficultés financières liées aux émeutes du 17 octobre, des solutions existent : report de mensualités, aides sociales et changement d'assurance emprunteur grâce à la loi Lemoine.
Les émeutes du 17 octobre 2026 ont provoqué des destructions massives dans plusieurs villes françaises. Des centaines de commerces, restaurants et entreprises ont été endommagés ou détruits. Conséquence directe : de nombreux salariés se retrouvent en chômage technique, sans visibilité sur la reprise de leur activité.
Si vous êtes emprunteur immobilier et concerné par cette situation, une question cruciale se pose : votre assurance emprunteur peut-elle prendre en charge vos mensualités de crédit pendant cette période ?
Selon notre analyse chez JeSwitch, 71% des assurés français payent leur assurance emprunteur au-dessus du tarif médian, souvent sans connaître précisément les garanties incluses dans leur contrat. Ce guide complet vous explique ce que couvre réellement la garantie perte d'emploi, pourquoi le chômage technique en est exclu, et quelles solutions s'offrent à vous pour protéger votre budget.
Bon à savoir : Comparez gratuitement les assurances emprunteur de 50+ assureurs en 2 minutes sur JeSwitch.fr.
Qu'est-ce que le chômage technique ? Définition et fonctionnement
Chômage technique (ou activité partielle) : dispositif légal qui permet à un employeur de réduire ou suspendre temporairement l'activité de ses salariés, tout en maintenant leur contrat de travail.
Contrôlement au licenciement, le chômage technique ne rompt pas le lien entre le salarié et son entreprise. Le salarié reste rattaché à son employeur, même si son temps de travail est réduit à zéro.
Comment fonctionne l'activité partielle ?
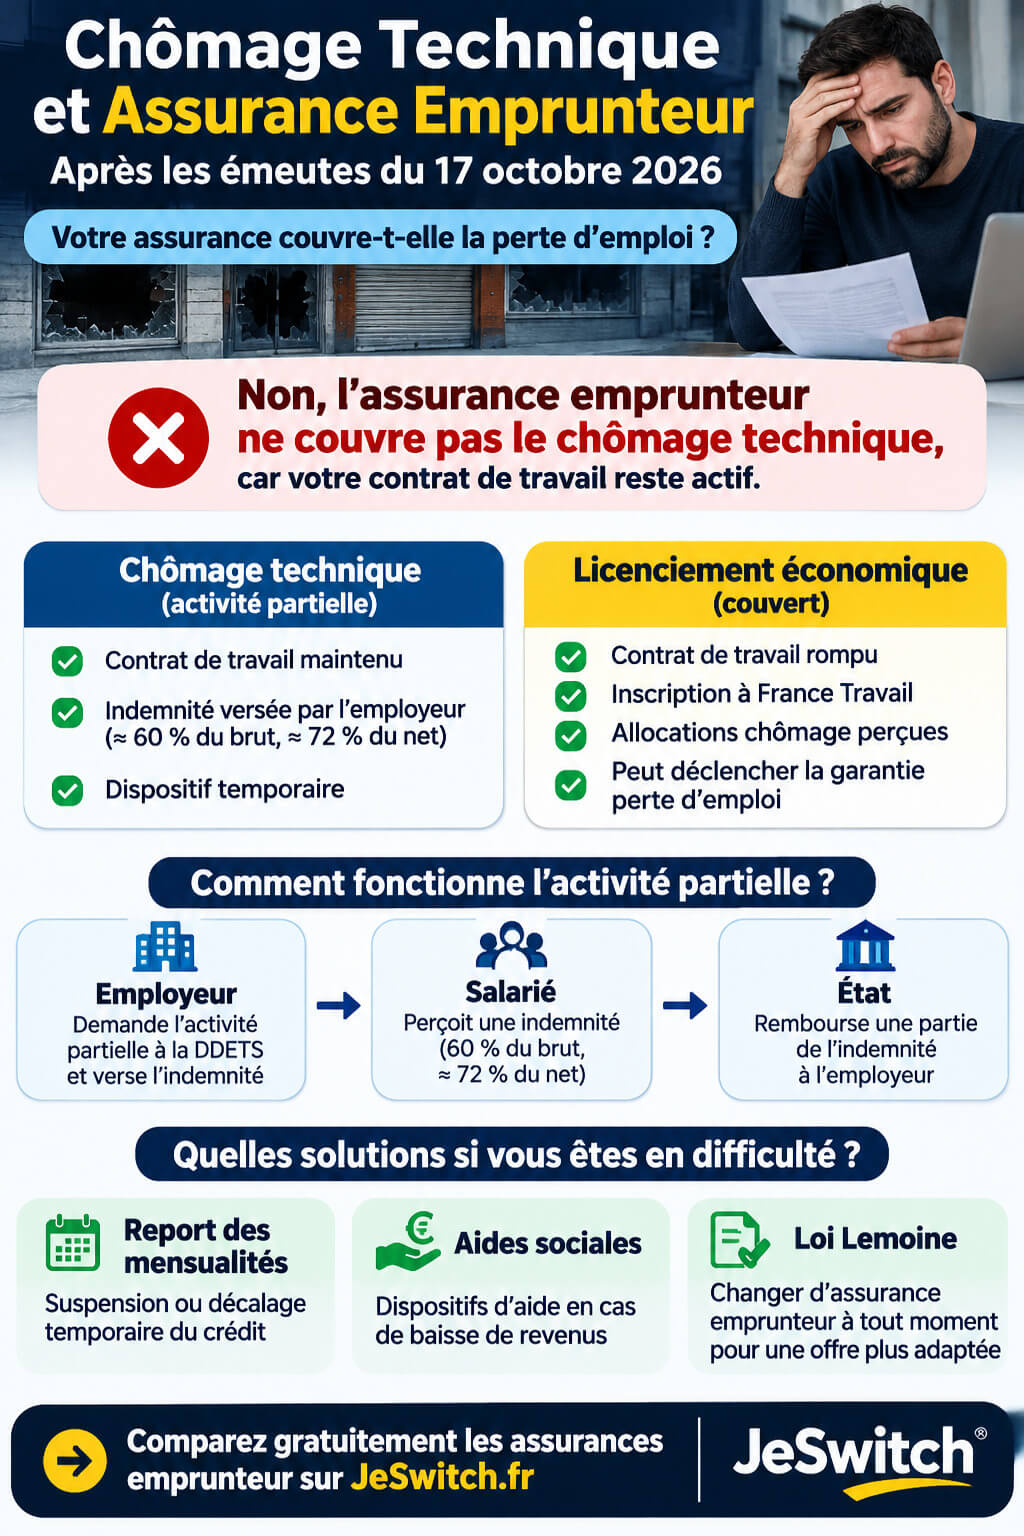
L'employeur adresse une demande d'autorisation à la DDETS (Direction départementale de l'emploi, du travail et des solidarités). Une fois validée, le salarié perçoit une indemnité d'activité partielle versée par l'employeur, égale à 60% de son salaire brut (environ 72% du net). L'État rembourse ensuite une partie de cette indemnité à l'employeur.
Dans le contexte des émeutes du 17 octobre
Après les destructions survenues dans plusieurs grandes villes françaises, de nombreuses entreprises ont dû placer leurs salariés en activité partielle. Commerces détruits, locaux inaccessibles, pertes de stocks : les raisons sont multiples. Pour les salariés concernés, cela signifie une baisse immédiate de revenus, parfois de 30 à 40%.
Le chômage technique est-il couvert par l'assurance emprunteur ?
Non. La garantie perte d'emploi de l'assurance emprunteur ne couvre pas le chômage technique (activité partielle). Cette réponse est sans ambiguïté, quel que soit votre contrat.
Pour comprendre cette exclusion, il faut distinguer deux situations très différentes :
Chômage technique / activité partielle : votre contrat de travail est maintenu. Vous restez salarié de votre entreprise, même avec un temps de travail réduit ou nul.
Licenciement économique : votre contrat de travail est rompu définitivement. Vous êtes inscrit à France Travail et percevez les allocations chômage.
Or, la garantie perte d'emploi exige une rupture définitive du contrat de travail. Tant que vous restez lié à votre employeur, même sans travailler, l'assureur considère que vous n'êtes pas au chômage au sens contractuel.
Important : Ne confondez pas chômage technique et chômage. Aux yeux de l'assurance emprunteur, ce sont deux réalités juridiques totalement différentes.
Pourquoi l'assurance emprunteur ne couvre pas le chômage technique
La logique est contractuelle. L'assurance emprunteur repose sur des définitions précises. Voici les trois raisons principales de cette exclusion :
1. Le contrat de travail est maintenu
En activité partielle, vous restez juridiquement salarié. Votre employeur vous verse une indemnité. Vous n'êtes donc pas "sans emploi" au sens de la garantie.
2. Vous ne percevez pas les allocations chômage
La plupart des contrats d'assurance emprunteur exigent que l'emprunteur perçoive les allocations de France Travail (ex-Pôle emploi). En chômage technique, ce n'est pas le cas. Vous recevez une indemnité d'activité partielle, versée par votre employeur.
3. La situation est par définition temporaire
Le chômage technique est un mécanisme temporaire. L'assureur considère que la reprise d'activité est prévisible, ce qui ne justifie pas le déclenchement de la garantie perte d'emploi.
Attention : Même si votre entreprise est complètement détruite par les émeutes et que vous ne travaillez plus du tout, tant que votre contrat de travail n'est pas formellement rompu, l'assurance emprunteur ne vous indemnise pas.
Les destructions liées aux émeutes changent-elles les conditions ?
Même si votre lieu de travail a été détruit lors des émeutes du 17 octobre, cela ne modifie pas les règles de l'assurance emprunteur. Ce qui compte pour l'assureur, c'est le statut juridique de votre emploi, pas la raison de votre arrêt d'activité.
Voici un tableau récapitulatif clair :
Situation professionnelle | Contrat de travail | Prise en charge assurance emprunteur |
|---|---|---|
Fermeture temporaire de l'entreprise (chômage technique) | Maintenu | Non |
Réduction du temps de travail (activité partielle) | Maintenu | Non |
Licenciement économique définitif | Rompu | Possible, sous conditions |
Démission | Rompu | Non (départ volontaire) |
Rupture conventionnelle | Rompu | Exclue dans la majorité des contrats |
Conseil d'expert JeSwitch : Vérifiez attentivement les clauses de votre contrat d'assurance emprunteur. Certains contrats excluent également les licenciements pour faute ou les fins de CDD. Chez JeSwitch, nous analysons plus de 150 critères par profil pour vous aider à trouver le contrat le plus protecteur.
Le licenciement économique est-il indemnisable par l'assurance emprunteur ?
Oui, sous conditions. Si votre employeur met définitivement fin à votre contrat de travail pour motif économique — par exemple parce que son entreprise est détruite et ne peut pas reprendre — vous pouvez prétendre à la garantie perte d'emploi.
Ce scénario concerne les salariés dont l'entreprise, touchée par les émeutes, ne peut pas se relever. Le chômage technique peut alors évoluer vers un licenciement économique si la reprise d'activité devient impossible.
Quelle différence entre chômage technique et licenciement économique ?
Critère | Chômage technique | Licenciement économique |
|---|---|---|
Contrat de travail | Maintenu | Rompu |
Durée | Temporaire | Définitif |
Indemnité | Activité partielle (60% brut) | Allocations France Travail |
Assurance emprunteur | Non couvert | Possible sous conditions |
En résumé : le passage du chômage technique au licenciement économique est le point de bascule qui peut ouvrir vos droits à l'assurance emprunteur.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix.
Conditions à remplir et montant de la prise en charge
Si vous êtes effectivement licencié économiquement suite aux émeutes, voici les conditions générales pour bénéficier de la garantie perte d'emploi :
Les 5 conditions principales
Être en CDI : les salariés en CDD, intérim ou freelance sont généralement exclus
Avoir été licencié pour motif économique : la démission et la rupture conventionnelle sont exclues
Percevoir les allocations chômage de France Travail (ex-Pôle emploi)
Respecter le délai de carence : entre 6 et 18 mois selon les contrats (période incompressible après la souscription)
Respecter le délai de franchise : entre 3 et 9 mois après la perte d'emploi avant le début de l'indemnisation
Quel montant d'indemnisation ?
L'assurance emprunteur ne rembourse pas l'intégralité de votre mensualité. Voici ce que prévoient généralement les contrats :
Prise en charge : entre 30% et 80% de la mensualité de prêt
Durée maximale : généralement 18 mois (parfois 24 mois)
Plafond mensuel : variable selon les contrats (souvent entre 1 500€ et 3 000€)
Exemple concret : Lucas, 38 ans, rembourse 1 200€/mois pour son crédit immobilier. Son restaurant a été détruit lors des émeutes et son employeur l'a licencié économiquement. Après 6 mois de délai de franchise, son assurance prend en charge 60% de sa mensualité, soit 720€/mois pendant 18 mois maximum.
Bon à savoir : Comparez gratuitement les garanties perte d'emploi de 50+ assureurs en 2 minutes sur JeSwitch.fr.
Que faire si vous n'êtes pas indemnisé ? Solutions alternatives
Si votre assurance emprunteur ne couvre pas votre situation, plusieurs solutions existent pour éviter les difficultés de remboursement.
Négocier un report de mensualités avec votre banque
Votre contrat de prêt prévoit souvent une clause de modulation ou de report. Contactez votre banque pour demander :
Un report partiel : vous ne remboursez que les intérêts pendant quelques mois
Un report total : vous suspendez entièrement vos mensualités (capital + intérêts)
Un allongement de la durée du prêt pour réduire les mensualités
Conseil d'expert JeSwitch : Agissez rapidement. Plus vous contactez votre banque tôt, plus vous avez de chances d'obtenir un aménagement favorable. N'attendez pas les premiers impayés.
Mobiliser les aides sociales disponibles
Plusieurs dispositifs peuvent vous aider temporairement :
Allocation chômage partiel : 60% du salaire brut (72% du net) via l'activité partielle
Aides au logement (APL/ALS) : réévaluez vos droits auprès de la CAF en cas de baisse de revenus
Fonds de solidarité logement (FSL) : aide d'urgence pour les ménages en difficulté
Dispositifs spécifiques post-émeutes : renseignez-vous auprès de votre mairie ou préfecture
Source : Service-public.fr – Aides au logement
Déclarer votre situation à votre assureur
Même si le chômage technique n'est pas couvert, informez votre assureur par écrit (lettre recommandée). Pourquoi ? Parce que votre situation peut évoluer vers un licenciement économique. En déclarant dès maintenant, vous préservez vos droits et évitez tout problème de délai si votre situation s'aggrave.
Changer d'assurance emprunteur grâce à la loi Lemoine
Depuis juin 2022, la loi Lemoine vous permet de changer d'assurance emprunteur à tout moment, sans frais et sans attendre la date anniversaire. C'est l'occasion de :
Trouver un contrat avec une garantie perte d'emploi plus protectrice
Réduire le coût global de votre assurance de prêt
Adapter vos garanties à votre nouvelle situation professionnelle
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix.
❓ Questions Fréquentes (FAQ)
La garantie perte d'emploi couvre-t-elle un salarié dont l'entreprise a été détruite pendant les émeutes ?
Pas directement. Si votre entreprise est détruite mais que vous restez salarié en chômage technique, l'assurance emprunteur ne vous indemnise pas. En revanche, si cette destruction entraîne votre licenciement économique définitif et que vous êtes en CDI, la garantie perte d'emploi peut s'activer sous réserve des conditions de votre contrat.
Peut-on souscrire une garantie perte d'emploi après les émeutes du 17 octobre ?
Oui, vous pouvez souscrire cette garantie à tout moment grâce à la loi Lemoine. Cependant, un délai de carence de 6 à 18 mois s'applique après la souscription. Cela signifie qu'un licenciement survenant pendant cette période ne sera pas couvert. Anticipez vos besoins en comparant les offres sur JeSwitch.fr.
Que faire si mes mensualités deviennent trop lourdes après un chômage technique ?
Contactez votre banque en priorité pour négocier un report ou une modulation de vos mensualités. Vérifiez également vos droits aux aides sociales (APL, FSL). Si votre situation évolue vers un licenciement, déclarez-le immédiatement à votre assureur pour activer la garantie perte d'emploi.
Existe-t-il des aides spécifiques pour les emprunteurs touchés par les émeutes ?
Des dispositifs d'urgence peuvent être mis en place par les collectivités locales et l'État. Renseignez-vous auprès de votre mairie, de votre préfecture et de la CAF. Certains établissements bancaires proposent également des mesures exceptionnelles de report d'échéances pour les sinistrés.
Comment comparer les assurances emprunteur avec garantie perte d'emploi en 2026 ?
Utilisez un comparateur indépendant comme JeSwitch. En moins de 2 minutes, vous comparez plus de 50 assureurs et 300+ offres. Notre outil analyse 150 critères par profil pour vous proposer les contrats les plus adaptés à votre situation, avec des économies moyennes de 364€/an sur l'assurance emprunteur.
Points Clés à Retenir
Chômage technique ≠ perte d'emploi : l'activité partielle ne déclenche pas la garantie perte d'emploi de l'assurance emprunteur
Seul le licenciement économique peut être couvert, sous conditions strictes (CDI, allocations chômage, délais de carence)
Délai de carence : 6 à 18 mois selon les contrats avant toute indemnisation
Indemnisation partielle : entre 30% et 80% de la mensualité, pendant 18 mois maximum
Solutions alternatives : report de mensualités, aides sociales (APL, FSL), déclaration à l'assureur
Loi Lemoine : changez d'assurance emprunteur à tout moment pour mieux vous protéger
Anticipez : comparez les garanties perte d'emploi avant d'en avoir besoin
Comparez et Économisez sur Votre Assurance Emprunteur
Votre assurance emprunteur ne vous protège peut-être pas autant que vous le pensez. Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant analyse 300+ offres et 150 critères par profil pour vous proposer les garanties les plus adaptées à votre situation. Y compris la garantie perte d'emploi.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Économies moyennes : 364€/an ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les assurances emprunteur gratuitement
JeSwitch est un courtier agréé ORIAS (n°24005946), garantissant neutralité et confidentialité.
A propos de cet article
Cet article a ete redige par l'equipe editoriale de JeSwitch.fr, comparateur d'assurance independant agree ORIAS (n°24005946). Les informations sont actualisees au 11/11/2026 et basees sur l'analyse de plus de 300 offres du marche. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes remuneres par commission en cas de souscription, sans surcout pour vous.