


L'Essentiel en 3 Phrases
Depuis le 20 novembre 2026, un délai obligatoire de 3 jours est imposé avant toute souscription d'une assurance de prêt à la consommation exigée par le prêteur. Cette réforme, issue de la directive européenne 2023/2225, protège les emprunteurs contre les souscriptions précipitées et les assurances imposées sans comparaison. Grâce à ce délai, vous pouvez comparer librement les offres et économiser sur votre assurance emprunteur via un comparateur comme JeSwitch.
Vous souscrivez un crédit à la consommation et l'organisme prêteur vous impose une assurance ? Jusqu'à présent, cette assurance était souvent signée dans la foulée, sans réel temps de réflexion. Résultat : des milliers d'emprunteurs payaient trop cher sans même le savoir.
Selon l'ACPR, le marché de l'assurance de prêt à la consommation représente 3 milliards d'euros par an en France. Et 7 crédits à la consommation sur 10 sont couverts par une assurance. Pourtant, peu d'emprunteurs comparent avant de signer.
Bonne nouvelle : depuis le 20 novembre 2026, une réforme majeure change la donne. Un délai obligatoire de 3 jours vous permet désormais de comparer les offres d'assurance avant de vous engager. Dans cet article, nous décryptons cette nouvelle mesure, ses implications concrètes et comment en tirer profit pour économiser.
Qu'est-ce que la Réforme du 20 Novembre 2026 ? Définition et Contexte
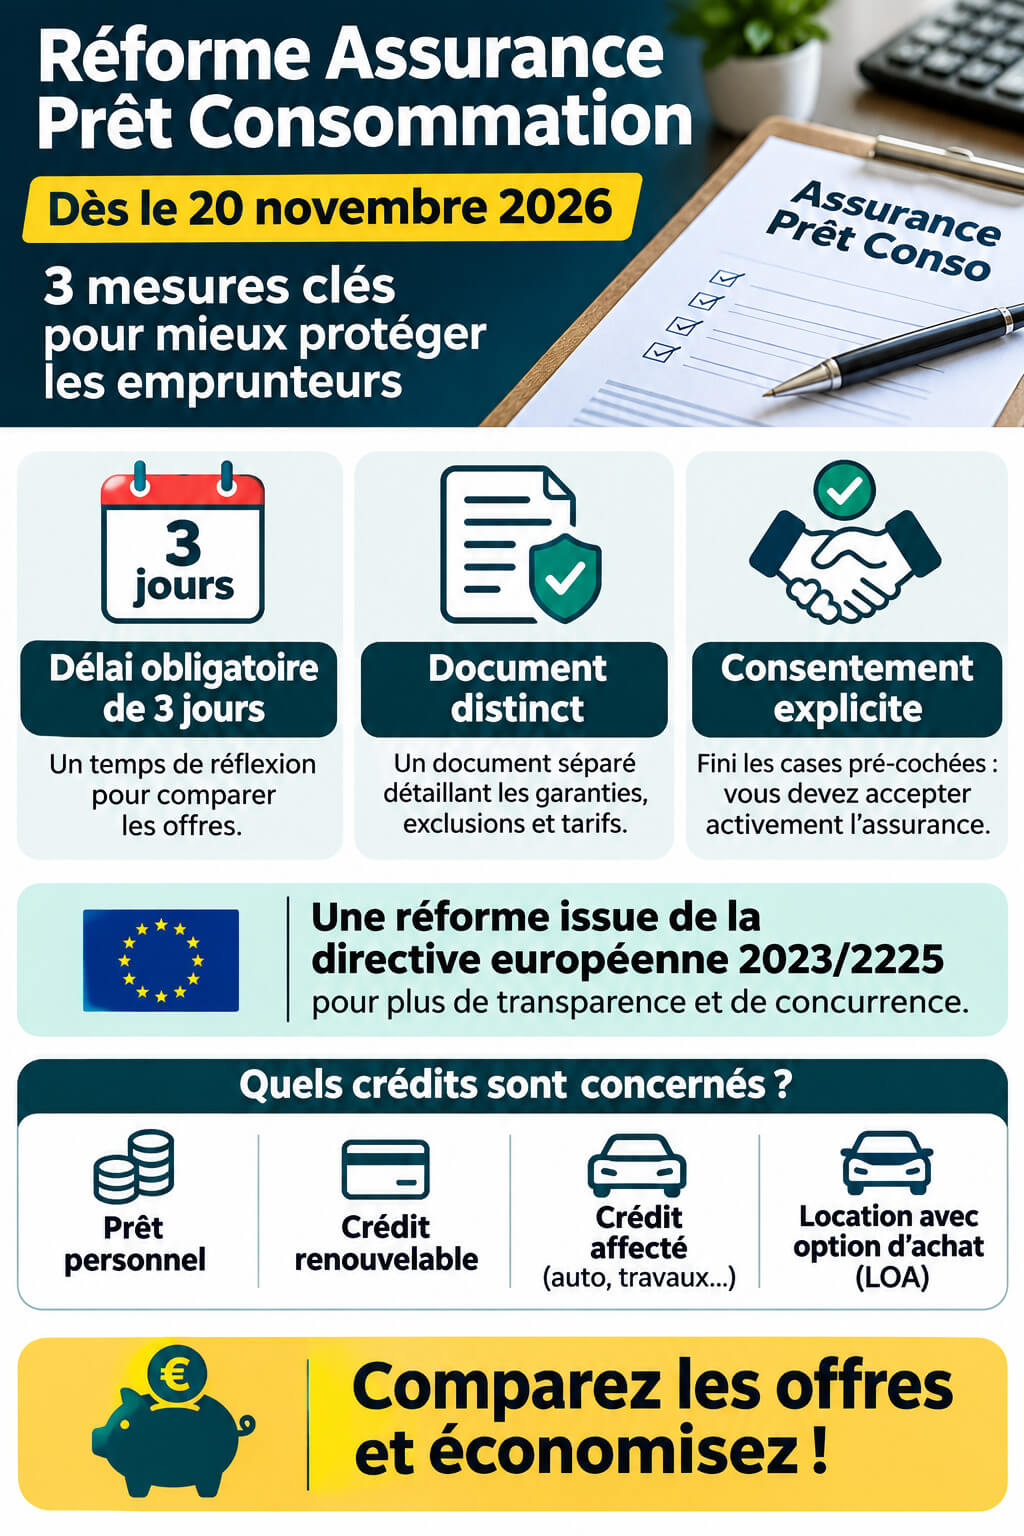
La réforme du 20 novembre 2026 transpose en droit français la directive européenne 2023/2225 sur le crédit à la consommation. Elle introduit trois mesures clés pour protéger les emprunteurs :
Délai de 3 jours obligatoire : lorsque le prêteur exige une assurance, l'emprunteur dispose de 3 jours après réception de l'offre d'assurance avant de pouvoir signer
Document d'information distinct : l'assurance doit être présentée sur un support séparé du contrat de crédit, avec ses garanties, exclusions et tarifs clairement détaillés
Consentement explicite : fini les cases pré-cochées, l'emprunteur doit activement accepter la souscription de l'assurance
Pourquoi cette réforme était nécessaire
L'ACPR (Autorité de Contrôle Prudentiel et de Résolution) a relevé de nombreux abus dans la distribution d'assurance de prêt conso. Parmi les pratiques épinglées :
Souscription de l'assurance intégrée directement au contrat de crédit, sans distinction claire
Absence de choix réel pour l'emprunteur qui se voyait imposer l'assurance groupe du prêteur
Tarifs opaques ne permettant pas la comparaison entre offres
Cette réforme vise donc à rétablir un équilibre entre prêteurs et emprunteurs. Elle s'inscrit dans la continuité des avancées obtenues pour le crédit immobilier, comme la loi Lemoine.
Attention : crédit conso ≠ crédit immobilier
Point important à retenir : la loi Lemoine (résiliation à tout moment) ne s'applique pas au crédit à la consommation. Elle concerne uniquement le crédit immobilier. Pour un prêt conso, la résiliation reste possible uniquement à la date anniversaire du contrat, avec un préavis de 2 mois.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix.
Quels Crédits à la Consommation Sont Concernés ?
La réforme s'applique à tous les crédits à la consommation dès lors que le prêteur exige une assurance. Voici les quatre types principaux concernés :
Type de crédit | Description | Montant type | Assurance concernée |
|---|---|---|---|
Prêt personnel | Crédit libre d'utilisation | 1 000€ à 75 000€ | Décès, invalidité, perte d'emploi |
Crédit renouvelable | Réserve d'argent rechargeable | 500€ à 6 000€ | Décès, invalidité |
Crédit affecté | Achat précis (auto, travaux) | 200€ à 75 000€ | Décès, invalidité, perte d'emploi |
Location avec option d'achat (LOA) | Leasing auto ou matériel | Variable | Décès, invalidité |
Cas particulier : l'assurance facultative
Lorsque l'assurance est facultative (non exigée par le prêteur), le délai de 3 jours ne s'applique pas. Cependant, les règles de consentement explicite et de document distinct restent valables.
Conseil d'expert JeSwitch : Même si l'assurance n'est pas obligatoire, la souscrire protège votre famille en cas d'accident de la vie. Comparez les offres pour trouver une couverture adaptée à petit prix.
Comment Fonctionne le Délai Obligatoire de 3 Jours ?
Concrètement, voici comment se déroule la souscription d'une assurance de prêt à la consommation depuis le 20 novembre 2026 :
Jour J : Vous demandez un crédit à la consommation auprès d'un établissement prêteur
Jour J : Le prêteur exige une assurance et vous remet une offre d'assurance sur document séparé
Jour J+1 à J+3 : Vous disposez de 3 jours calendaires pour comparer les offres du marché
À partir de J+4 : Vous pouvez signer l'assurance choisie (celle du prêteur ou une assurance externe)
Le document d'information distinct
Le prêteur doit vous fournir un document séparé du contrat de crédit présentant clairement :
Les garanties couvertes (décès, invalidité, incapacité, perte d'emploi)
Les exclusions et limitations
Le coût total de l'assurance sur la durée du crédit
Le taux annuel effectif de l'assurance (TAEA)
Les délais de carence et franchises
Ce document vous permet de comparer à garanties équivalentes. C'est un droit essentiel pour faire jouer la concurrence.
Le consentement explicite
Autre avancée majeure : les cases pré-cochées sont désormais interdites. Vous devez cocher vous-même la case d'acceptation de l'assurance. Cela évite les souscriptions automatiques que beaucoup d'emprunteurs découvraient après coup.
Bon à savoir : Comparez gratuitement 50+ assureurs en 2 minutes sur JeSwitch.fr pour trouver l'offre adaptée à votre crédit conso.
Délégation d'Assurance : Votre Droit au Libre Choix
La délégation d'assurance est un droit essentiel pour les emprunteurs. Concrètement, cela signifie que vous n'êtes pas obligé d'accepter l'assurance proposée par l'organisme de crédit.
Ce droit, déjà prévu par la loi Lagarde (2010), est renforcé par la réforme de novembre 2026. Le délai de 3 jours vous laisse désormais le temps concret d'exercer ce droit.
Comment exercer la délégation d'assurance ?
Recevez l'offre d'assurance du prêteur avec le document d'information distinct
Comparez les offres du marché pendant le délai de 3 jours (via un comparateur comme JeSwitch)
Sélectionnez l'assurance externe offrant des garanties équivalentes à moindre coût
Présentez votre choix au prêteur qui ne peut pas refuser si les garanties sont équivalentes
Quels économies espérer ?
Profil emprunteur | Assurance groupe (prêteur) | Assurance déléguée | Économie possible |
|---|---|---|---|
25 ans, CDI, non-fumeur | 35€/mois | 12€/mois | Jusqu'à 276€/an |
40 ans, CDI, fumeur | 55€/mois | 28€/mois | Jusqu'à 324€/an |
55 ans, retraité | 80€/mois | 45€/mois | Jusqu'à 420€/an |
D'après nos 180 avis clients certifiés, 87% des utilisateurs JeSwitch soulignent la simplicité du processus. "En 10 minutes, j'avais une solution adaptée à mon crédit auto", témoigne Élise B., 34 ans.
Sanctions pour les Prêteurs : Ce Que Prévoit la Loi
La réforme ne se contente pas de donner des droits aux emprunteurs. Elle prévoit également des sanctions dissuasives pour les prêteurs qui ne respecteraient pas les nouvelles règles.
Les sanctions encourues
Perte du droit aux intérêts : le prêteur peut perdre son droit de percevoir les intérêts du crédit. Pour l'emprunteur, cela signifie ne rembourser que le capital emprunté
Amende administrative : des sanctions financières peuvent être prononcées par l'ACPR
Nullité du contrat d'assurance : en cas de non-respect du délai de 3 jours
Dans quels cas les sanctions s'appliquent-elles ?
Infraction | Sanction applicable |
|---|---|
Non-respect du délai de 3 jours | Perte du droit aux intérêts du crédit |
Assurance présentée sur le même document que le crédit | Amende administrative |
Case pré-cochée d'acceptation | Nullité du consentement |
Refus injustifié de délégation d'assurance | Amende + indemnisation |
Ces sanctions sont un signal fort envoyé au marché. Elles encouragent les établissements de crédit à respecter scrupuleusement le nouveau cadre légal.
Source : Directive européenne 2023/2225 transposée en droit français
Changer d'Assurance Prêt Conso en 2026 : Les Règles
Vous avez déjà souscrit un crédit à la consommation avec une assurance ? Vous pouvez la changer, mais les règles diffèrent du crédit immobilier.
Résiliation à la date anniversaire
Contrairement au crédit immobilier (loi Lemoine = résiliation à tout moment), l'assurance de prêt conso se résilie uniquement à la date anniversaire du contrat. Vous devez respecter un préavis de 2 mois.
Étapes pour changer d'assurance prêt conso
Vérifiez la date anniversaire de votre contrat d'assurance actuel
Comparez les offres au moins 3 mois avant cette date
Sélectionnez une assurance avec des garanties au moins équivalentes
Envoyez votre demande de résiliation par lettre recommandée (2 mois avant)
Le prêteur a 10 jours pour accepter ou refuser votre nouvelle assurance
Conseil d'expert JeSwitch : Programmez un rappel 3 mois avant votre date anniversaire de contrat. Cela vous laisse le temps de comparer sereinement les offres et d'envoyer votre courrier dans les délais.
L'Assurance de Prêt Conso en Chiffres : Un Marché à 3 Milliards d'Euros
Le marché de l'assurance de prêt à la consommation est l'un des plus importants du secteur assurantiel français. Voici les chiffres clés à connaître :
3 milliards d'euros : chiffre d'affaires annuel du marché de l'assurance prêt conso en France
7 crédits sur 10 : proportion de crédits à la consommation couverts par une assurance
68% des clients JeSwitch n'avaient jamais utilisé de comparateur avant
276€ à 420€/an : économies moyennes constatées en optant pour une assurance déléguée
Selon les données de l'ACPR, les marges pratiquées sur l'assurance de prêt conso sont parmi les plus élevées du secteur. Cela explique pourquoi la comparaison représente un levier d'économie si important.
D'après l'étude JeSwitch menée sur 25 000 profils français, l'écart de prix entre l'assurance groupe proposée par le prêteur et la meilleure offre du marché peut dépasser 40% à garanties équivalentes.
Sources : ACPR – Rapport sur la distribution d'assurance emprunteur, Étude JeSwitch 2026
5 Astuces pour Économiser sur Votre Assurance Prêt Conso
1. Utilisez le délai de 3 jours à votre avantage
Ne signez jamais l'assurance le jour même. Profitez systématiquement des 3 jours pour comparer. Un comparateur comme JeSwitch analyse plus de 300 offres en moins de 2 minutes. C'est gratuit et sans engagement.
2. Comparez le TAEA, pas seulement la mensualité
Le TAEA (Taux Annuel Effectif de l'Assurance) est l'indicateur le plus fiable pour comparer les offres. Il intègre tous les frais liés à l'assurance. Privilégiez ce critère plutôt que la seule mensualité.
3. Adaptez les garanties à votre situation
Inutile de payer pour une garantie perte d'emploi si vous êtes fonctionnaire. Analysez votre situation personnelle et sélectionnez uniquement les garanties pertinentes.
4. Négociez avant de signer
Armez-vous de devis concurrents pour négocier avec votre prêteur. Un devis en délégation d'assurance peut faire baisser le tarif du contrat groupe de 10 à 30%.
5. Pensez à la résiliation annuelle
Si vous n'avez pas comparé à la souscription, tout n'est pas perdu. Notez la date anniversaire de votre contrat et lancez une comparaison 3 mois avant.
❓ Questions Fréquentes (FAQ)
Le délai de 3 jours s'applique-t-il à tous les crédits à la consommation ?
Le délai de 3 jours s'applique uniquement lorsque le prêteur exige une assurance pour accorder le crédit. Si l'assurance est facultative, ce délai n'est pas obligatoire. En revanche, le consentement explicite et le document d'information distinct restent requis dans tous les cas.
Puis-je résilier mon assurance de prêt conso à tout moment comme pour un crédit immobilier ?
Non. La loi Lemoine (résiliation à tout moment) concerne exclusivement le crédit immobilier. Pour un crédit à la consommation, vous pouvez résilier votre assurance uniquement à la date anniversaire du contrat, avec un préavis de 2 mois.
Que risque le prêteur s'il ne respecte pas le délai de 3 jours ?
Le prêteur encourt la perte de son droit aux intérêts sur le crédit. Cela signifie que l'emprunteur ne rembourserait que le capital emprunté, sans aucun intérêt. Des amendes administratives prononcées par l'ACPR sont également possibles.
Comment comparer les assurances de prêt à la consommation avec JeSwitch ?
Avec JeSwitch, la comparaison prend moins de 2 minutes. Renseignez votre profil et les caractéristiques de votre crédit. Notre comparateur indépendant analyse plus de 300 offres et vous présente les tarifs les plus adaptés, à garanties équivalentes. C'est 100% gratuit et sans engagement.
La réforme du 20 novembre 2026 concerne-t-elle les crédits déjà en cours ?
La réforme s'applique aux nouveaux contrats souscrits à compter du 20 novembre 2026. Pour les crédits déjà en cours, vous conservez votre droit de changer d'assurance à la date anniversaire (préavis de 2 mois).
Points Clés à Retenir
Délai de 3 jours : obligatoire depuis le 20 novembre 2026 pour toute assurance de prêt conso exigée par le prêteur
Document distinct : l'offre d'assurance doit être séparée du contrat de crédit
Consentement explicite : plus de cases pré-cochées, vous décidez activement
Délégation d'assurance : vous pouvez choisir un autre assureur que celui du prêteur
Économies possibles : jusqu'à 420€/an en comparant les offres via JeSwitch
Résiliation annuelle : changement possible à la date anniversaire (préavis 2 mois)
Sanctions : le prêteur risque la perte du droit aux intérêts en cas de non-respect
Comparez et Économisez sur Votre Assurance Prêt Conso
Grâce au nouveau délai de 3 jours, vous avez enfin le temps de comparer sereinement les offres d'assurance de prêt à la consommation. Avec JeSwitch, cette comparaison prend moins de 2 minutes et vous accédez à plus de 300 offres d'assurance emprunteur.
Notre comparateur indépendant analyse votre profil pour vous proposer les tarifs les plus adaptés, à garanties équivalentes. Vous pouvez économiser jusqu'à 420€ par an sur votre assurance.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les assurances de prêt conso gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 03/11/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.