


L'Essentiel en 3 Phrases
L'assurance emprunteur ne couvre pas automatiquement le congé maternité dans sa garantie ITT (Incapacité Temporaire de Travail) : les contrats groupe des banques l'excluent souvent, tandis que certaines délégations d'assurance l'intègrent. Pourtant, en cas de complications médicales liées à la grossesse, une couverture adaptée peut éviter des mensualités non remboursées qui atteignent parfois plusieurs centaines d'euros. Comparer les offres avant de souscrire — ou lors du renouvellement annuel — est la seule façon de s'assurer une protection réelle pendant cette période.
Vous attendez un heureux événement et vous remboursez un crédit immobilier. Bonne nouvelle sur le plan familial — mais une vraie question se pose : votre assurance emprunteur vous couvre-t-elle vraiment pendant votre congé maternité ?
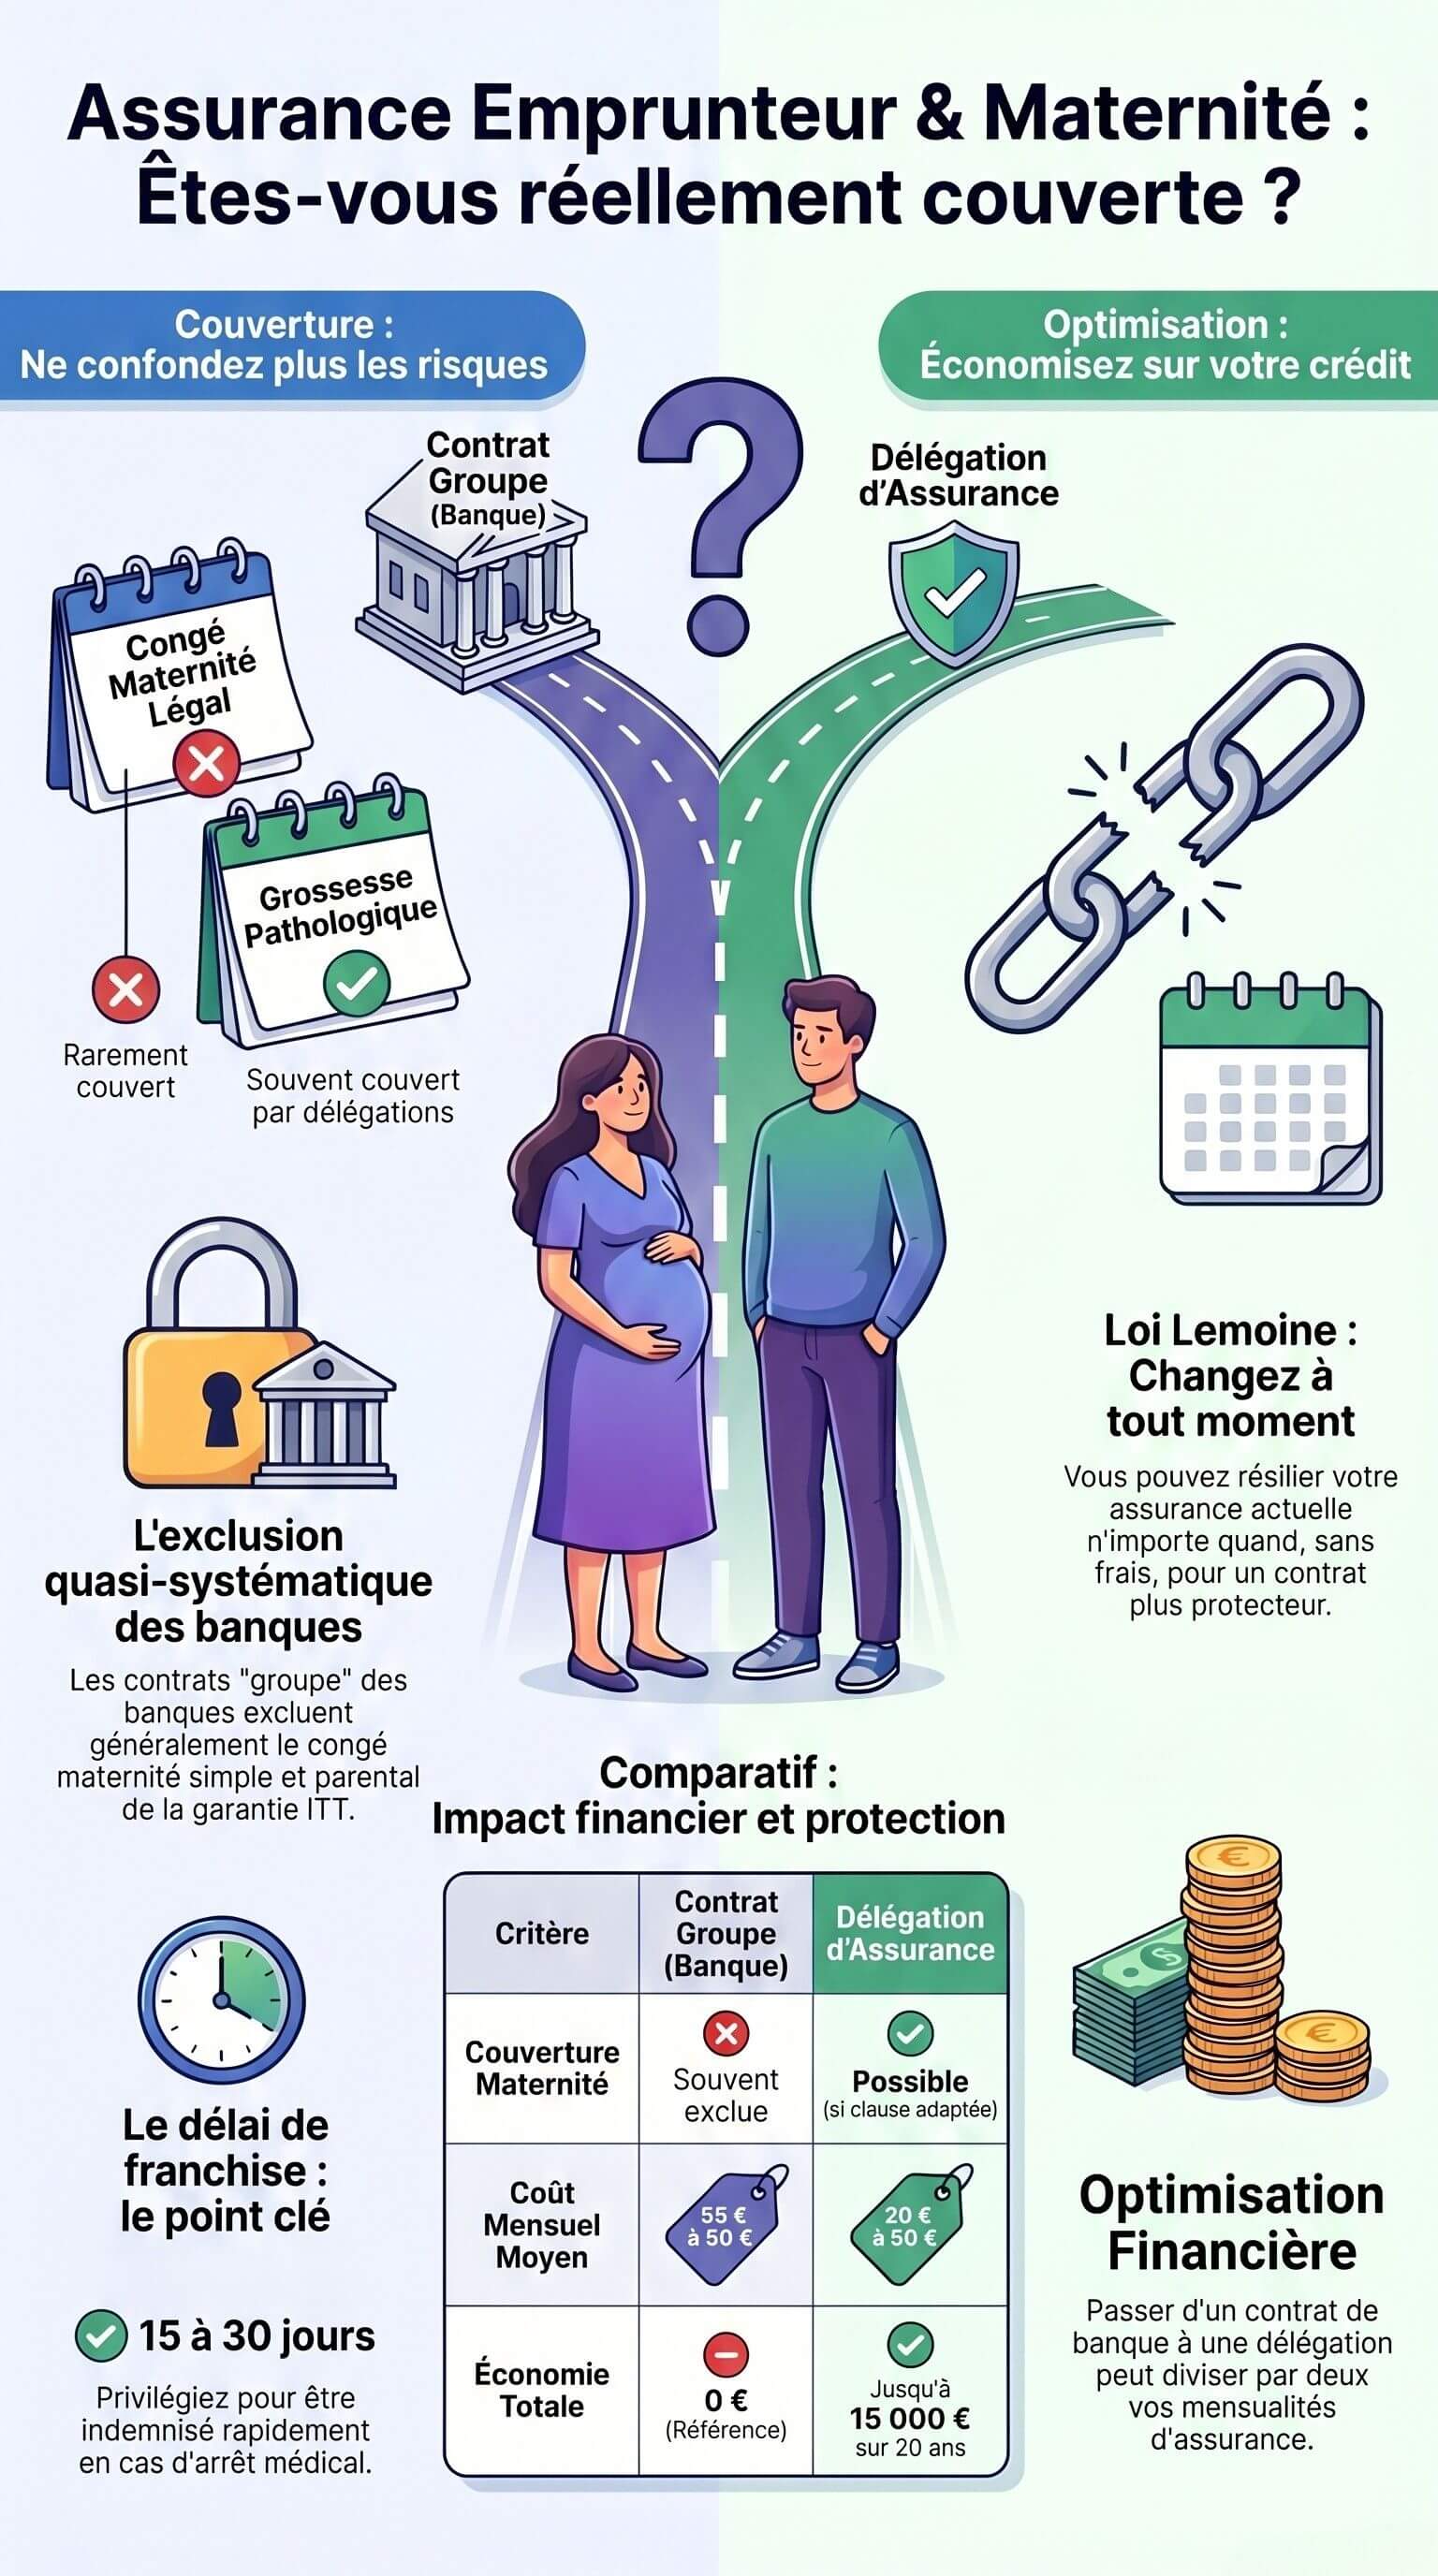
La réponse courte est : ça dépend du contrat. Et c'est précisément là que la plupart des emprunteuses se font surprendre. Les contrats groupe proposés par les banques excluent régulièrement le congé maternité de la garantie ITT. Résultat : en cas d'arrêt de travail lié à la grossesse, les mensualités restent entièrement à votre charge.
Selon notre analyse de plus de 300 offres d'assurance emprunteur, les écarts de couverture entre un contrat groupe bancaire et une délégation d'assurance adaptée peuvent atteindre plusieurs dizaines d'euros par mois pour un profil identique.
Dans ce guide, l'équipe JeSwitch vous explique clairement ce que couvre — ou non — votre assurance emprunteur pendant un congé maternité, comment identifier les bonnes garanties et comment économiser jusqu'à 15 000 € sur la durée de votre prêt en changeant de contrat.
Congé Maternité et Assurance Emprunteur : Ce que Vous Devez Savoir
La Garantie ITT : Définition
Garantie ITT (Incapacité Temporaire de Travail) : garantie qui prend en charge le remboursement de vos mensualités lorsqu'un arrêt de travail vous empêche d'exercer votre activité professionnelle, généralement après un délai de franchise de 15 à 90 jours.
Le congé maternité est-il considéré comme une incapacité de travail ? Non, en règle générale. C'est un congé légal et non un arrêt maladie. La majorité des assureurs le traitent différemment, et leur contrat l'exclut explicitement du champ de l'ITT.
Ce qu'Exclut Souvent le Contrat Groupe Bancaire
Les contrats groupe — ceux proposés directement par votre banque lors de la souscription du prêt — contiennent fréquemment des exclusions sur :
Le congé maternité « simple » (sans complication médicale)
Le congé parental d'éducation
Le congé de présence parentale
Ces exclusions sont légales et conformes aux conditions générales signées au moment de la souscription.
Conseil JeSwitch : Relisez les conditions générales de votre contrat actuel. Cherchez les sections intitulées « exclusions ITT » ou « définition de l'incapacité ». Si le terme « grossesse » ou « maternité » y apparaît sans protection explicite, votre contrat ne vous couvre pas.
Ce que Peuvent Couvrir les Meilleures Délégations d'Assurance
En revanche, certains contrats individuels souscrits par délégation d'assurance prévoient une couverture spécifique pour :
Les complications médicales liées à la grossesse (hospitalisation, arrêt prescrit par un médecin)
Les grossesses pathologiques reconnues médicalement
Les suites de couche avec arrêt prescrit
Une prise en charge partielle ou totale dès la prescription d'un arrêt de travail, même en période de grossesse
La différence est réelle. Un arrêt de travail prescrit pour grossesse pathologique peut être pris en charge par une délégation adaptée, mais pas par un contrat groupe standard.
Quel Impact Financier sur Votre Prêt en 2026 ?
Le Risque Concret : Des Mensualités Non Couvertes
Imaginons le cas de Camille, 31 ans, infirmière à Lyon, emprunteuse d'un prêt de 220 000 € sur 20 ans. Sa mensualité d'assurance emprunteur représente 68 €/mois. En cas d'arrêt de travail pendant 3 mois pour grossesse pathologique :
Avec le contrat groupe bancaire : 0 € de prise en charge (congé maternité exclu). Camille assume seule ses mensualités de crédit.
Avec une délégation d'assurance adaptée : prise en charge après 15 jours de franchise, soit environ 2,5 mois couverts sur 3.
La différence en termes de tranquillité financière est immédiate.
L'Économie sur la Durée du Prêt
Au-delà de la couverture, la délégation d'assurance permet souvent de réduire le coût total de votre assurance emprunteur. Sur un prêt de 200 000 € sur 20 ans, le différentiel entre un contrat groupe et une délégation adaptée atteint couramment 8 000 à 15 000 € sur la durée totale.
Type de Contrat | Coût Mensuel Moyen* | Couverture Maternité | Coût Total sur 20 ans |
|---|---|---|---|
Contrat groupe bancaire | 55 à 90 €/mois | Souvent exclue | 13 200 à 21 600 € |
Délégation d'assurance | 20 à 50 €/mois | Possible si clause adaptée | 4 800 à 12 000 € |
Écart potentiel | — | — | Jusqu'à 15 000 € |
Estimations JeSwitch sur un prêt de 200 000 € pour un profil non-fumeur de 32 ans. Les tarifs varient selon votre profil.
Conseil JeSwitch : Depuis la loi Lemoine (2022), vous pouvez changer d'assurance emprunteur à tout moment, sans attendre la date anniversaire. Profitez de votre grossesse pour lancer la comparaison — c'est le bon moment pour optimiser votre contrat.
Comment Bien Choisir Son Assurance Emprunteur avant ou Pendant une Grossesse
1. Vérifiez la Définition de l'ITT dans le Contrat
Avant toute souscription, posez une question simple à l'assureur ou à votre courtier : "Le congé maternité et les arrêts liés à la grossesse sont-ils couverts par votre garantie ITT ?"
La réponse doit être claire et figurez dans les conditions générales, pas seulement dans un discours commercial.
2. Distinguez Congé Maternité et Arrêt pour Grossesse Pathologique
Congé maternité légal (6 semaines avant et 10 semaines après l'accouchement pour un premier enfant) : rarement couvert par l'ITT, même dans les meilleures délégations.
Arrêt de travail pour grossesse pathologique (prescrit par un médecin) : souvent couvert dans les contrats de délégation avec clause adaptée.
Connaître cette distinction vous permet de poser les bonnes questions et d'éviter les mauvaises surprises.
3. Identifiez les Délais de Franchise
Les contrats ITT comportent un délai de franchise (souvent 15, 30, 60 ou 90 jours) avant prise en charge. Pour une grossesse pathologique, un délai de franchise court (15 ou 30 jours) est nettement plus protecteur.
4. Comparez le Coût Global, Pas Seulement la Prime Mensuelle
Un contrat légèrement plus cher à la mensualité peut vous économiser plusieurs milliers d'euros si une complication survient. Utilisez le TAEA (Taux Annuel Effectif d'Assurance) comme indicateur de comparaison objectif — c'est l'équivalent du TAEG pour l'assurance emprunteur.
Critère | Ce qu'il faut vérifier |
|---|---|
Définition ITT | Grossesse pathologique incluse ? |
Délai de franchise | 15 ou 30 jours préférable |
Exclusions explicites | Le terme "maternité" est-il dans les exclusions ? |
TAEA | Permet de comparer les offres objectivement |
Prise en charge arrêt partiel | Couverture ITT partielle possible ? |
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance emprunteur pour accompagner les Français dans leur choix.
Changer d'Assurance Emprunteur : Vos Droits en 2026
La Loi Lemoine : Résiliation à Tout Moment
Depuis le 1er septembre 2022, la loi Lemoine permet à tout emprunteur de résilier son assurance de prêt et d'en changer à n'importe quel moment, sans pénalité ni frais, à condition que le nouveau contrat présente des garanties équivalentes à celles exigées par la banque.
Cette loi s'applique à tous les prêts immobiliers en cours, quel que soit leur ancienneté.
La Procédure en 4 Étapes
Comparez les offres via un comparateur indépendant comme JeSwitch
Vérifiez l'équivalence des garanties : votre banque vous a remis une fiche standardisée d'information (FSI) indiquant ses exigences minimales
Souscrivez le nouveau contrat avant de résilier l'ancien
Notifiez votre banque par lettre recommandée avec AR : elle dispose de 10 jours ouvrés pour accepter ou refuser
Conseil JeSwitch : La banque ne peut refuser votre nouveau contrat que si les garanties sont réellement inférieures. Un refus abusif est sanctionnable. En cas de doute, nos conseillers sont disponibles au 09 70 70 71 46.
Faut-il Attendre la Fin de la Grossesse pour Changer ?
Non. Vous pouvez initier la démarche pendant la grossesse. Toutefois, certains assureurs peuvent proposer des conditions tarifaires différentes si vous êtes en arrêt de travail au moment de la souscription. Il est conseillé de comparer avant un arrêt éventuel.
La délégation d'assurance emprunteur reste accessible pendant une grossesse normale.
❓ Questions Fréquentes (FAQ)
L'assurance emprunteur couvre-t-elle le congé maternité en 2026 ?
Pas automatiquement. Le congé maternité légal est généralement exclu de la garantie ITT dans les contrats groupe bancaires. En revanche, un arrêt de travail médical pour grossesse pathologique peut être couvert par certaines délégations d'assurance. Il est indispensable de vérifier les conditions générales de votre contrat ou de comparer des offres adaptées avant de souscrire.
Peut-on changer d'assurance emprunteur pendant une grossesse ?
Oui. La loi Lemoine permet de changer d'assurance de prêt à tout moment. Rien n'interdit de le faire pendant une grossesse, à condition que le nouveau contrat respecte les garanties minimales exigées par votre banque. L'idéal est d'initier la démarche avant tout arrêt de travail pour faciliter la souscription du nouveau contrat.
Qu'est-ce qu'une grossesse pathologique au sens de l'assurance emprunteur ?
Une grossesse pathologique désigne toute grossesse pour laquelle un médecin prescrit un arrêt de travail en raison d'une complication médicale : menace d'accouchement prématuré, hypertension gravidique, alitement prescrit, etc. Contrairement au congé maternité légal, cet arrêt est d'ordre médical — certains contrats de délégation d'assurance le couvrent via la garantie ITT.
Comment comparer les assurances emprunteur pour trouver la meilleure couverture maternité ?
Il faut analyser trois éléments : la définition contractuelle de l'ITT (le terme "grossesse pathologique" doit y figurer ou ne pas en être exclu), le délai de franchise (15 à 30 jours est favorable) et le TAEA pour comparer les coûts à garanties équivalentes. JeSwitch compare gratuitement plus de 50 assureurs en moins de 2 minutes pour identifier le contrat le plus adapté à votre profil.
Que se passe-t-il si mon assurance ne couvre pas mon arrêt de travail lié à la grossesse ?
Vos mensualités de crédit immobilier restent entièrement à votre charge. L'assurance emprunteur n'intervient pas, et votre banque continuera de prélever normalement. Il est donc crucial de vérifier votre couverture avant une éventuelle complication, plutôt que de le découvrir au moment de l'arrêt.
La loi Lemoine s'applique-t-elle aux prêts anciens ?
Oui. Depuis le 1er septembre 2022, tous les emprunteurs — y compris ceux ayant contracté leur prêt avant cette date — peuvent changer d'assurance emprunteur à n'importe quel moment de la vie du crédit. Il n'y a plus de délai d'attente ni de date anniversaire à respecter.
Points Clés à Retenir
Congé maternité légal : rarement couvert par la garantie ITT, vérifiez vos conditions générales
Grossesse pathologique : peut être couverte par certaines délégations d'assurance adaptées
Loi Lemoine 2022 : changement d'assurance emprunteur possible à tout moment, sans pénalité
Économies potentielles : jusqu'à 15 000 € sur 20 ans en passant à une délégation d'assurance
TAEA : l'indicateur de référence pour comparer objectivement les offres d'assurance emprunteur
Délai de franchise : privilégiez 15 à 30 jours pour une meilleure protection en cas d'arrêt court
Comparez et Économisez avec JeSwitch
Votre assurance emprunteur mérite d'être vérifiée, surtout lorsque votre situation évolue. Chez JeSwitch, nous comparons gratuitement plus de 50 assureurs en moins de 2 minutes. Nos conseillers identifient les contrats qui incluent une couverture adaptée aux grossesses pathologiques, et vous accompagnent dans toutes les démarches — y compris la notification à votre banque.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46 — Lun-Ven 9h-19h, Sam 9h-17h)
→ Comparer les offres d'assurance emprunteur gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 24/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance (Sulyassur Conseils, SASU, 154 rue de Rome, 13006 Marseille) : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.