


Comprendre l'assurance emprunteur Agipi
Vous envisagez un prêt immobilier et vous vous interrogez sur la protection proposée par Agipi.
Selon la DREES, données à vérifier, une part significative des emprunteurs détient une assurance emprunteur ; assurance emprunteur Agipi est souvent citée en comparatif.
Cet article explique clairement les garanties Agipi, les avantages et les limites en 2026.
L'Essentiel en 3 Points
1. Présence d'une assurance emprunteur Agipi sur certains prêts — source DREES — données à vérifier
2. Garantie principale : PTIA, IPT, ITT selon contrat — mécanisme standard
3. Action recommandée : comparer les offres avant signature
Conseil d'expert JeSwitch.fr
Vérifiez toujours le détail des exclusions Agipi, surtout pour les sports à risque et les pathologies préexistantes. Demandez un tableau comparatif écrit avant signature.
- Nature du produit : assurance de prêt bancaire.
- Garanties courantes : décès, PTIA, IPP, ITT.
- Mécanisme : prise en charge partielle ou totale du capital restant dû.
Agipi propose différents niveaux de garanties. Il faut lire attentivement les définitions de chaque garantie.
Les documents officiels d'Agipi précisent les conditions d'entrée en vigueur des garanties.
Pour en savoir plus sur les solutions comparées, consultez notre page dédiée.
Toutes nos informations assurance emprunteur
Choisir votre assurance emprunteur en 2026
En 2026, le marché évolue avec davantage d'offres individuelles et déléguées.
Comparer reste la meilleure méthode pour réduire le coût total du crédit.
- Comparer les tarifs pour une même couverture.
- Vérifier les exclusions et délais de carence.
- Privilégier la lisibilité des définitions de garanties.
| Type de garantie | Couverture typique | Coût indicatif | Remarque |
|---|---|---|---|
| Décès/PTIA | Remboursement du capital restant dû | données à vérifier | Standard pour tous les contrats |
| Invalidité permanente | Rente ou prise en charge du capital | données à vérifier | Fortement dépendant du taux d'incapacité |
| ITT | Indemnités journalières temporaires | données à vérifier | Souvent avec franchise |
Voici les étapes pratiques pour choisir en 2026.
- Estimez vos besoins réels en garanties.
- Demandez des devis détaillés avec tableaux comparatifs.
- Vérifiez l'effet de l'âge et des antécédents médicaux.
"Sophie, 34 ans, Lyon, a économisé 420€/an via JeSwitch en moins de 3 minutes."
Conseil d'expert JeSwitch.fr
Demandez systématiquement la notice d'information et une copie de la grille de tarification. Comparez sur la même base de garanties pour évaluer le vrai coût.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant, nous analysons quotidiennement plus de 300 offres pour accompagner les Français dans leur choix, sans jamais revendre leurs données.
Les risques liés à l'assurance emprunteur
Une assurance emprunteur mal adaptée peut laisser des trous de garantie coûteux.
Il est essentiel de comprendre les exclusions et limites de prise en charge.
- Exclusions par activité professionnelle ou sportive.
- Exclusions liées aux pathologies préexistantes.
- Limitations d'âge ou de durée de prise en charge.
Les litiges surviennent souvent sur l'interprétation des clauses médicales.
Voici quelques points fréquents :
- Refus de prise en charge pour maladie antérieure mal déclarée.
- Différence entre incapacité temporaire et permanente.
- Contestations sur le taux d'invalidité appliqué.
Avant signature, vérifiez les délais de carence, franchises, et plafonds.
Pour comparer les offres et éviter les pièges, consultez nos analyses d'offres.
Comparer les offres disponibles
Les nouvelles mesures de protection en 2026
En 2026, plusieurs mesures visent à renforcer la protection des emprunteurs.
Le Code des assurances évolue régulièrement pour clarifier les obligations des assureurs.
- Renforcement de la transparence sur les garanties.
- Encadrement des pratiques médicales lors de la souscription.
- Possibilités accrues de délégation d'assurance individuelle.
Les sources officielles à consulter incluent ALFA, DREES, AMELI et INSEE pour comprendre l'impact social et économique.
Les évolutions législatives imposent davantage d'information précontractuelle.
Si vous cherchez des actualités et analyses récentes, nous proposons des synthèses régulières.
Questions Fréquentes sur assurance emprunteur agipi
Ai-je le droit de choisir une autre assurance emprunteur ?
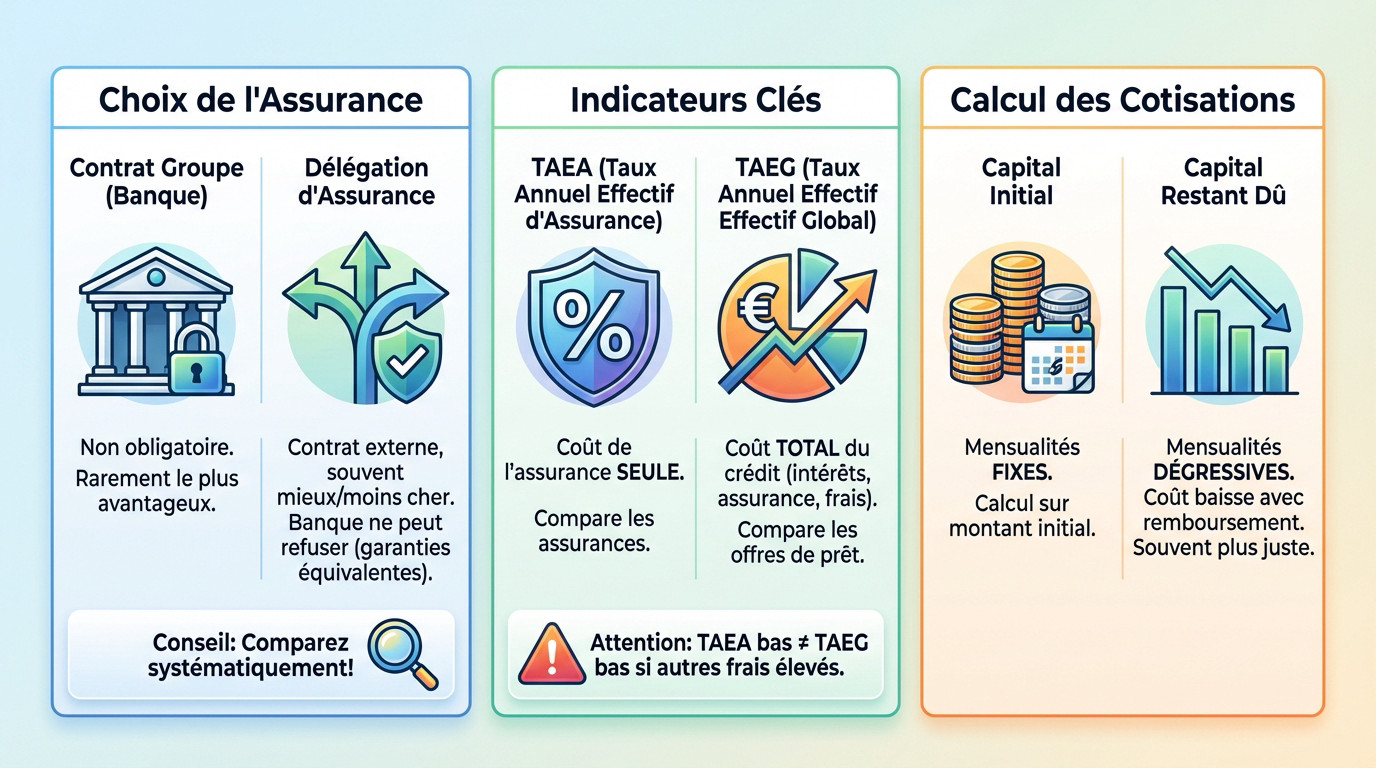
Oui. Depuis la loi Lemoine et d'autres textes, vous pouvez proposer une délégation d'assurance. Le prêteur peut refuser si la couverture n'est pas équivalente. Vérifiez les critères d'équivalence selon le Code des assurances et demandez une réponse écrite de la banque.
Combien coûte vraiment une assurance emprunteur Agipi ?
Le coût dépend de l'âge, du capital assuré et du profil médical. Les tarifs varient fortement entre 0,10% et 1% du capital selon le contrat et le risque. Pour un montant précis, demandez un devis personnalisé. Données à vérifier selon votre situation.
Quelles démarches pour changer d'assurance emprunteur ?
Vous pouvez résilier et remplacer votre assurance lors de la signature, chaque année à date anniversaire ou selon les nouvelles règles de substitution. Envoyez une lettre recommandée et joignez le nouveau contrat. Respectez les délais légaux avant résiliation.
Comment détecter une arnaque à l'assurance emprunteur ?
Méfiez-vous des offres très peu chères qui cachent des exclusions. Vérifiez l'existence de l'assureur, son immatriculation et les avis. Consultez AMELI et ALFA pour les vérifications de conformité. En cas de doute, demandez conseil à un courtier indépendant.
Quels recours en cas de litige avec l'assureur ?
Contactez d'abord le service client de l'assureur puis le médiateur si nécessaire. Vous pouvez saisir le médiateur de l'assurance en cas d'absence de réponse satisfaisante. Conservez tous les documents et courriers échangés pour constituer un dossier solide.
Points Clés à Retenir
- 1 prêt sur X : données à vérifier, mais comparer l'assurance peut réduire fortement le coût total du crédit.
- Lisibilité des garanties : Prenez le temps de lire les définitions et exclusions pour éviter des surprises en cas de sinistre.
- Comparaison annuelle : Comparez les offres chaque année pour profiter des baisses de prix et des nouvelles garanties.
- Droit à la délégation : Vous pouvez proposer une assurance extérieure si elle est équivalente à celle de la banque.
- Documentation écrite : Demandez toujours une notice d'information et un tableau comparatif avant signature.
Comparez et Économisez avec JeSwitch
En comparant, vous maîtrisez le coût réel de votre assurance emprunteur Agipi ou alternative. Nos outils montrent les économies possibles sans pression commerciale. Vous obtenez des devis clairs et des simulations adaptées à votre profil. Les résultats aident à réduire le coût total du crédit.
- Gratuit et sans engagement
- Comparaison en moins de 2 minutes
- 50 assureurs comparés
- Conseillers disponibles : 09 70 70 71 46 (Lun-Ven 9h-19h)
A propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées en 2026 et basées sur l'analyse de plus de 300 offres du marché français. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Vos données personnelles ne sont jamais revendues.
Dernière mise à jour : 18-03-2026