


L'Essentiel en 3 Phrases
Récupérer l'argent d'une assurance décès de son vivant est possible uniquement si votre contrat comporte une clause de rachat, ce qui concerne principalement les contrats « vie entière ». Les assurances décès temporaires fonctionnent à fonds perdus : les cotisations ne sont pas remboursables, conformément à l'article L132-23 du Code des assurances. Si votre contrat le permet, vous pouvez effectuer un rachat partiel ou total, sans impôt sur le revenu ni prélèvements sociaux.
Vous cotisez depuis plusieurs années à une assurance décès et vous aimeriez récupérer tout ou partie de cet argent ? Cette question revient très souvent chez les assurés confrontés à un changement de situation : besoin de trésorerie, divorce, départ à la retraite ou simple réévaluation de ses priorités.
La réponse dépend entièrement du type de contrat que vous avez souscrit. Tous les contrats d'assurance décès ne permettent pas de récupérer les sommes versées. Certains fonctionnent à fonds perdus, d'autres incluent une possibilité de rachat.
Dans ce guide, nous vous expliquons les conditions exactes pour récupérer l'argent d'une assurance décès en 2026, les démarches à suivre et les frais à anticiper. Vous saurez également faire la différence entre les différents types de contrats pour prendre la meilleure décision.
Qu'est-ce qu'une Assurance Décès ? Rappel Essentiel
L'assurance décès est un contrat de prévoyance. En échange de cotisations régulières, votre assureur s'engage à verser un capital ou une rente aux bénéficiaires que vous avez désignés en cas de décès.
Ce capital peut servir à financer les études des enfants, rembourser un crédit, maintenir le niveau de vie du conjoint ou couvrir les frais liés au décès. Il ne faut pas confondre ce contrat avec l'assurance obsèques, qui est exclusivement destinée au financement des funérailles.
Les Deux Grands Types de Contrats
Il existe deux catégories principales d'assurance décès, et cette distinction conditionne directement la possibilité de récupérer votre argent :
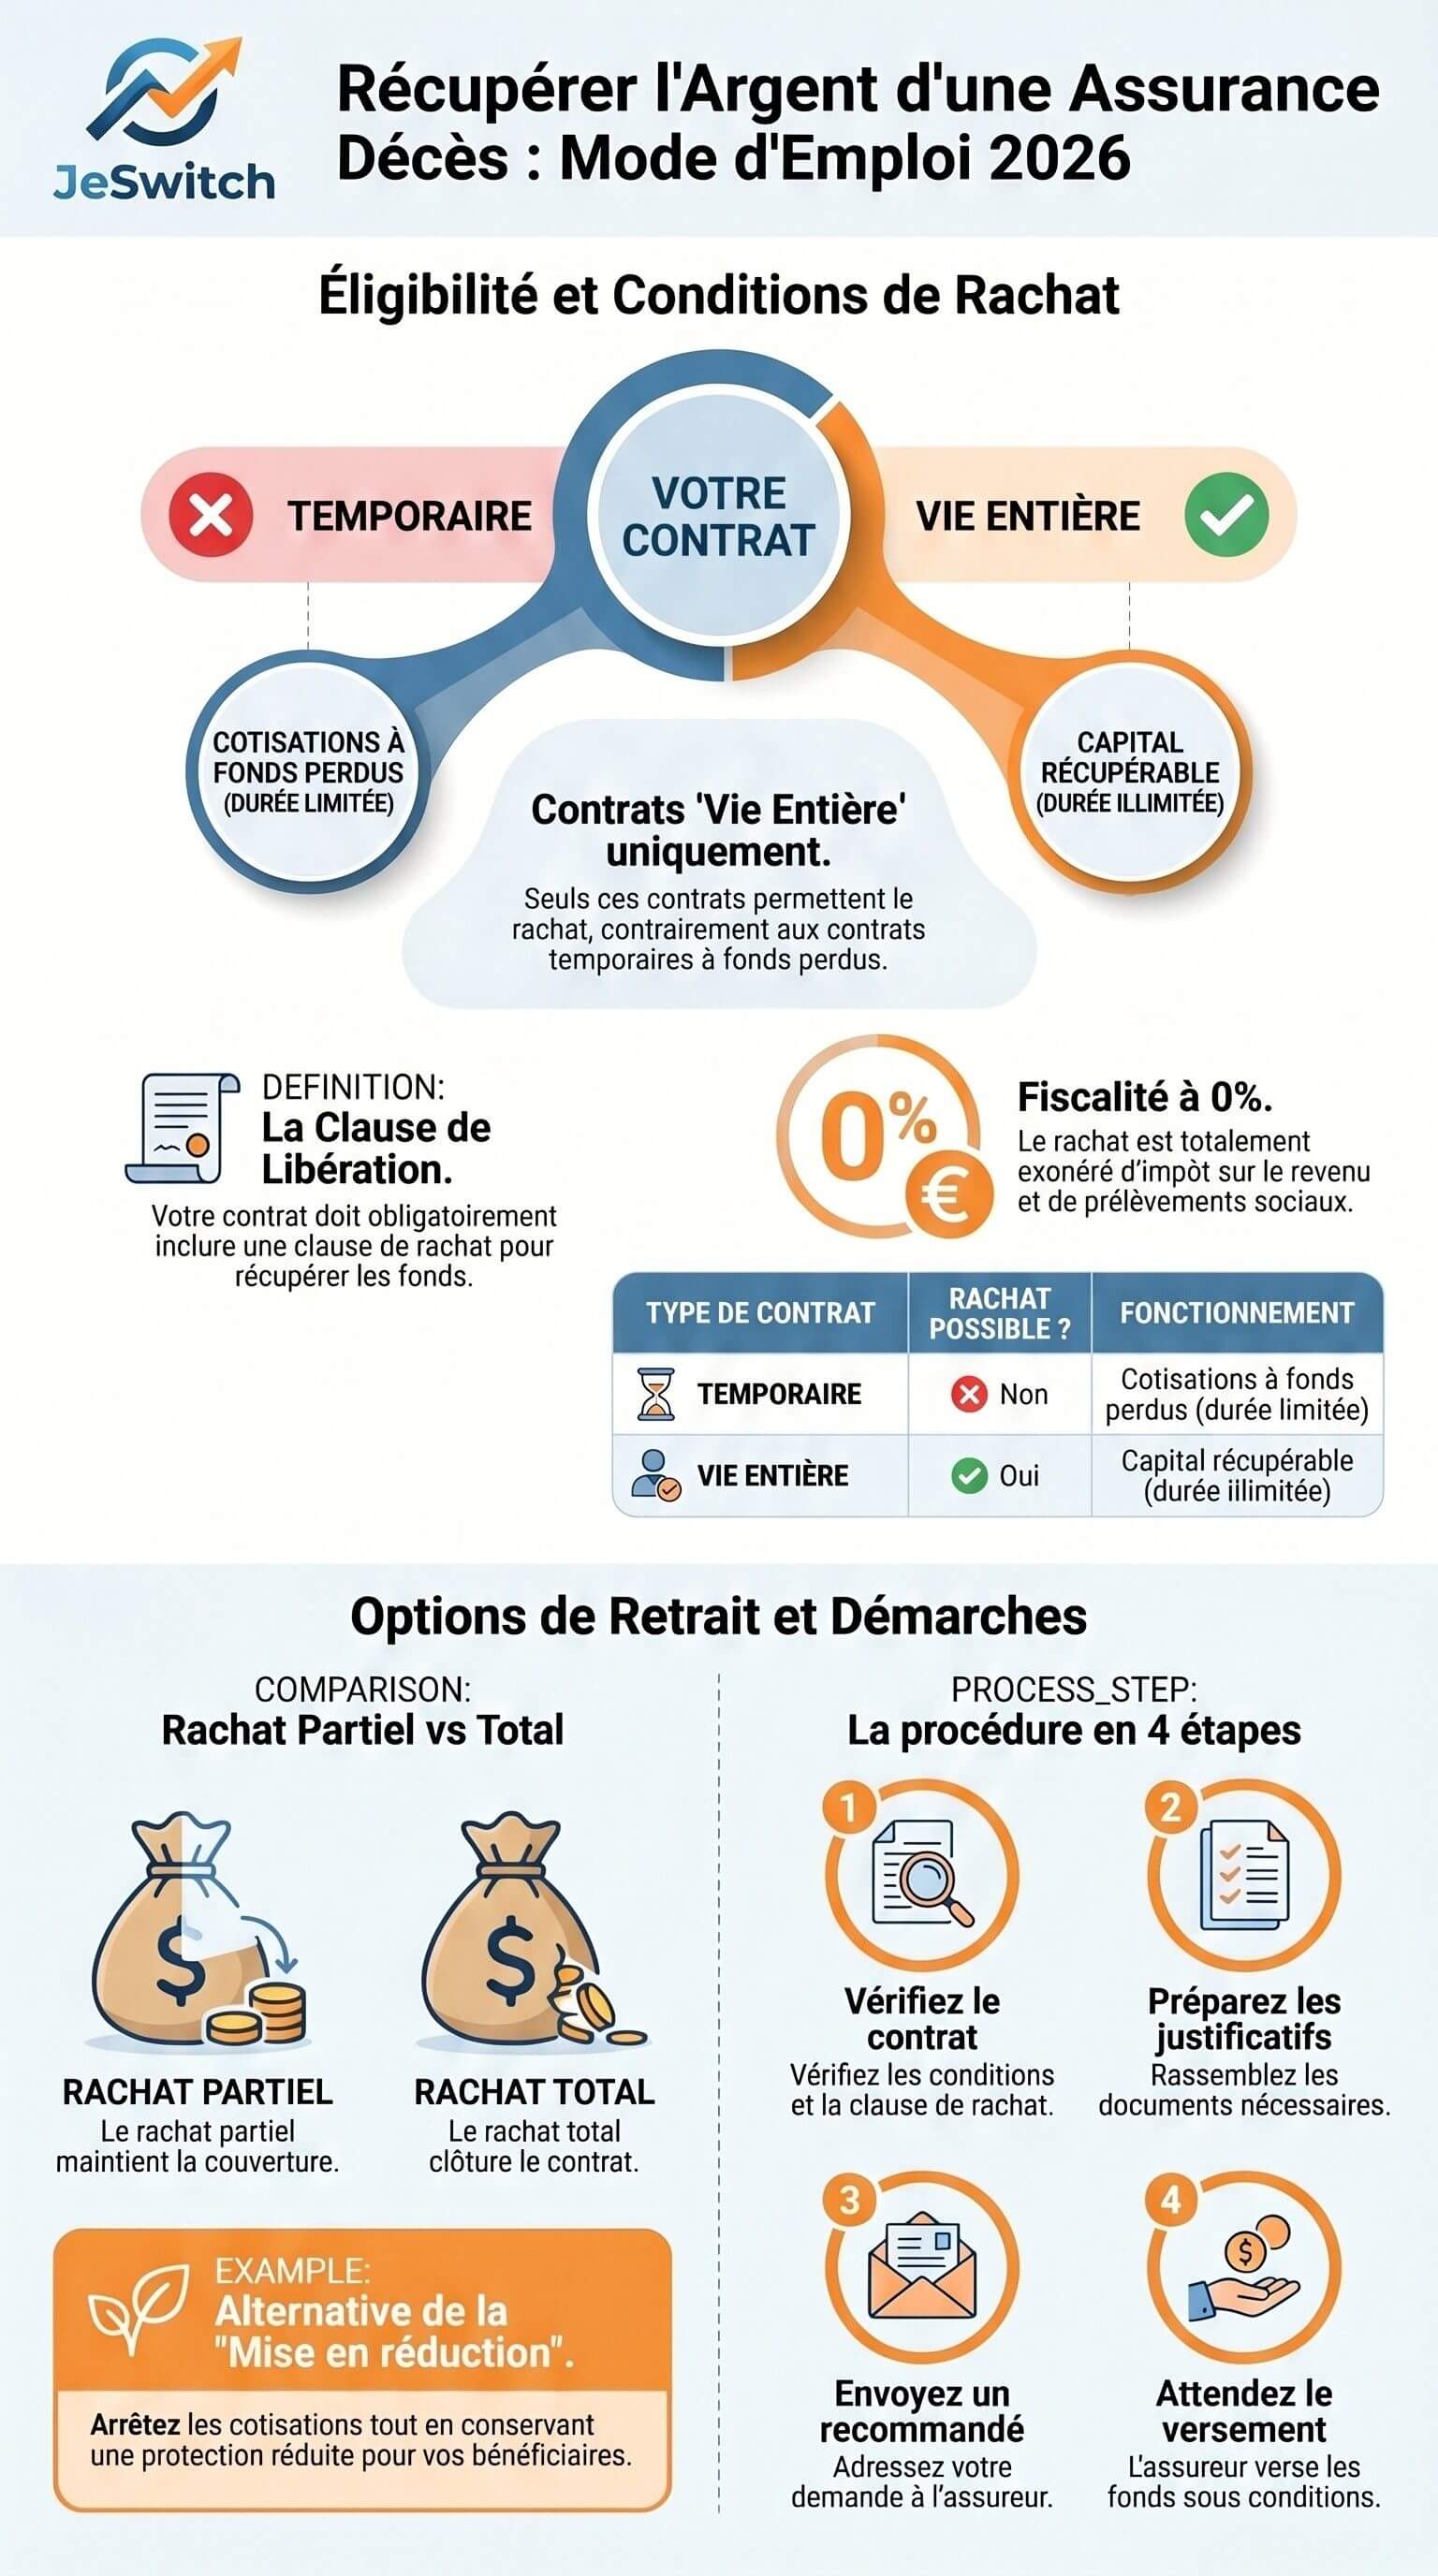
Type de contrat | Durée | Rachat possible ? | Fonctionnement |
|---|---|---|---|
Temporaire | Durée limitée (10, 15, 20 ans) | ❌ Non | Cotisations à fonds perdus |
Vie entière | Jusqu'au décès (sans limite) | ✅ Oui (si clause prévue) | Capital récupérable via rachat |
Assurance décès temporaire : elle couvre un risque pendant une période définie. Si vous ne décédez pas pendant cette période, les cotisations versées restent acquises à l'assureur. Aucun remboursement n'est possible.
Assurance décès vie entière : le capital sera versé quoi qu'il arrive, puisque le contrat n'a pas de date de fin. C'est cette particularité qui rend le rachat possible. L'assureur sait qu'il devra payer un jour. Il peut donc vous restituer le capital avant terme.
Peut-on Récupérer l'Argent d'une Assurance Décès de Son Vivant ?
La réponse courte : cela dépend de votre contrat. Voici les deux situations possibles.
Contrat Temporaire : Récupération Impossible
L'article L132-23 du Code des assurances est très clair : « Les assurances temporaires en cas de décès ne peuvent comporter ni réduction ni rachat. » En d'autres termes, les cotisations que vous avez versées sur un contrat temporaire sont définitivement perdues si vous résiliez avant le terme.
Ce fonctionnement est comparable à celui d'une assurance auto ou habitation. Vous payez pour une couverture pendant une période donnée. Si le risque ne se réalise pas, les cotisations ne sont pas remboursées.
Conseil d'expert JeSwitch : Avant de souscrire une assurance décès, vérifiez systématiquement si le contrat est temporaire ou vie entière. Cette information figure dans les conditions générales, à la section « durée du contrat ».
Contrat Vie Entière : Récupération Possible sous Conditions
Si votre contrat est une assurance décès vie entière et qu'il contient une clause de libération (ou clause de rachat), vous pouvez récupérer tout ou partie de votre capital.
Cette clause doit être explicitement mentionnée dans vos conditions générales. Elle s'accompagne d'un tableau de valeur de rachat qui indique le montant récupérable en fonction de la date de votre demande.
Conformément à l'article L132-22 du Code des assurances, l'assureur doit vous communiquer chaque année la valeur de rachat de votre contrat. Cette obligation ne s'applique pas aux contrats temporaires.
Rachat Partiel ou Total : Comment Ça Fonctionne ?
Quand le rachat est autorisé, deux options s'offrent à vous.
Rachat Partiel
Vous retirez une partie du capital accumulé. Le contrat reste actif et continue de protéger vos bénéficiaires, mais avec un capital garanti réduit. Vous pouvez ensuite continuer à verser des cotisations pour reconstituer ce capital.
Avantages du rachat partiel :
Vous conservez une couverture décès pour vos proches
Votre contrat reste en vigueur
Vous accédez à une liquidité immédiate pour un besoin ponctuel
Rachat Total
Vous récupérez l'intégralité des sommes disponibles. Le contrat est alors clôturé définitivement. Vos bénéficiaires ne recevront plus rien en cas de décès.
Critère | Rachat partiel | Rachat total |
|---|---|---|
Contrat maintenu ? | ✅ Oui | ❌ Non (clôture) |
Couverture décès ? | ✅ Réduite | ❌ Aucune |
Possibilité de réalimentation | ✅ Oui | ❌ Non |
Montant récupérable | Partiel (au choix) | Intégralité disponible |
Conseil d'expert JeSwitch : Si vous hésitez entre les deux options, le rachat partiel est souvent plus prudent. Il vous permet de répondre à un besoin de trésorerie tout en maintenant une protection pour vos proches. Comparez les offres d'assurance décès pour évaluer la meilleure stratégie.
Quels Sont les Frais de Rachat ?
Le rachat d'une assurance décès n'est jamais gratuit. L'assureur applique des frais qui varient selon plusieurs facteurs :
Le montant du capital à racheter
La durée de cotisation écoulée
Votre âge au moment du rachat
Les conditions contractuelles spécifiques à votre contrat
Les frais peuvent être exprimés sous forme de pourcentage du montant racheté, de somme fixe, ou d'un mix des deux. Certains contrats prévoient la gratuité du rachat après un certain nombre d'années de cotisation.
Fiscalité Avantageuse
Bonne nouvelle : contrairement à l'assurance vie, le rachat d'une assurance décès n'entraîne aucune imposition. Vous ne payez ni impôt sur le revenu, ni prélèvements sociaux sur les sommes récupérées. Cette exonération s'explique par le fait que les cotisations versées ne génèrent pas d'intérêts ou de plus-values pour l'assuré.
Comment Récupérer l'Argent : Démarches Étape par Étape
Voici la procédure à suivre pour effectuer un rachat de votre assurance décès.
Étape 1 : Vérifiez votre contrat. Consultez vos conditions générales pour confirmer la présence d'une clause de rachat et d'un tableau de valeur de rachat.
Étape 2 : Préparez les documents nécessaires. Vous aurez besoin de :
Une copie de votre contrat d'assurance décès
Une copie de votre pièce d'identité
Un relevé d'identité bancaire (RIB)
Votre relevé de situation individuelle le plus récent (si applicable)
Étape 3 : Envoyez votre demande par courrier recommandé. Adressez une lettre de demande de rachat (partiel ou total) à votre assureur, accompagnée des pièces justificatives.
Étape 4 : Attendez le traitement. L'assureur dispose d'un délai légal pour traiter votre demande et procéder au versement des fonds sur votre compte bancaire.
Point important : si le bénéficiaire de votre contrat a déjà accepté formellement le bénéfice du contrat, vous devrez obtenir son accord écrit avant de procéder au rachat, même partiel.
Et si Vous Êtes Bénéficiaire après un Décès ?
Si vous êtes bénéficiaire d'un contrat d'assurance décès et que l'assuré est décédé, la procédure est différente.
Démarches pour les Bénéficiaires
Contactez l'assureur pour signaler le décès et enclencher la procédure
Interrogez l'AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance) si vous ignorez l'existence d'un contrat — l'organisme peut répondre sous 24 heures
Constituez le dossier : acte de décès original, certificat médical, pièce d'identité, conditions particulières du contrat
Transmettez le dossier complet à l'assureur
L'assureur dispose légalement d'un mois après réception du dossier complet pour procéder au versement. Certains assureurs proposent une avance dans les 48 heures sur présentation des justificatifs.
Alternatives au Rachat : La Mise en Réduction
Si vous traversez une période de difficultés financières mais souhaitez conserver votre couverture décès, une alternative au rachat existe : la mise en réduction.
Ce mécanisme vous permet d'arrêter de payer vos cotisations tout en maintenant votre contrat actif. Le capital garanti sera recalculé à la baisse en fonction des primes déjà versées, mais vos bénéficiaires conserveront une protection.
Cette solution est particulièrement adaptée si vous pensez reprendre le paiement de vos cotisations ultérieurement ou si vous souhaitez éviter de perdre définitivement votre couverture.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix de contrat adapté.
Assurance Décès vs Assurance Obsèques : Ne Confondez Pas
Ces deux contrats sont souvent confondus, mais ils ont des objectifs très différents.
Critère | Assurance décès | Assurance obsèques |
|---|---|---|
Objectif | Protéger financièrement les proches | Financer les funérailles |
Usage du capital | Libre (études, crédit, quotidien) | Réservé aux obsèques |
Capital moyen | 10 000 € à 500 000 € | 3 000 € à 8 000 € |
Bénéficiaire | Personne désignée librement | Pompes funèbres ou proche désigné |
Rachat possible ? | Oui (vie entière) | Oui (si clause prévue) |
Si vous souhaitez anticiper le financement de vos funérailles, consultez notre page dédiée à l'assurance obsèques pour comparer les meilleures offres du marché.
❓ Questions Fréquentes (FAQ)
Peut-on récupérer l'argent d'une assurance décès temporaire ?
Non. Les assurances décès temporaires fonctionnent à fonds perdus, conformément à l'article L132-23 du Code des assurances. Si vous résiliez le contrat ou si vous êtes encore en vie au terme, les cotisations ne sont pas remboursées. Seuls les contrats vie entière avec clause de rachat permettent de récupérer les sommes versées.
Le rachat d'une assurance décès est-il imposable ?
Non. Contrairement à l'assurance vie, le rachat d'une assurance décès est exonéré d'impôt sur le revenu et de prélèvements sociaux. Cette exonération s'applique aussi bien au rachat partiel qu'au rachat total. Seuls les frais de rachat facturés par l'assureur viendront réduire le montant récupéré.
Comment savoir si mon contrat d'assurance décès est rachetable ?
Consultez les conditions générales de votre contrat. Si celui-ci est de type « vie entière » et comporte une clause de libération ou un tableau de valeur de rachat, le rachat est possible. Votre assureur est tenu de vous communiquer annuellement la valeur de rachat (article L132-22 du Code des assurances).
Quel délai pour récupérer l'argent d'une assurance décès ?
Le délai varie selon les assureurs, mais il faut généralement compter entre 2 et 4 semaines après l'envoi de votre dossier complet. En tant que bénéficiaire après un décès, l'assureur dispose d'un mois légal après réception des pièces justificatives pour effectuer le versement.
Peut-on récupérer l'argent d'une assurance décès sans l'accord du bénéficiaire ?
Si le bénéficiaire a formellement accepté le bénéfice du contrat, son accord écrit est obligatoire pour procéder au rachat. En revanche, si la clause bénéficiaire n'a pas été acceptée, le souscripteur peut librement demander le rachat sans autorisation préalable.
Quelle différence entre résiliation et rachat d'une assurance décès ?
La résiliation met fin au contrat sans remboursement des cotisations (sauf pour les contrats vie entière avec valeur de rachat). Le rachat permet de récupérer tout ou partie du capital constitué. En résumé : la résiliation vous fait perdre votre argent, le rachat vous le restitue (partiellement ou totalement).
Points Clés à Retenir
Contrat temporaire : les cotisations sont versées à fonds perdus, aucune récupération possible
Contrat vie entière : le rachat est possible si une clause de libération figure au contrat
Deux options : rachat partiel (contrat maintenu) ou rachat total (contrat clôturé)
Fiscalité : aucun impôt ni prélèvement social sur les sommes récupérées
Démarche : envoyez une demande écrite à votre assureur avec les justificatifs nécessaires
Alternative : la mise en réduction permet de conserver une couverture réduite sans payer de cotisations
Comparez et Économisez avec JeSwitch
Vous envisagez de changer d'assurance décès ou de souscrire un nouveau contrat après un rachat ? JeSwitch vous aide à trouver la couverture la plus adaptée à votre situation et à votre budget. Notre comparateur indépendant analyse les offres de plus de 50 assureurs pour vous présenter les meilleurs tarifs du marché.
✅ Gratuit et sans engagement
✅ Comparaison en moins de 2 minutes
✅ 50+ assureurs comparés
✅ Conseillers disponibles (09 70 70 71 46)
→ Obtenir un devis assurance décès gratuitement
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 20/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.