


L'Essentiel en 3 Phrases
L'assurance décès verse un capital ou une rente à vos bénéficiaires en cas de décès, avec des cotisations démarrant à environ 8 €/mois en 2026. Selon l'étude JeSwitch menée sur 25 000 profils, les écarts de prix entre assureurs atteignent jusqu'à 60 % pour des garanties équivalentes. Comparer les offres permet de trouver la meilleure assurance décès adaptée à votre situation familiale et financière.
Personne n'aime penser au pire. Pourtant, souscrire une assurance décès reste l'un des gestes les plus concrets pour protéger ses proches financièrement.
En France, le capital décès versé par la Sécurité sociale reste limité à quelques milliers d'euros. Ce montant couvre rarement les charges réelles d'une famille : crédit immobilier, frais de scolarité, dépenses courantes. C'est là qu'intervient l'assurance décès individuelle.
Cependant, toutes les offres ne se valent pas. Les écarts de cotisations et de garanties entre assureurs sont considérables. Comment alors identifier la meilleure assurance décès pour votre profil en 2026 ?
Ce guide vous aide à comprendre les garanties essentielles, comparer les tarifs du marché et choisir un contrat adapté à vos besoins. Vous découvrirez aussi des astuces concrètes pour économiser sans sacrifier votre couverture.
Qu'est-ce qu'une Assurance Décès ? Définition et Fonctionnement
Assurance décès : contrat de prévoyance qui garantit le versement d'un capital ou d'une rente à vos bénéficiaires désignés en cas de décès. Elle se distingue de l'assurance vie, qui est un produit d'épargne.
Comment Fonctionne le Contrat ?
Le principe est simple. Vous versez une cotisation mensuelle ou annuelle à un assureur. En contrepartie, celui-ci s'engage à verser un capital défini à vos proches si vous décédez pendant la durée du contrat.
Deux types de contrats existent sur le marché :
Contrat temporaire : couverture sur une durée limitée (10, 15 ou 20 ans). La cotisation est généralement plus basse.
Contrat vie entière : couverture jusqu'au décès, quelle que soit la date. La cotisation est plus élevée, mais le versement est garanti.
Quelle Différence avec l'Assurance Vie ?
Beaucoup de Français confondent ces deux produits. L'assurance vie est avant tout un placement financier. L'assurance décès, elle, est une protection pure : si vous ne décédez pas durant la période couverte (contrat temporaire), aucune somme n'est récupérée.
Conseil d'expert JeSwitch : L'assurance décès est particulièrement recommandée si vous avez des personnes à charge (enfants, conjoint sans revenus) ou un crédit en cours. Elle complète la couverture limitée de la Sécurité sociale.
Combien Coûte une Assurance Décès en 2026 ? Prix et Tarifs
Le prix d'une assurance décès dépend principalement de votre âge, de votre état de santé, du montant du capital garanti et du type de contrat choisi.
Voici les fourchettes de tarifs moyens observées sur le marché français en 2026 :
Profil | Capital garanti | Cotisation mensuelle moyenne |
|---|---|---|
30 ans, non-fumeur | 100 000 € | 8 € – 15 € |
40 ans, non-fumeur | 100 000 € | 14 € – 28 € |
50 ans, non-fumeur | 100 000 € | 28 € – 55 € |
40 ans, fumeur | 100 000 € | 22 € – 45 € |
50 ans, fumeur | 100 000 € | 45 € – 90 € |
Source : analyse JeSwitch sur plus de 300 offres du marché — Avril 2026
Les Facteurs Qui Influencent le Tarif
Plusieurs critères déterminent le montant de votre cotisation :
L'âge à la souscription : plus vous souscrivez jeune, moins la cotisation est élevée.
Le tabagisme : fumer peut doubler le tarif de votre assurance décès.
Le montant du capital : un capital de 200 000 € coûte logiquement plus cher qu'un capital de 50 000 €.
La durée du contrat : un contrat temporaire est moins cher qu'un contrat vie entière.
Les garanties optionnelles : invalidité, perte d'autonomie ou doublement du capital en cas d'accident augmentent la prime.
Chez JeSwitch, courtier agréé ORIAS et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres d'assurance pour accompagner les Français dans leur choix. Cette indépendance garantit des résultats non influencés par des liens capitalistiques avec les assureurs.
Comparatif : Les Meilleures Assurances Décès 2026
Pour trouver la meilleure assurance décès, il faut comparer les offres sur plusieurs critères simultanément. Un tarif bas ne signifie pas toujours un bon contrat.
Critère | Contrat basique | Contrat intermédiaire | Contrat premium |
|---|---|---|---|
Capital garanti | 50 000 € – 100 000 € | 100 000 € – 200 000 € | 200 000 € – 500 000 € |
Garantie PTIA | ❌ Non incluse | ✅ Incluse | ✅ Incluse |
Double capital accident | ❌ | ❌ | ✅ |
Rente éducation | ❌ | Option payante | ✅ Incluse |
Cotisation moyenne (40 ans) | 10 € – 18 €/mois | 20 € – 35 €/mois | 40 € – 65 €/mois |
Délai de carence | 12 mois | 6 mois | Aucun |
Garanties Essentielles à Vérifier
Avant de souscrire, vérifiez ces éléments dans les conditions générales :
Le délai de carence : période après souscription durant laquelle le capital n'est pas versé en cas de décès naturel. Privilégiez les contrats sans carence.
Les exclusions : certains contrats excluent le suicide la première année, les sports extrêmes ou les déplacements dans certains pays.
La revalorisation du capital : un capital de 100 000 € aujourd'hui vaudra moins dans 20 ans à cause de l'inflation. Vérifiez si votre contrat prévoit une indexation.
Garanties Optionnelles Utiles
Certaines options renforcent considérablement votre protection :
PTIA (Perte Totale et Irréversible d'Autonomie) : versement anticipé du capital si vous devenez dépendant.
Rente éducation : verse une rente mensuelle à vos enfants jusqu'à la fin de leurs études.
Doublement accidentel : le capital versé est doublé si le décès résulte d'un accident.
Comment Choisir la Meilleure Assurance Décès ? Critères Essentiels
Choisir la bonne garantie décès demande de se poser les bonnes questions avant de comparer les prix.
Les 5 critères à vérifier :
Le montant du capital nécessaire : calculez vos charges réelles (crédit immobilier restant, frais de scolarité, revenus à compenser sur plusieurs années). Un capital de 3 à 5 fois votre revenu annuel est souvent recommandé.
Le type de contrat : temporaire si vous voulez couvrir une période précise (remboursement d'un prêt), vie entière si vous souhaitez une protection permanente.
Les exclusions et le délai de carence : lisez attentivement les conditions générales. Un contrat moins cher avec de nombreuses exclusions peut se révéler inutile au moment critique.
La solidité de l'assureur : vérifiez que l'organisme est bien enregistré auprès de l'ACPR (Autorité de Contrôle Prudentiel et de Résolution).
La clause bénéficiaire : rédigez-la avec soin. Une clause mal formulée peut retarder le versement du capital à vos proches.
Bon à savoir : Comparez gratuitement plus de 50 assureurs en 2 minutes sur JeSwitch.fr. Notre comparateur indépendant analyse les offres pour vous proposer les tarifs les plus adaptés à votre profil.
5 Astuces pour Économiser sur Votre Assurance Décès
1. Souscrivez le Plus Tôt Possible
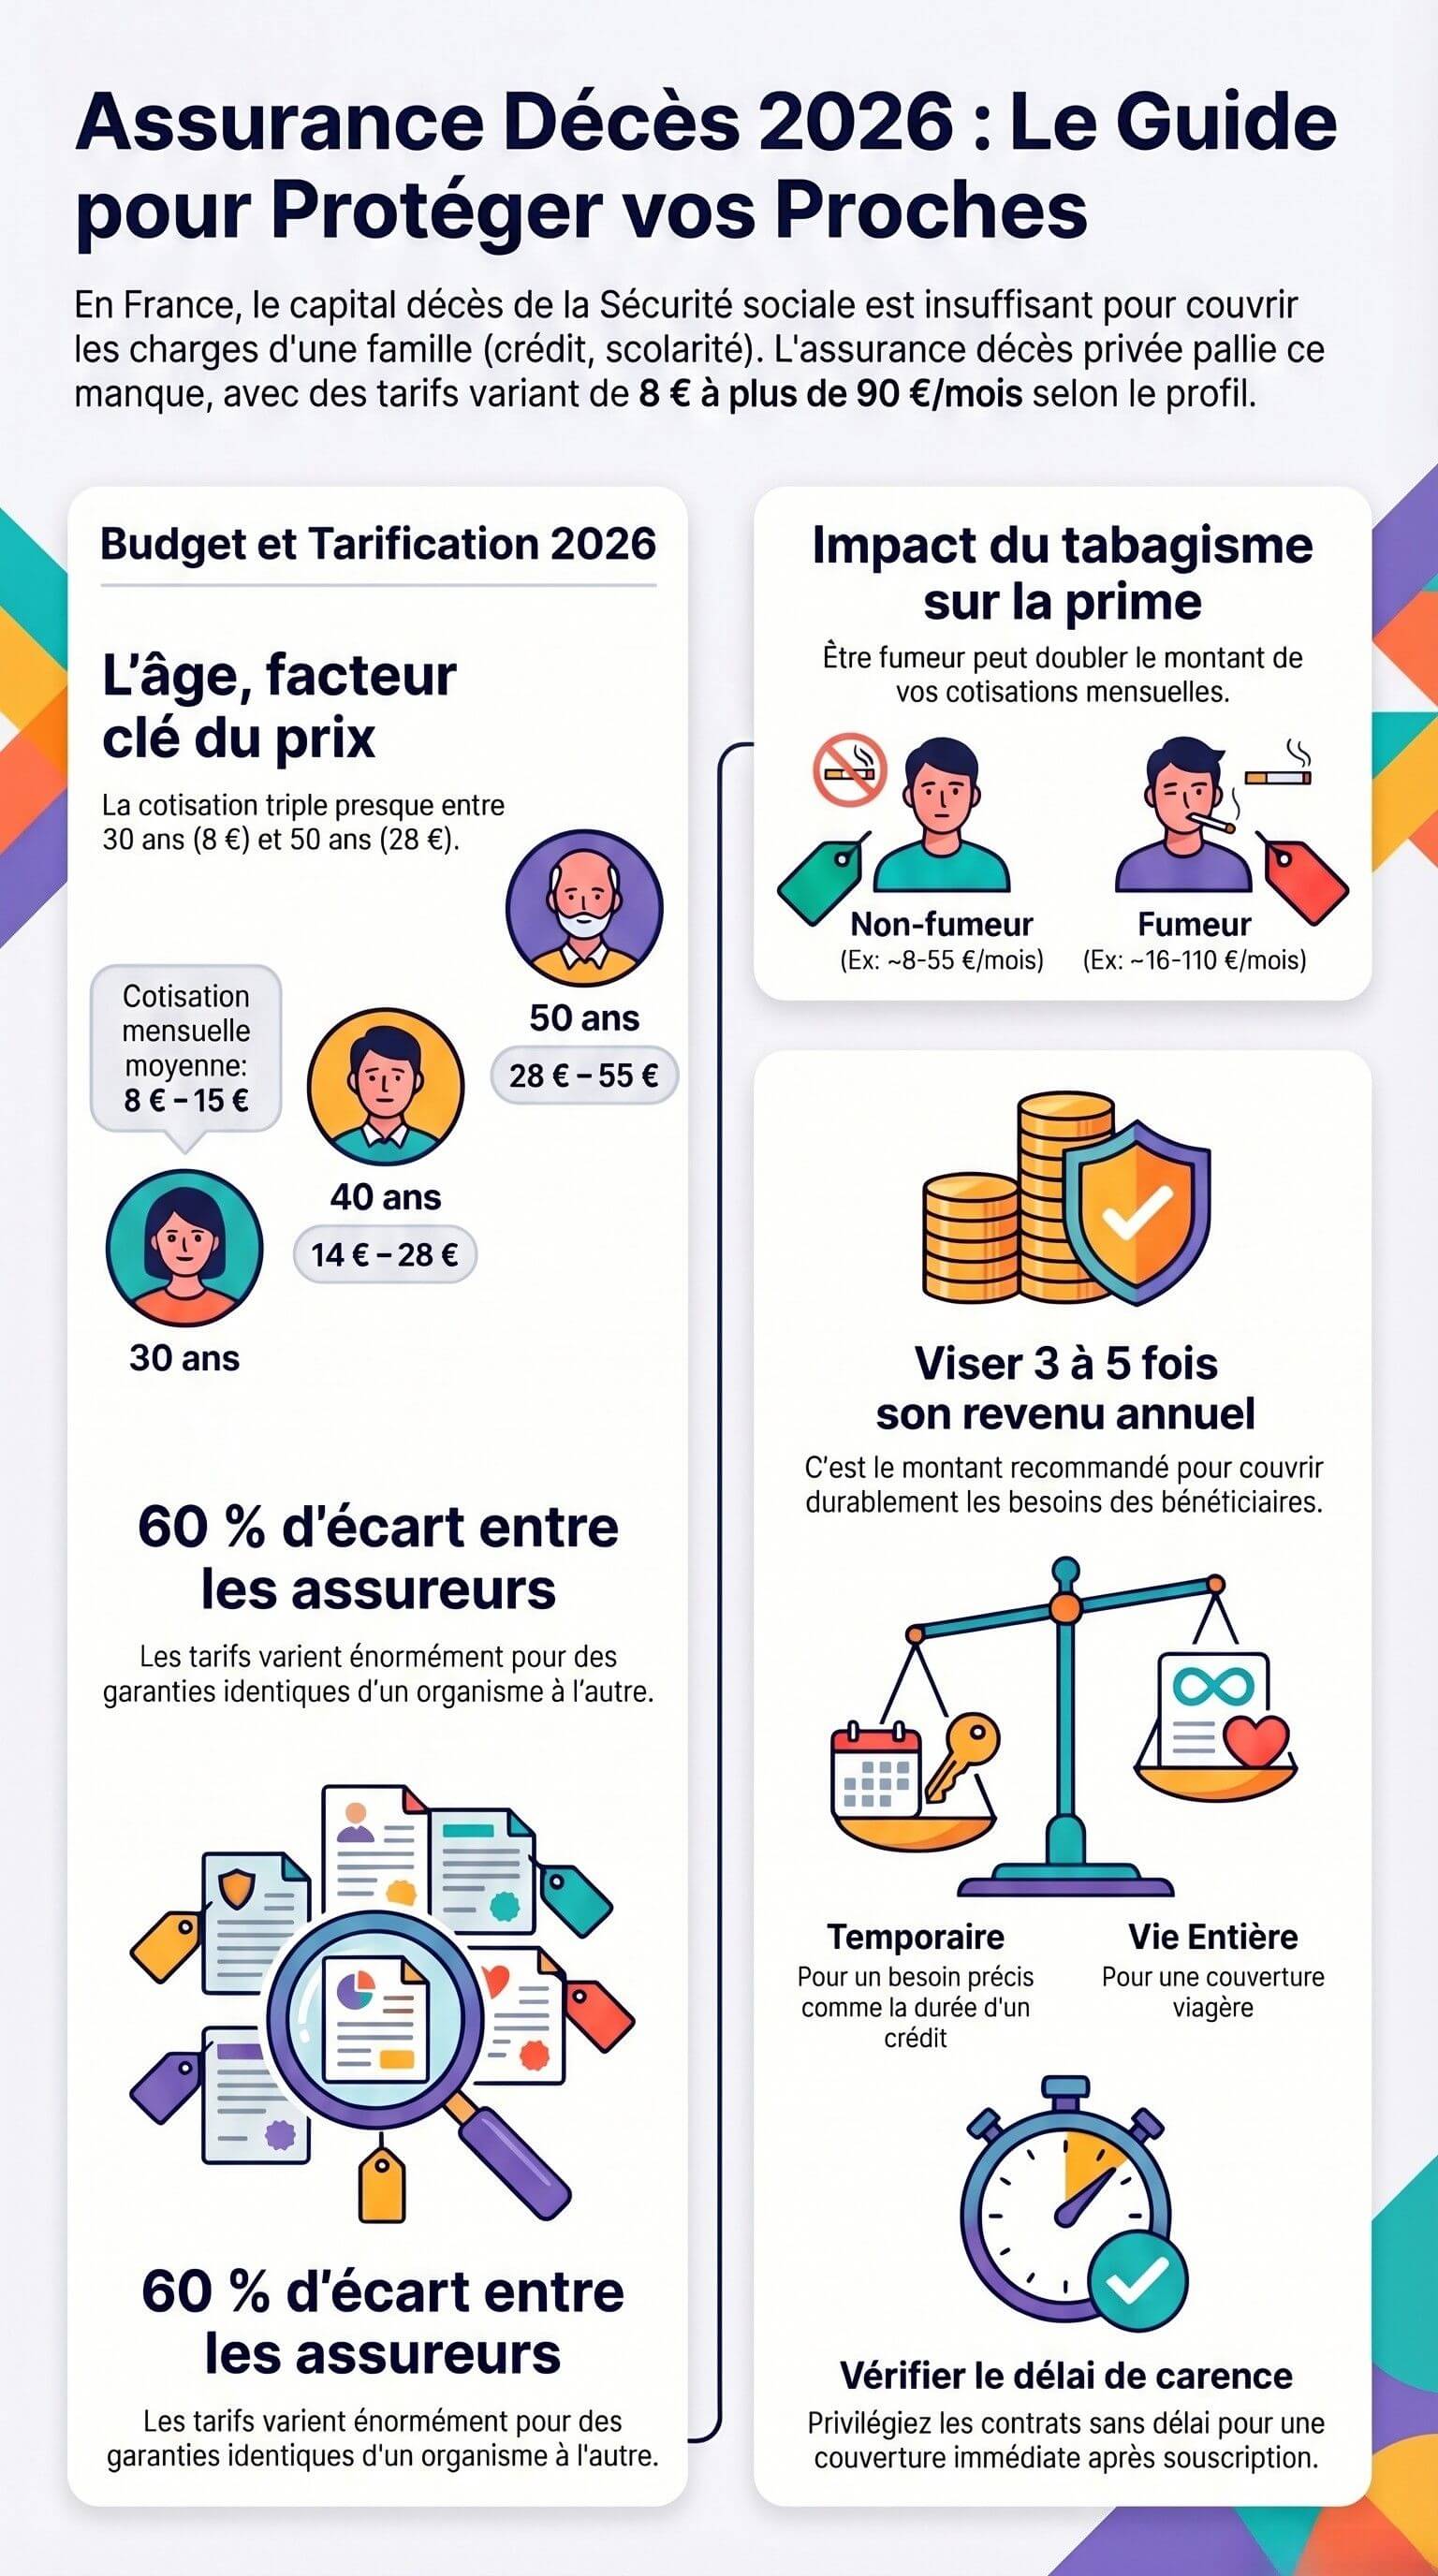
L'âge est le facteur principal du tarif. À 30 ans, une couverture de 100 000 € coûte en moyenne 8 à 15 €/mois. À 50 ans, ce même capital peut atteindre 55 €/mois. Souscrire tôt vous garantit des cotisations basses sur toute la durée du contrat.
2. Arrêtez de Fumer Avant la Souscription
Le statut de fumeur peut doubler votre cotisation. La plupart des assureurs considèrent comme non-fumeur toute personne n'ayant pas consommé de tabac depuis au moins 24 mois. Ce délai vaut l'effort.
3. Ajustez le Capital à Vos Besoins Réels
Inutile de souscrire un capital de 300 000 € si vos charges réelles sont de 150 000 €. Faites le calcul précis de vos besoins : solde de prêt, revenus à compenser, frais d'éducation. Vous éviterez de payer pour une couverture surdimensionnée.
4. Privilégiez le Contrat Temporaire Si Approprié
Un contrat temporaire de 20 ans coûte nettement moins cher qu'un contrat vie entière. Si votre objectif est de couvrir la période où vos enfants sont à charge ou la durée de votre crédit immobilier, cette formule suffit amplement.
5. Comparez Systématiquement les Offres
Les écarts de prix entre assureurs atteignent jusqu'à 60 % pour des garanties équivalentes. Utiliser un comparatif assurance décès comme JeSwitch permet d'identifier rapidement le meilleur rapport couverture/prix du marché.
❓ Questions Fréquentes (FAQ)
Quelle est la meilleure assurance décès en 2026 ?
La meilleure assurance décès dépend de votre profil : âge, situation familiale, montant de capital souhaité et budget. En 2026, des assureurs comme Apicil, April ou SwissLife proposent des contrats compétitifs. Comparer plusieurs offres sur JeSwitch permet d'identifier celle qui correspond le mieux à vos besoins.
Combien coûte une assurance décès par mois ?
Le prix d'une assurance décès varie de 8 € à plus de 90 €/mois selon votre âge, votre état de santé et le capital garanti. Pour un non-fumeur de 40 ans souhaitant un capital de 100 000 €, comptez en moyenne 14 à 28 €/mois en 2026.
Quelle différence entre assurance décès et assurance vie ?
L'assurance décès est un contrat de prévoyance pure : elle verse un capital à vos proches en cas de décès. L'assurance vie est un produit d'épargne que vous pouvez récupérer de votre vivant. Ce sont deux produits complémentaires aux objectifs différents.
Peut-on résilier une assurance décès à tout moment ?
Oui. Grâce à la loi Hamon et au dispositif de résiliation infra-annuelle, vous pouvez résilier votre assurance décès après 12 mois de contrat, sans frais ni pénalités. La résiliation prend effet un mois après notification à l'assureur.
Le capital décès de la Sécurité sociale suffit-il ?
Non. Le capital décès versé par la Sécurité sociale est plafonné à quelques milliers d'euros. Ce montant est insuffisant pour couvrir les besoins réels d'une famille : crédit, charges courantes, frais de scolarité. Une assurance décès individuelle apporte un complément indispensable.
Points Clés à Retenir
Prix moyen 2026 : de 8 €/mois (30 ans) à 55 €/mois (50 ans) pour un capital de 100 000 €
Écarts de prix : jusqu'à 60 % entre assureurs pour des garanties équivalentes
Garantie essentielle : vérifiez le délai de carence, les exclusions et la clause bénéficiaire
Meilleure stratégie : souscrire jeune, ne pas fumer et comparer systématiquement
Comparaison gratuite : plus de 50 assureurs analysés en moins de 2 minutes sur JeSwitch
Comparez et Économisez avec JeSwitch
Trouver la meilleure assurance décès ne devrait pas être compliqué. Avec JeSwitch, comparez gratuitement plus de 50 assureurs en moins de 2 minutes. Notre comparateur indépendant, agréé ORIAS (n°24005946), analyse plus de 150 critères par profil pour vous proposer les contrats les plus adaptés.
Pas de harcèlement téléphonique. Pas de revente de données. Juste une comparaison transparente pour protéger vos proches au meilleur prix.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles (09 70 70 71 46)
→ Comparer les assurances décès gratuitement
ℹ️ À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 14/04/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous.