


L'Essentiel en 3 Phrases
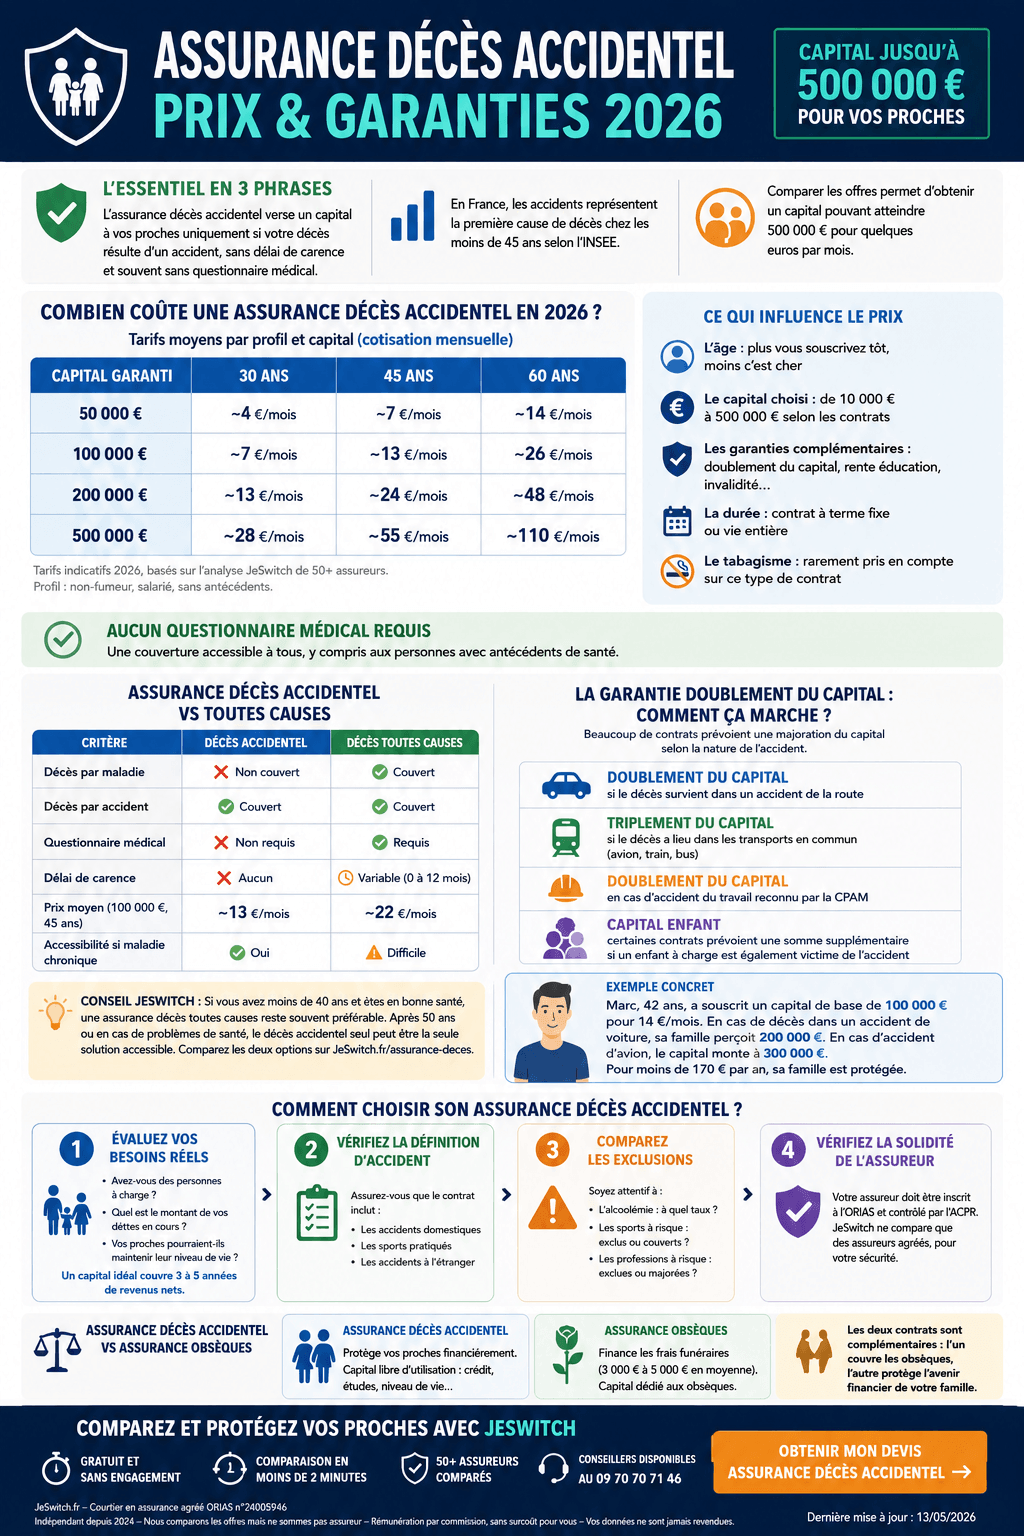
L'assurance décès accidentel verse un capital à vos proches uniquement si votre décès résulte d'un accident — sans délai de carence et souvent sans questionnaire médical. En France, les accidents représentent la première cause de décès chez les moins de 45 ans selon l'INSEE. Comparer les offres permet d'obtenir un capital pouvant atteindre 500 000 € pour quelques euros par mois.
Votre famille serait-elle financièrement protégée si vous décédiez brutalement suite à un accident ? Chute, accident de la route, noyade : les accidents mortels représentent chaque année plus de 20 000 décès en France (source : INSEE, 2025). Pourtant, la grande majorité des Français ne dispose d'aucune garantie spécifique pour ce risque.
L'assurance décès accidentel répond précisément à ce besoin. Elle verse un capital défini à l'avance à vos bénéficiaires, immédiatement, sans attente et sans justification d'utilisation. Contrairement à une assurance décès toutes causes, elle se concentre sur les accidents et présente l'avantage d'être accessible à tous, y compris aux personnes ayant des antécédents de santé.
Dans ce guide complet, vous allez découvrir comment fonctionne ce contrat, ce qu'il couvre réellement, combien il coûte et comment choisir la meilleure offre en 2026. Chez JeSwitch, comparateur indépendant agréé ORIAS (n°24005946), nous analysons plus de 50 assureurs pour vous aider à trouver la couverture la plus adaptée à votre profil.
Qu'est-ce que l'Assurance Décès Accidentel ?
L'assurance décès accidentel est un contrat de prévoyance qui garantit le versement d'un capital à vos bénéficiaires désignés — conjoint, enfants, toute personne de votre choix — en cas de décès consécutif à un accident.
Elle se distingue de l'assurance décès classique sur un point fondamental : seul le décès d'origine accidentelle est couvert. Le décès lié à une maladie n'entre pas dans le champ de la garantie, sauf si vous optez pour une formule élargie toutes causes.
Les Accidents Couverts
La liste des accidents pris en charge est généralement très large. Elle inclut :
Les accidents de la circulation (voiture, moto, vélo, trottinette)
Les accidents domestiques (chute, électrocution, noyade à domicile)
Les accidents du travail
Les accidents de sport (selon les formules et exclusions)
Les catastrophes naturelles et actes de terrorisme (souvent inclus)
Les Exclusions Habituelles
Certains événements sont exclus dans la plupart des contrats. Il s'agit notamment :
Du suicide (toujours exclu)
Des activités à risque extrême non déclarées (sports de combat, sports mécaniques professionnels)
Des accidents liés à l'état d'ivresse ou à la prise de stupéfiants
Des faits de guerre
Conseil JeSwitch : Lisez attentivement les exclusions avant de signer. Deux contrats au même prix peuvent avoir des périmètres de couverture très différents. Notre comparateur JeSwitch les met en évidence pour vous.
Combien Coûte une Assurance Décès Accidentel en 2026 ?
Le prix d'une assurance décès accidentel dépend principalement du capital garanti et de votre âge à la souscription. C'est l'un des contrats de prévoyance les plus accessibles du marché.
Tarifs Moyens par Profil et Capital
Capital garanti | 30 ans | 45 ans | 60 ans |
|---|---|---|---|
50 000 € | ~4 €/mois | ~7 €/mois | ~14 €/mois |
100 000 € | ~7 €/mois | ~13 €/mois | ~26 €/mois |
200 000 € | ~13 €/mois | ~24 €/mois | ~48 €/mois |
500 000 € | ~28 €/mois | ~55 €/mois | ~110 €/mois |
Tarifs indicatifs 2026, basés sur l'analyse JeSwitch de 50+ assureurs. Profil : non-fumeur, salarié, sans antécédents.
Ce Qui Influence le Prix
Plusieurs facteurs font varier la cotisation :
L'âge : plus vous souscrivez tôt, moins c'est cher
Le capital choisi : de 10 000 € à 500 000 € selon les contrats
Les garanties complémentaires : doublement du capital en cas d'accident de la route, rente éducation, invalidité
La durée : contrat à terme fixe ou vie entière
Le tabagisme : rarement pris en compte sur ce type de contrat (avantage vs assurance vie classique)
Bonne nouvelle : l'assurance décès accidentel ne nécessite généralement aucun questionnaire médical. C'est une couverture accessible à tous, y compris aux personnes qui se voient refuser d'autres formes d'assurance prévoyance.
Assurance Décès Accidentel vs Assurance Décès Toutes Causes
Avant de choisir, il est essentiel de comprendre la différence entre ces deux contrats.
Critère | Décès accidentel | Décès toutes causes |
|---|---|---|
Décès par maladie | ❌ Non couvert | ✅ Couvert |
Décès par accident | ✅ Couvert | ✅ Couvert |
Questionnaire médical | ❌ Non requis | ✅ Requis |
Délai de carence | ❌ Aucun | ✅ Variable (0 à 12 mois) |
Prix moyen (100 000 €, 45 ans) | ~13 €/mois | ~22 €/mois |
Accessibilité si maladie chronique | ✅ Oui | ⚠️ Difficile |
L'assurance décès accidentel est souvent choisie comme complément à une prévoyance existante. Par exemple, si votre contrat collectif en entreprise couvre votre décès toutes causes, ajouter une garantie décès accidentel permet de doubler ou tripler le capital versé à vos proches en cas d'accident mortel.
Conseil JeSwitch : Si vous avez moins de 40 ans et êtes en bonne santé, une assurance décès toutes causes reste souvent préférable car le surcoût est faible. Après 50 ans ou en cas de problèmes de santé, le décès accidentel seul peut être la seule solution accessible. Comparez les deux options sur notre comparateur d'assurance décès.
La Garantie Doublement du Capital : Comment ça Marche ?
Beaucoup de contrats prévoient une majoration du capital selon la nature de l'accident. C'est l'une des clauses les plus avantageuses à connaître.
Les Majorations Fréquentes
Doublement du capital si le décès survient dans un accident de la circulation
Triplement du capital si le décès a lieu dans les transports en commun (avion, train, bus)
Doublement du capital en cas d'accident du travail reconnu par la CPAM
Capital enfant : certains contrats prévoient une somme supplémentaire si un enfant à charge est également victime de l'accident
Exemple Concret
Marc, 42 ans, a souscrit une assurance décès accidentel avec un capital de base de 100 000 €. Sa cotisation mensuelle est de 14 €. En cas de décès dans un accident de voiture, sa famille perçoit 200 000 €. En cas d'accident d'avion, le capital monte à 300 000 €. Pour moins de 170 € par an, sa famille bénéficie d'une protection significative.
Comment Choisir son Assurance Décès Accidentel ?
Pour bien choisir, il faut évaluer trois éléments fondamentaux : le capital dont vos proches auraient besoin, les garanties incluses, et la solidité de l'assureur.
Étape 1 — Évaluez vos Besoins Réels
Posez-vous ces questions :
Avez-vous des personnes à charge (enfants, conjoint sans revenus) ?
Quel est le montant de vos dettes en cours (crédit immobilier, auto) ?
Vos proches pourraient-ils maintenir leur niveau de vie sans vos revenus ?
Un capital décès accidentel doit idéalement couvrir 3 à 5 années de revenus nets.
Étape 2 — Vérifiez la Définition d'Accident
Chaque assureur définit "l'accident" différemment. Vérifiez que le contrat retenu inclut :
Les accidents domestiques (pas seulement les accidents de la route)
Les sports pratiqués régulièrement (ski, vélo, natation)
Les accidents survenus à l'étranger
Étape 3 — Comparez les Exclusions
Les exclusions varient d'un contrat à l'autre. Soyez attentif à :
L'alcoolémie : à quel taux le contrat refuse-t-il de jouer ?
Les sports à risque : sont-ils exclus ou couverts moyennant une surprime ?
Les professions à risque : certains métiers (BTP, pompiers) peuvent être exclus ou majorés
Étape 4 — Vérifiez la Solidité de l'Assureur
Votre assureur doit être inscrit à l'ORIAS et contrôlé par l'ACPR (Autorité de Contrôle Prudentiel et de Résolution). JeSwitch ne compare que des assureurs agréés, pour vous garantir un niveau de fiabilité optimal.
Découvrez nos offres sélectionnées via notre comparateur assurance décès.
Assurance Décès Accidentel et Assurance Obsèques : Quelle Différence ?
Ces deux contrats sont souvent confondus. Pourtant, ils répondent à des besoins distincts.
L'assurance décès accidentel protège vos proches financièrement : le capital versé est libre d'utilisation (rembourser un crédit, financer les études des enfants, maintenir le niveau de vie du conjoint).
L'assurance obsèques, en revanche, finance spécifiquement les frais funéraires, dont le coût moyen oscille entre 3 000 € et 5 000 € en France. Le capital est dédié aux pompes funèbres et ne peut pas être utilisé autrement.
Les deux contrats sont complémentaires : l'un couvre les obsèques, l'autre protège l'avenir financier de votre famille. Pour en savoir plus sur cette complémentarité, consultez notre guide de l'assurance obsèques.
❓ Questions Fréquentes (FAQ)
Qu'est-ce que l'assurance décès accidentel exactement ?
L'assurance décès accidentel est un contrat de prévoyance qui verse un capital défini à vos bénéficiaires si vous décédez à la suite d'un accident (de la route, domestique, du travail, etc.). Elle ne couvre pas les décès d'origine médicale, ce qui la différencie de l'assurance décès toutes causes. Son principal avantage est qu'aucun questionnaire médical n'est requis.
Quel capital choisir pour une assurance décès accidentel ?
Le capital idéal représente en général 3 à 5 années de vos revenus nets annuels. Il doit couvrir les dettes en cours (crédit immobilier), les frais d'obsèques et assurer un revenu de remplacement à vos proches. Pour un actif avec un crédit et deux enfants à charge, un capital de 150 000 € à 300 000 € est souvent recommandé.
Peut-on cumuler assurance décès accidentel et assurance vie ?
Oui, et c'est souvent conseillé. L'assurance décès accidentel vient compléter une assurance vie ou une prévoyance d'entreprise. En cas d'accident mortel, les deux capitaux s'additionnent, offrant une protection renforcée à vos proches. Aucune règle légale n'interdit ce cumul.
Y a-t-il un délai de carence pour l'assurance décès accidentel ?
Non. C'est l'un des avantages majeurs de ce contrat. Contrairement à l'assurance décès toutes causes (qui peut comporter un délai de carence de 3 à 12 mois pour un décès par maladie), l'assurance décès accidentel est effective dès la signature du contrat, même le lendemain.
Comment est versé le capital en cas de décès accidentel ?
Les bénéficiaires désignés dans le contrat doivent contacter l'assureur et fournir un acte de décès, un rapport de police ou d'accident (selon les cas) et leur pièce d'identité. Le capital est généralement versé dans un délai de 30 jours ouvrés après réception du dossier complet, directement par virement bancaire.
L'assurance décès accidentel est-elle soumise aux droits de succession ?
En règle générale, les capitaux décès versés en assurance sont exonérés de droits de succession selon l'article 990 I du Code général des impôts, sous certaines conditions. Le bénéficiaire désigné perçoit le capital hors succession. Consultez un notaire pour les situations spécifiques (capital élevé, bénéficiaire non parent).
Points Clés à Retenir
Couverture spécifique : Uniquement les décès consécutifs à un accident, sans délai de carence
Prix accessible : De 4 à 28 €/mois pour un capital de 50 000 € à 500 000 € selon l'âge
Sans questionnaire médical : Accessible à tous, y compris aux personnes avec antécédents de santé
Majoration possible : Le capital peut être doublé ou triplé selon la nature de l'accident
Complémentarité : Se cumule avec une assurance décès toutes causes ou une prévoyance collective
Fiscalité avantageuse : Capital versé hors succession dans la plupart des cas
Comparez et Protégez vos Proches avec JeSwitch
Vous souhaitez connaître le prix d'une assurance décès accidentel adaptée à votre profil ? Chez JeSwitch, nous analysons plus de 50 assureurs pour vous proposer les meilleures offres en moins de 2 minutes. Gratuit, sans engagement, sans harcèlement téléphonique.
Chez JeSwitch, courtier agréé ORIAS (n°24005946) et indépendant depuis 2024, nous analysons quotidiennement plus de 300 offres pour accompagner les Français dans leur choix de protection.
✅ Gratuit et sans engagement ✅ Comparaison en moins de 2 minutes ✅ 50+ assureurs comparés ✅ Conseillers disponibles au 09 70 70 71 46
→ Obtenir mon devis assurance décès accidentel
À propos de cet article
Cet article a été rédigé par l'équipe éditoriale de JeSwitch.fr, comparateur d'assurance indépendant agréé ORIAS (n°24005946). Les informations sont actualisées au 13/05/2026 et basées sur l'analyse de plus de 300 offres du marché. JeSwitch est un courtier en assurance : nous comparons les offres mais ne sommes pas assureur. Nous sommes rémunérés par commission en cas de souscription, sans surcoût pour vous. Vos données ne sont jamais revendues.